



Рынок синтеза генов Северной Америки, по компонентам (синтезатор, расходные материалы и программное обеспечение и услуги), тип генов (стандартный ген, экспресс-ген, сложный ген и другие), тип синтеза генов (синтез библиотеки генов и синтез пользовательских генов), применение (синтетическая биология, генная инженерия, дизайн вакцин, терапевтические антитела и другие), метод (синтез твердой фазы, синтез ДНК на основе чипов и синтез ферментов на основе ПЦР), конечный пользователь (академические и исследовательские институты, лаборатории диагностики, биотехнологические и фармацевтические компании и другие) канал распределения (прямой тендер, онлайн-дистрибуции и дистрибуции третьих сторон) Отраслевые тенденции и прогноз до 2033 года
Каков размер и обзор рынка генного синтеза Северной Америки
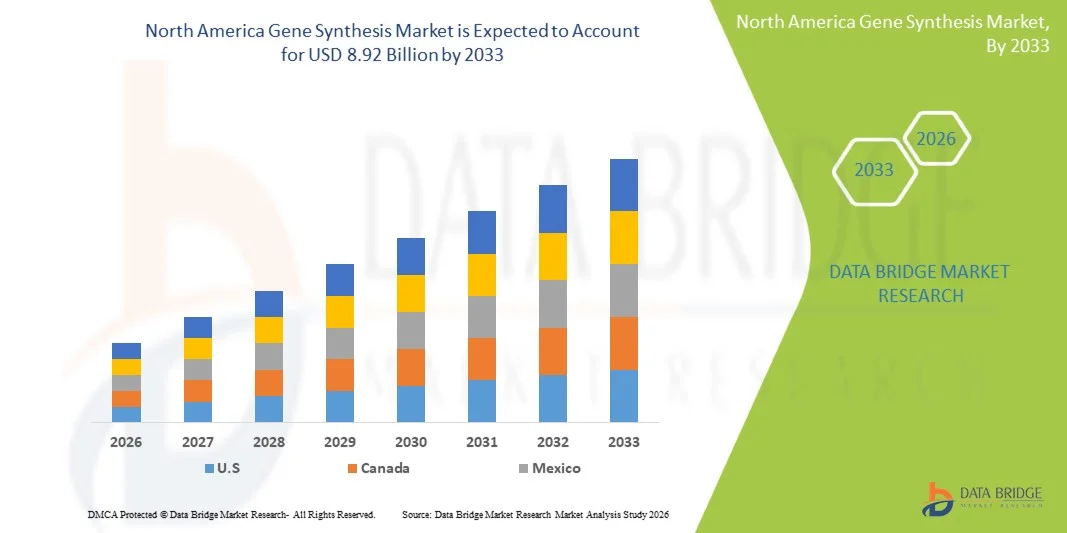
Согласно анализу Data Bridge Market Research, рынок генного синтеза в Северной Америке был оценен как1,66 млрд долларов в 2025 годуи, по прогнозам, достигнет8,92 млрд долларов к 2033 годуРастущий в aCAGR 23,40% с 2026 по 2033 годНа рынке наблюдается устойчивое расширение, обусловленное растущим спросом на применение синтетической биологии, быстрыми достижениями в технологиях синтеза ДНК и растущими инвестициями в исследования геномики в фармацевтическом и биотехнологическом секторах.
Растущее внедрение генного синтеза в открытие лекарств, персонализированную медицину и разработку вакцин в сочетании с сильной исследовательской инфраструктурой и финансовой поддержкой в США и Канаде ускоряет рост рынка. Кроме того, усовершенствования в высокопроизводительных и автоматизированных платформах синтеза генов позволяют быстрее, точнее и экономически эффективно производить пользовательские последовательности ДНК, поддерживая приложения в здравоохранении, сельском хозяйстве и промышленной биотехнологии.
Ключевые тенденции рынка и перспективы
- Соединенные Штаты доминировали на рынке синтеза генов в Северной Америке с самой большой долей дохода в 87,12% в 2025 году, при поддержке сильных биотехнологических экосистем, передовой инфраструктуры геномики и высоких инвестиций в исследования и разработки от ведущих фармацевтических и наук о жизни компаний.
- Сегмент расходных материалов возглавил рынок с долей 48,62% в 2025 году, что обусловлено постоянным и повторяющимся спросом на нуклеотиды, ферменты, реагенты и олигонуклеотидные строительные блоки, используемые в рабочих процессах сборки ДНК.
- Канада, как ожидается, будет самой быстрорастущей страной с CAGR 10,6% с 2026 по 2033 год, чему способствует увеличение государственного финансирования исследований в области геномики, расширение биотехнологических стартапов и растущее сотрудничество в академической отрасли.
- Программное обеспечение и услуги являются наиболее быстро растущим типом компонентов, прогнозируемым для регистрации CAGR в 12,4%, что отражает всплеск внедрения платформ генного проектирования на основе ИИ и облачных инструментов биоинформатики.
- Сегмент Standard Gene доминировал в категории типов генов с долей дохода 44,18% в 2025 году, чему способствовало широкое использование в рутинных исследованиях, приложениях для клонирования и фундаментальных исследованиях молекулярной биологии.
- На долю синтеза гена приходится 61,35% рынка, что обусловлено высоким спросом на специализированные последовательности ДНК для терапевтических исследований, разработки белков и разработки вакцин.
- Сегмент синтеза генной библиотеки является самой быстрорастущей категорией синтеза генов с CAGR 11,8%, что обусловлено увеличением использования в высокопроизводительном скрининге, функциональной геномике и исследованиях синтетической биологии.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 1,66 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 8,92 млрд долларов США
- Прогноз CAGR (2026–2033): 23,40%
- Страна-лидер в 2025 году: США
- Самая быстрорастущая страна: Канада
Сфера охвата и сегментация рынка генного синтеза Северной Америки
|
Атрибуты |
Североамериканский генный синтез ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке синтеза генов в Северной Америке
Тенденция: растущее принятие генного синтеза в синтетической биологии и открытии лекарств
Биотехнологические фирмы и фармацевтические компании все чаще используют синтез генов для разработки и создания пользовательских последовательностей ДНК для открытия лекарств, метаболической инженерии и разработки точной медицины. Интеграция высокопроизводительных автоматизированных платформ синтеза позволяет быстро генерировать оптимизированные генные конструкции для терапевтических исследований и промышленного применения. Исследователи также используют инструменты проектирования, основанные на ИИ, для повышения точности последовательности, уменьшения ошибок синтеза и ускорения экспериментальных рабочих процессов, в то время как облачные платформы поддерживают глобальное сотрудничество в проектах геномики. Например, Twist Bioscience и Ginkgo Bioworks расширяют масштабное производство синтетической ДНК для поддержки терапевтических и промышленных биотехнологий следующего поколения.
Динамика рынка генного синтеза Северной Америки
Ключевой драйвер рынка: расширение применения в развитии генной и клеточной терапии
Быстрый рост трубопроводов генной и клеточной терапии значительно увеличил спрос на высококачественные синтезированные последовательности ДНК, используемые в векторной конструкции, разработке терапевтических генов и исследованиях функциональной геномики. Фармацевтические компании и биотехнологические стартапы интегрируют синтез генов в разработку лекарств на ранней стадии для ускорения идентификации целей и оптимизации терапевтических кандидатов. Непрерывные достижения в технологиях ферментативного синтеза еще больше повышают масштабируемость, точность и экономическую эффективность производства ДНК. Например, такие компании, как Moderna и CRISPR Therapeutics, все больше полагаются на собственные генные конструкции для разработки передовых терапевтических решений на основе генного редактирования и мРНК.
Ключевое ограничение/вызов: высокая стоимость и техническая сложность масштабируемого синтеза генов
Основным ограничением на рынке синтеза генов в Северной Америке является высокая стоимость, связанная с крупномасштабными платформами синтеза ДНК с высокой точностью, а также технические ограничения в синтезе длинных или очень повторяющихся последовательностей. Потребность в специализированной инфраструктуре, квалифицированном персонале и строгом контроле качества увеличивает эксплуатационные расходы для исследовательских учреждений и небольших биотехнологических фирм. Кроме того, процессы коррекции ошибок и узкие места синтеза дополнительно ограничивают пропускную способность в сложных геномных приложениях.
Например, академические лаборатории и ранние биотехнологические стартапы часто сталкиваются с задержками в масштабировании рабочих процессов синтетических генов из-за зависимости от дорогостоящих коммерческих поставщиков услуг синтеза, таких как Integrated DNA Technologies.
Ключевые возможности рынка: расширение платформ искусственного интеллекта и высокопроизводительной синтетической биологии
Растущая интеграция искусственного интеллекта и машинного обучения в генном дизайне создает значительные возможности для автоматической оптимизации последовательности, уменьшения ошибок и прогнозного генетического моделирования в рабочих процессах синтетической биологии. Высокопроизводительные платформы синтеза генов в сочетании с облачной биоинформатикой обеспечивают более быструю и экономичную разработку сложных структур ДНК для обнаружения лекарств, диагностики и инженерных биологических систем. Растущее внедрение в фармацевтическую, сельскохозяйственную и промышленную биотехнологии еще больше расширяет коммерческий потенциал. Например, такие компании, как Benchling и GenScript, продвигают генные разработки с поддержкой ИИ и масштабируемые платформы синтеза ДНК для ускорения исследований и терапевтических разработок.
Как сегментируется рынок синтеза генов Северной Америки
Рынок синтеза генов Северной Америки сегментирован на основе компонента, типа гена, типа синтеза генов, применения, метода, конечного пользователя и канала распределения.
- Компонент
На основе компонентов рынок синтеза генов Северной Америки сегментирован на синтезаторы, расходные материалы и программное обеспечение и услуги. Сегмент расходных материалов доминировал на рынке с долей 48,62% в 2025 году из-за постоянного и повторяющегося спроса на нуклеотиды, ферменты, реагенты и олигонуклеотидные строительные блоки, используемые в рабочих процессах сборки ДНК. Эти материалы необходимы для каждого цикла синтеза, что делает их стабильным источником дохода для поставщиков. Сильное внедрение в фармацевтических и биотехнологических исследовательских лабораториях еще больше усиливает его доминирование. Увеличение редактирования генов и экспериментов по синтетической биологии увеличивают потребление расходных материалов в масштабе. Высокая частота повторных покупок обеспечивает устойчивый вклад рынка. Сегмент также выигрывает от расширения автоматизированных систем синтеза, которые требуют стандартизированных входов реагентов.
Ожидается, что сегмент программного обеспечения и услуг продемонстрирует самый быстрый рост на уровне CAGR 12,4% с 2026 по 2033 год, что обусловлено растущим внедрением платформ генного проектирования на основе ИИ и облачных инструментов биоинформатики. Эти решения поддерживают оптимизацию последовательности, коррекцию ошибок и прогностическое моделирование сложных генных конструкций. Растущий спрос на аутсорсинговые услуги по синтезу генов среди биотехнологических стартапов также способствует расширению. Интеграция алгоритмов машинного обучения повышает эффективность и сокращает время проектирования. Растущее сотрудничество между научно-исследовательскими учреждениями и поставщиками услуг еще больше ускоряет процесс принятия. Растущий сдвиг в сторону цифровых и автоматизированных рабочих процессов синтетической биологии усиливает траекторию роста этого сегмента.
- Тип гена
На основе типа гена рынок сегментирован на стандартный ген, экспресс-ген, сложный ген и другие. Сегмент Standard Gene доминировал на рынке с долей 44,18% в 2025 году, что обусловлено широким использованием в рутинных исследованиях, приложениях для клонирования и фундаментальных исследованиях молекулярной биологии. Эти гены легче и быстрее синтезируются, что делает их экономически эффективными для научных и промышленных лабораторий. Высокий спрос со стороны фармацевтических компаний на раннюю стадию скрининга лекарств поддерживает доминирование сегмента. Стандартные гены также широко используются в разработке диагностических анализов. Их относительно низкая частота ошибок и установленные протоколы синтеза еще больше усиливают принятие. Постоянный спрос со стороны образовательных и исследовательских учреждений поддерживает лидерство на рынке.
Ожидается, что сегмент Complex Gene продемонстрирует самый быстрый рост CAGR на 13,1% с 2026 по 2033 год, что обусловлено растущей потребностью в длинных, модифицированных и высоко-GC-содержимых последовательностях, используемых в передовых терапевтических и синтетических приложениях биологии. Эти гены необходимы для генной терапии, разработки вакцин и инженерных биологических систем. Достижения в области ферментативного синтеза и технологий коррекции ошибок улучшают осуществимость. Растущий спрос на многодоменную белковую инженерию еще больше поддерживает рост. Фармацевтические компании все больше инвестируют в сложные генные конструкции для разработки точной медицины. Расширение применения в клеточной и генной терапии ускоряет расширение сегмента.
- Тип генного синтеза
На основе типа синтеза генов рынок сегментирован на синтез библиотеки генов и пользовательский синтез генов. Сегмент Custom Gene Synthesis доминировал на рынке с долей 61,35% в 2025 году, что обусловлено высоким спросом на специализированные последовательности ДНК для терапевтических исследований, белковой инженерии и разработки вакцин. Исследователи требуют очень специфических генных конструкций, которые не могут быть выполнены стандартизированными библиотеками. Фармацевтические компании в значительной степени полагаются на пользовательский синтез для трубопроводов обнаружения лекарств. Увеличение внедрения в редактирование генов на основе CRISPR еще больше усиливает спрос. Сегмент выигрывает от гибкости, высокой точности и совместимости с передовыми исследовательскими приложениями. Непрерывные инновации в автоматизированных платформах синтеза поддерживают масштабируемость пользовательских решений.
Ожидается, что в сегменте синтеза библиотек генов будет наблюдаться самый быстрый рост CAGR на 11,8% с 2026 по 2033 год, что обусловлено увеличением использования в высокопроизводительном скрининге, функциональной геномике и исследованиях синтетической биологии. Генные библиотеки позволяют быстро тестировать несколько генетических вариантов параллельно, повышая эффективность исследований. Растущий спрос на белковую инженерию и оптимизацию путей ускоряет внедрение. Расширение использования в платформах обнаружения лекарств на основе ИИ еще больше повышает актуальность. Снижение расходов на строительство библиотек способствует расширению доступа. Растущая интеграция с облачными инструментами биоинформатики укрепляет крупномасштабные возможности геномных исследований.
- С помощью приложения
На основе применения рынок сегментирован на синтетическую биологию, генную инженерию, разработку вакцин, терапевтические антитела и другие. Сегмент Synthetic Biology доминировал на рынке с долей 39,74% в 2025 году, чему способствовало широкое использование инженерных последовательностей ДНК для разработки новых биологических систем и метаболических путей. Компании используют синтез генов для производства биохимических веществ, ферментов и промышленных белков. Сильные инвестиции в биопроизводство и устойчивые методы производства поддерживают доминирование. Расширение использования автоматизации и ИИ в рабочих процессах синтетической биологии повышает производительность. Академическое и промышленное сотрудничество еще больше ускоряет инновации. Сегмент выигрывает от широкого межотраслевого применения, включая здравоохранение, сельское хозяйство и энергетику.
Ожидается, что сегмент разработки вакцин продемонстрирует самый быстрый рост на уровне 13,6% с 2026 по 2033 год, что обусловлено растущим спросом на платформы для разработки быстрых вакцин, особенно для мРНК и рекомбинантных вакцин на основе ДНК. Синтез генов позволяет быстро проектировать и модифицировать последовательности антигенов. Повышение готовности к новым инфекционным заболеваниям подпитывает усыновление. Фармацевтические компании вкладывают значительные средства в технологии вакцин быстрого реагирования. Достижения в производстве синтетической ДНК сокращают сроки разработки. Растущее государственное финансирование для обеспечения готовности к пандемии еще больше ускоряет рост сегмента.
- По методу
На основе метода рынок сегментирован на синтез твердой фазы, синтез ДНК на основе чипов и синтез ферментов на основе ПЦР. Сегмент синтеза твердой фазы доминировал на рынке с долей 52,08% в 2025 году благодаря высокой точности, масштабируемости и установленному использованию в рабочих процессах сборки олигонуклеотидов и генов. Он широко используется в коммерческих службах синтеза генов благодаря надежному качеству продукции. Совместимость с системами автоматизации повышает эффективность. Фармацевтические и биотехнологические компании предпочитают этот метод для стандартизированного производства. Непрерывная оптимизация протоколов химического синтеза повышает выход и уменьшает количество ошибок. Его зрелость и глобальная доступность поддерживают устойчивое доминирование.
Ожидается, что сегмент ферментного синтеза на основе ПЦР будет наблюдать самый быстрый рост на уровне CAGR 14,2% с 2026 по 2033 год, что обусловлено растущим спросом на ферментативные, снизившиеся погрешности и экологически чистые методы синтеза ДНК. Этот метод обеспечивает более высокую точность и более длительную сборку последовательностей по сравнению с традиционными подходами. Растущее внимание к устойчивым и зеленым биотехнологическим практикам способствует внедрению. Достижения в области полимеразной инженерии улучшают производительность. Растущее использование в сложных генных конструкциях и синтетической биологии еще больше ускоряет рост. Непрерывные инновации позиционируют ферментативный синтез как технологию следующего поколения.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован в академические и исследовательские институты, диагностические лаборатории, биотехнологические и фармацевтические компании и другие. Сегмент биотехнологических и фармацевтических компаний доминировал на рынке с долей в 46,28% в 2025 году, чему способствовало широкое использование синтеза генов в программах открытия лекарств, разработки биологических препаратов и генной терапии. Эти компании вкладывают значительные средства в платформы синтетической биологии для ускорения внедрения инноваций. Растущий спрос на персонализированную медицину и таргетную терапию еще больше усиливает принятие. Интеграция синтеза генов в рабочие процессы НИОКР повышает эффективность и сокращает сроки разработки. Сильный финансовый потенциал позволяет осуществлять крупномасштабный аутсорсинг и внедрение собственного синтеза. Постоянное расширение биопрепаратов и конвейеров редактирования генов поддерживает доминирование.
Сегмент академических и исследовательских институтов, как ожидается, продемонстрирует самый быстрый рост в CAGR на 11,9% с 2026 по 2033 год, что обусловлено ростом финансирования программ обучения геномике и синтетической биологии. Университеты все чаще внедряют синтез генов для экспериментальной биологии и инновационных проектов. Государственные гранты, поддерживающие исследования в области наук о жизни, способствуют усыновлению. Растущее сотрудничество с биотехнологическими компаниями ускоряет передачу технологий. Расширение доступа к облачным инструментам генного проектирования расширяет возможности исследований. Расширение внимания к исследованиям молекулярной биологии и генной инженерии еще больше способствует росту сегмента.
- Дистрибьюторский канал
На основе канала распределения рынок сегментируется на прямые тендерные, онлайн-дистрибутивы и сторонние дистрибутивы. Сегмент Direct Tender доминировал на рынке с долей 58,41% в 2025 году, чему способствовали крупномасштабные контракты на закупки от фармацевтических компаний, научно-исследовательских институтов и финансируемых правительством проектов. Прямые соглашения обеспечивают индивидуальные решения для синтеза генов с лучшим контролем качества и ценовыми преимуществами. Сильные отношения между поставщиками и клиентами повышают надежность и долгосрочное сотрудничество. Требования к закупкам в клинических и исследовательских приложениях еще больше укрепляют этот канал. Высокая зависимость от надежных поставщиков поддерживает доминирование. Требования нормативного соответствия также благоприятствуют прямым моделям закупок.
Ожидается, что сегмент онлайн-дистрибуций продемонстрирует самый быстрый рост на уровне 13,3% с 2026 по 2033 год, что обусловлено растущим внедрением цифровых платформ закупок и облачных систем заказа. Эти платформы предлагают более быстрое время обработки и упрощенные процессы заказа для исследователей. Расширение присутствия биотехнологических порталов электронной коммерции способствует повышению доступности. Малые и средние лаборатории все чаще предпочитают онлайн-каналы. Интеграция с инструментами проектирования последовательностей на основе ИИ еще больше упрощает рабочие процессы закупок. Растущая цифровизация закупок наук о жизни ускоряет расширение сегмента.
В каком регионе находится наибольшая доля рынка синтеза генов в Северной Америке
Соединенные Штаты доминировали на рынке синтеза генов в Северной Америке с самой большой долей дохода в 87,12% в 2025 году, при поддержке сильных биотехнологических экосистем, передовой инфраструктуры геномики и высоких инвестиций в исследования и разработки от ведущих фармацевтических и наук о жизни компаний. Страна выигрывает от быстрого внедрения автоматизированных платформ синтеза ДНК, широкого использования синтетической биологии в открытии лекарств и сильной интеграции ИИ и биоинформатики в геномных рабочих процессах. Расширение применения в генной терапии, разработке вакцин и прецизионной медицине продолжает укреплять лидирующие позиции США на региональном рынке.
Американский генный синтез Market Insight
Рынок синтеза генов в США демонстрирует сильный рост благодаря растущим инвестициям в исследования геномики, разработку генной терапии и программы точной медицины. Высокоразвитая биотехнологическая экосистема страны, наряду с присутствием ведущих фармацевтических и синтетических биологических компаний, стимулирует спрос на разработку лекарств, разработку вакцин и применение генной инженерии. Кроме того, растущее внедрение платформ генного проектирования, основанных на ИИ, и высокопроизводительных технологий синтеза ДНК ускоряет эффективность исследований и сокращает сроки разработки в секторах наук о жизни.
Канадский генный синтез Market Insight
Рынок синтеза генов в Канаде демонстрирует устойчивый рост благодаря увеличению государственного финансирования исследований в области геномики, растущему внедрению синтетической биологии в здравоохранении и сельском хозяйстве и расширению сотрудничества между академическими институтами и биотехнологическими компаниями. Сильная экосистема наук о жизни в стране, наряду с растущим присутствием контрактных исследовательских организаций и биотехнологических стартапов, стимулирует спрос на открытие лекарств, разработку вакцин и применение генной инженерии. Кроме того, расширение использования платформ генного проектирования, основанных на ИИ, облачных инструментов биоинформатики и технологий автоматического синтеза ДНК повышает эффективность исследований и поддерживает передовые биомедицинские инновации по всей Канаде.
Мексика Gene Synthesis анализ рынка
Рынок синтеза генов в Мексике переживает постепенный рост, поддерживаемый растущими инвестициями в биотехнологическую инфраструктуру, растущим вниманием к инновациям в области здравоохранения и растущим внедрением инструментов молекулярной биологии в академические и клинические исследования. В стране наблюдается расширение использования синтеза генов в диагностике, сельскохозяйственной биотехнологии и фармацевтических исследованиях. Кроме того, расширение сотрудничества с североамериканскими биотехнологическими фирмами наряду с постепенным внедрением технологий синтетической биологии и генной инженерии помогает улучшить исследовательские возможности и стимулировать развитие рынка в Мексике.
Какие крупнейшие компании на рынке синтеза генов в Северной Америке
Индустрия синтеза генов Северной Америки в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Twist Bioscience (США)
- Интегрированные технологии ДНК (США)
- Thermo Fisher Scientific, Inc. (США)
- Ginkgo Bioworks (США)
- Synthego (США)
- АТУМ (США)
- Codex DNA (США)
- Azenta Life Sciences (США)
- OriGene Technologies (США)
- Synbio Technologies (США)
- Eton Bioscience (США)
- Blue Heron Biotechnology (США)
- GenScript Biotech Corporation (Китай)
- Bio Basic Inc. (Канада)
- Корпорация Biomatik (Канада)
- Eurofins Genomics (Люксембург)
- Creative Biogene (США)
- Plasmidsaurus (США)
- DNA Script (Франция)
- Бенчлинг (США)
Каковы последние тенденции на рынке синтеза генов в Северной Америке
- В мае 2025 года Twist Bioscience и Ginkgo Bioworks пересмотрели свое долгосрочное соглашение о сотрудничестве, перейдя к более гибкой модели, которая позволяет заказывать синтетическую ДНК по требованию, одновременно укрепляя позиции Twist в области интеллектуальной собственности в технологиях длинной ДНК, отражая растущий спрос на масштабируемые решения для синтеза генов в синтетической биологии и разработке терапевтических средств.
- В июне 2024 года GenScript Biotech Corporation запустила свой сервис FLASH Gene в Северной Америке, обеспечивая сверхбыстрый синтез генов со временем оборота до четырех рабочих дней, значительно ускоряя рабочие процессы в области открытия лекарств, разработки вакцин и применения антител.
- В мае 2024 года GenScript расширил свои возможности РНК, внедрив службу синтеза самоусиляющейся РНК (saRNA), поддерживая передовые применения в вакцинах, генной терапии и иммунотерапии рака, а также повышая эффективность экспрессии белка и терапевтических трубопроводов развития.
- В январе 2024 года Twist Bioscience расширила свою платформу Express Genes в Северной Америке, предлагая более быстрые сроки и крупномасштабную подготовку ДНК для поддержки высокопроизводительных исследований в области синтетической биологии, фармацевтической разработки и применения генной инженерии.
- В ноябре 2023 года Twist Bioscience запустила сервис быстрого синтеза экспресс-генов, позволяющий доставлять синтетическую ДНК всего за 5-7 рабочих дней с использованием своей платформы синтеза ДНК на основе кремния, значительно повышая скорость и эффективность в биотехнологиях и фармацевтических процессах НИОКР.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











