


Сегментация рынка хранения водорода в Северной Америке по форме (физической и материальной основе), типу (цилиндр, торговец, на месте и на борту), применению (стационарная мощность, портативная мощность и транспорт), конечному пользователю (химика, нефтепереработка, транспорт, промышленная, металлообработка и другие), распределению (пиплайны, производство на месте и автомобильный транспорт) Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка хранения водорода в Северной Америке и темпы роста
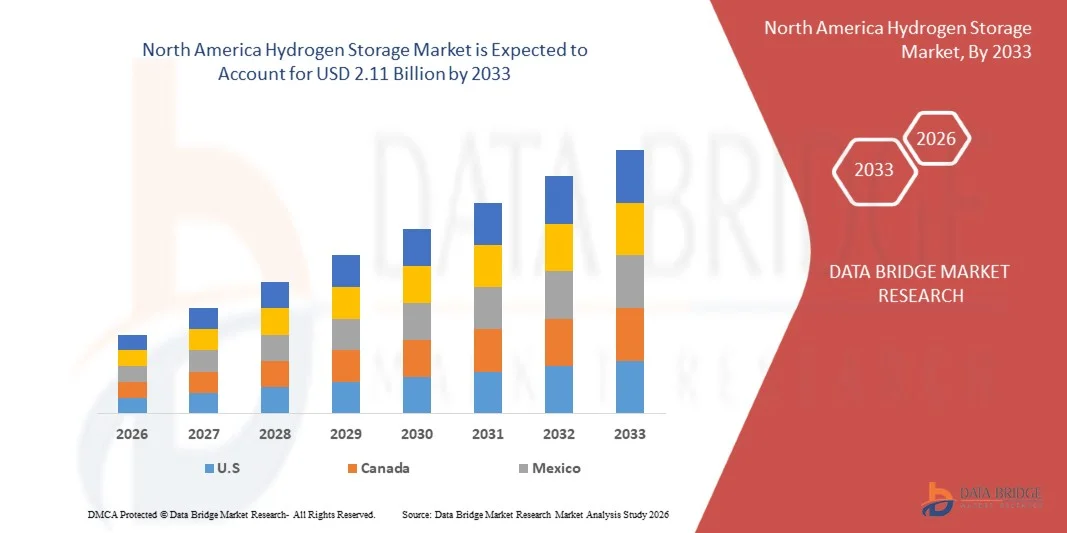
- Согласно анализу Data Bridge Market Research, рынок хранения водорода в Северной Америке был оценен в два года.1,72 млрд долларов в 2025 годуи, по прогнозам, достигнет2,11 млрд долларов к 2033 годуРастущий в aCAGR 2,60% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный увеличением инвестиций в водородную инфраструктуру, поддерживающей государственной политикой и стимулами, а также растущим спросом на решения для хранения водорода в промышленных, коммерческих и новых применениях экологически чистой энергии.
- Расширение чистых водородных хабов и инвестиции в крупномасштабную водородную инфраструктуру в США и Канаде ускоряют спрос на надежные технологии хранения. Сжатые и другие решения для физического хранения поддерживают промышленное предложение водорода, в то время как растущая интеграция водорода с системами возобновляемой энергии создает дополнительный спрос на масштабируемые емкости для хранения.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$1,72 млрд.
- Ожидаемая рыночная стоимость (2033):2,11 млрд долларов
- Прогноз CAGR (2026–2033):2.60%
- Ведущая страна в 2025 году:Соединенные Штаты
- Самая быстрорастущая страна:Канада
Каковы основные выводы рынка хранения водорода в Северной Америке
- Соединенные Штаты доминировали на рынке хранения водорода в Северной Америке с самой большой долей дохода в 84% в 2025 году, чему способствовали значительные инвестиции в производство чистого водорода, инфраструктуру хранения, правительственные инициативы и промышленный спрос.
- Ожидается, что Канада станет самой быстрорастущей страной с CAGR 6,7% с 2026 по 2033 год, чему способствуют поддерживаемые правительством инициативы в области чистого водорода, инвестиции в водородную инфраструктуру и развитие проектов возобновляемого водорода.
- Физический сегмент возглавил рынок с долей 60% в 2025 году, что обусловлено установленным использованием технологий хранения сжатого и сжиженного водорода в промышленных, транспортных и стационарных приложениях.
- Материалы являются наиболее быстро растущим типом формы, который, по прогнозам, будет регистрировать CAGR 8%, что отражает всплеск продолжающегося развития передовых гидридов, адсорбентов и химических носителей водорода.
- Сегмент цилиндров доминировал в категории типов с долей выручки 37% в 2025 году, во главе с широким использованием цилиндров высокого давления для промышленного хранения, транспортировки и заправки топливом.
- В 2025 году на долю транспорта приходилось 30% рынка, что предпочтительнее за счет увеличения использования систем хранения водорода в транспортных средствах на топливных элементах и мобильных приложениях.
- Сегмент стационарной энергии является самой быстрорастущей категорией приложений с CAGR 7%, что обусловлено растущим интересом к водороду в качестве долгосрочного решения для хранения энергии и резервного питания.
Сфера охвата и сегментация рынка хранения водорода в Северной Америке
|
Атрибуты |
Северная Америка Хранение водорода Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке хранения водорода в Северной Америке
- Крупномасштабное хранение водорода все больше смещается в сторону подземных соляных пещер и геологических образований, что позволяет накапливать объемы, многократно ездить на велосипеде и длительно балансировать возобновляемые источники водорода в Северной Америке и надежность сети.
- Например, в январе 2025 года Тихоокеанская северо-западная национальная лаборатория опубликовала оценку потенциала подземного хранения водорода в бухте Кука на Аляске, обнаружив, что обедненные резервуары углеводородов теоретически могут хранить до 286 ТВтч водорода и идентифицируя семь особенно перспективных бассейнов хранения, поддерживая развитие крупномасштабного геологического хранения водорода в Северной Америке.
- Проекты по хранению водорода все чаще интегрируются с возобновляемыми источниками энергии для обеспечения диспетчерской энергии и повышения гибкости сети.
- Промышленные водородные хабы все чаще включают инфраструктуру хранения для подключения производителей, трубопроводов, крупных потребителей и активов по производству электроэнергии через водородные сети чистой энергии.
- Например, в апреле 2025 года Тихоокеанская северо-западная национальная лаборатория исследовала хранение водорода в глубоком соленом водоносном горизонте в южном Иллинойсе, оценивая взаимодействия водород-метан и геохимические и микробные эффекты для оценки осуществимости и рисков подземного хранения водорода в несолевых геологических формациях.
- По мере того, как производство водорода будет масштабироваться наряду с возобновляемой электроэнергией и промышленным спросом, подземные хранилища и интегрированная инфраструктура хабов, как ожидается, станут все более важными для балансировки поставок, повышения надежности и эффективной поддержки долгосрочных приложений чистой энергии в региональных энергетических системах.
Каковы основные драйверы рынка хранения водорода в Северной Америке
- Государственное финансирование и региональные программы чистого водородного хаба значительно увеличивают спрос на инфраструктуру хранения, способную эффективно подключать производство водорода, транспорт, промышленное потребление и долгосрочные энергетические приложения в Северной Америке и развивающихся секторах.
- Например, в январе 2025 года Министерство энергетики США выделило начальное финансирование Heartland и Mid-Atlantic Regional Clean Hydrogen Hubs, поддерживая развитие коммерческого производства водорода и инфраструктуры конечного использования, что, как ожидается, увеличит потребность в связанных емкостях хранения водорода в Соединенных Штатах.
- Растущее использование возобновляемых источников энергии увеличивает потребность в хранении водорода для поглощения избыточной электроэнергии и обеспечения энергией, когда возобновляемая генерация недоступна и балансировка сети.
- Например, в декабре 2024 года Министерство энергетики США опубликовало обновленный план программы по водороду, который определил производство, транспортировку, хранение и использование водорода в качестве скоординированных приоритетов и выделил региональные водородные хабы и возможности хранения, поддерживая дальнейшее развитие инфраструктуры хранения водорода в Северной Америке.
- Благодаря федеральным программам, расширению возобновляемых источников энергии и промышленной декарбонизации, ускоряющей развертывание водорода, инфраструктура хранения останется необходимой для надежного снабжения, гибкости системы и крупномасштабной интеграции чистой энергии в Северной Америке.
Какие факторы влияют на рост рынка хранения водорода в Северной Америке
- Хранение водорода сталкивается с существенными требованиями к капиталу, поскольку крупномасштабные объекты нуждаются в специализированных пещерах, системах сжатия, трубопроводах, оборудовании для мониторинга и инфраструктуре безопасности и наземном оборудовании.
- Например, в июне 2024 года Министерство энергетики США сообщило, что обеспечение безопасного и эффективного хранения водорода остается ключевой проблемой, отметив, что не все регионы США имеют подходящие геологические условия для хранения соляной каверны и что утечка водорода, целостность скважин и взаимодействие с недрами требуют дополнительных технологий снижения риска.
- Геологическая доступность также ограничивает развертывание, поскольку подходящие соляные образования неравномерно распределены по регионам Северной Америки.
- Например, в августе 2024 года Министерство энергетики США сообщило, что затраты на хранение водорода остаются значительным барьером, при этом продолжающиеся инновации необходимы для снижения уравновешенной стоимости хранения как наземных, так и подземных водородных систем, что подчеркивает экономическую проблему развертывания крупномасштабной инфраструктуры хранения.
- Эти инфраструктурные затраты и геологические ограничения продолжают бросать вызов экономике проекта, особенно там, где подходящие подземные образования недоступны вблизи центров производства водорода или спроса. Кроме того, обширные требования к технической валидации, разрешению и безопасности могут удлинить сроки разработки и увеличить инвестиционный риск для крупномасштабных проектов хранения и увеличить требования к финансированию проектов.
Как сегментируется рынок хранения водорода в Северной Америке
Рынок хранения водорода в Северной Америке сегментирован на основе формы, типа, применения, конечного пользователя и распределения.
- по форме
На основе формы рынок хранения водорода в Северной Америке сегментирован на физическое и материальное хранение. Сегмент физического хранения доминировал на рынке с долей 60% в 2025 году, чему способствовало использование технологий хранения сжатого и сжиженного водорода в промышленных, транспортных и стационарных приложениях. Технологии физического хранения предлагают коммерчески зрелые решения для обработки водорода в различных масштабах. Цилиндры и резервуары высокого давления широко используются для хранения и транспортировки водорода. Эти системы также совместимы с существующей инфраструктурой распределения водорода. Наличие проверенных технологий напорных сосудов способствует внедрению среди поставщиков промышленного газа и потребителей водорода.
Сегмент хранения на основе материалов, по прогнозам, зафиксирует самый быстрый рост на 8% CAGR с 2026 по 2033 год, что обусловлено продолжающимся развитием передовых гидридов, адсорбентов и химических носителей водорода. Эти технологии могут обеспечить более высокую объемную плотность хранения по сравнению с традиционными подходами. Исследования направлены на улучшение характеристик поглощения и высвобождения водорода и снижение веса и сложности системы хранения. Материальные системы потенциально могут работать при более низких давлениях, обеспечивая преимущества для отдельных стационарных и портативных приложений. Увеличение инвестиций в исследования передовых материалов для хранения водорода расширяет их коммерческий потенциал. Их способность справляться с ограничениями плотности хранения особенно важна для приложений, где пространство ограничено.
- По типу
Исходя из типа, рынок хранения водорода в Северной Америке сегментирован на цилиндрическое, торговое, локальное и бортовое хранение. Сегмент цилиндров доминировал на рынке с долей 37% в 2025 году, чему способствовало широкое использование цилиндров высокого давления для промышленного хранения, транспортировки и заправки топливом. Цилиндры обеспечивают гибкое решение для хранения для пользователей, которым требуются относительно компактные запасы водорода. Они широко используются в химических, производственных, металлообрабатывающих и транспортных приложениях. Установленные стандарты производства и безопасности поддерживают их развертывание в Северной Америке. Системы на основе цилиндров также могут быть интегрированы в трубчатые прицепы и инфраструктуру дозирования водорода.
Ожидается, что в сегменте бортового транспорта будет зарегистрирован самый быстрый рост на уровне 6% CAGR с 2026 по 2033 год, что обусловлено растущим внедрением транспортных средств на водородных топливных элементах и расширением инфраструктуры водородной мобильности. Бортовое хранение позволяет транспортировать водород непосредственно транспортными средствами и поставлять его в системы топливных элементов во время работы. Композитные суда высокого давления все чаще разрабатываются для обеспечения большей емкости хранения при ограничении веса транспортного средства. Растущий интерес к водородным коммерческим транспортным средствам, автобусам, грузовикам и другим сверхмощным приложениям создает дополнительный спрос. Расширение инфраструктуры заправки водородом способствует дальнейшему развертыванию бортовых систем хранения.
- С помощью приложения
На основе применения рынок хранения водорода в Северной Америке сегментирован на стационарную мощность, портативную мощность и транспорт. Сегмент транспорта доминировал на рынке с долей 30% в 2025 году, чему способствовало увеличение использования систем хранения водорода в транспортных средствах на топливных элементах и мобильных приложениях. Водород должен храниться на борту транспортных средств при достаточном давлении для обеспечения практической дальности движения. Системы хранения высокого давления широко используются для транспортировки водорода. Спрос также возникает на автобусы, грузовики, оборудование для обработки материалов и другие платформы коммерческой мобильности. Увеличение инвестиций в инфраструктуру заправки водородом способствует развертыванию систем хранения транспортных средств.
Сегмент стационарной энергии, по прогнозам, зафиксирует самый быстрый рост на уровне 7% CAGR с 2026 по 2033 год, что обусловлено растущим интересом к водороду в качестве долгосрочного решения для хранения энергии и резервного питания. Водород может хранить энергию в течение длительных периодов времени и впоследствии обеспечивать электричество при необходимости. Эта характеристика делает его актуальным для интеграции возобновляемых источников энергии и приложений устойчивости к сетям. Хранение водорода также может поддерживать резервное питание для критической инфраструктуры и распределенных энергетических систем. Расширение применения электролизеров создает возможности для интегрированных систем производства, хранения и производства водорода. Масштабные проекты подземных хранилищ еще больше расширяют потенциальную роль водорода в стационарных энергетических приложениях.
- конечным пользователем
На базе конечного пользователя рынок хранения водорода в Северной Америке сегментирован на химические вещества, нефтепереработку, транспорт, промышленность, металлообработку и другие. Сегмент нефтепереработки доминировал на рынке с долей 24% в 2025 году, чему способствовало широкое использование водорода в процессах переработки, таких как гидроочистка и гидрокрекинг. Нефтеперерабатывающие заводы требуют надежных поставок водорода для поддержки переработки топлива и требований к качеству продукции. Существующая инфраструктура нефтеперерабатывающего завода обеспечивает установленные возможности производства, обработки и хранения водорода. Хранение водорода позволяет предприятиям управлять изменениями между производством водорода и потреблением процесса. Концентрация водородоемких операций по переработке в Северной Америке поддерживает постоянный спрос на инфраструктуру хранения.
Сегмент перевозок, по прогнозам, зафиксирует самый быстрый рост на уровне 7% CAGR с 2026 по 2033 год, что обусловлено растущим внедрением транспортных средств на водородных топливных элементах и расширением инфраструктуры мобильности. Транспортные приложения требуют надежных систем хранения, способных обеспечить адекватную дальность полета транспортного средства. Спрос на хранение водорода растет вместе с развитием заправочных станций и водородных коридоров. Тяжелые грузовики и автобусы представляют собой важные потенциальные приложения из-за их высоких потребностей в энергии. Современные композитные сосуды для хранения помогают снизить вес автомобиля при сохранении высокого давления. Увеличение интереса к коммерческим перевозкам с низким уровнем выбросов создает дополнительный спрос на хранение водорода.
- По распределению
На основе распределения рынок хранения водорода в Северной Америке разделен на трубопроводы, производство на месте и автомобильный транспорт. Сегмент трубопроводов доминировал на рынке с долей 40% в 2025 году при поддержке установленной инфраструктуры водородных трубопроводов, обслуживающей крупных промышленных и нефтеперерабатывающих потребителей. Трубопроводы обеспечивают непрерывную доставку водорода между производственными объектами и потребителями большого объема. Они особенно подходят для промышленных кластеров, где спрос на водород сосредоточен географически. Существующая инфраструктура обеспечивает установленный путь распределения промышленного водорода. Доставка трубопроводов может снизить потребность в повторных автомобильных перевозках по маршрутам большого объема. Водородные хабы также способствуют развитию взаимосвязанной инфраструктуры производства, хранения и распределения.
Сегмент производства на месте, по прогнозам, зафиксирует самый быстрый рост на уровне 8% CAGR с 2026 по 2033 год, что обусловлено увеличением развертывания децентрализованного производства водорода вблизи конечных пользователей. Производство на месте может снизить зависимость от транспортировки водорода на большие расстояния и внешних поставок. Электролизеры могут быть установлены вместе с системами возобновляемых источников энергии для производства водорода там, где это необходимо. Этот подход становится все более актуальным для заправочных станций, промышленных объектов и стационарных источников энергии. Производство на месте также может повысить гибкость поставок и снизить требования к логистике для небольших пользователей водорода. Растущие инвестиции в распределенную водородную инфраструктуру способствуют развитию интегрированных систем производства и хранения.
В какой стране находится самая большая доля рынка хранения водорода в Северной Америке
- Соединенные Штаты доминировали на рынке хранения водорода в Северной Америке с самой большой долей дохода в 84% в 2025 году, чему способствовали значительные инвестиции в производство чистого водорода, инфраструктуру хранения, правительственные инициативы и промышленный спрос.
- Страна также выигрывает от сильной государственной поддержки водородной инфраструктуры, обширной нефтеперерабатывающей и химической промышленности и растущих инвестиций в крупномасштабные проекты по производству и хранению водорода. Присутствие крупных производителей водорода, промышленных кластеров и установленных трубопроводных сетей также способствует развитию рынка. Растущее развертывание водородных хабов и хранилищ вместе с растущим спросом на транспортные и стационарные источники энергии продолжает укреплять позиции Соединенных Штатов на североамериканском рынке хранения водорода.
Канадский рынок хранения водорода
Ожидается, что рынок хранения водорода в Канаде будет устойчиво расти за счет увеличения инвестиций в производство чистого водорода, энергетическую инфраструктуру и транспортировку с низким содержанием углерода в таких провинциях, как Альберта, Британская Колумбия и Квебек. Растущее развитие водородных хабов, промышленных приложений и проектов в области возобновляемых источников энергии поддерживает спрос на масштабируемые решения для хранения. Кроме того, обильные возобновляемые источники энергии Канады, развитая инфраструктура природного газа и растущий акцент на экспорт водорода ускоряют инвестиции в передовые технологии хранения в промышленных и энергетических приложениях.
Рынок хранения водорода Мексики Insight
Рынок хранения водорода в Мексике демонстрирует постепенный рост, обусловленный растущим интересом к производству чистого водорода, промышленной декарбонизации и низкоуглеродной энергетической инфраструктуре. Созданные в стране нефтеперерабатывающие, химические, производственные и транспортные отрасли создают потенциальные приложения для технологий хранения водорода. Кроме того, растущие инвестиции в возобновляемые источники энергии и новые водородные проекты поддерживают спрос на надежные решения для хранения и распределения. Ожидается, что растущий интерес к водороду для промышленных процессов, мобильности и применения энергии будет способствовать дальнейшему развитию инфраструктуры хранения по всей Мексике.
Каковы основные компании на рынке хранения водорода в Северной Америке
Индустрия хранения водорода в Северной Америке в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Воздушные продукты и химикаты, Inc.(США)
- Линде ПЛК(Великобритания)
- Воздушная жидкость(Франция)
- Plug Power Inc.(США)
- Cummins Inc.(США)
- Chart Inc. (США)
- Квантовые топливные системы (США)
- Steelhead Composites, Inc. (США)
- Worthington Enterprises, Inc. (США)
- Ballard Power Systems Inc. (Канада)
- Bloom Energy, Inc. (США)
- Нель (Норвегия)
- Hexagon Purus (Норвегия)
- Hexagon Composites ASA (Норвегия)
- Baker Hughes Company (США)
- Exxon Mobil Corporation (США)
- Shell plc (Великобритания)
- Nucor Corporation (США)
- FirstElement Fuel, Inc. (США)
- ITM Power plc (Великобритания)
Каковы последние тенденции на рынке хранения водорода в Северной Америке
- В январе 2025 года Тихоокеанская северо-западная национальная лаборатория (PNNL) опубликовала оценку потенциала подземного хранения водорода в бухте Кука на Аляске, идентифицировав истощенные резервуары углеводородов в качестве потенциальных крупномасштабных мест хранения водорода и создав основу для дальнейшей характеристики и разработки участка. Исследование поддерживает расширение геологического хранения водорода за пределами обычных применений соляных пещер в Северной Америке.
- В апреле 2024 года PNNL подчеркнул прогресс в рамках программы SHASTA, которая разрабатывает технологии и методы подземного хранения водорода на существующих месторождениях хранения газа, включая соляные пещеры и водоносные горизонты. Программа изучает поведение резервуаров, взаимодействие водорода и природного газа, микробные эффекты и оперативные соображения для поддержки более широкого развертывания подземного хранения водорода в Соединенных Штатах.
- В июле 2023 года Министерство энергетики США инициировало проект по оценке целостности тюленей водородосодержащих пещер в постельной соли в формации Саладо в Пермском бассейне. Проект предназначен для оценки того, могут ли существующие солончаковые образования безопасно содержать водород, поддерживая развитие крупномасштабного подземного хранения водорода в Соединенных Штатах.
- В январе 2023 года PNNL и Sandia National Laboratories начали работу по оценке рисков с Seattle City Light и Портом Сиэтла для оценки крупномасштабных систем хранения водорода. В работе изучалось хранение сжатого водорода, жидкого водорода и жидкого органического водорода для приложений, включая транспортировку большой грузоподъемности, портовые операции, энергетическую устойчивость и будущее морское использование.
- В июне 2022 года Министерство энергетики США выдало кредитную гарантию в размере 504,4 млн долларов США для проекта Advanced Clean Energy Storage в Дельте, штат Юта, поддерживающего строительство крупномасштабного хранилища чистого водорода с использованием подземных соляных пещер. Проект сочетает в себе производство водорода с долгосрочным хранением и предназначен для поставки водорода для производства электроэнергии, что представляет собой крупное развитие инфраструктуры хранения водорода в Северной Америке.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 Введение
1.1 Цели исследования
1.2 Маркетологическое определение
1.3 ОБЗОР СЕВЕРНОЙ АМЕРИКИ ГИДРОГЕН СТОРОГИЙ МАРКЕТ
1.4 Ограничение
1.5 МАРКЕТЫ
2 МАРКЕТНАЯ СЕГМЕНТАЦИЯ
2.1 Приняты меры
2.2 ГЕОГРАФИЧЕСКАЯ СКОПА
2,3 года, присланные на обучение
2.4 КУРРЕНСИЯ И ПРИЧИНА
2.5 DBMR TRIPOD DATA VALIDATION
2.6 СТОРАГИЧЕСКАЯ ФОРМА ЖИЗНЕННОЙ КУРВЫ
2.7 МУЛЬТИВАРИАТНОЕ МОДЕЛЛирование
2.8 Первичное Интервью с ключевыми лидерами
2.9 DBMR MARKET POSITION GRID
2.1 МАРКЕТНЫЙ КОВЕРАЖНЫЙ ГРИД ПОЛЬЗОВАТЕЛЯ
2.11 DBMR MARKET CHALLENGE MATRIX
2.12 ВЕНДОР ДЕЛАЕТ АНАЛИЗИС
2.13 Данные ВАЖНО-ЭКСПОРТА
2.14 Вторичные источники
2.15 Предложения
3 ИСПОЛНИТЕЛЬНАЯ РЕЗЮМЕ
4 Премиум Впечатления
5 ИМПАКТ КОВИД-19 ПАНДЕМИЧЕСКИЙ НА СЕВЕРНОЙ АМЕРИКАНСКОЙ ГИДРОГЕННОЙ СТОРАЖНОЙ МАРКЕТ
5.1 АНАЛИЗ НА ИМПАКТ КОВИДА-19 НА МАРКЕТ
5.2 ПОСЛЕ COVID-19 И ГОСУДАРСТВЕННЫХ ИНИЦИАТИВОВ ПОДДЕРЖАТЬ СЕВЕРНУЮ АМЕРИКУ ГИДРОГЕНСКИЙ СТОРОГИЙ МАРКЕТ
5.3 СТРАТЕГИЧЕСКИЕ РЕШЕНИЯ ДЛЯ МАНУФАКТУРОВ ПОСЛЕ COVID-19 ДЛЯ ПОСТАНОВЛЕНИЯ КОМПЕТИВНЫХ РЫНКОВ
5.4 Ценовой эффект
5.5 ПРИМЕЧАНИЕ ПО ТРЕБОВАНИЮ
5.6 ПРИМЕЧАНИЕ НА СУПЛЕННОЙ ЦЕПЕ
5.7 ВЫВОД
6 МАРКЕТНЫЙ ОБЗОР
6.1 Водители
6.1.1 СНИЖЕНИЕ ТРЕБОВАНИЯ ДЛЯ ПОЛУЧШЕНИЯ ПОЛОЖЕНИЯ
6.1.2 ПОСТАНОВЛЕНИЕ В РЕЗУЛЬТАТЕ ДЛЯ АММОНИИ И МЕТАНОЛА
6.1.3 СВЯЗАННЫЕ ЗАГСЫ ГИДРОГЕННОЙ СТОРОГИ В ТРАНСПОРТНОМ ЗАЯВЛЕНИИ
6.2 УВЕДОМЛЕНИЯ
6.2.1 Ограниченная доступность гидроэнергетической инфраструктуры в развитых экономиках
6.2.2 СТРОИТЕЛЬНЫЕ ТЕХНИЧЕСКИЕ ТРЕБОВАНИЯ
6.3 Положения
6.3.1 Разработка новых заявок на водородные топливные элементы
6.3.2 РАЗВИТИЕ НОЛЬШЕГО СТОРАЖНОГО БАНКА ДЛЯ ТРАНСПОРТАЦИИ
6.4 Вызов
6.4.1 УСТАНОВЛЯЮЩАЯ ИНФРАСТРУКТУРА ДЛЯ ЭЛЕКТРИЧЕСКИХ КАРС В МЕХИКО
7 Северо-Америка ГИДРОГЕН СТОРАГЕ МАРКЕТ, СТОРОГИЧЕСКАЯ ФОРМА
7.1 Проверка
7.2 ФИЗИЧЕСКИЙ
7.2.1 Сжатый газ
7.2.2 ХОЛОДНЫЙ ИЛИ КРИО ПОЛУЧЕННЫЙ
7.2.3 Жидкий водород
7.3 Материальная основа
7.3.1 Химический гидроген
7.3.2 МЕЖДУНАРОДНАЯ ГИДРИДА
7.3.3 КОМПЛЕКС ГИДРИД
7.3.4 Жидкая органика
7.3.5 СОДЕРЖАНИЯ
8 Северная Америка ГИДРОГЕН СТОРАГЕ МАРКЕТ, СТОРОГИЙ ТИП
8.1 Проверка
8.2 Цилиндр
8.3 МЕРЧАНТ
8.4 На месте
8.5 На борту
9 Северная Америка ГИДРОГЕН СТОРАГЕ МАРКЕТ, ПО ДИСТРИБУЦИИ
9.1 Проверка
9.2 Пипелины
9.3 Производство на месте
9.4 Транспортный транспорт
10 Северо-Америка ГИДРОГЕН СТОРАГЕ МАРКЕТ, ПО ПРИМЕЧАНИЮ
10.1 Проверка
10.2 Стационарная власть
10.2.1 Генерация энергии
10.2.2 Термические системы
10.2.3 Энергетические системы
10.3 Непреодолимая сила
10.3.1 ТРУДНЫЕ КЛЕТЫ ДЛЯ ВЫХОДНОГО ГРУППА
10.3.2 ТОПЛИВЫЕ КЛЕТЫ ДЛЯ АВКСИЛИАРНОЙ ГЕНЕРАЦИИ СИЛ
10.3.3 ТЕЛЕФОРМИЧЕСКИЕ КОЛЛЕТЫ ДЛЯ ЭЛЕКТРОНИЧЕСКИХ РЕШЕНИЙ
10.4 Применение транспортирующей силы
10.4.1 Гидромобильные автобусы
10.4.2 ГИДРОГЕННЫЕ СИЛЫ ДЛЯ КЛИФТНЫХ ТРАКСОВ
10.4.3 ГИДРОГЕННЫЕ КРЕДИТНЫЕ БИКИ
10.4.4 Другие
11 Северо-Америка ГИДРОГЕН СТОРЕЙГ Маркет, Конец-пользователь
11.1 Проверка
11.2 Химические вещества
11.3 Отказ от нефти
11.4 Транспортировка
11.5 Промышленность
11.6 МЕТАЛЬНАЯ РАБОТА
11.7 Другие
12 Северо-Американский ГИДРОГЕННЫЙ РЫНОК СТРАНЫ
12.1 Северная Америка
12.2 США.
12.3 Канада
12.4 МЕХИКО
13 Североамериканский ГИДРОГЕННЫЙ СТОРАГОВЫЙ МАРКЕТ, КОМПАНИЯ ЛЭНДСКАП
13.1 КОМПАНИЯ ДЛЯ АНАЛИЗА: Северная Америка
13.2 МЕРГЕР И АККУИСИЦИЯ
13.3 ИССЛЕДОВАНИЯ
13.4 Новое развитие производства
13.5 Партнерство
14 СВОТ АНАЛИЗ
15 NORTH AMERICA HYDROGEN STORAGE MARKET, COMPANY PROFILE
15.1 Общие автомобили
15.1.1 КОМПАНИЯ СНАПШОТ
15.1.2 РЕВЕНУАЛЬНЫЙ АНАЛИЗ
15.1.3 Бренд Порфолио
15.1.4 Обновлено
15.2 Панасоническая корпорация
15.2.1 КОМПАНИЯ СНАПШОТ
15.2.2 РЕВЕННЫЙ АНАЛИЗ
15.2.3 Бренд Порфолио
15.2.4 Обновленные данные
15.3 Воздушные продукты и химикаты, ИНК
15.3.1 КОМПАНИЯ СНАПШОТ
15.3.2 РЕВЕННЫЙ АНАЛИЗ
15.3.3 ПРОДУКТ ПОРТФОЛИО
15.3.4 Обновленные данные
15.4 WORTHINGTON INDUSTRIES, INC.
15.4.1 КОМПАНИЯ СНАПШОТ
15.4.2 РЕВЕННЫЙ АНАЛИЗ
15.4.3 ПРОДУКТ ПОРТФОЛИО
15.4.4 Сроки обновления
15.5 Воздушная жидкость
15.5.1 КОМПАНИЯ СНАПШОТ
15.5.2 РЕВЕННЫЙ АНАЛИЗ
15.5.3 ПРОДУКТ ПОРТФОЛИО
15.5.4 Сроки обновления
15.6 Линде ПЛК
15.6.1 КОМПАНИЯ СНАПШОТ
15.6.2 РЕВЕННЫЙ АНАЛИЗ
15.6.3 ПРОДУКТ ПОРТФОЛИО
15.6.4 Сроки обновления
15.7 СТИЛХИДНЫЕ КОМПОСИТЫ, ИНК.
15.7.1 КОМПАНИЯ СНАПШОТ
15.7.2 ПРОДУКТ ПОРТФОЛИО
15.7.3 Обновлено
15.8 ГИДРОГЕННЫЕ КОМПОНЕНТЫ, ИНК.
15.8.1 КОМПАНИЯ СНАПШОТ
15.8.2 ПРОДУКТ ПОРТФОЛИО
15.8.3 Обновлено
15.9 ФУЭЛЬКЕЛЬНАЯ ЭНЕРГИЯ, ИНК.
15.9.1 КОМПАНИЯ СНАПШОТ
15.9.2 РЕВЕНУАЛЬНЫЙ АНАЛИЗ
15.9.3 ПРОДУКТ ПОРТФОЛИО
15.9.4 Обновленная информация
15.1 ГЕКСАГОНСКИЕ КОМПОСИТЫ АСА
15.10.1 КОМПАНИЯ СНАПШОТ
15.10.2 РЕВЕННЫЙ АНАЛИЗ
15.10.3 ПРОДУКТ ПОРТФОЛИО
15.10.4 Обновленная информация
15.11 ГИДРОГЕНИКА
15.11.1 КОМПАНИЯ СНАПШОТ
15.11.2 ПРОДУКТ ПОРТФОЛИО
15.11.3 Обновлено
15.12 LUXFER GAS CYLINDERS (A SUBSIDIARY OF LUXFER HOLDINGS PLC)
15.12.1 КОМПАНИЯ СНАПШОТ
15.12.2 РЕВЕННЫЙ АНАЛИЗ
15.12.3 ПРОДУКТ ПОРТФОЛИО
15.12.4 Обновлено
15.13 Мощная энергия С.А.
15.13.1 КОМПАНИЯ СНАПШОТ
15.13.2 РЕВЕННЫЙ АНАЛИЗ
15.13.3 ПРОДУКТ ПОРТФОЛИО
15.13.4 Обновлено
15.14 ПРОЦЕСС/КАНА ИНК.
15.14.1 КОМПАНИЯ СНАПШОТ
15.14.2 ПРОДУКТ ПОРТФОЛИО
15.14.3 Обновлено
15.15 Системы и решения по ТОСИБЕ ЭНЕРГИИ (СУБСИДИАРИЯ ТОСИБЫ)
15.15.1 КОМПАНИЯ СНАПШОТ
15.15.2 АНАЛИЗ РЕВЕНУА
15.15.3 ПРОДУКТ ПОРТФОЛИО
15.15.4 Обновленная информация
16 вопросов
17 Связанные поправки
Список таблиц
Список сказок
Таблица 1 ВАЖНЫЕ ДАННЫЕ ГИДРОГЕНА; ХС КОД: 280410 (USD THOUSAND)
Таблица 2 EXPORT DATA OF HYDROGEN; HS CODE: 280410 (USD THOUSAND)
СТАТЬЯ 3 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕНСКИЙ СТОРАГОВЫЙ МАРКЕТ, СТОРАГОВАЯ ФОРМА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 4 СЕВЕРНАЯ АМЕРИКА ПРАВИЛЬНЫЙ ПРОДУКТ В ГИДРОГЕНСКОЙ СТОРОГЕ, СТРАНА, 2018-2027 годы (ТРУССКИЕ ЮНИТЫ)
СТАТЬЯ 5 СЕВЕРНАЯ АМЕРИКА ПРАВИЛЬНЫЙ ПРОДУКТ В ГИДРОГЕНСКОЙ СТОРОГИ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 6 СЕВЕРНАЯ АМЕРИКА ФИЗИКАЛЬНАЯ В ГИДРОГЕНСКОЙ СТОРОГЕ МАРКЕТ, ФИЗИКАЛЬНАЯ СТОРОГА ФОРМА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 7 СЕВЕРНАЯ АМЕРИКА ПРЕДСТАВЛЯЕМЫЙ ПРОДУКТ В ГИДРОГЕНСКОЙ СТОРОГИ, СТРАНА, 2018-2027 гг.
СТАТЬЯ 8 СЕВЕРНАЯ АМЕРИКА ПРЕДСТАВЛЯЕМЫЙ ПРОДУКТ В ГИДРОГЕНСКОЙ СТОРАЖНОЙ МАРКЕ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 9 СЕВЕРНАЯ АМЕРИКА МАТЕРИАЛЬНАЯ БАЗА В ГИДРОГЕНСКОЙ СТОРАГЕ МАТЕРИАЛЬНАЯ СТОРАЖНАЯ ФОРМА, 2018-2027 (Миллион долларов США)
Таблица 10 Северо-Американский ГИДРОГЕННЫЙ СТОРАГОВЫЙ МАРКЕТ, СТОРАГИЧЕСКИЙ ТИП, 2018-2027 (Миллион долларов США)
СТАТЬЯ 11 СЕВЕРНАЯ АМЕРИКА КИЛИНДЕР В ГИДРОГЕНСКОЙ СТОРОГИ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 12 СЕВЕРНАЯ АМЕРИКАНСКАЯ МЕРЧАНТКА В ГИДРОГЕНСКОЙ СТОРОГЕ МАРКЕТ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 13 СЕВЕРНАЯ АМЕРИКА НА САЙТЕ В ГИДРОГЕННОЙ СТОРАЖНОЙ МАРКЕ, СТРАНА, 2018-2027 (Миллион долларов США)
14 NORTH AMERICA ON-BOARD IN HYDROGEN STORAGE MARKET, BY COUNTRY, 2018-2027 (USD MILLION)
СТАТЬЯ 15 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕНСКИЙ СТОРАГОВЫЙ МАРКЕТ, ДИСТРИБУЦИЯ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 16 СЕВЕРНАЯ АМЕРИКА ПИПЕЛИНЕС ТИП В ГИДРОГЕНСКОЙ СТОРОГИ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 17 СЕВЕРНАЯ АМЕРИКА НА САЙТЕ ПРОДУКЦИОННЫЙ ТИП В ГИДРОГЕНСКОЙ СТОРОГИ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 18 СЕВЕРНАЯ АМЕРИКА ТРАНСПОРТНЫЙ ТИП В ГИДРОГЕНСКОЙ СТОРОГИ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 19 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕНСКИЙ СТОРАГОВЫЙ МАРКЕТ, ПРИМЕЧАНИЕ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 20 СТАЦИОННАЯ ВЛАСТЬ СЕВЕРНОЙ АМЕРИКИ В ГИДРОГЕНСКОЙ СТОРОГИ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 21 СЕВЕРНАЯ АМЕРИКА ФИЛЛЕРС В ГИДРОГЕНСКОЙ СТОРАЖНОЙ МАТЕРИАЛЬНОЙ МАТЕРИАЛЬНОЙ СТОРОГИ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 22 СЕВЕРНАЯ АМЕРИКА ПОРТАБЛЬНАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРОГЕ МАркет, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 23 СЕВЕРНАЯ АМЕРИКА ПОРТАБЛЕВАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРОГЕ МАркет, ПО ПОРТАБЛЕМУ ВЛАСТИ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 24 СЕВЕРНАЯ АМЕРИКА ТРАНСПОРТАЦИОННАЯ ВЛАСТЬ ПРИМЕНЕНИЕ ГИДРОГЕНСКОЙ СТОРОГИ, СТРАНА, 2018-2027 (Миллион долларов США)
ПРИМЕЧАНИЕ 25 СЕВЕРНАЯ АМЕРИКА ТРАНСПОРТНАЯ ГИДРОГЕНСКАЯ СТОРОГИЧЕСКАЯ МАРКЕТНАЯ СТОРОГА, ПРИМЕЧАНИЕ ТРАНСПОРТАЦИОННОЙ ВЛАСТИ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 26 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГЕ МАРКЕТ, К концу-пользователь, 2018-2027 (Миллион долларов США)
СТАТЬЯ 27 СЕВЕРНАЯ АМЕРИКАНСКАЯ ХИМИЧЕСКАЯ КОМИССИЯ В ГИДРОГЕНСКОЙ СТОРАЖНОЙ МАРКЕ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 28 СЕВЕРНАЯ АМЕРИКА НЕФТЬ РЕФИНАЦИЯ В ГИДРОГЕНСКОЙ СТОРАЖНОЙ МАРКЕ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 29 Транспортировка Северной Америки в ГИДРОГЕНСКИЙ СТОРОГОВЫЙ МАРКЕТ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 30 СЕВЕРНАЯ АМЕРИКАНСКАЯ ИНДУСТРИЯ В ГИДРОГЕНСКОЙ СТОРАЖНОЙ МАРКЕ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 31 СЕВЕРНАЯ АМЕРИКА МЕТАЛЬ, РАБОТАЮЩАЯ В ГИДРОГЕНСКОЙ СТОРОГИ, СТРАНА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 32 ДРУГИЕ СЕВЕРНЫЕ АМЕРИКИ В ГИДРОГЕНСКОЙ СТОРОГИ, СТРАНА, 2018-2027 (Миллион долларов США)
Таблица 33 Северная Америка ГИДРОГЕН СТОРАГЕ МАРКЕТ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 34 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГЕ МАРКЕТ, 2018-2027 гг.
СТАТЬЯ 35 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЙСКИЙ МАРКЕТ, СТОРАГИЧЕСКАЯ ФОРМА 2018-2027 (Миллион долларов США)
СТАТЬЯ 36 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕНСКИЙ СТОРАГОВЫЙ МАРКЕТ, СТОРАГИЧЕСКАЯ ФОРМА 2018-2027 гг.
СТАТЬЯ 37 ФИЗИКА СЕВЕРНОЙ АМЕРИКИ В ГИДРОГЕНСКОЙ СТОРАЖНОЙ МАРКЕ, ФИЗИКАЛЬНАЯ СТОРОГА ФОРМА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 38 СЕВЕРНАЯ МАТЕРИАЛЬНАЯ МАТЕРИАЛЬНАЯ ОБЛАСТЬ В ГИДРОГЕНСКОЙ СТОРАГОВОЙ МАТЕРИАЛЬНОЙ МАТЕРИАЛЬНОЙ ФОРМЕ, 2018-2027 (Миллион долларов США)
Таблица 39 Северная Америка ГИДРОГЕН СТОРАГЕ МАРКЕТ, СТОРОГИЙ ТИП, 2018-2027 (Миллион долларов США)
Таблица 40 Североамериканский ГИДРОГЕННЫЙ СТОРАГОВЫЙ МАРКЕТ, ДИСТРИБУЦИЯ, 2018-2027 (Миллион долларов США)
Таблица 41 Североамериканский ГИДРОГЕНСКИЙ СТОРЕЙГОВЫЙ МАРКЕТ, ПРИМЕЧАНИЕ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 42 СЕВЕРНАЯ АМЕРИКАСКАЯ СТАЦИОННАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРОГНОЙ МАРКЕ, ПОСТАНЦИОННОЙ ПРИМЕНЕНИЮ ВЛАСТИ, 2018-2027 (Миллион долларов США)
ПРИМЕЧАНИЕ 43 СЕВЕРНАЯ АМЕРИКА ПОРТАБЛЬНАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРОГИ, ПО ПОРТАБЛЕМУ ВЛАСТИ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 44 СЕВЕРНАЯ АМЕРИКА ТРАНСПОРТАЦИОННАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРОГИ, ПРИМЕЧАНИЕ ТРАНСПОРТАЦИОННОЙ ВЛАСТИ, 2018-2027 (Миллион долларов США)
Таблица 45 Северная Америка ГИДРОГЕН СТОРАЖ МАРКЕТ, К концу-пользователь, 2018-2027 (Миллион долларов США)
СТАТЬЯ 46 ГИДРОГЕНСКИЙ СТОРАЖНЫЙ МАРКЕТ США, СТОРАГИЧЕСКАЯ ФОРМА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 47 ГИДРОГЕНСКАЯ СТОРАЖНАЯ МАРКЕТКА США, СТОРАЖНАЯ ФОРМА, 2018-2027 гг.
СТАТЬЯ 48 ФИЗИКАЛЬНЫЙ В ГИДРОГЕНСКОЙ СТОРОГЕ МАРКЕТ, ФИЗИКАЛЬНАЯ СТОРОГИЧЕСКАЯ ФОРМА, 2018-2027 (Миллион долларов США)
СТАТЬЯ 49 МАТЕРИАЛЬНАЯ ОБЛАСТЬ США В ГИДРОГЕНСКОЙ СТОРАГОВОЙ МАРКЕ, МАТЕРИАЛЬНАЯ СТОРАЖНАЯ ФОРМА, 2018-2027 (Миллион долларов США)
Таблица 50 US HYDROGEN STORAGE MARKET, BY STORAGE TYPE, 2018-2027 (Миллион долларов США)
СТАТЬЯ 51 ГИДРОГЕНСКИЙ СТОРАЖНЫЙ МАРКЕТ США, ДИСТРИБУЦИЯ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 52 ГИДРОГЕНСКИЙ СТОРОГИЙ МАРКЕТ США, ПРИМЕЧАНИЕ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 53 Стационарная власть США в ГИДРОГЕНСКОЙ СТОРОГИЧЕСКОЙ МАРКЕ, СТАТАРНОЕ ПРИМЕНЕНИЕ ВЛАСТИ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 54 США ПОРТАБЛЕВАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРОГЕ МАРКЕТ, ПО ПОРТАБЛЕМУ ВЛАСТИ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 55 Транспортная сила США в ГИДРОГЕНСКОЙ СТОРОГЕ, ПРИМЕЧАНИЕ ТРАНСПОРТАЦИОННОЙ ВЛАСТИ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 56 ГИДРОГЕНСКИЙ СТОРАЖНЫЙ МАРКЕТ США, ПОСЛЕДНИК, 2018-2027 (Миллион долларов США)
Таблица 57 CANADA HYDROGEN STORAGE MARKET, BY STORAGE FORM 2018-2027 (Миллион долларов США)
СТАТЬЯ 58 КАНАДСКИЙ ГИДРОГЕННЫЙ СТОРАГОВЫЙ МАРКЕТ, СТОРАГОВАЯ ФОРМА 2018-2027 гг.
Таблица 59 КАНАДА ФИЗИКАЛЬНАЯ В ГИДРОГЕНСКОЙ СТОРОГЕ МАРКЕТ, ФИЗИКАЛЬНАЯ СТОРОГА ФОРМА, 2018-2027 (Миллион долларов США)
TABLE 60 CANADA MATERIAL BASED IN HYDROGEN STORAGE MARKET, BY MATERIAL BASED STORAGE FORM, 2018-2027 (USD MILLION)
Таблица 61 CANADA HYDROGEN STORAGE MARKET, BY STORAGE TYPE, 2018-2027 (Миллион долларов США)
Таблица 62 CANADA HYDROGEN STORAGE MARKET, BY DISTRIBUTION, 2018-2027 (Миллион долларов США)
Таблица 63 CANADA HYDROGEN STORAGE MARKET, ПРИМЕЧАНИЕ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 64 КАНАДСКАЯ СТОЯТЕЛЬНАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРАГОВОЙ МАРКЕТ, СТОЯНИЧЕСКАЯ ВЛАСТЬ, 2018-2027 (Миллион долларов США)
65 CANADA PORTABLE POWER IN HYDROGEN STORAGE MARKET, BY PORTABLE POWER APPLICATION, 2018-2027 (USD MILLION)
СТАТЬЯ 66 КАНАДА ТРАНСПОРТАЦИОННАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРАЖНОЙ МАРКЕ, ПЕРЕМЕНЕНИЕ ТРАНСПОРТАЦИОННОЙ ВЛАСТИ, 2018-2027 (Миллион долларов США)
67 CANADA HYDROGEN STORAGE MARKET, BY END-USER, 2018-2027 (USD MILLION)
Таблица 68 MEXICO HYDROGEN STORAGE MARKET, BY STORAGE FORM 2018-2027 (Миллион долларов США)
Таблица 69 MEXICO HYDROGEN STORAGE MARKET, By STORAGE FORM 2018-2027
СТАТЬЯ 70 МЕХИКОФИЗИКАЛЬНЫЙ В ГИДРОГЕНСКОЙ СТОРОГЕ МАРКЕТ, ФИЗИКАЛЬНАЯ СТОРОГИЧЕСКАЯ ФОРМА, 2018-2027 (Миллион долларов США)
71 MEXICO MATERIAL BASED IN HYDROGEN STORAGE MARKET, BY MATERIAL BASED STORAGE FORM, 2018-2027
Таблица 72 MEXICO HYDROGEN STORAGE MARKET, BY STORAGE TYPE, 2018-2027 (Миллион долларов США)
Таблица 73 MEXICO HYDROGEN STORAGE MARKET, BY DISTRIBUTION, 2018-2027 (Миллион долларов США)
Таблица 74 MEXICO HYDROGEN STORAGE MARKET, BY APPLICATION, 2018-2027 (Миллион долларов США)
СТАТЬЯ 75 МЕХИКОСТАНЦИОННАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРАГОВОЙ МАРКЕ, СТАЦИАЛЬНОЕ ПРИМЕНЕНИЕ ВЛАСТИ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 76 МЕХИКО ПОРТАБЛЕВАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРОГИ, ПО ПОРТАБЛЕМУ ВЛАСТИ, 2018-2027 (Миллион долларов США)
СТАТЬЯ 77 МЕКСИКОВСКАЯ ТРАНСПОРТАЦИОННАЯ ВЛАСТЬ В ГИДРОГЕНСКОЙ СТОРОГНОЙ МАРКЕ, ПРИМЕЧАНИЕ ТРАНСПОРТАЦИОННОЙ ВЛАСТИ, 2018-2027 (Миллион долларов США)
78 MEXICO HYDROGEN STORAGE MARKET, BY END-USER, 2018-2027 (USD MILLION)
Список рисунков
Список фигур
ФИГРАФИЯ 1 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: СЕГМЕНТАЦИЯ
ФИГРА 2 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: ТРИАНГУЛЯЦИЯ ДАННЫХ
ФИГРА 3 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГЕ МАРКЕТ: ДРОК АНАЛИЗИС
ФИГРА 4 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: РЕГИОНАЛЬНЫЙ ПРОМЫШЛЕННЫЙ АНАЛИЗ
ФИГРА 5 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: КОМПАНИЯ ИССЛЕДОВАНИЕ АНАЛИЗА
ФИГРА 6 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: СТОРАГИЧЕСКАЯ ФОРМИЧЕСКАЯ ЛИННАЯ КУРВА
ФИГРА 7 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: ИНТЕРВЬЮ-ДЕМОГРАФИКА
ФИГРА 8 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: ДБМР МАРКЕТ ПОСИЦИОННЫЙ ГРИД
ФИГРА 9 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГОВЫЙ МАРКЕТ: МАРКЕТНЫЙ КОВЕРАЖНЫЙ ГРИД
ФИГРА 10 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: МАРКЕТНЫЙ МАТРИКС
ФИГРА 11 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГЕ МАРКЕТ: ВЕНДОР ШАРЕ АНАЛИЗИС
ФИГРА 12 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: СЕГМЕНТАЦИЯ
ФИГРА 13 УНИЧТОЖЕНИЕ ГИДРОГЕНСКОЙ СТОРОГИ ТРАНСПОРТАЦИОННОЙ ПРИМЕЧАНИЯ ТРАНСПОРТНЫХ ТРАНСПОРТНЫХ БАНКОВ ОПРЕДЕЛЯЕТСЯ ДЛЯ ВНИМАНИЯ СЕВЕРНОЙ АМЕРИКАНСКОЙ ГИДРОГЕННОЙ СТОРОГИ В ЗАКОНОДАТЕЛЬНОМ ПЕРИОДЕ 2020-2027 годов
ФИГРАФИЯ 14 ФИЗИЧЕСКОЕ ОБЯЗАТЕЛЬСТВО ОБЯЗАТЕЛЬНО ДОСТАВЛЯЕТСЯ ДЛЯ ЛАРГЕСТИЧЕСКОГО ДЕЯТЕЛЬСТВА СЕВЕРНОЙ АМЕРИКАНСКОЙ ГИДРОГЕННОЙ СТОРОГИ В 2020 и 2027 годах
ФИГРА 15 ВОДИТЕЛЕЙ, РЕСТРАИНТОВ, ПОСЛЕДОВАТЕЛЬСТВ И ЗАЯВЛЕНИЕ СЕВЕРНОЙ АМЕРИКИ ГИДРОГЕННЫЙ СТОРОЖНЫЙ МАРКЕТ
ФИГРА 16 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: СТОРАГИЧЕСКАЯ ФОРМА, 2019
ФИГРА 17 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: СТОРАГИЧЕСКИЙ ТИП, 2019
ФИГРАФИЯ 18 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕН СТОРАГИЧЕСКИЙ МАРКЕТ: ПО ДИСТРИБУЦИИ, 2019
ФИГРАФИЯ 19 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕНСКИЙ СТОРАГОВЫЙ МАРКЕТ: ПРИМЕЧАНИЕ, 2019
ФИГРА 20 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕНСКИЙ СТОРАГОВЫЙ МАРКЕТ: ПУТЕШЕСТВЕННЫЙ ПРОЦЕСС, 2019
ФИГРА 21 СЕВЕРНАЯ АМЕРИКА РЕФРАКТОРИИ МАРКЕТ: СНАПШОТ (2019)
ФИГРА 22 СЕВЕРНАЯ АМЕРИКА РЕФРАКТОРИЙ МАРКЕТ: СТРАНА (2019)
ФИГРА 23 СЕВЕРНАЯ АМЕРИКА РЕФРАКТОРИИ МАРКЕТ: ПО СТРАНЕ (2020 и 2027)
ФИГРА 24 СЕВЕРНАЯ АМЕРИКА РЕФРАКТОРИЙ МАРКЕТ: ПО СТРАНЕ (2019 и 2027)
ФИГРА 25 СЕВЕРНАЯ АМЕРИКА РЕФРАКТОРИЙ МАРКЕТ: ПО ТИПУ (2020-2027)
ФИГРА 26 СЕВЕРНАЯ АМЕРИКА ГИДРОГЕНСКИЙ СТОРАГОВЫЙ МАРКЕТ: КОМПАНИЯ ДЛЯ 2019 (%)

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











