


Сегментация рынка промышленных котлов Северной Америки, по методам трубки (котлы для пожарной трубы, котлы для водяной трубы), паровое давление (котлы высокого давления, котлы среднего давления и котлы низкого давления), паровое использование (котлы для обработки угля, котлы для сжигания нефти, котлы для сжигания газа, котлы для биомассы и другие), тип продукта (конденсаторный котел для горячей воды, интегрированный конденсаторный паровой котел, паровой котел для сплита, паровой котел для сплита, паровой котел для нагревания электроэнергии, электрические котлы для горячей воды и другие), мощность котла (10-150 л.с., 151 -300 л.с. и 301 - 600 л.с.), промышленность (пищевая промышленность, пивоварни, прачечные и чистящие фирмы, строительство, фармацевтика, автомобильная, целлюлозно-бумажная промышленность, больницы, сельское хозяйство, упаковка и другие) - тенденции отрасли и прогноз до 2033 года
Каковы размеры и темпы роста рынка промышленных котлов Северной Америки
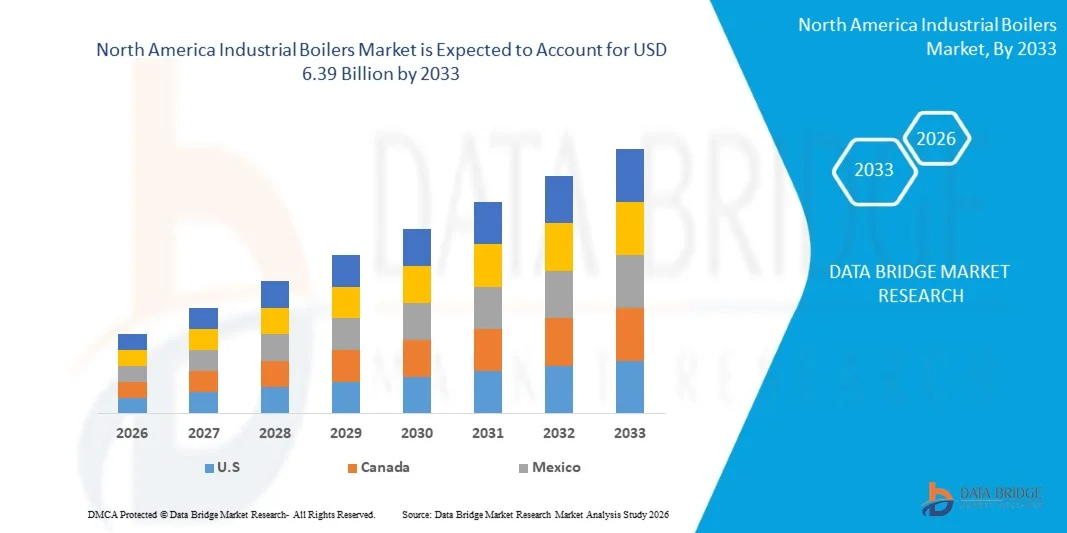
- Согласно анализу Data Bridge Market Research, рынок промышленных котлов в Северной Америке был оценен как самый высокий.$4,04 млрд. в 2025 годуи, по прогнозам, достигнет$6,39 млрд. к 2033 годуРастущий в aCAGR 5,90% с 2026 по 2033 год.
- Рынок испытывает последовательный рост, обусловленный растущим спросом на энергоэффективные промышленные системы отопления, замену устаревшей котельной инфраструктуры и расширение применения в химической и нефтехимической промышленности, пищевой промышленности и производстве напитков, целлюлозно-бумажной промышленности и металлообрабатывающей промышленности.
- Все большее внимание уделяется промышленной энергоэффективности, более строгим требованиям к выбросам и модернизации производственных мощностей в США, Канаде и Мексике, что побуждает отрасли внедрять передовые котельные технологии. Неконденсирующие котлы продолжают служить высокотемпературным промышленным приложениям, в то время как электрификация, более чистое топливо и интеллектуальные системы управления котлами создают возможности для повышения эксплуатационной эффективности и сокращения выбросов.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $4,04 млрд
- Ожидаемая рыночная стоимость (2033): $6,39 млрд.
- Прогноз CAGR (2026–2033): 5,90%
- Страна-лидер в 2025 году: США
- Самая быстрорастущая страна: Мексика
Каковы основные выводы рынка промышленных котлов Северной Америки
- Соединенные Штаты доминировали на рынке промышленных котлов Северной Америки с самой большой долей выручки в 82% в 2025 году, поддерживаемой установленной промышленной инфраструктурой, продолжающейся заменой котлов и спросом со стороны химической, пищевой и обрабатывающей промышленности.
- Мексика, как ожидается, будет самой быстрорастущей страной с CAGR 4,2% с 2026 по 2033 год, чему способствует промышленное расширение и растущий спрос на эффективные системы генерации пара.
- Сегмент трубных котлов-носителей возглавил рынок с долей 47% в 2025 году, что обусловлено их экономической эффективностью, более простой конструкцией и пригодностью для промышленных паровых установок малой и средней мощности.
- Водонапорные котлы являются наиболее быстро растущим типом трубок, прогнозируемым для регистрации CAGR в 4,5%, что отражает всплеск спроса на производство пара высокого давления и высокой емкости.
- Сегмент котлов среднего давления доминировал в категории давления потока с долей выручки 42% в 2025 году, во главе с его широким применением в обрабатывающей и перерабатывающей промышленности.
- Процессные котлы составили 58% доли рынка в 2025 году, что предпочтительнее из-за большого спроса на контролируемый пар в производственных процессах.
- Сегмент котлов на биомассе является самой быстрорастущей категорией типа топлива с CAGR 8,4%, что обусловлено растущим промышленным интересом к возобновляемым видам топлива и низкоуглеродным технологическим нагреванием.
Сфера охвата и сегментация рынка промышленных котлов Северной Америки
|
Атрибуты |
Индустриальные котлы Северной Америки - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке промышленных котлов Северной Америки
- Промышленные объекты по всей Северной Америке все чаще внедряют высокоэффективные и низкоэмиссионные котельные системы для снижения расхода топлива, эксплуатационных расходов и выбросов в атмосферу при сохранении надежной генерации пара.
- Например, в ноябре 2024 года Vicinity Energy ввела в эксплуатацию электрический котел промышленного масштаба мощностью 42 МВт на своем предприятии в Кембридже, штат Массачусетс, что позволило производить безуглеродную тепловую энергию и продемонстрировало растущее внедрение электрифицированной промышленной паровой генерации в Северной Америке.
- Усовершенствованные системы управления сжиганием, рекуперация тепла, технологии конденсации и автоматизированный мониторинг все чаще интегрируются в промышленные котельные системы для повышения тепловой эффективности и оптимизации использования топлива.
- Производители и промышленные операторы также изучают электрификацию, биомассу и гибкие топливные технологии в качестве альтернативы обычным котлам, работающим на ископаемом топливе, особенно там, где цели сокращения выбросов и перехода на энергию становятся все более важными.
- Например, в октябре 2024 года Министерство энергетики США наградило Vikrell Electric Boiler & Microgrid System компании Kohler более чем на 588 000 долларов США за Фазу 1, поддерживающую установку электрических котлов наряду с солнечной батареей мощностью 21 МВт и аккумуляторной системой мощностью 20,5 МВт на своем производственном объекте в Аризоне, с предполагаемым сокращением выбросов CO2 на 7865 метрических тонн в год.
- Поскольку производители отдают приоритет энергоэффективности, сокращению выбросов и эксплуатационной надежности, внедрение передовых котельных технологий, как ожидается, ускорится, укрепив высокоэффективные и цифровые системы в качестве важных компонентов современной промышленной парогенерации.
Каковы основные драйверы рынка промышленных котлов Северной Америки
- Расширение производства, химических веществ, пищевой промышленности, целлюлозно-бумажной промышленности и других энергоемких отраслей промышленности увеличивает спрос на надежные промышленные паровые и технологические системы отопления по всей Северной Америке.
- Например, в июне 2024 года Министерство энергетики США предложило финансирование проекта по модернизации газового парового котла на заводе Dow Chemical в Чарльстоне, Западная Вирджиния, с использованием технологии термохимического хранения энергии, ориентированной на более эффективную выработку технологического пара и демонстрирующей продолжающиеся инвестиции в модернизацию промышленных паровых систем.
- Повышение внимания регулирующих органов к контролю за твердыми частицами, оксидами азота, диоксидом серы, ртутью, хлоридом водорода и угарным газом побуждает промышленные предприятия модернизировать котлы и связанные с ними системы контроля выбросов.
- Например, в октябре 2024 года Министерство энергетики США присудило Колеру более 588 000 долларов США за 1-ю фазу своей системы электрических котлов Vikrell и микросетей в Каса-Гранде, штат Аризона, с запланированной системой, которая, как ожидается, сократит выбросы CO2 при нагревании процессов на 7865 метрических тонн в год и заменит использование газовых котлов электрическими котлами.
- Поскольку промышленное производство требует надежного технологического тепла и оборудования, одновременно стремясь к повышению энергоэффективности и соблюдению требований к выбросам, ожидается, что инвестиции в современные, эффективные и низкоэмиссионные промышленные котельные системы останутся важным драйвером рынка.
Какие факторы препятствуют росту рынка промышленных котлов Северной Америки
- Передовые промышленные котлы требуют значительных первоначальных инвестиций для замены оборудования, проектирования, установки, контроля, систем сгорания и технологий управления выбросами, создавая финансовые барьеры для небольших объектов.
- Например, в апреле 2024 года Министерство энергетики США отметило, что модернизация существующих крупных зданий системами электрификации котлов представляет большие проблемы, чем новое строительство, подчеркнув технические и интеграционные затраты, связанные с заменой существующей инфраструктуры котлов на ископаемом топливе.
- Экономическая проблема усиливается, когда объекты должны заменить функционирующие устаревшие котлы до конца их полезного срока службы, поскольку операторы должны сбалансировать капитальные затраты с долгосрочной экономией топлива и технического обслуживания.
- Например, в октябре 2024 года Министерство энергетики США объявило о выделении 5 миллионов долларов США на пять проектов промышленной электрификации, отметив, что интеграция новых технологий электрического технологического нагрева в объекты, спроектированные вокруг обычных систем отопления, остается серьезной проблемой.
- Высокие требования к капиталу, длительные сроки установки и сложность интеграции новых котлов с существующей паровой инфраструктурой продолжают бросать вызов проектам замены, особенно для небольших промышленных объектов и чувствительных к затратам производственных операций.
Как сегментируется рынок промышленных котлов Северной Америки
Рынок промышленных котлов Северной Америки сегментирован на основе методов труб, давления пара, использования пара, типа топлива, типа продукта, мощности котла и промышленности.
- Методы Tubing
На основе методов трубирования рынок промышленных котлов Северной Америки сегментирован на котлы пожарных труб и котлы водяных труб. Сегмент трубных котлов-носителей доминировал на рынке с долей 47% в 2025 году из-за их экономической эффективности, более простой конструкции и пригодности для промышленных паровых установок малой и средней мощности. Эти котлы широко используются в пищевой промышленности, здравоохранении, упаковке, прачечных и небольших производственных объектах. Сравнительно простые требования к эксплуатации и техническому обслуживанию делают их привлекательными для промышленных объектов, ищущих надежную парогенерацию. Системы пожарных труб также могут быть установлены в виде упакованных блоков, что снижает сложность установки и время простоя. Их способность поддерживать умеренные требования к пару делает их пригодными для широкого спектра промышленных операций.
Сегмент водопроводных котлов, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 4,5% в течение прогнозируемого периода, что обусловлено растущим спросом на производство пара высокого давления и высокой емкости. Эти котлы циркулируют воду через трубы, подверженные воздействию горячих газов сгорания, что позволяет им эффективно работать в сложных промышленных условиях. Они особенно подходят для крупных производственных предприятий, химических предприятий, целлюлозно-бумажных операций и других энергоемких применений. Системы водопроводных труб могут обеспечить больший выход пара и поддерживать передовые технологии сжигания и контроля выбросов. Повышение модернизации промышленных объектов стимулирует замену традиционных систем на более эффективные конфигурации котлов. Их пригодность для требовательных паровых нагрузок еще больше усиливает принятие среди крупных промышленных пользователей.
- Паровое давление
На основе парового давления рынок промышленных котлов Северной Америки сегментирован на котлы высокого давления, котлы среднего давления и котлы низкого давления. Сегмент котлов среднего давления доминировал на рынке с долей 42% в 2025 году, чему способствовала его широкая применимость в обрабатывающей и перерабатывающей промышленности. Эти котлы обеспечивают достаточное давление пара для пищевой промышленности, фармацевтического производства, автомобилестроения, упаковки и общего промышленного отопления. Их эксплуатационные характеристики позволяют предприятиям сбалансировать требования к пару с топливной эффективностью и эксплуатационными расходами. Системы среднего давления также совместимы с широким спектром промышленных парораспределительных сетей. Их универсальность делает их пригодными для объектов, которые не требуют чрезвычайно высокого давления, связанного со специализированными тяжелыми промышленными приложениями.
Сегмент котлов высокого давления, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 4,5% в течение прогнозируемого периода, что обусловлено растущими требованиями к высокотемпературному технологическому пару и крупномасштабным промышленным операциям. Котельные высокого давления способны поддерживать требовательные тепловые процессы, обеспечивая при этом значительную выходную мощность пара. Они особенно подходят для химической обработки, целлюлозы и бумаги, автомобилестроения и других энергоемких применений. Повышение промышленной автоматизации и оптимизация процессов способствуют внедрению котлов, способных поддерживать стабильное давление при переменных нагрузках. Современные системы высокого давления также могут включать в себя передовые системы управления сжиганием и технологии рекуперации тепла. Промышленные операторы все чаще заменяют стареющее оборудование системами, обеспечивающими повышенную эффективность и эксплуатационную надежность.
- Использование Steam
На основе использования пара рынок промышленных котлов Северной Америки сегментирован на технологические котлы, коммунальные котлы и морские котлы. Сегмент технологических котлов доминировал на рынке с долей 58% в 2025 году из-за большого спроса на контролируемый пар в производственных процессах. Процессные котлы широко используются для отопления, сушки, стерилизации, приготовления пищи, химической обработки и другой производственной деятельности. Пищевая, фармацевтическая, целлюлозно-бумажная и химическая промышленность являются важными пользователями технологического пара. Эти системы обеспечивают надежную тепловую энергию, необходимую для непрерывных и контролируемых промышленных операций. Их способность обеспечивать стабильное качество пара поддерживает эффективность производства и качество продукции.
Сегмент коммунальных котлов, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 4,8% в течение прогнозируемого периода, чему будет способствовать растущий спрос на централизованную парогенерацию и интегрированные промышленные энергетические системы. Полезные котлы используются там, где объекты требуют значительной и непрерывной тепловой энергии для нескольких операций. Их интеграция с комбинированными тепловыми и энергетическими системами может улучшить общее использование энергии и уменьшить потери. Промышленные объекты все чаще оценивают централизованные паровые системы в рамках более широких программ модернизации энергоэффективности. Достижения в области управления сжиганием, рекуперации тепла и технологий управления выбросами улучшают производительность коммунальных котельных систем. Растущие инвестиции в крупные производственные мощности создают дополнительные требования к надежной генерации паров.
- Тип топлива
На основе типа топлива рынок промышленных котлов Северной Америки сегментирован на угольные котлы, нефтяные котлы, газовые котлы, котлы на биомассе и другие. Сегмент газовых котлов доминировал на рынке с долей 56,5% в 2025 году, поддерживаемый широкой доступностью природного газа, установленной инфраструктурой распределения и сравнительно меньшими выбросами, чем обычные угольные системы. Котельные природного газа широко используются в пищевой промышленности, производстве, фармацевтике, автомобилестроении и химической промышленности. Они обеспечивают надежную генерацию пара и могут эффективно реагировать на изменение требований к промышленной нагрузке. Современные газовые системы все чаще включают в себя передовые горелки и автоматизированные средства управления сжиганием для повышения эффективности. Их совместимость с существующей промышленной энергетической инфраструктурой также поддерживает проекты замены и модернизации.
Сегмент котлов на биомассе, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR в 8,4% в течение прогнозируемого периода, что обусловлено растущим промышленным интересом к возобновляемым видам топлива и низкоуглеродным технологическим нагреванием. Котельные биомассы могут использовать остатки древесины, сельскохозяйственные отходы и другие возобновляемые органические материалы в качестве источников топлива. Их внедрение особенно актуально для отраслей, которые генерируют остатки биомассы в рамках собственных производственных процессов. Целлюлозно-бумажная промышленность, сельское хозяйство, пищевая промышленность и деревообрабатывающая промышленность обеспечивают благоприятное применение для систем, работающих на биомассе. Растущие инициативы по декарбонизации побуждают промышленных операторов оценивать возобновляемые альтернативы обычным ископаемым видам топлива. Улучшения в технологиях сжигания, обращения с топливом и контроля выбросов повышают практичность систем биомассы.
- Тип продукта
На основе типа продукции рынок промышленных котлов Северной Америки сегментирован на конденсирующий котел горячей воды, интегрированный конденсирующий котел горячей воды, интегрированный конденсирующий паровой котел, сплит-конденсирующий паровой котел, электрический паровой котел с подогревом, электрические котлы горячей воды и другие. Сегмент конденсационных котлов с горячей водой доминировал на рынке с долей 31% в 2025 году, чему способствовал растущий спрос на энергоэффективные технологии отопления. Конденсационные котлы восстанавливают дополнительное тепло от выхлопных газов, которые в противном случае были бы потеряны через дымоход. Эта технология может улучшить использование топлива и снизить эксплуатационные расходы в подходящих промышленных приложениях. Системы конденсации горячей воды все чаще рассматриваются в ходе проектов модернизации и замены котлов. Их компактная конфигурация и совместимость с расширенными элементами управления также поддерживают внедрение.
Сегмент паровых котлов с электрическим нагревом, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 6,0% в течение прогнозируемого периода, что обусловлено увеличением промышленной электрификации и усилиями по сокращению прямого сжигания ископаемого топлива. Электрические паровые котлы генерируют тепловую энергию без выбросов сгорания на месте, что делает их пригодными для объектов, осуществляющих стратегии низкоуглеродного нагрева. Они также могут обеспечить высокую контролируемую выходную мощность пара для приложений, требующих точного управления температурой. Увеличение доступности возобновляемой электроэнергии улучшает потенциальные экологические преимущества электрического технологического отопления. Их компактная конфигурация может быть выгодной для объектов, где пространство и гибкость установки являются важными соображениями. Промышленные программы декарбонизации побуждают производителей оценивать электрические альтернативы обычным газовым системам.
- Мощность Boiler Horsepower
На основе мощности котла рынок промышленных котлов Северной Америки разделен на 10-150 BHP, 151-300 BHP и 301-600 BHP. Сегмент мощностью 10-150 л.с. доминировал на рынке с долей 32% в 2025 году, благодаря его широкому применению на объектах с умеренными требованиями к пару. Эти котлы обычно используются в пищевой промышленности, фармацевтике, прачечных, медицинских учреждениях, упаковке и небольших производственных операциях. Их относительно компактная конфигурация облегчает их установку на существующих промышленных объектах. Более низкие требования к оборудованию и установке также делают этот диапазон мощности привлекательным для небольших и средних операторов. Системы обеспечивают достаточный пар для отопления, очистки, стерилизации и отдельных производственных процессов.
Сегмент мощностью 301-600 л.с., по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 4,8% в течение прогнозируемого периода, что обусловлено растущим спросом на производство высокопроизводительного пара на крупных промышленных объектах. Эти котлы подходят для операций, требующих значительного и непрерывного выхода пара. Они все чаще используются на крупных производственных объектах, целлюлозно-бумажных заводах, нефтехимических операциях и других энергоемких отраслях. Промышленная модернизация поощряет операторов к замене старых высокопроизводительных систем более эффективным оборудованием. Передовые системы управления сжиганием и технологии рекуперации тепла могут еще больше улучшить производительность этих более крупных котельных систем. Расширение производственных мощностей создает дополнительный спрос на надежную высокопроизводительную парогенерацию.
- Отрасль
На основе промышленности рынок промышленных котлов Северной Америки сегментирован в пищевую промышленность, пивоваренные заводы, прачечные и клининговые фирмы, строительные, фармацевтические, автомобильные, целлюлозно-бумажные, больницы, сельское хозяйство, упаковку и другие. Сегмент пищевой промышленности доминировал на рынке с долей 24% в 2025 году, чему способствовали обширные потребности в технологическом паре для приготовления пищи, отопления, стерилизации, очистки и санитарии. Объекты пищевой промышленности требуют надежной тепловой энергии для поддержания качества производства и удовлетворения строгих гигиенических требований. Промышленные котлы используются для переработки молочных продуктов, переработки мяса, производства хлебобулочных изделий, производства напитков и приготовленных продуктов питания. Растущий спрос на переработанные и упакованные продукты питания способствует расширению и модернизации производственных мощностей. Энергоэффективные котельные системы также могут помочь производителям продуктов питания управлять эксплуатационными расходами и выбросами.
Сегмент целлюлозно-бумажной промышленности, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 5,3% в течение прогнозируемого периода, что обусловлено существенными требованиями к пару во время операций по переработке целлюлозы и производству бумаги. Пар широко используется для сушки, нагрева, испарения и других энергоемких процессов на бумажных фабриках. Современные котельные системы могут помочь предприятиям улучшить использование топлива при поддержке непрерывных высокотемпературных производственных требований. Замена устаревшей паровой инфраструктуры создает дополнительный спрос на эффективные промышленные котельные технологии. Производители целлюлозы и бумаги также оценивают биомассу и отходы для повышения энергетической устойчивости. Интеграция передовых систем управления и технологий рекуперации тепла еще больше повышает производительность котла на этих объектах.
В какой стране находится наибольшая доля рынка промышленных котлов Северной Америки
- Соединенные Штаты доминировали на рынке промышленных котлов Северной Америки с самой большой долей дохода 824% в 2025 году, поддерживаемой установленной промышленной инфраструктурой, продолжающейся заменой котлов и спросом со стороны химической, пищевой и обрабатывающей промышленности.
- Страна также выигрывает от значительных инвестиций в химикаты и нефтехимию, переработку пищевых продуктов.целлюлоза и бумагаи других промышленных применений, наряду с растущей заменой устаревшей котельной инфраструктуры. Растущий акцент на энергоэффективность, технологии с низким уровнем выбросов и модернизацию промышленных объектов продолжает поддерживать лидирующие позиции США на рынке промышленных котлов Северной Америки.
Канадский рынок промышленных котлов Insight
Ожидается, что на канадском рынке промышленных котлов будет наблюдаться устойчивый рост, обусловленный увеличением инвестиций в пищевую промышленность, целлюлозно-бумажную промышленность, химическое производство и другую промышленную деятельность. Растущий спрос на эффективные парогенерационные системы, замена устаревшей котельной инфраструктуры и растущее внедрение более чистых и основанных на биомассе технологий поддерживают расширение регионального рынка. Кроме того, акцент правительства на сокращение промышленных выбросов, энергоэффективность и устойчивые технологии побуждает производителей модернизировать существующие котельные системы и внедрять передовые решения.
Рынок промышленных котлов Мексики Insight
Рынок промышленных котлов Мексики быстро растет, что обусловлено расширением производственной деятельности, увеличением промышленных инвестиций и растущим спросом на надежные системы генерации пара. Растущее развитие промышленных объектов и увеличение активности в обрабатывающей промышленности, пищевой промышленности, химической промышленности и других энергоемких отраслях значительно повышают спрос на рынке. Кроме того, модернизация существующей промышленной инфраструктуры, растущее внедрение энергоэффективных котельных технологий и необходимость надежного технологического отопления позиционируют Мексику как один из самых быстрорастущих рынков для промышленных котлов в Северной Америке.
Какие крупнейшие компании на рынке промышленных котлов Северной Америки
Индустрия промышленных котлов Северной Америки в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Babcock & Wilcox Enterprises, Inc.(США)
- Компания Cleaver-Brooks, Inc.(США)
- Компания Hurst Boiler and Welding Company, Inc.(США)
- Коммерческие котлы Burnham(США)
- Clayton Industries(США)
- Фултон (США)
- Miura America Co., LTD.
- Superior Boiler (США)
- Johnston Boiler Company (США)
- Rentech Boiler Systems (США)
- Parker Boiler Co. (США)
- Vapor Power International, LLC (США)
- Mitsubishi Heavy Industries, Ltd (Япония)
- IHI Corporation (Япония)
- Джон Кокерилл (Бельгия)
- Thermax Limited (Индия)
- Sofinter S.p.A. (Италия)
- Doosan Enerbility Co., Ltd. (Южная Корея)
- Bosch Industriekessel GmbH (Германия)
- ГРУППА АТЛАНТИЧЕСКАЯ (Франция)
Каковы последние тенденции на рынке промышленных котлов Северной Америки
- В декабре 2025 года Babcock & Wilcox Canada получила контракт на сумму более 10 миллионов долларов США от Irving Pulp & Paper Limited на установку котельного оборудования в рамках проекта модернизации стоимостью 20 миллионов долларов США на целлюлозно-бумажном комбинате компании в Сент-Джоне, Нью-Брансуик. Проект включает в себя модернизацию энергетического котла Stirling производства B & W с оборудованием, включая супертеплитель, нижние стенки печи, систему перегорания воздуха, экономайзер и трубчатый воздушный нагреватель. Модернизация предназначена для повышения температуры котла и поддержки будущей установки паровой турбины, повышения эффективности и возможностей парогенерации канадского промышленного объекта.
- В октябре 2024 года Министерство энергетики США присудило компании Kohler Co. более 588 000 долларов США для начала фазы 1 проекта Vikrell Electric Boiler & Microgrid System на ее производственном объекте в Каса-Гранде, штат Аризона. В рамках проекта планируется установить электрические котлы вместе с солнечной батареей и аккумуляторной системой хранения энергии для снижения выбросов, связанных с газовыми котлами, используемыми для промышленного технологического нагрева. Разработка демонстрирует растущее применение электрифицированных котельных систем и интеграции возобновляемых источников энергии для промышленных тепловых процессов в Северной Америке.
- В июне 2024 года Министерство энергетики США предложило финансирование RedoxBlox для разработки и полевых испытаний термохимической технологии хранения энергии для промышленного производства пара на заводе Dow Chemical в Чарльстоне, Западная Вирджиния. Проект включает в себя планы по модернизации существующего газового парового котла с помощью термохимической технологии хранения энергии, предназначенной для повышения эффективности генерации пара для нагрева химических процессов. Развитие подчеркивает растущую интеграцию хранения энергии и передовых тепловых технологий с существующей промышленной котельной инфраструктурой.
- В ноябре 2022 года Babcock & Wilcox объявила о заключении контракта на сумму более 24 миллионов долларов США на поставку двух промышленных упаковочных котлов, вспомогательного оборудования и передовых технологий контроля выбросов для нефтеперерабатывающего завода в Северной Америке. B&W Thermal был выбран для проектирования и поставки упаковочных котлов, горелок, экономайзеров и связанного с ними оборудования, в то время как B&W Environmental обеспечит технологии контроля выбросов. Проект отражает продолжающиеся инвестиции в надежную промышленную парогенерацию и системы управления выбросами в нефтеперерабатывающем секторе Северной Америки.
- В январе 2022 года Babcock & Wilcox Renewable заключили контракт стоимостью более 11 миллионов долларов на проектирование, производство, поставку и установку оборудования для модернизации котла на биомассе в Канаде. Проект включает в себя замену частей котельного давления и модернизацию систем подачи древесины и воздуха, а Babcock & Wilcox Canada предоставляет услуги по установке. Разработка поддерживает модернизацию промышленной котельной инфраструктуры, работающей на биомассе, и демонстрирует растущий интерес к производству пара на основе возобновляемого топлива в целлюлозно-бумажной и лесной промышленности Канады.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











