


Сегментация рынка устройств для накачивания баллонов в Северной Америке по типу (аналоговые и цифровые устройства), объему (20 мл, 25 мл, 30 мл и 60 мл), применению (интервенционная кардиология, периферические сосудистые процедуры, интервенционная радиология, урологические процедуры, гастроэнтерологические процедуры и другие), давлению (30 атм, 40 атм, 55 атм и другие), функциям (установка стента и подача жидкости), конечным пользователям (больницы, интервенционные лаборатории и клиники), каналам сбыта (прямые закупки, розничные продажи и сторонние дистрибьюторы) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка инфляционных устройств в Северной Америке и темпы роста
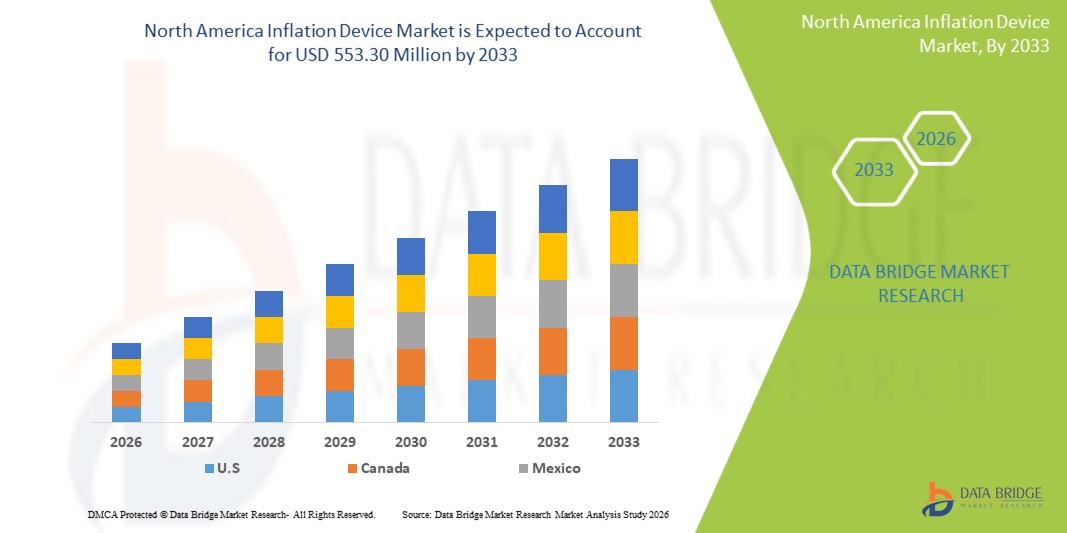
- Согласно анализу Data Bridge Market Research, размер рынка инфляционных устройств в Северной Америке был оценен как371,65 млн долларов США в 2025 годуОжидается, что он достигнет$553,30 млн к 2033 году, вCAGR 5.10%в течение прогнозируемого периода
- Расширение рынка обусловлено в первую очередь увеличением объема интервенционных кардиологических и радиологических процедур, где инфляционные устройства необходимы для точного контроля давления катетера в баллонах в больницах.амбулаторные хирургические центры
- Кроме того, регион извлекает выгоду из развитой инфраструктуры здравоохранения, широкого внедрения новых технологий.минимально инвазивные операциинепрерывные технологические обновления в медицинских устройствах, ускоряющие спрос на продукцию;
Размер рынка и прогноз:
- Рыночная стоимость (2025):$371,65 млн.
- Ожидаемая рыночная стоимость (2033):$553,30 млн.
- Прогноз CAGR (2026–2033):5.10%
Каковы основные выводы рынка инфляционных устройств Северной Америки
- Инфляционные устройства, используемые для обеспечения контролируемого давления для баллонных катетеров во время интервенционной кардиологии, радиологии и сосудистых процедур, становятся все более важными компонентами современных минимально инвазивных хирургических систем как в больницах, так и в амбулаторных условиях из-за их точности, простоты использования и важной роли в катетерном лечении.
- Растущий спрос на инфляционные устройства в первую очередь обусловлен ростом распространенности сердечно-сосудистых и периферических артериальных заболеваний, расширением внедрения минимально инвазивных процедур и растущим предпочтением среди врачей точных, надежных и стерильных инструментов доставки давления.
- США доминировали на рынке инфляционных устройств в Северной Америке с самой большой долей дохода в 84,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими объемами интервенционных процедур и присутствием крупных производителей медицинских устройств, причем в стране наблюдается значительный рост использования инфляционных устройств, особенно в лабораториях катетеризации и высокопроизводительных сердечных центрах, обусловленных непрерывными инновациями продуктов и улучшениями эргономичного дизайна.
- Ожидается, что Канада станет самой быстрорастущей страной на рынке инфляционных устройств в Северной Америке в течение прогнозируемого периода из-за увеличения инвестиций в интервенционные кардиологические установки, расширения минимально инвазивных хирургических возможностей и растущего спроса на одноразовые инфляционные устройства, которые повышают эффективность процедур и безопасность пациентов.
- Сегмент аналоговых инфляционных устройств доминировал на рынке инфляционных устройств Северной Америки с долей рынка 65,2% в 2025 году, что обусловлено его экономической эффективностью, доказанной клинической надежностью и широкой совместимостью с существующими катетерными системами.
Сфера охвата и сегментация рынка инфляционных устройств Северной Америки
|
Атрибуты |
Инфляционное устройство Северной Америки Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции рынка инфляционных устройств в Северной Америке
«Улучшения в области точности, автоматизации и цифровой интеграции»
- Значительной и ускоряющейся тенденцией на рынке инфляционных устройств в Северной Америке является растущий сдвиг в сторону цифровых и автоматизированных инфляционных систем, которые улучшают точность давления, уменьшают ошибки ручной работы и поддерживают расширенные рабочие процессы интервенционной кардиологии в больницах и лабораториях катетеризации.
- Например, несколько ведущих производителей внедряют инфляционные устройства с интегрированными цифровыми манометрами и эргономичными конструкциями, что позволяет клиницистам контролировать давление в режиме реального времени с большей точностью и снижением рабочего напряжения во время ангиопластики или процедур развертывания стента.
- Цифровая интеграция в инфляционные устройства обеспечивает такие функции, как автоматизированные последовательности дефляции, улучшенная стабилизация давления и улучшенные оповещения пользователей о ненормальных показаниях. Например, недавно запущенные модели от Merit Medical включают цифровые дисплеи, которые поддерживают лучшую визуализацию, эффективность рабочего процесса и процедурную согласованность во время критических вмешательств.
- Бесшовная интеграция инфляционных устройств с более широкими интервенционными платформами визуализации и системами мониторинга кат-лабораторий облегчает централизованный контроль, позволяя клиницистам координировать работу устройства с выходами изображений и процедурными данными для оптимизированного опыта лечения.
- Эта тенденция к более интеллектуальным, автоматизированным и цифровым инфляционным решениям коренным образом меняет ожидания в отношении процедур на основе катетера. Следовательно, такие компании, как Teleflex и Boston Scientific, разрабатывают инфляционные системы с расширенными функциями давления и улучшенным удобством использования, адаптированными для сложных интервенционных приложений.
- Спрос на инфляционные устройства, обеспечивающие точную доставку давления, эргономичную обработку и совместимость с цифровыми рабочими процессами, быстро растет во всех подразделениях интервенционной кардиологии и радиологии, поскольку поставщики медицинских услуг все чаще отдают приоритет эффективности, точности и улучшенным клиническим результатам.
Динамика рынка инфляционных устройств Северной Америки
водитель
Растущая потребность из-за растущей сердечно-сосудистой нагрузки и предпочтение минимально инвазивных процедур
- Растущая распространенность сердечно-сосудистых и периферических артериальных заболеваний в США и Канаде в сочетании с ускорением внедрения минимально инвазивных интервенционных процедур является значительным фактором повышенного спроса на инфляционные устройства.
- Например, в 2025 году несколько медицинских учреждений расширили свои программы интервенционной кардиологии с помощью усовершенствованных технологий кат-лаборатории и улучшенных возможностей лечения на основе катетера, поддерживая более широкое использование инфляционных устройств в диагностических и терапевтических процедурах.
- Поскольку клиницисты отдают приоритет точности и безопасности в критических вмешательствах, инфляционные устройства предлагают точный контроль давления, мониторинг в режиме реального времени и улучшенную процедурную надежность, обеспечивая убедительный прогресс по сравнению с основными ручными решениями.
- Кроме того, растущая популярность катетерных методов лечения и растущее предпочтение более короткого времени восстановления делают инфляционные устройства важным компонентом интервенционных систем, облегчая бесшовную интеграцию с современным хирургическим и визуализирующим оборудованием.
- Удобство контролируемой доставки давления, улучшенная эргономика устройств и способность поддерживать сложные процедуры, такие как ангиопластика и стентирование сосудов, являются ключевыми факторами, способствующими внедрению инфляционных устройств в крупных медицинских центрах.
- Тенденция к расширению амбулаторных интервенционных услуг и увеличение доступности передовых инфляционных систем, предназначенных для крупных объектов, также способствуют росту рынка.
Сдержанность/вызов
«Связанные с процедурой риски, барьеры затрат и нарушения нормативного соответствия»
- Проблемы, связанные с неточностями, связанными с устройствами, рисками доставки давления и изменчивостью производительности в некоторых ручных инфляционных устройствах, создают значительные проблемы для более широкого проникновения на рынок, особенно в сердечно-сосудистых процедурах высокого риска.
- Например, сообщения об осложнениях, возникающих из-за неправильного управления давлением или неисправности устройства во время инфляции воздушных шаров, заставили некоторых поставщиков медицинских услуг опасаться принятия решений для снижения или нецифровой инфляции.
- Решение этих оперативных проблем с помощью улучшенной калибровки устройств, усовершенствованных механизмов контроля давления и более строгой проверки качества имеет решающее значение для укрепления доверия врачей. Такие компании, как Cook Medical и Zimmer, уделяют особое внимание высокоточным технологиям и функциям безопасности, чтобы убедить пользователей в надежности устройства.
- Кроме того, относительно более высокая стоимость передовых цифровых инфляционных систем по сравнению с традиционными ручными устройствами может стать препятствием для внедрения в небольших больницах и бюджетных учреждениях, особенно в регионах с ограниченными бюджетами капитала.
- Хотя цены постепенно стабилизируются, предполагаемая премия, связанная с передовыми цифровыми функциями, может препятствовать широкому распространению, особенно среди поставщиков, которые полагаются на установленные аналоговые системы и не требуют немедленного цифрового обновления.
- Преодоление этих проблем за счет более строгой стандартизации продукции, обучения врачей и разработки экономически эффективных, но высокоточных инфляционных устройств будет иметь жизненно важное значение для поддержания долгосрочного роста рынка.
Сфера охвата рынка инфляционных устройств Северной Америки
Рынок сегментируется на основе типа, емкости, приложения, давления, функции, конечного пользователя и канала распределения.
- По типу
По типу рынок инфляционных устройств в Северной Америке сегментирован на аналоговые инфляционные устройства и цифровые инфляционные устройства. Сегмент аналоговых инфляционных устройств доминировал на рынке с самой большой долей выручки в 65,2% в 2025 году, что обусловлено его широкой клинической осведомленностью, экономической эффективностью и надежностью в рутинной интервенционной кардиологии и периферических сосудистых процедурах. Аналоговые устройства широко предпочтительны в больницах и кат-лабораториях большого объема из-за их простой работы, быстрой настройки и сильного послужного списка в процедурах инфляции воздушных шаров. Их совместимость с широким спектром катетерных систем и стандартизированные методы рабочего процесса также способствуют их доминированию. Кроме того, аналоговые устройства остаются ведущим выбором на объектах, уделяя приоритетное внимание закупкам с контролем затрат.
Ожидается, что в сегменте цифровых инфляционных устройств будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на мониторинг давления в режиме реального времени и повышенная точность во время сложных сердечно-сосудистых и радиологических вмешательств. Устройства цифровой инфляции предлагают расширенные функции, такие как цифровые дисплеи давления, улучшенная эргономика и автоматизированные функции управления, которые помогают уменьшить процедурные ошибки. Их растущее внедрение поддерживается больницами, обновляющими свои кат-лаборатории и интервенционные наборы для цифровых систем. Увеличение инвестиций в малоинвазивные технологии и улучшение клинических результатов, связанных с цифровыми устройствами, также способствуют их быстрому расширению на рынке.
- По способности
На основе мощности рынок сегментирован на 20 мл, 25 мл, 30 мл и 60 мл инфляционных устройств. Сегмент инфляционных устройств объемом 30 мл доминировал на рынке в 2025 году, что обусловлено идеальным балансом объемных мощностей и давлением, необходимым для большинства процедур ангиопластики и развертывания стента. Больницы и интервенционные центры часто выбирают 30 мл устройств из-за их универсальности в коронарных, периферических и радиологических приложениях. Их эргономичный дизайн и точный контроль давления делают их предпочтительным выбором для врачей, выполняющих рутинные процедуры инфляции. Сильное присутствие ведущих производителей, предлагающих оптимизированные модели объемом 30 мл, еще больше повышает спрос в сегменте.
Ожидается, что сегмент инфляционных устройств объемом 60 мл продемонстрирует самый быстрый рост с 2026 по 2033 год, чему способствует растущее внедрение периферических сосудистых и гастроэнтерологических процедур, требующих большей объемной емкости. Большие воздушные шары, используемые в лечении PAD и некоторых интервенционных радиологических приложениях, выигрывают от расширенного диапазона громкости, обеспечиваемого устройствами с инфляцией 60 мл. Растущий спрос на комплексные вмешательства и растущая распространенность заболеваний периферических артерий в Северной Америке поддерживают ускоренный рост этого сегмента. Расширение использования высокопроизводительных устройств в специализированных центрах способствует дальнейшему развитию сегмента.
- С помощью приложения
На основе применения рынок сегментирован на интервенционную кардиологию, периферические сосудистые процедуры, интервенционную радиологию, урологические процедуры, гастроэнтерологические процедуры и другие. В 2025 году на рынке доминировала интервенционная кардиология, обусловленная большим объемом ангиопластики, расширением воздушных шаров и процедурами развертывания стентов в США и Канаде. Растущая распространенность заболевания коронарных артерий и растущее предпочтение минимально инвазивных вмешательств в значительной степени способствуют завышенному спросу на кардиологические инфляционные устройства. Больницы и кат-лаборатории отдают приоритет инструментам точной инфляции для обеспечения оптимального расширения стента и процедурной безопасности. Кроме того, продолжающиеся инвестиции в кардиологическую инфраструктуру и быстрое внедрение передовых катетерных технологий усиливают доминирование этого сегмента.
Ожидается, что интервенционная радиология будет самым быстрорастущим сегментом применения с 2026 по 2033 год, чему будет способствовать все более широкое внедрение процедур с визуальным управлением как для сосудистых, так и для несосудистых вмешательств. Инфляционные устройства играют ключевую роль в ангиопластике, расширении воздушных шаров и размещении устройств в радиологических наборах, где точность и видимость имеют решающее значение. Расширение амбулаторных радиологических центров и более широкое использование минимально инвазивных методов лечения в брюшной, почечной и печеночной терапии способствуют быстрому росту сегмента. Улучшенная интеграция изображений и технологические достижения еще больше увеличивают спрос на высокопроизводительные инфляционные системы в радиологических условиях.
- Под давлением
На основе рейтинга давления рынок сегментирован на 30 атм, 40 атм, 55 атм и другие. Сегмент 30 атм доминировал на рынке в 2025 году, что обусловлено его пригодностью для большинства рутинных процедур инфляции коронарных и периферических воздушных шаров. Сегмент выигрывает от широкого клинического внедрения как на малых, так и на крупных объектах благодаря своей проверенной надежности и безопасности в стандартных применениях ангиопластики. 30 атм устройства также широко доступны, экономичны и совместимы с широко используемыми катетерами. Их способность удовлетворять процедурным требованиям крупномасштабных вмешательств вносит значительный вклад в их руководящую позицию.
Ожидается, что сегмент 55 атм будет наблюдать самый быстрый рост в течение прогнозируемого периода, в первую очередь из-за его более широкого использования в приложениях высокого давления, таких как кальцинированное лечение поражения, вмешательства CTO и сложные расширения стента. Поскольку клиницисты все чаще сталкиваются со сложными сосудистыми случаями, устройства с инфляцией под более высоким давлением обеспечивают улучшенное расширение просвета и процедурный контроль. Растущее внедрение специальных воздушных шаров высокого давления в интервенционную кардиологию и радиологию еще больше ускоряет рост. Продолжение инноваций в области материалов для воздушных шаров и безопасности устройств также поддерживает растущий спрос на этот сегмент высокого давления.
- По функции
На основе функции рынок сегментирован на развертывание стента и доставку жидкости. Развертывание стентов доминировало на рынке в 2025 году, что обусловлено центральной ролью инфляционных устройств в обеспечении точного и контролируемого расширения коронарных и периферических стентов. Высокие объемы процедур в США для ангиопластики и стентирования значительно повышают спрос на инфляционные инструменты, предназначенные для точной доставки давления. Потребность в надежности критических сердечно-сосудистых вмешательств гарантирует, что развертывание стента продолжает оставаться ведущей функцией для инфляционных устройств. Растущая распространенность сердечно-сосудистых заболеваний также поддерживает доминирование сегмента.
Ожидается, что доставка жидкости будет самой быстрорастущей функцией с 2026 по 2033 год, поддерживаемой растущим использованием инфляционных устройств в несосудистых и диагностических процедурах, требующих точного введения жидкости. Поскольку клиницисты применяют минимально инвазивные подходы по различным специальностям, таким как урология и гастроэнтерология, спрос на контролируемые системы доставки жидкости увеличивается. Технологические усовершенствования, обеспечивающие более плавную и эффективную обработку жидкости, также способствуют быстрому росту сегмента. Расширение случаев амбулаторного и амбулаторного использования также укрепляет траекторию этого сегмента.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, интервенционные лаборатории и клиники. Госпитали доминировали на рынке в 2025 году, чему способствовал большой объем коронарных и периферических вмешательств, выполняемых в больничных кат-лабораториях и хирургических центрах. Их мощный потенциал в области закупок и наличие развитой интервенционной инфраструктуры способствуют широкому внедрению как аналоговых, так и цифровых инфляционных устройств. Больницы также составляют большинство сложных случаев, требующих расширенного контроля давления и специализированной совместимости устройств. Постоянные инвестиции в сердечно-сосудистые и радиологические подразделения укрепляют лидерство этого сегмента.
Ожидается, что интервенционные лаборатории станут свидетелями самого быстрого роста с 2026 по 2033 год, чему способствует расширение специализированных кат-лабораторий и автономных интервенционных центров по всей Северной Америке. Эти объекты отдают приоритет передовым инструментам инфляции для поддержки высокоточных процедур и эффективного управления рабочими процессами. Растущий спрос на амбулаторную ангиопластику и офисные сосудистые вмешательства также способствует быстрому расширению сегмента. Технологические обновления и переход к цифровым интервенционным системам еще больше ускоряют внедрение в этом сегменте.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментируется на прямые тендерные, розничные продажи и сторонние дистрибьюторы. Сегмент прямых тендеров доминировал на рынке в 2025 году, чему способствовали крупные закупки больниц, интегрированных систем здравоохранения и государственных учреждений. Прямые закупки обеспечивают стабильное предложение устройств, конкурентное ценообразование и доступ к передовым инфляционным системам для крупных центров. Сильные отношения между производителями и медицинскими учреждениями также поддерживают доминирование этого сегмента в Северной Америке.
Ожидается, что в сегменте розничных продаж будет наблюдаться самый быстрый рост в период с 2026 по 2033 год, чему будет способствовать растущее внедрение инфляционных устройств в клиниках, амбулаторных центрах и небольших интервенционных учреждениях, которые полагаются на гибкие варианты закупок. Розничная торговля также выигрывает от растущей доступности передовых инфляционных устройств через специализированных поставщиков медицинских услуг и профессиональных онлайн-платформ. Растущий спрос со стороны независимых практикующих врачей и амбулаторных учреждений вносит значительный вклад в быстрый рост этого сегмента.
Региональный анализ рынка инфляционных устройств Северной Америки
- США доминировали на рынке инфляционных устройств в Северной Америке с самой большой долей дохода в 84,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими объемами интервенционных процедур и присутствием крупных производителей медицинских устройств, причем в стране наблюдается значительный рост использования инфляционных устройств, особенно в лабораториях катетеризации и высокопроизводительных сердечных центрах, обусловленных непрерывными инновациями продуктов и улучшениями эргономичного дизайна.
- Больницы и хирургические центры в регионе подчеркивают высокие стандарты клинических результатов, стимулируя постоянный спрос на передовые инфляционные устройства с повышенной точностью, эргономичным дизайном и возможностями цифрового мониторинга.
- Усыновление также подпитывается хорошо зарекомендовавшей себя отраслью медицинского оборудования в регионе, высокими расходами на здравоохранение и быстрой интеграцией минимально инвазивных процедур в сердечно-сосудистой, гастроэнтерологической и урологической областях.
Индекс рынка инфляционных устройств США
Рынок инфляционных устройств в США занял самую большую долю дохода в 84,7% в 2025 году в Северной Америке, чему способствовал большой объем интервенционной кардиологии и периферических сосудистых процедур. Больницы и лаборатории катетеризации все чаще отдают приоритет высокоточным инфляционным устройствам для повышения процедурной безопасности и клинических результатов. Растущее предпочтение цифровых инфляционных систем с мониторингом давления в режиме реального времени и эргономичным дизайном способствует росту рынка. Кроме того, внедрение малоинвазивных процедур и интеграция с передовыми катетерными технологиями вносят значительный вклад в расширение рынка. Сильная инфраструктура здравоохранения и большие объемы процедур также поддерживают постоянный спрос на аналоговые и цифровые устройства.
Канадский рынок инфляционных устройств Insight
Ожидается, что в течение прогнозируемого периода рынок инфляционных устройств в Канаде будет расширяться с существенным CAGR, в основном за счет растущих инвестиций в программы интервенционной кардиологии и модернизации кат-лабораторий. Повышение осведомленности о здоровье сердечно-сосудистой системы в сочетании с ростом объемов процедур способствует внедрению передовых инфляционных устройств. Канадские поставщики медицинских услуг обращаются к устройствам, предлагающим улучшенную точность, надежность и интеграцию с системами визуализации. Регион переживает заметный рост в больницах, интервенционных лабораториях и специализированных центрах, а аналоговые и цифровые устройства внедряются в новые и модернизированные объекты.
Инфляционный рынок Мексики Insight
Ожидается, что рынок инфляционных устройств в Мексике в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено растущим спросом на минимально инвазивные процедуры и ростом заболеваемости сердечно-сосудистыми заболеваниями. Больницы и частные клиники используют инфляционные устройства для повышения безопасности пациентов и эффективности процедур. Кроме того, ожидается, что растущие инвестиции в инфраструктуру здравоохранения и расширение интервенционных кардиологических центров будут продолжать стимулировать рост рынка. Принятие удобных для пользователя устройств, подходящих как для аналоговых, так и для цифровых рабочих процессов, также способствует росту спроса.
Каковы основные компании на рынке инфляционных устройств в Северной Америке
Индустрия инфляционных устройств в Северной Америке в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Merit Medical Systems, Inc. (США)
- Бостонская научная корпорация (США)
- B. Braun SE (США)
- CONMED Corporation (США)
- Teleflex Incorporated (США)
- US Endovascular, LLC (США)
- Atrion Corporation (США)
- BD (США)
- Кук (США)
- Argon Medical Devices, Inc. (США)
- TZ Medical, Inc. (США)
- Кардинальное здоровье (США)
- Olympus Corporation (Япония)
- Terumo Corporation (Япония)
- Medtronic (Ирландия)
- Acclarent, Inc. (США)
- Johnson & Johnson Services, Inc. (США)
- Эббот (США)
- AngioDynamics, Inc. (США)
- Vygon SAS (Франция)
Каковы последние события на рынке инфляционных устройств в Северной Америке
- В январе 2025 года Olympus Latin America приобрела дистрибьюторский бизнес Sur Medical SpA в Чили, основав Olympus Corporation Chile. Это приобретение обеспечивает прямой доступ к растущему рынку здравоохранения Чили, оптимизируя распределение продуктов Olympus и улучшая обслуживание и поддержку клиентов в регионе.
- В ноябре 2024 года Merit Medical Systems завершила сделку по приобретению портфеля ведущих менеджеров Cook Medical примерно за 210 миллионов долларов США. Это приобретение расширяет бизнес Merit по электрофизиологии и управлению сердечным ритмом, добавив широкий спектр устройств, используемых в процедурах удаления и замены свинца для кардиостимуляторов и имплантируемых кардиовертер-дефибрилляторов.
- В мае 2024 года Merit Medical Systems объявила о коммерческом выпуске BasixSKY Inflation Device в США. Это аналоговое устройство предназначено для эндоваскулярных вмешательств, таких как ангиопластика баллона и размещение стента. Он имеет ручку комфорта для однорукой подготовки и минимизирует вращательный крутящий момент и обрабатывает обороты для достижения давления. Устройство доступно в качестве автономного решения и в комплектах с пакетами Merit Angioplasty Packs, сконфигурированных для предоставления дополнительных клапанов AccessPLUS, Honor и PhD гемостаза.
- В апреле 2024 года Integra LifeSciences Corporation завершила приобретение Acclarent, Inc., компании, специализирующейся на решениях ЛОР (ухо, нос и горло). Это приобретение расширяет портфель Integra на рынке ЛОР, расширяя ее возможности в инновационных медицинских технологиях для лечения пазухи, уха и носа, стимулируя дальнейший рост в секторе здравоохранения.
- В январе 2022 года Medtronic приобрела Affera, сердечную технологическую компанию, специализирующуюся на картировании, навигации и системах абляции для лечения аритмий, таких как фибрилляция предсердий. Приобретение знаменует вхождение Medtronic в сегмент картирования сердца, расширяя его портфель абляции сердца.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











