



亚太血管成形术球囊市场,按类型(普通老式球囊血管成形术、药物涂层球囊 (DCB) 血管成形术、切割球囊、刻划球囊、支架移植物球囊导管)、材料(尼龙、聚氨酯、有机硅聚氨酯共聚物、其他)、球囊类型(半顺应性、非顺应性)、疾病指征(冠状动脉成形术、静脉血管成形术、颈动脉血管成形术、肾动脉血管成形术、外周血管成形术)、最终用户(导管实验室、医院、专科诊所、门诊手术中心、诊断中心)、国家(日本、中国、印度、韩国、澳大利亚、新加坡、马来西亚、泰国、印度尼西亚、菲律宾、亚太其他地区)行业趋势和预测到 2029 年。
亚太安吉奥普法克气球市场规模和增长率是多少
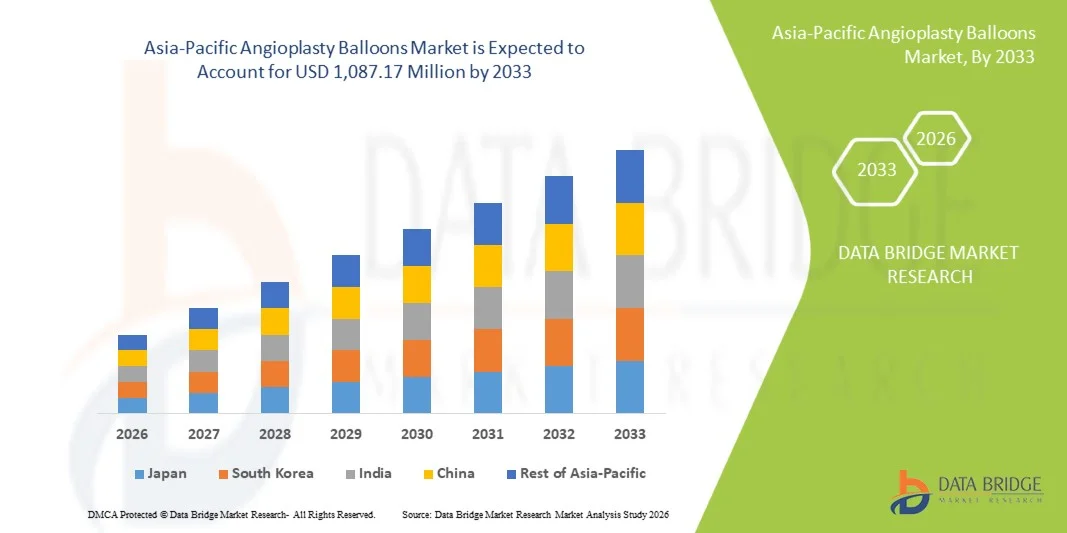
- 根据数据桥市场研究分析,亚太血管成形气球市场规模被估价为:2025年7.5866亿美元并可望达到至2033年10.8717亿美元, 以美元计CAGR为4.6%.预测期间
- 亚太区域心血管疾病负担日益加重、气球导管设计技术的进步以及发达和新兴经济体获得先进治疗的机会的改善,在很大程度上推动了市场增长。
- 此外,对早期诊断和干预的认识日益提高,加上保健支出的扩大和政府支助性举措,正在加速对血管成形气球作为有效干预装置的需求,从而大大地推动了工业增长。
市场大小和预测
- 全球市场价值(2025):7.5866亿美元
- 预期市场价值(2033年):10.8717亿美元
- 预测CAGR(2026-2033):4.6%
亚太安吉奥普斯成形气球市场的主要外卖是什么
- 血管成形气球,用于近卫动脉收缩或阻塞的治疗,是医院和专门心脏中心现代心血管护理中越来越重要的部分,因为这些气球的侵入性极小,扩展精度高,病人的结果也有所改善。
- 对血管成形气球的需求不断上升,这主要是由于日益普遍心血管疾病,提高对早期干预的认识,以及越来越多地采用对传统外科手术有最低侵入性的程序
- 日本主导了亚太血管成形气球市场,2025年收入份额最大,为32.5%,其特点是拥有先进的保健基础设施,及早采用创新装置,以及主要工业参与者的强大存在。
- 由于扩大医疗基础设施,增加医院投资,增加可支配收入,以及越来越多的病人需要心血管干预,预计中国在预测期内将成为亚太血管成形气球市场增长最快的国家。
- 药管气球(DCB)安吉奥普法术部分预计将主导亚太安吉奥普法术气球市场,市场份额为45.2%,其驱动力在于其经证明在降低休眠率、改善长期结果和增加综合冠状动脉和外侧动脉疾病治疗的采用方面的功效
范围与亚太气球市场分割
|
属性 |
亚太安吉奥普法克气球关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
亚太
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
亚太安吉奥普法克气球市场的关键趋势是什么
“由药物制成和特制气球的增强”
- 亚太血管成形气球市场的一个显著而加速的趋势是,越来越多的药物气球(DCBs)和特制气球被采用,这改善了程序结果并降低了复健率。
- 例如,日本和中国越来越多地采用静脉沉滞症和小船病疗法,提高了传统气球的疗效。
- 气球材料和涂层的创新能够提高精度,增强可交付性并减少动脉损伤,这些正在促使干预性心脏病学家倾向于临床
- 与血管内超声波(IVUS)和光学一致性成像仪(OCT)等先进成像技术相融合,为优化气球测距和布置,改善患者结果和程序安全提供方便.
- 逐渐通过起码侵入性程序和门诊心脏干预正在鼓励医院选择血管成形气球而不是手术替代品
- 朝向更先进、更有针对性和临床有效的气球的趋势,从根本上改变了亚太冠状动脉和外侧动脉疾病的治疗方法。
- 医院和心脏中心对具有更好的临床特征和特殊功能的气球的需求正在迅速增长,因为保健提供者越来越优先考虑病人的结果和程序效率。
亚太安吉奥普法克气球市场动态
驱动程序
“心血管疾病发病率和最小侵入程序”
- 整个亚太的心血管疾病负担日益加重,加上对早期干预的认识日益提高,是导致对血管成形气球需求增加的重要动力。
- 例如,在2025年,日本卫生部报告冠状动脉疾病发病率上升,促使医院采用先进的气球技术来改善病人的病情。
- 血管成形气球能够进行最小程度的侵袭性冠状和外围干预,比开心手术减少住院时间和程序风险,驱动临床偏好
- 扩大保健基础设施,增加对心脏导管实验室的投资,以及政府改善心血管护理服务的举措,正在进一步促进市场增长
- 近身手术的方便性、病人接受程度的提高以及恢复时间的改善,是推动发达经济体和新兴经济体采用血管成形气球的关键因素
- 韩国和新加坡等国医疗保险保险覆盖面和报销计划不断增加,支持更广泛地采用血管成形气球。
- 越来越多的医生培训方案和高级干预心脏病学技术讲习班正在改进对使用药物和特制气球的熟悉程度和信心
限制/挑战
“高设备成本和监管审批费用”
- 高级血管成形气球,包括由药物制成的和特有气球的成本相对较高,对广泛采用,特别是在亚太区域价格敏感的市场,构成了挑战。
- 例如,中国和印度规模较小的医院可能由于预算限制而推迟采用新的多氯苯,尽管临床优势限制市场渗透率
- 本区域多个国家的严格监管要求和冗长的审批程序会减缓创新气球技术的引进
- 通过当地制造、战略伙伴关系和偿还支助来克服成本障碍,对更广泛地采用和扩大市场至关重要
- 通过定价战略、简化监管途径和临床医生临床效益教育来克服这些挑战,对于市场持续增长至关重要
- 患者和一些临床医生对较新型气球技术的益处认识有限,可能延误收养,特别是在农村或较小的医院
- 替代设备的竞争,如站台和剖腹产系统,也可能限制某些部分和应用的市场增长。
亚太安吉奥普法克气球市场如何分割?.
市场根据类型,材料,气球类型,疾病指示以及最终用户进行分割.
- 按类型
根据类型,亚太血管成形气球市场被分入平原老气球血管成形术(POBA),Drug-Coated Balloon (DCB) Angioplasty,Cutting Balloons,Scoring Balloons,和Stent Graft Balloon Catheters. 由药物制成的气球(DCB)部分主导了市场,2025年收入份额最大,为45.2%,其驱动力在于其能够降低休眠率并改进长期患者的结果. 日本、中国和韩国的医院和心脏中心由于临床证据支持其疗效,越来越倾向于使用二氯苯来进行冠状和外围干预。 在传统气球可能无效的复杂损伤和固定休养病例中也使用多氯代苯。 由于临床指南建议为高危患者提供药物排除疗法,这些疗法的采用日益加强。 制造商不断通过改进涂层和运载系统进行创新,提高了程序成功率。 已证实的临床效益和心地学家信心的不断增强,使多氯苯成为亚太干预程序的主要选择。
Plain Old Balloon Angioplasty(POBA)部分预计将以2026年至2033年8.2%的CAGR增长最快,特别是在印度和越南等新兴市场. POBA气球因其成本效益和简洁性,仍然被广泛用于初步干预和规模较小的医院. 持续的教育方案和程序培训使医生越来越熟悉POBA设备,而医院则继续扩大干预心脏病学的能力。 第2级城市的易用性、快速的程序时间和无障碍性都支持了《组织法》的通过。 此外,农村和半城市保健设施的边缘血管成形手术程序日益增加,这正在推动对《防止洗钱法》的需求。
- 按材料分类
根据材料,市场被分入尼龙,聚氨酯,硅酮氨酯共聚物等. Nylon部分在2025年占据了市场主导地位,其收入份额为38.7%,原因是该部分在多种冠状和外围干预措施中广泛提供、可靠并已证明临床表现。 尼龙气球提供可预测的膨胀性能,高爆压耐受性,并适合半符合和不符合要求的应用. 日本和韩国的心脏病学家倾向于尼龙标准程序,因为它具有成本效益和程序安全性. 制造商继续向强化的尼龙气球提供更好的涂层相容性以提供药物。 强大的临床跟踪记录和已确立的供应链使尼龙成为亚太地区使用最广泛的气球材料.
聚氨酯部分由于具有较高的灵活性,在曲折船只中的跟踪能力得到提高,与特有药物涂层相容,预计2026至2033年CAGR最快. 采用先进程序的医院越来越多地选择聚氨酯进行复杂的损伤干预。 其弹性能减少动脉外伤并增强程序上的成功. 周边动脉干预的上升,特别是在中国和印度,进一步支持了聚氨酯的采用。 预计对聚氨酯气球的持续研发将扩大其在高风险患者和特殊指标中的使用。
- 按气球类型
以气球类型为基础,将市场分出为半符合和不符合要求的气球. 半消费部分在2025年主导了亚太市场,其份额为51.4%,因为它在各种压力和适合多种损伤类型的情况下,具有多面性。 半符合要求的气球在标准冠状干预中更受青睐,在降低动脉伤害方面需要一定的灵活性. 心肌科医生依靠半符合要求的气球来做曲折的血管和小动脉,使气球在日本和韩国被高度采纳. 承受能力、程序安全和多直径的可用性三者相结合,支持该部分的主导地位。 半符合要求的气球也常被用在外侧和肾动脉血管造型上,使市场渗透率不断提高. 低调设计等持续创新,进一步提高临床采纳水平.
2026年至2033年的CAGR(CAGR)由于在高压膨胀中的精度和在复杂的损伤中被使用,因此Non-Compliant部分预计将出现最快的增长. 不符合要求的气球对于在固定后进行分解和治疗耐受或钙化的损伤至关重要。 其可预测的扩展有助于减少船只伤害并改进程序结果。 中国、印度和澳大利亚的PCI程序日益复杂,驱动着需求。 该段还得益于高压耐受聚合物的技术进步和改良的导管设计.
- 疾病指数
根据疾病征兆,市场被分出为冠状血管造型,阴道血管造型,颈动脉造型,肾动脉造型和外围血管造型. 在日本、中国和韩国等亚太国家冠状动脉疾病发病率高的推动下,冠状血管造型部分在2025年以58.6%的收入份额支配了市场。 医院和专业心脏中心越来越多地采用血管成形气球作为动脉阻塞的一线治疗. 冠状干预措施受益于由药物组成的和半符合要求的气球技术。 政府促进心血管意识和早期干预方案的举措支持了市场增长。 心脏病医生培训方案和讲习班进一步提高了收养率。 临床证据支持对冠状损伤采取最低程度的侵入性方法,确保这一段仍占主导地位。
由于印度、中国和东南亚的边缘动脉疾病发病率上升并越来越多地采用最低侵入性治疗方法,2026至2033年的CAGR增长最快。 周边干预需要专门的气球,如打分或用药物编码的设备. 病人和临床医生对PAD的认识不断提高,再加上二级城市的Cath实验室的扩大,支持了增长。 设备灵活性和可交付性方面的进步有助于处理复杂的外伤。
- 按终端用户
在终端用户的基础上,市场被分割成cath实验室、医院、专科诊所、流动外科中心和诊断中心。 2025年,医院部分占市场主导地位,占62.3%,原因是其基础设施全面,拥有有经验的心脏病医生,以及有能力进行高容量的血管成形手术。 日本、中国和韩国的医院配备了最先进的腔室实验室,并提供冠状和外围干预措施。 医院更喜欢先进的气球,包括DCB和不符合要求的种类来治疗复杂的病例. 支持心脏护理的政府和私人医院倡议进一步推动收养。 医院还促进临床试验、培训和研发合作,巩固其市场支配地位。
特别诊所部分预计将增长最快,从2026年到2033年,CAGR增长9.1%,特别是在印度和越南等新兴国家,原因是对门诊中心的投资增加,入侵程序极少。 专科诊所提供成本效益高、目标明确的干预措施,住院时间更短。 在城市地区扩大诊断和治疗中心有助于增加程序量。 由于程序效率的提高和病人对减少侵入性治疗的需求,在这些诊所采用先进的气球技术的情况正在增加。
哪个地区拥有亚太安吉奥普法克气球市场的最大份额
- 日本主导了亚太血管成形气球市场,2025年收入份额最大,为32.5%,其特点是拥有先进的保健基础设施,及早采用创新装置,以及主要工业参与者的强大存在。
- 日本的心脏病学家和医院高度评价了由药品和特制气球提供的临床疗效、程序安全和精确性,使它们成为冠状和外围干预措施的首选。
- 支持性政府保健倡议、增加对心脏导管化实验室的投资、技术先进的医疗生态系统、建立血管成形气球作为国内心血管护理的主要干预工具,进一步支持了这种广泛采用。
日本Angiopsulty气球市场透视
日本血管成形气球市场继续扩大,原因是其先进的医疗保健系统,广泛采用创新气球技术,以及临床上大力强调心血管干预。 日本医院和Cath实验室优先考虑精确性、安全性和病人结果,对冠状动脉和外侧动脉程序都偏好药品和特制气球。 此外,日本的老龄化人口可能会增加对包括血管成形气球在内的最低侵入性治疗的需求,包括住宅心脏护理中心和医院环境。 持续的研发以及与全球设备制造商的合作也正在推动采用最新的气球技术。
中国血管成形气球市场透视
中国血管成形气球市场预计会迅速增长,原因是冠状动脉疾病和外周血管疾病发病率不断上升,医院网络不断扩大,政府对最低侵入性干预的支持也不断增加。 城市中心的主要医院越来越多地采用有药品和不符合要求的气球进行复杂的冠状和外围程序。 患者认识运动和最先进的心脏导管实验室的建立,进一步推动了先进气球技术的采用. 国内生产气球也使市场受益,降低了成本,改善了二级和三级城市的无障碍环境。
印度Angioplastic 气球市场透视
印度血管成形气球市场在2025年占了亚太最大的市场收入份额,其原因是保健基础设施迅速扩大,心血管病的病人不断增加,以及更多地采用干预性心脏病学程序。 医院、专科诊所和诊断中心正在越来越多地为冠状动脉和外侧动脉疾病管理部署有药品和半符合要求的气球。 政府支持智能医院、医疗保险和干预心脏病医生培训方案的举措是推动市场增长的关键因素。 此外,增加可支配收入和提高对最低侵入性程序的认识正在鼓励在城市和半城市地区更广泛地采用。
澳大利亚Angioplastic 气球市场透视
澳大利亚的血管成形气球市场在先进的保健设施、对心血管保健的高度认识以及在公立和私立医院采用创新的气球技术的推动下稳步增长。 冠状动脉疾病的流行和政府促进早期发现和治疗心脏疾病的举措正在激起需求。 医院越来越多地使用特殊气球,包括切割和打分类型,用于复杂的程序,支持市场扩张. 此外,心脏病学家的临床合作和培训方案加强了先进气球技术的采用,加强了澳大利亚作为区域市场重要贡献者的作用。
亚太安吉奥普法克气球市场中哪家顶级公司
亚太安吉奥普斯成形气球工业主要由地位良好的公司主导,包括:
- 阿博特 (美国).
- 波士顿科学公司(美国)
- 梅德罗尼克(爱尔兰)
- 特鲁莫公司(日本)
- 库克 (美国).
- 博特罗尼克(德国)
- 微港科学(中国)
- 勒普医疗技术(中国)
- Nipro医疗公司(日本)
- 菲利普斯(荷兰)
- B. Braun SE(德国)
- 斯特克 (美国).
- AngioDynamics公司(美国)
- 希克萨斯(法国)
- 约特克公司(德国)
- 美国(美国)
- 特鲁莫·阿罗特克(日本)
- 远程医疗(美国)
- 血管滑坡(巴西)
- Attrium Medical (美国).
亚太安吉奥普斯成形气球市场近况如何?.
- 2025年10月,在Transcatheter心血管治疗(TCT)会议上,提交了RECCA GEFREE I多中心随机试验的三年后续结果,评价了和平克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力克力 数据显示,与传统的DES相比,DCB血管成形术在三年内没有达到非贫瘠标准,不过结果继续得到监测。
- 2025年6月,亚太共识小组发表了第二份共识报告,概述了对冠状动脉疾病采取药物催化气球(DCB)干预措施的实用准则,目的是在全亚太现实世界临床环境中使二氯代苯疗法标准化并扩大其有效使用。
- 2025年1月,Concept Medical在MAGICAL BTK IDE试验中注册了第一名患者,这是一次关键的临床调查,测试其MagicTouch sirolimus-coted气球是否感染了膝盖外侧动脉疾病(PAD),标志着在整个亚太及以外地区扩大临床实践的先进气球技术迈出了重要一步。
- 2023年7月,波士顿科学公司获得了FDA批准,获得了VeritasTM Prime Plus Balloon Catheter的许可,其特点是低调设计和提高复杂损伤的可推性,随着全球装置向这些地区扩展,这一发展往往影响到亚太市场的装置采用和管理战略。
- 2023年6月,在《亚太心脏病学学会杂志》上发表的一项研究调查报告说,亚太区域的干预心脏病学家对药物加热气球的认识和使用有所增加。 研究发现,虽然各国使用的方法各不相同,但增加操作人员的经验,以及扩大证据,证明特定类型的损伤(如小鼠疫和高出血风险)具有二氯苯的有效性,这与更频繁的临床治疗有着积极的关系。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











