



歐洲轉染市場細分,按類型(瞬時轉染和穩定轉染)、方法(非病毒方法和病毒方法)、CRISPR轉染方法(非病毒方法和病毒方法)、產品(試劑和試劑盒、儀器和軟體)、生物體(哺乳動物細胞、植物、真菌、病毒和細菌)、分子類型(質粒DNA、小RNA (siRNA)、蛋白質幹擾複合物 (siRNA)及其他)、應用(體外應用、體內應用、生物生產及其他)、階段(研究、臨床前、臨床階段和商業化)、最終用戶(生物製藥公司、合約研究組織 (CRO)、合約生產組織/合約開發和生產組織 (CMO/CDMO)、學術機構、醫院、臨床實驗室及其他)、分銷渠道(直接招標、零售及其他)—
欧洲的市场规模和增长率是多少
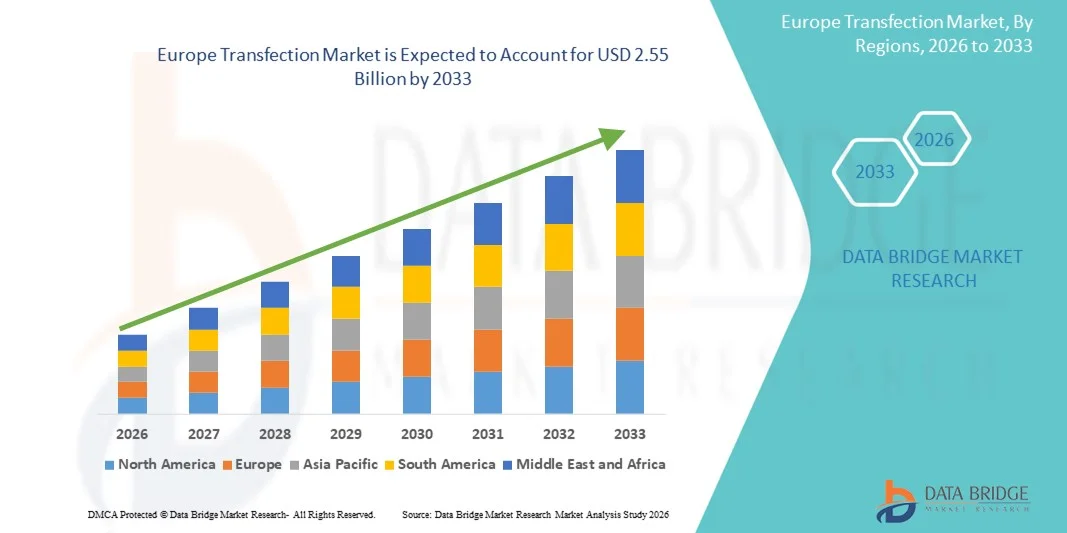
- 根据数据桥市场研究分析,欧洲的传染性市场规模被估价为:2025年12.1亿美元并可望达到到2033年达到25.5亿美元, 以美元计CAGR为9.80%预测期间
- 整个欧洲对基因研究、基因疗法和生物医学研究的投资增加,并获得大量资金、合作研究倡议以及加快采用传染技术的强有力的监管框架的支持,在很大程度上推动了市场增长。
- 此外,慢性病的发病率不断上升,对先进治疗方法的需求,以及扩大使用传染技术。生物药品l 生产、个性化医学和生命科学研发正在驱动需求,将传染解决方案定位为现代细胞生物学和治疗发展的基本工具
市场大小和预测
- 全球市场价值(2025):12.1亿美元
- 预期市场价值(2033年):25.5亿美元
- CAGR预测(2026-2033):9.80%
欧洲转基因市场的主要外出商品是什么
- 传染技术使核酸进入细胞,用于研究、治疗或生物药品应用,是现代生命科学中日益重要的工具。生物技术,和基因疗法,由于其精确性、效率和支持高级细胞和分子研究的能力
- 传染性治疗、个性化医学和生物医学研究的日益采用,加上政府和私人在研发方面的资金不断增加,以及欧洲各地慢性和遗传疾病发病率的上升,主要助长了对传染性感染解决办法的不断上升的需求。
- 2025年,德国以38%的收入份额主导了欧洲的转基因市场,其特点是研究基础设施健全,早期采用先进的生物技术,以及主要产业参与者的强大存在,在学术研究、制药开发和临床研究中广泛应用
- 在预测期间,由于生物技术投资增加、生物制药设施扩大、研究和治疗应用中越来越多地采用先进的传染方法,法国预计将是欧洲传染病市场增长最快的国家。
- 短暂的传染部分在2025年以52.5%的比重主导了市场,其驱动力是目标分子的快速表达、细胞类型的灵活性以及短期实验和研究应用的适宜性。
范围和欧洲传染性市场分割报告
|
属性 |
欧洲传染关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
欧洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
欧洲变性市场的关键趋势是什么
CRISPR和非病毒传染方法的进步
- 欧洲传染市场的一个显著而加速的趋势是越来越多地采用以CRISPR为基础的方法。基因编辑技术和非病毒性传染方法,它们为研究和治疗应用提供了更高的效率、安全性和多用途性
- 例如,研究人员正在利用非病毒的CRISPR转基因包,在哺乳动物细胞线上进行精确的基因组编辑,从而改进研究成果和实验再生产。
- 将自动转录平台与实验室管理软件相整合,可以实现实时监测,优化转录协议,并进行数据跟踪,提高整体实验效率. 例如,一些高通量系统允许多个细胞类型同时切换,同时根据先前的结果调整条件.
- 将CRISPR技术与先进的转录试剂相结合,有利于更快更精确地操纵基因,支持在个性化医学,药物发现和生药生产方面的应用. 例如,肿瘤学研究中将流体DNA瞬变广泛用于快速蛋白表达研究.
- 这种更精确、更高效和可扩展的传染技术的趋势正在从根本上改变研究工作流程,使学术界和工业界能够加速发现。 例如,Lonza和Thermo Fisher等公司正在为哺乳动物和干细胞开发与CRISPR兼容的优化转录溶液。
- 在学术和工业研究部门,对提高基因编辑效率并尽量减少细胞毒性的先进转接方法的需求正在迅速增长,因为各组织越来越优先考虑速度、再生产性和实验可靠性
欧洲传染市场动态
驱动程序
基因治疗和生药研究需求增加
- 欧洲各国越来越多地采用基因疗法、生物文献发展和个性化药物,这是对传染解决方案需求增加的一个重要驱动因素。
- 例如,在2025年3月,一个主要欧洲CRO宣布扩大其基因疗法研发设施,建立高通量转接系统,以支持生药生产。
- 随着研究人员寻求可靠而可扩展的核酸交付方法,收缩溶液提供了更高的效率,再生性,以及与多细胞类型的相容性,提供了比传统送出方法更具说服力的升级.
- 此外,慢性和遗传疾病的日益流行正在增加对创新治疗和研究工具的需求,将传染技术定位为临床和临床研究的基本工具。
- 个性化药物和细胞疗法的迅速进步正在刺激对传染技术的需求,从而能够有针对性地提供基因。 例如,针对患者的CAR-T细胞研究在很大程度上依赖于优化的传染协议
- 增加对遗传研究和生物技术的政府资助和欧盟一级的赠款,有助于扩大传染性研究基础设施。 例如,德国、法国和荷兰的筹资方案为学术和工业研究提供了最先进的实验室设施。
- 提供方便用户的试剂、工具包和自动转接平台,进一步加快了采用的速度,使学术实验室和工业实验室能够有效地进行复杂的实验。 例如,大学和生物技术公司正在采用以试剂为基础的非病毒性CRISPR感染包进行体外和活体研究。
限制/挑战
高成本和监管功能
- 先进的转染试剂、药包和仪器的成本相对较高,对更广泛的市场渗透构成重大挑战,特别是对较小的学术实验室或有预算意识的生物技术公司而言。
- 例如,与CRISPR相匹配的与最佳投放试剂相匹配的高级转接包比传统的质地转接方法昂贵得多。
- 严格规范整个欧洲的基因编辑、临床试验和治疗研究的框架,可能会延误批准,并增加应用转基因技术的公司遵守规定的成本。 例如,从事病毒传播媒介的生物技术公司在商业应用前必须遵守严格的生物安全和管制准则。
- 虽然当前的创新和降低成本战略正在帮助提高可负担性,但高性能传染解决方案的预期成本仍然会限制采用,特别是在早期阶段研究项目中
- 通过优化试剂设计、简化管理途径和成本效益高的非病毒方法来克服这些挑战,对于欧洲传染市场的持续增长至关重要。 例如,一些供应商正在以更低的价格提供标准化的非病毒感染包,供学术研究之用。
- 先进的传染方法技术专门知识和培训有限,可能阻碍较小的实验室或新兴生物技术公司的采用。 例如,东欧的一些研究人员需要接受专门培训,以有效地使用与CRISPR兼容的病毒和非病毒感染包。
- 对某些病毒传播方法的长期安全和可再生性的关切继续给临床和商业应用带来挑战。 例如,监管机构在批准基于病毒的传染疗法之前,需要进行广泛的验证研究。
欧洲转基因市场如何分割
市场按照类型、方法、CRISPR的传染方法、产品、机体、分子类型、应用、阶段、最终用户和分配渠道进行分化。
- 按类型
根据类型,将欧洲的转基因市场分出为转基因和稳定的转基因. 由目标分子的快速表达和短期实验应用的适宜性所驱动的瞬间变性部分在2025年占据了最大的收入份额为52.5%的市场. 研究人员往往优先进行瞬间收缩,用于蛋白质表达研究,功能分析,以及初步基因编辑实验,因为其具有跨出各种细胞类型的灵活性. 该部分还受益于广泛提供优化试剂、成套材料和自动化平台,从而提高研究工作流程的再生产率和效率。 在学术实验室和工业实验室中都普遍使用过瞬间收缩来进行药物发现和高通量筛选. 它的低细胞毒性和与多核酸分子的相容性进一步助长了它的支配地位. 该部分还看到与基于CRISPR的应用日益融合,提高了对高效运载系统的需求.
2026年至2033年,由于治疗研究、蛋白质生产和生药开发对长期基因表达的需求不断增长,稳定变性部分的增长率预计将达到14.5%。 平稳的收缩可以持续表达目标基因,使其对生成重组细胞线和细胞基模型至关重要. 在基因治疗和再生医学研究中越来越多地采用稳定的分泌法正在推动其增长。 公司正越来越多地为稳定的一体化提供专门的工具包和病毒载体,支持大规模生物生产和翻译研究。 日益重视可再生和可伸缩的细胞线发展也促使其在商业和临床应用中日益被采用。
- 方法
以方法为基础,将欧洲的传染市场分入非病毒方法和病毒方法. 非病毒方法部分在2025年占据了市场主导地位,其份额为58%,原因是其安全性,使用方便,与病毒传染相比,监管壁垒更低. 非病毒方法,如唇切除,电活化等,和以化学为原料的试剂被广泛用于学术研究,药物发现,和初步治疗研究. 对高通量筛选、再生性和减少细胞毒性的需求增加,使这一环节受益匪浅。 非病毒方法更被选用于瞬变,体外应用,以及大规模蛋白质表达研究. 由于插入突变的风险较低,研究人员还倾向于对基于CRISPR的基因组进行非病毒分泌。 提供最优化的试剂、成套设备和自动化解决方案,进一步加强了这一部门的市场支配地位。
Viral方法段预计将在2026至2033年出现15.2%的最快CAGR,其驱动力在于其高感染效率和实现稳定,长期基因表达的能力. 在基因疗法、再生医学和生药生产中越来越多地采用活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性 对临床和临床前应用,包括CAR-T细胞发展的需求不断增长,这推动了病毒的传播。 公司正在发展更安全,高强度的病毒病媒,以达到监管标准并改进再生产。 增长还因为在一等细胞和干细胞等难以传播的细胞中需要可靠的投放.
- CRISPR的传染方法
根据CRISPR的转接方法,欧洲转接市场被分入非病毒方法和病毒方法. 2025年,非Viral CRISPR方法部分占了55%的比重,因为其简单、安全和跨细胞类型的灵活性。 非病毒性CRISPR通过质地,ribonucleoprotein复合体(RNP)提供,而电波被广泛用于学术和工业研究中的基因组编辑. 研究人员赞成这一段用于瞬态基因编辑实验,功能基因组学,和蛋白质表达研究. 非病毒性CRISPR方法与高通量应用的自动化平台日益融合. 该部分还受益于对个性化药品和药物发现方案的日益重视。 非病毒方法可以减少插入突变的风险,使其适合临床前的研究.
Viral CRISPR方法分部预计将在2026年至2033年以16%的CAGR增长最快,其驱动力是能够实现治疗和生物生产应用的稳定、长期基因组改变。 在CAR-T细胞疗法、基因疗法试验和先进的生药研制中,扁豆病毒和AAV等病毒传出系统至关重要。 加大对CRISPR临床应用的投资正在推动收养。 该部分还得到了符合监管标准的更安全,高效的病毒病媒创新的支持. 对难以传播的原始细胞和干细胞来说,倾向于采用Viral CRISPR方法。 生物技术公司和学术机构之间加强合作,进一步推动了发展。
- 按产品分列
以产品为基础,欧洲的转基因市场被分割成试剂和试剂包、仪器和软件。 试剂和试剂部分在2025年占了60%的市场份额,因为试剂和试剂部分在促进不同细胞类型和应用之间的高效传染方面发挥着至关重要的作用。 试剂和试包提供标准化协议,减少实验可变性,并被广泛应用于学术和工业研究. 它们易于使用,并与多种交付方法相兼容,包括CRISPR和病毒/非病毒方法,进一步支持支配地位。 该部分还受益于实验室对高通量应用和自动化的需求日益增加。 公司经常推出最优化的瞬间和稳定的传染包,推动更广泛的采用。
预计仪器部分将见证2026年至2033年15%的CAGR速度最快,因为自动化和高通量传输平台日益被采用。 电击器,微流体装置等仪器,和机器人带动的系统,可增强再生性,效率和可伸缩性. 在药物发现和生物药学研究中,对准确控制传染参数的需求日益增加,推动了这种增长。 将仪器与数据跟踪和优化软件相整合,进一步加快采用. 欧洲各地先进实验室基础设施投资的增加也促成了这一趋势。
- 由有机体
以机体为基础,欧洲的转录市场被分化为哺乳动物细胞,植物,真菌,病毒等细菌. 哺乳动物细胞部分由于在治疗研究,蛋白质生产和基因编辑研究中起关键作用,在2025年以65%的比例为主. 哺乳动物细胞模型对于药物的发现,基因疗法的开发,以及生药生产至关重要,使其成为最常被传染的生物. 与CRISPR的兼容性,病毒性方法,以及非病毒方法可以增强它们的采用性. 该部分还得益于欧洲对个性化药物和细胞疗法的需求日益增加。 最佳试剂和高通量仪器的供应进一步支持支配地位。
在农业生物技术、遗传工程和作物改良研究的推动下,该植物部分预计将在2026年至2033年达到14%的最快CAGR。 非病毒感染和CRISPR方法越来越多地被应用于植物细胞的特异性改变和抗性研究. 对可持续农业和生物技术创业的投资正在支持市场增长。 对产量高或耐受压力的基因工程植物的需求正在推动采用。 植物基因组学的学术研究进一步推动了这一趋势.
- 按分子类型
根据分子类型,欧洲的转录市场被分化为普拉斯米德DNA,小干涉RNA(sirNA),蛋白质,DNA Oligonucleotides,Ribonucleoprotein Complex(RNP)等. 2025年PlasmidDNA片段以50%的比例为主,因为它被广泛用于基因表达,蛋白质生产和基因组编辑应用. 等离子体能与瞬变而稳定的分泌方法相容并易于大规模出产. 它们被广泛用于研究,临床前研究,和生物制药开发. 该部分还得益于与CRISPR系统结合进行基因淘汰和功能研究. 最佳质地和成套材料的商业供应进一步支持了收养。
2026年至2033年,由于基因静音、治疗研究和药物发现方面的应用不断增加,预计SIRNA分会最快达到16%的CAGR。 siRNA转录被广泛用于功能基因组学和目标验证研究. 肿瘤学和罕见疾病研究对RNA干扰治疗的需求日益增加,推动了增长。 分娩试剂的改进和细胞毒性的减少会促进收养。 扩大欧洲的研究资金和合作项目进一步支持该部门的快速增长。
- 通过应用程序
根据应用情况,欧洲的传染市场被分割成两部分。 体外应用,活体应用,生物生产等. 2025年,在Vitro应用中,由于在药物发现、功能基因组学和蛋白质表达研究中广泛使用,其份额为55%。 体外收缩可以进行有控制的实验,快速结果,并与高通量筛选相兼容. 研究人员倾向于在体外应用CRISPR基因编辑,瞬变/平变,和RNA干扰研究. 该部分得益于标准化试剂、成套材料和自动化平台,支持再生产。 其主导地位由于在学术和工业实验室中大力采用而得到强化。
由于对重组蛋白质、疫苗和基因治疗产品的需求不断增加,预计生物生产部门在2026年至2033年期间将出现15%的CAGR最快。 生物制药公司在大规模生产中越来越依赖稳定的传染和病毒/非病毒方法。 对生物制品制造设施和细胞线开发的投资不断增加,正在推动采用。 与自动化和高通量系统的结合可增强可扩展性。 管制的重点是可再生产性和安全性,进一步支持这一部分的增长。
- 按阶段
在阶段的基础上,欧洲的传染市场被分割成研究、临床前、临床阶段和商业阶段。 2025年,由于在学术研究、功能基因组学和药物初步开发中广泛使用,研究部分占了58%。 研究阶段的转录支持高通量实验,瞬态基因表达,以及早期的CRISPR应用. 提供标准化工具包、试剂和自动化平台可加强采用。 该部分还得益于为欧洲大学和研究机构提供的大量资金。 与成像和分析工具的结合进一步提高了实验可复制性.
由于基因治疗和细胞治疗试验数量的增加,预计临床阶段部分在2026年至2033年期间将出现14.8%的最快CAGR。 在CAR-T疗法和其他临床应用中,转基因技术被越来越多地应用于细胞外活体改造. 欧洲各地对先进疗法的监管审批不断增加,临床试验活动也有所增加,支持了市场增长. 各公司正在为病人的细胞开发可扩展和安全的传染解决方案。 社区办事处、医院和生物技术公司之间的合作进一步推动了收养工作。
- 按终端用户
在最终用户的基础上,欧洲的传染市场被划分为生物药品、合同研究组织、合同制造组织/合同发展和制造组织、学术界、医院、临床实验室等。 2025年,由于大学、研究机构和生物技术实验室的广泛研究和教学应用,学术界占了45%的份额。 学术机构在功能基因组学,蛋白质表达学,以及基于CRISPR的研究中使用了分泌技术. 提供负担得起的工具包和非病毒方法进行瞬时实验使该部分受益。 强有力的政府资金和欧盟赠款进一步支持收养。 与高通量和自动化系统的整合可增强实验再生性.
由于对药物发现、生物制品生产以及基因/细胞疗法应用的需求,预计生物制药部分在2026年至2033年期间将最快达到16%的CAGR。 生物制药公司越来越多地采用瞬态和稳定的分泌、病毒和非病毒传播以及CRISPR方法进行可缩放蛋白质生产和细胞治疗。 在整个欧洲扩大生物制药研发和制造设施有助于增长。 与国家办事处和CMO/CDMO的合作进一步加快了收养的速度。 对先进治疗方法的监管审批,推动加大对转录治疗方法的投资.
- 按发行频道
根据分销渠道,欧洲转基因市场被分割成直接招标,零售等. 2025年,由于学术、工业和临床实验室大宗采购,直接招标部分占52%。 直接招标允许以谈判价格采购大量试剂、试剂包和仪器。 它被大学,CROs和生药公司普遍用于研究和生产目的. 该部分得益于强有力的供应商关系和定制解决方案。 长期合同和伙伴关系进一步加强了收养。
零售销售部分预计将在2026至2033年间以15%的CAGR最快的速度出现,其驱动力来自小型实验室,起步企业,以及个体研究人员不断增长的需求. 零售业提供方便地取用没有批量采购要求的标准化包、试剂和仪器。 在线市场和专门的分销商可加强便利性和普及性。 零售销售支持瞬间收缩,CRISPR应用,以及小型体外研究. 对DIY生物学和学术实验室的兴趣日益增长,促进了分块增长.
欧洲传染市场区域分析
- 2025年,德国以38%的收入份额主导了欧洲的转基因市场,其特点是研究基础设施健全,早期采用先进的生物技术,以及主要产业参与者的强大存在,在学术研究、制药开发和临床研究中广泛应用
- 我国的研究人员和生物制药公司高度评价通过转接解决方案提供的效率、再生性和多用途性,包括用于基因治疗、蛋白质表达和功能基因组学研究的非病毒方法和病毒方法。
- 这种广泛采用得到了政府有力资助、合作研究举措和对最先进实验室设施的投资的进一步支持,使德国成为全欧洲学术和工业传染性研究的关键中心。
德国传染病市场透视
预计在预测期间,德国的转基因市场将在相当规模的CAGR扩展,这得益于该国完备的生物技术研究基础设施、高密度的学术和工业实验室,以及对基因疗法应用的认识得到提高。 德国注重生物医学研究的创新和精确性,促进采用先进的分泌方法,特别是在哺乳动物细胞研究和蛋白质生产方面. 以CRISPR为基础的技术和自动转接平台的整合正日益普遍,研究人员倾向于高效和可再生的基因编辑解决方案与监管标准保持一致.
法国传染病市场透视
在预测期间,由于生物技术部门不断扩大和对基因治疗和药物研发的投资增加,法国的传染性市场预计将在值得注意的CAGR增长。 法国研究人员和公司越来越多地采用非病毒和病毒感染方法进行临床前研究、治疗发展和高通量筛查。 政府支持的研究举措、学术机构与生物技术公司之间的合作以及严格的安全标准正在支持市场的增长。 法国正在研究实验室和生药制造设施中大量采用传染技术。
联合王国传染病市场观察
英国的转基因市场预计将在预测期间在强大的CAGR中增长,其动力是该国注重精密医学、基因疗法研究和功能基因组学研究。 对可靠、高效和可再生的传染性解决办法的需求日益增加,加上强有力的学术和工业研究基础设施,正在支持市场增长。 英国先进的生物技术生态系统、政府赠款和与合同研究组织的合作都鼓励采用非病毒和病毒感染方法。 将基于CRISPR的基因组编辑纳入研究管道,进一步加速了对优化转录试剂和工具包的需求.
意大利传染病市场透视
意大利的传染市场正准备在相当可观的CAGR增长,生物技术和药物研究方面的投资不断增加为这一增长提供了动力。 意大利学术机构和生物制药公司正在采用先进的转录解决方案来进行哺乳动物细胞研究,蛋白质表达和基因治疗研究. 大学和生物技术公司之间加强合作,以及政府支持的研发举措,正在推动市场采纳。 对瞬间和稳定的传染方法以及病毒性和非病毒性CRISPR应用的需求正在跨越研究和工业实验室。
哪些是欧洲顶级公司
欧洲传染工业主要由历史悠久的公司领导,其中包括:
- 瑟莫·费舍尔科学公司.(美国).
- 普罗米加公司(美国)
- F. Hoffmann La Roche有限公司(瑞士)
- 生物拉德实验室股份有限公司.(美国).
- 卡塔尔(荷兰)
- 默克·克加阿(德国)
- 伦扎(瑞士)
- 马克西特股份有限公司.(美国).
- 南澳大利亚州(法国)
- 欧洲根特克(比利时)
- PromoCell GmbH(德国)
- Altogen Biosystems (美国).
- SBS Genetech (美国).
- FUJIFILM Irvine Science(日本)
- 阿凡提极地利皮兹 (英国).
- 帕金埃尔默(德国)
- 花花 (美国).
- OriGene技术公司(美国)
- 应用生物材料公司(加拿大)
- 贝克曼·库尔特公司(美国)
欧洲传染性市场的最新发展是什么
- 2025年9月,欧洲主要生物技术公司组成了战略性工业联合体,以加快基因疗法的研究和开发,目的是简化研发、病媒设计和下一代疗法的临床路径,反映出加强合作以克服发展和监管障碍
- 2025年2月,SCTbio扩大了其在布拉格的CGMP细胞制造服务,包括了病毒载体生产能力,强化了先进疗法药用产品(ATMP)的感染和基因输送制造基础设施,支持病毒和非病毒工作流程
- 2024年11月,Plasmid Factory GmbH在斯德哥尔摩参加了2024年的"生物欧洲"(BioEurope 2024),这是一次重要的生物技术合作伙伴会议,其重点是基因工程和传染工作流程的工具,表明欧洲的质地/传染溶液供应商在更广泛的生药生态系统中的能见度和网络日益提高.
- 2024年4月,HuidaGene疗法公司宣布将在哥本哈根举行首届CRISPR MEDICINE欧洲会议,强调下一代CRISPR基因编辑技术的进步和挑战,包括与整个欧洲的转基因和治疗基因编辑讨论有关的交付方法。
- 2024年2月,欧盟委员会对CASGEVYTM(Exagamglogene automcel)给予有条件的营销授权,这是首个基于CRISPR/Cas9的镰状细胞疾病基因编辑疗法(SCD)和输血-依赖β地中海贫血(TDT),标志着CRISPR的辅助疗法在欧洲的监管里程碑并突出临床上采用先进的基因编辑技术.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











