


全球獲得性神經肌強直治療市場細分,依治療方法(抗驚厥藥物、口服皮質類固醇、非類固醇類藥物、乙醯唑胺和血漿置換療法)、劑量(膠囊、注射、片劑、混懸劑及其他)、給藥途徑(口服、腸外、靜脈、皮下和肌肉注射)、診斷方法(體格檢查、肌電圖、血液檢查、尿液檢查、MRI及其他)、症狀(肌束顫動、肌肉萎縮、共濟失調、反射減弱、多汗及其他)、終端用戶(診所、醫院及其他)、分銷渠道(醫院藥房、零售藥房和在線藥房)劃分——行業趨勢及至2033年的預測
帽子是获得性神经病治疗市场规模和增长率
- 根据数据桥市场研究分析,全球获得的神经元治疗市场规模被估价为:2025年143.8亿美元并可望达到到2033年212.5亿美元, 以美元计CAGR为5.00%预测期间
- 市场增长的主要动力是自体免疫神经功能障碍的日益流行和诊断技术的进步,从而能够及早和准确地检测神经元。
- 此外,越来越多的人接受免疫外科药物,单克隆抗体以及血浆交换治疗,加上越来越多的研究倡议,以开发有针对性的治疗方法,正在提高病人的治疗结果并加速扩大已获得的神经元治疗行业。
市场大小和预测
- 全球市场价值(2025):143.8亿美元
- 预期市场价值(2033年):212.5亿美元
- 预测CAGR(2026-2033):5.00%
获得性神经病治疗市场的主要外卖是什么
- 获得性神经肌炎治疗的重点是通过一系列药物和治疗干预,包括抗惊厥药物、皮质类固醇和等离子体交换疗法,来管理神经超兴奋症状,这对于改善神经肌肉功能和减少病人不适症至关重要。
- 市场的扩张主要是通过提高诊断准确性来推动的。电磁学(EMG)和核磁共振,提高对自体免疫神经病的认识,以及针对长期疾病管理的药物配方不断进步
- 北美在获得的神经元治疗市场占据了主导地位,2025年收入份额最大,为39.9%,并得到了先进的保健基础设施的支持,专业神经学中心的存在很强,美国和加拿大各地越来越多地采用免疫和症状疗法.
- 预计亚太区域在预测期间将发展最快,原因是可获取性得到改善,医院网络扩大,以及用于治疗罕见神经肌肉疾病的医疗开支增加
- 抗痉挛药物部分在2025年占已获得的神经元治疗市场份额42.4%,其驱动力在于这些药物在稳定神经活性、减少肌肉抽搐以及广泛存在于医院和零售药店分销渠道
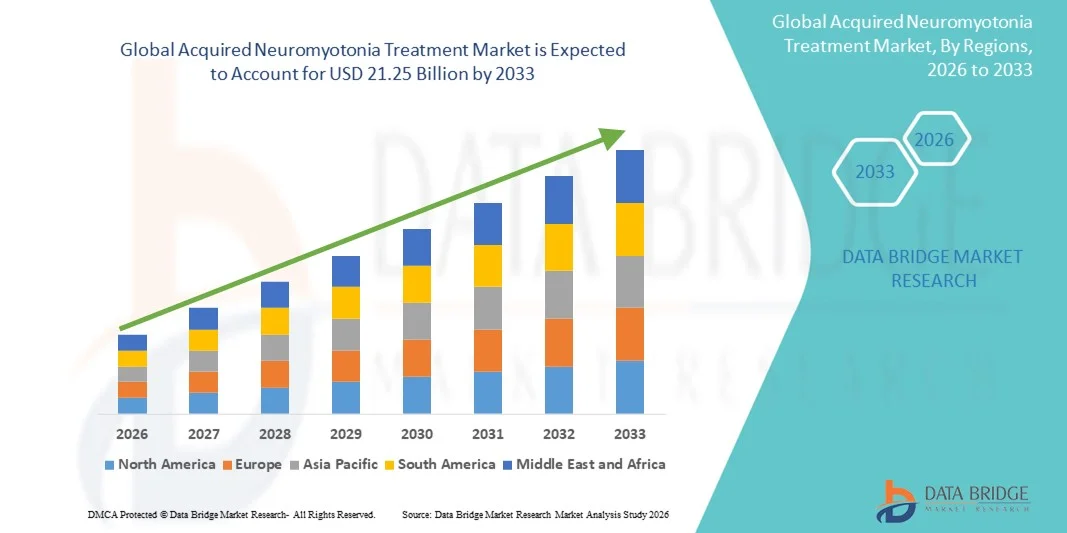
报告范围和获得性神经病治疗市场分割
|
属性 |
获得性神经病治疗关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
获得性神经病治疗市场的主要趋势是什么
免疫治疗和精密神经学的进步
- 在全球获得的神经元治疗市场中,一个显著而加速的趋势是越来越多地采用免疫疗法和精密神经学方法,其驱动力是对自体免疫机制的更深入了解和抗体介质神经功能障碍。 这种转变正在加强治疗的个性化和临床结果
- 例如,针对特定离子通道抗原的单克隆抗体研究获得了牵引力,从而产生了新的治疗可能性,旨在减少神经性高活性和症状再发. 同样,血浆交换疗法和静脉免疫球蛋白(IVIg)也越来越多地用于抗体病例
- AI在神经学中的整合也正在通过分析电生学数据和预测治疗反应来转变诊断和治疗优化. 例如,AI辅助电磁学(EMG)的解析帮助临床医生发现微妙的神经异常,并针对特定病人的干预措施
- 在患者监测中越来越多地使用数字生物标志和神经成像工具,支持实时疾病跟踪,提高持续治疗方法的精度,提高患者结果和临床效率.
- 这种在免疫学和技术方面先进的治疗模式的趋势正在重新界定如何管理神经运动,强调个性化护理和早期干预。 因此,制药创新者正注重新型生物学和抗体药物,以提高疗效和安全性。
- 全球市场对提供更精确、更好的症状控制和较少副作用的治疗的需求正在迅速增长,因为患者和保健提供者越来越优先考虑循证、有针对性和数据支持的治疗办法
获得性神经病治疗市场动态
驱动程序
神经免疫学诊断率和进展
- 自动免疫神经肌肉疾病诊断率的上升,以及神经免疫学的迅速进步,是刺激获得的神经运动治疗需求的主要驱动因素。
- 例如,在2025年3月,主要神经学研究所和生物技术公司之间的研究协作侧重于新颖的离子通道抗体鉴定,促进更早和更准确地诊断神经元瘤
- 随着保健专业人员对疾病自体免疫来源的更深入了解,IVIg和皮质类固醇等有针对性的疗法正成为首选治疗方案,改善了病人的预测和长期结果
- 此外,在临床环境中越来越多地使用EMG和抗体检测,提高了早期疾病检测的效率,从而及时开始治疗,改善症状管理
- 扩大患者库,提高神经科医生的认识,改善罕见神经肌肉病症报销框架,正在进一步加快市场增长. 先进研究举措和临床试验的结合预计将在未来几年扩大治疗选择
- 此外,政府支持罕见疾病研究和将神经肌肉疾病纳入国家医疗保险计划的举措正在创造获得治疗的新增长途径。
- 医院与制药厂商之间加强合作,以简化临床试验和药物分销渠道,预计这将进一步加强全世界治疗的提供和采用
限制/挑战
高治疗费用和有限的临床意识
- 免疫外科、免疫外科和等离子体交换疗法的高昂费用对广泛采用构成重大障碍,特别是在发展预算有限的保健系统方面。
- 例如,需要反复进行免疫治疗的长期治疗方案可能会给病人带来财政负担,限制获得有效护理的机会并降低坚持率。
- 对罕见的自体免疫神经肌肉疾病临床认识和诊断专门知识有限,进一步妨碍早期发现和治疗,导致流行率报告不足和干预延迟
- 此外,保健基础设施方面的区域差异和缺乏训练有素的神经学专家,加剧了治疗差距,特别是在中低收入国家。
- 缺乏标准化的治疗准则和在罕见疾病方案中未充分纳入已获得的神经性肌炎,对病人持续护理造成了额外障碍
- 通过增加医生教育、为罕见疾病提供保健资金以及采用成本效益高的治疗办法来克服这些挑战,对扩大市场准入和长期增长至关重要
- 此外,缺乏大规模流行病学数据限制了药品投资和监管优先次序,减缓了这一治疗部门的创新步伐。
- 生物逻辑学和等离子体疗法的严格审批程序也会延误产品发射,并限制患者及时获得下一代神经元治疗
获得性神经病治疗市场如何分割
市场根据治疗,剂量,管理途径,诊断,症状,最终用户,配送渠道进行分化.
- 治疗
在治疗的基础上,获得的神经肌炎治疗市场被分解为抗惊厥药物,口服皮质类固醇,非类固醇药物,乙酰胺和等离子体交换疗法等. 抗痉挛药物部分在2025年以最大的收入份额42.4%占据了市场主导地位,这主要是因为它们在稳定过度活性神经信号和减少肌肉抽搐方面的效力. 这些药物,包括卡巴马泽平和苯丙酮,由于在管理外神经高活性方面证明是有效的,所以被广泛开具为一线疗法. 他们负担得起、容易获得和口服,使他们成为神经科医生和病人的首选。 此外,药物制剂的持续发展提高了病人的耐受性并最大限度地减少了副作用。 抗痉挛剂越来越多地被包括在标准治疗协议中,进一步支持了它们在市场上的领先地位.
等离子体交换疗法部分预计将在2026年至2033年出现22.5%的最快增长率,其动力是其在严重或可抗性神经肌炎病例中的临床成功. 这种疗法有效地从血液中去除自体抗体,为肌肉控制提供了显著的改善并减少了症状的再生. 主要医院和神经病中心之间血浆交换设施不断增多,正在扩大治疗机会。 此外,政府和私人支持血浆治疗自体免疫神经病的倡议正在加速采用。 随着对治疗性等离子体交换好处的认识的提高,更多的临床医生正在向难以治疗的病人推荐. 对等离子体疗法研究的投资增加,预计也会加强预测期间的分块增长。
- 按剂量
以剂量为基础将市场分出为胶囊,注射,平板,悬浮等. 平板片部分在2025年以39.8%的比重占据了市场主导地位,因为大多数抗痉挛剂和皮质类固醇通常以平板片形式来管理,以方便并遵守. 与液体配方相比,平板药具有一致的准确性、可移植性和较长的保存寿命,因此受到青睐。 接受慢性治疗的病人更喜欢平板药,因为日常使用方便,特别是在门诊场所. 此外,通用选项和长期发行配方的可用性提高了长期用户的遵守率。 制药公司继续创新平板设计,加强吸收并最大限度地减少胃肠副作用,进一步强化了分块主导.
注射部分预计将记录2026至2033年最快的CAGR为20.9%,而急性神经分泌管病对可注射免疫素和皮质类固醇的需求正在增加。 注射器提供快速的治疗反应,使其在医院和紧急情况下必不可少。 医生更倾向于对口服药物无反应或需要立即免疫调节的病人进行注射. 扩大使用IV免疫球蛋白(IVIg)疗法,主要是通过注射进行,是这种增长的一个主要原因。 此外,预装注射器和自注射配方的创新正在提高管理效率。 生物注射剂的认识和可得性不断提高,进一步推动了这一部门在全球的增长。
- 按行政路线分列
根据管理途径,市场分为口服,亲服,静脉注射,皮下,肌肉内分出. 口服部分在2025年占据了44.3%的主导份额,因为口服抗惊厥剂和皮质类固醇在管理中温和症状时被广泛使用. 口服途径不侵扰性强,成本效益好,更倾向于慢性病管理. 它们允许患者在不依赖医院的情况下维持长期治疗,使其在门诊和家庭护理环境中非常实用. 持续释放口服制剂的药品创新改善了治疗效果的持续时间并降低了剂量频率. 病人越来越倾向于方便的口腔治疗,而不是入侵性方法,这加强了这一途径在市场上的支配地位。
静脉注射部分预计在2026年至2033年以23.1%的速度增长,主要原因是静脉注射免疫球蛋白(IVIg)和等离子体交换疗法的使用率上升。 四. 服用药物可确保更快地采取药物行动,在急性或严重神经运动中至关重要。 医院和专科输液中心由于已证实的疗效和控制下交付机制,越来越多地采用IV疗法。 输液泵技术的进步以及安全协议的改进,提高了病人的成果和舒适度. 此外,国际免疫联盟供应商和政府对获得免疫疗法的支持的不断增加预计将推动这一部门的大幅增长。
- 通过诊断
根据诊断,市场分为物理检查,电学,血液测试,尿液测试,核磁共振等. 电磁学(EMG)部分在2025年以37.5%的比重占据了市场主导地位,因为EMG仍然是神经运动诊断的基石. 这一测试检测出肌肉中的异常放电,使临床医生能够将获得的神经肌炎与其他神经肌肉疾病区分开来. AI辅助的EMG解释系统的进步提高了准确性并减少了诊断错误. 神经学家的认识不断提高,临床实践中越来越多地采用便携式EMG装置,进一步加强了它的市场地位. 此外,环境管理集团的数据与病人监测软件的结合提高了诊断精度,并有助于有效跟踪治疗进展。
血液测试部分预计将在2026至2033年间出现最快的CAGR为21.6%,辅以自体免疫性神经肌瘤越来越多地使用抗体检测. 以血液为基础的测定活性钾通道(VGKC)和CASPR2抗体已成为关键的诊断工具。 这些测试越来越多地被纳入神经学板,以便及早和准确地检测. 随着实验室自动化的扩大,免疫化验的周转时间和准确性正在大幅度地提高。 全世界诊断中心抗体检测的可负担性和可获得性进一步推动了这一部分。 在今后几年中,对基于生物标志的诊断进行有针对性的疗法选择的日益重视将继续增加需求。
- 由症状
根据症状,市场被分解为肌萎缩,肌肉萎缩,课税,反射减弱,出汗增加等症状. 2025年, myokymia部分占了市场的40.9%的份额,因为它是已获得的神经元的最常见的和可识别的临床症状。 经常发生非自愿的肌肉抽搐会推动早期的医学会诊,导致更快的诊断和治疗启动. 抗惊厥疗法和免疫机能丧失者往往被开出有效缓解肌动症状的处方. 在基于环境管理小组的检测中,病人意识的提高和技术进步进一步加强了该部分的重要性。 此外,持续改进解决神经多动的疗法,提高了患者的生活质量,支持持续的主导地位。
肌肉萎缩分会预计将在2026年至2033年出现19.8%的最快CAGR,其驱动力是日益强调早期干预以防止渐进性肌肉流失. 肌肉萎缩常被观测到长期未受治疗的神经肌炎患者,而物理治疗和神经康复方面的进步改善了治疗结果. 事实证明,物理疗法与药理疗法日益结合,有效地保持了肌肉强度。 预计针对神经肌肉再生途径的研发努力将增加新的治疗机会。 医院和诊所也注重病人教育以减少残疾风险,进一步推动了部分增长。
- 最终使用者
基于最终用户,市场分为诊所,医院等. 2025年,医院部分占市场主导地位,收入份额最大,为52.4%,原因是有先进的诊断设备、训练有素的神经学家和等离子体交换设施。 医院仍然是治疗需要IVIg或免疫疗法的急性和重度神经性myotonia病例的主要治疗点。 提供多学科小组可加强治疗协调和病人监测。 加大医院对罕见神经肌肉疾病临床试验的参与力度,进一步支撑市场增长. 此外,政府资助和改善专门神经科单位的基础设施正在加强医院在这个市场上的支配地位。
由于门诊神经科诊所正在扩大其在慢性病管理中的作用,预计诊所部分在2026年至2033年期间增长最快,为21.2%。 诊所提供成本效益高的后续护理、处方补药和长期治疗的病人咨询。 越来越多的专业神经肌肉中心和神经学家提供私人咨询正在推动这种增长。 数字患者管理工具和远程医疗服务正在改善偏远地区患者的无障碍环境。 此外,向预防和家庭护理模式的转变支持了诊所在持续的神经运动管理中日益重要。
- 按发行频道
根据分销渠道,市场分为医院药房、零售药房和网上药房。 2025年,医院药房占市场份额的47.9%,因为大多数免疫外科、皮质类固醇和等离子体交换药物都是通过医院相关药房分发的。 这些药店确保在专业监督下妥善处理和及时管理关键药品。 医院药剂师与神经科医生之间的有力合作可加强药物安全和库存管理。 此外,急性病例的住院人数增加和住院药物供应需求增加,巩固了医院药房在治疗分娩中的作用。
在线药房部分预计将记录2026年至2033年间最快的24.5%的CAGR, 其驱动力是医疗保健数字化的不断增长, 提供处方神经药物的电子商务平台激增,大大改善了慢性病人的供应。 网上药店可提供家用投产,虚拟会诊,并按订阅方式补药,更坚持长期治疗. 若干国家政府正在越来越多地批准电子药用模式,以加强罕见病人的获得。 随着互联网的渗透和数字支付方式在全球不断上升,在线分发渠道有望在扩大患者覆盖面方面发挥重要作用。
获得性神经病治疗市场区域分析
- 北美在获得的神经元治疗市场占据了主导地位,2025年收入份额最大,为39.9%,并得到了先进的保健基础设施的支持,专业神经学中心的存在很强,美国和加拿大各地越来越多地采用免疫和症状疗法.
- 高诊断率、提高保健专业人员的认识以及广泛提供免疫疗法和等离子体交换疗法等先进治疗方法进一步支持了本区域的主导地位。
- 此外,主要制药公司和专门的神经病学中心的存在加强了治疗创新并加快了药物批准。 北美的病人还受益于有利的报销政策和新治疗规程,有助于改善病人的结果并实现市场持续增长
美国后天神经病治疗市场透视
美国收购了神经元治疗市场,2025年占北美最大的收入份额为79%,这得益于先进的神经学中心的存在,诊断精度高,以及广泛采用免疫疗法和抗痉挛疗法. 自动免疫神经系统疾病日益普遍,加上政府对罕见疾病研究的支持,推动了市场增长。 此外,广泛的临床试验和FDA批准新的治疗药物加强了美国的市场地位。 先进的电磁学(EMG)和核磁共振诊断的提供支持了早期检测,改善了治疗结果.
欧洲获得性神经病治疗市场观察
在整个预测期间,欧洲获得的神经元治疗市场预计将在相当规模的CAGR扩展,这主要是由于人们提高了对罕见神经肌肉疾病的认识并有机会使用高质量的保健系统。 大力投资临床研究和医院同制药公司的合作,正在加快治疗进步. 欧洲国家正在采用现代免疫和等离子体交换疗法,提高了病人护理标准。 支助性报销框架的存在进一步鼓励医院和专科诊所采用治疗方法。
英国获得性神经病治疗市场观察
英国获得的神经元治疗市场预计在预测期间将在一个值得注意的CAGR增长,并辅之以神经学研究的进步和对专门护理设施的利用。 国家卫生局在通过改进转诊途径和诊断技术促进早期诊断方面发挥着关键作用。 患者对自体免疫神经状况的认识不断提高,对以患者为中心的护理的日益重视,进一步促进了市场的增长。 增加对下一代神经药物临床试验的参与也加强了英国的市场格局.
德国
在预测期间,由于德国强大的医疗基础设施、先进的研究机构和采用高精度的神经诊断工具,在相当规模的CAGR治疗市场预计将扩大。 德国保健提供者强调包括抗惊厥剂和等离子体交换疗法在内的早期检测和综合治疗计划。 支助性报销制度以及公私保健机构之间的合作可加强无障碍性。 此外,国家重视医疗技术创新,进一步促进先进治疗解决方案的结合.
亚太获得性神经病治疗市场观察
2026-2033年间,亚太获得的神经元治疗市场将增长最快,达到22 % 的 CAGR , 其驱动力是扩大医疗保健、提高患者意识以及提高中国、日本和印度等国的诊断能力。 保健基础设施的迅速增长和政府对罕见疾病方案的投资正在促进早期干预和治疗的提供。 本区域的制药公司正越来越多地投资于研究和伙伴关系,以开发负担得起的疗法,使农村和城市人口都能获得更多的治疗。
日本获得性神经病治疗市场观察
由于日本先进的保健基础设施、人口老化和对专门神经护理的需求不断增长,日本获得了神经元治疗市场的势头正在增强。 日本大力重视技术创新,因此研制出改良的诊断装置和有效治疗方法. 例如,医院与生物技术公司的合作使得能够更快地提供针对免疫的药物。 政府强有力的医疗保健支持政策和高患者意识有助于增加医院和诊所的治疗。
印度 获得性神经病治疗市场观察
2025年,由于诊断范围扩大、医疗意识提高以及保健基础设施迅速改善,印度获得了神经元治疗市场占亚太区域收入份额最大的份额。 市场得到政府倡议的支持,这些倡议促进罕见疾病管理,以及提供负担得起的疗法的全球制药商的进入。 更多采用口腔和亲子治疗办法,同时加强城市医院的临床支持,正在加强市场渗透。 印度对国内毒品制造的重视也使它成为成本效益高的神经元治疗解决方案的新兴中心。
获得性神经病治疗市场的哪家顶级公司
获得性神经病治疗行业主要由有名有实的公司领导,包括:
- (原始内容存档于2018-10-21). Grifols, S.(西班牙)
- 八角星集团(瑞士)
- 武田制药有限公司(日本)
- 诺华集团(瑞士)
- 辉瑞公司(美国).
- 巴克斯特 (美国).
- CSL(澳大利亚)
- UCB (比利时)
- 爵士制药公司(爱尔兰)
- Biogen (美国).
- 凯德里翁(意大利)
- 马林克罗德特·普克(爱尔兰)
- 泰瓦制药工业有限公司(以色列)
- 弗雷塞尼乌斯·卡比集团(德国)
- Natus医疗公司(美国)
- 尼克登公司 (日本)
- 卡德韦尔 (美国).
- GC公司(韩国)
- 默克公司(美国)
- F. Hoffmann-La Roche有限公司(瑞士)
全球后天神经病治疗市场的最新发展是什么
- 2025年1月,在PubMed发表的一项案例研究报告,一名16岁被诊断患有已得神经性myotonia的女性,在静脉注射免疫球蛋白(IVIG)疗法失败后表现出显著的临床复苏. 这一发现强化了IVIG作为免疫介质神经肌炎的基石治疗选择,在可逆性病例中提供了快速症状缓解和持续的神经改善.
- 2024年2月,"国际医学研究杂志"上的一份临床报告详述了一名51岁女性患有持续肌肉抽搐,僵硬和过度出汗被诊断为已获得神经元的病例. 该患者在反复进行等离子体交换疗法后表现出了显著的恢复,突出了等离子体圈在管理疾病自体免疫形式方面的重要性,及其在临床实践中对症状控制作用越来越大
- 2023年9月,在MDPI Biomolecules上发表的一则机械评论分析了CASPR2-抗体相联的外侧神经超活性及其与已获得的神经元的分子联系. 该研究确定了新的治疗目标,旨在恢复被破坏的离子通道集群和突触稳定性,为今后开发自体免疫神经运动的生物和精密疗法铺平道路。
- 2022年12月,ResearchGate的研究者公布了一例有记载的年轻男性在COVID-19接种后获得神经性myotonia,抗CASPR2和VGKC-复合抗体具有强烈的阳性. 报告强调,疫苗引发的自体免疫反应可能引发神经超兴奋综合征,并强调有必要在类似的疫苗接种后神经学演示中及早进行抗体检测和免疫治疗。
- 2022年10月,一份发表于"Cureus Journal of Medical Science"的病例报告向一位患有重症艾萨克综合征的患者展示了在Rituximab输血后实现完全症状缓解的患者. 该研究强调了Rituximab在抗皮质类固醇和抗痉挛剂的可抗性病例中的治疗潜力,为抗体介于外侧神经超活性障碍的患者提供了新的希望.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











