


全球农业无人机喷洒服务市场分割,按服务类型(液喷和颗粒扩散和种子)、无人机类型(多轮、固定翼和混合)、作物类型(谷物和谷物、水果和蔬菜、油菜和豆类等)、最终用户(小农、大型商业农场、农业合作社、农业企业和种植公司、政府和研究机构等) -- -- 2033年工业趋势和预测
什么是农业无人机喷洒服务市场规模和增长率
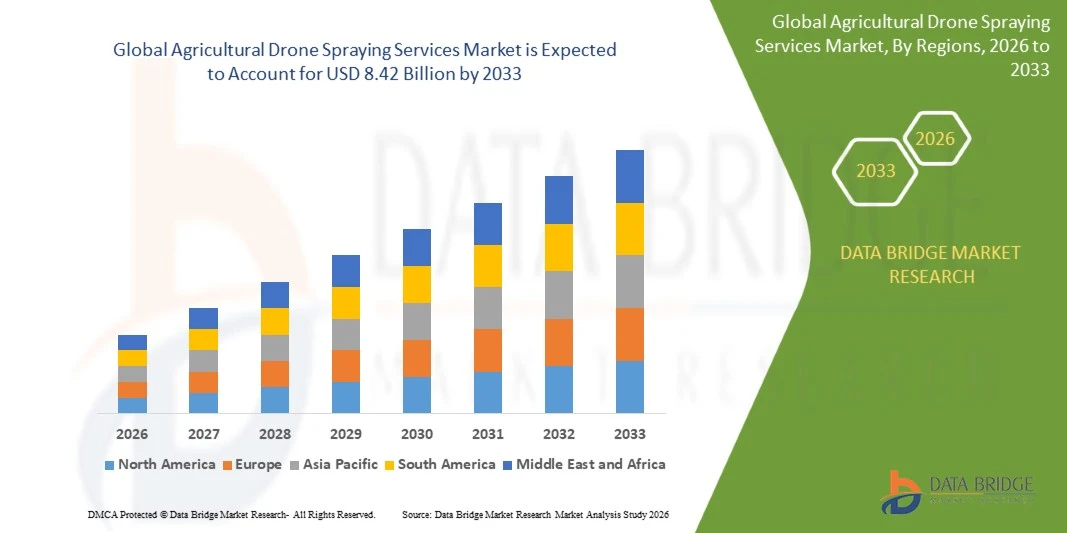
- 根据数据桥市场研究分析,农业无人机喷洒服务市场的价值为:2025年42.0亿美元预计将达到截至2033年的84.2亿美元,生长在一个2026年至2033年CAGR为11.6%.
- 由于农业劳动力日益短缺,对准确而及时的作物保护的需求不断增加,在谷物、园艺、种植园和特有作物种植业中推广采用无人驾驶飞机服务模式,市场正在经历持续增长。
- 日益转向精确应用、减少化学和用水、以租赁方式获得设备,以及政府日益支持无人驾驶飞机的采用,正在支持市场采用。 在作物保护、养分管理、杂草控制和播种方面,正在应用无人驾驶喷洒服务,为农民提供更大的速度和灵活性,同时与作物和草原相结合。精密农业, 农业无人驾驶飞机还有作物探测工作流程
市场大小和预测
- 全球市场价值(2025): 4.20亿美元
- 预期市场价值(2033年):8.42亿美元
- CAGR(2026-2033年):11.6%
- 2025年主要区域:亚太
- 快速增长区域:北美
农业无人机喷洒服务市场的主要外卖是什么
- 亚太在农业无人机喷洒服务市场占据了主导地位,2025年收入份额最大,为46.18%,得到大型小农户亩地的支持,国内无人机制造强劲,以及中国和印度政府支持的无人机计划.
- 北美预计将是增长最快的区域,从2026年到2033年的CAGR为14.60%,其燃料来自越来越多的经认证的喷雾操作员、大面积的花序和持续的劳动力限制。
- 2025年,由于广泛使用无人驾驶飞机进行杀虫剂、除草剂、杀真菌剂和叶利亚营养剂应用,液体喷洒部分在市场上占有74.26%的份额。
- 广角播种是增长最快的服务类型,预计CAGR为14.80%,反映出对以无人机为基础的肥料广播以及覆盖作物和稻米播种的需求不断增加。
- 多旋翼机段主导了无人机类型类别,2025年收入份额为81.30%,以其能徘徊,垂直起降,在小型和不规则的地段运行为首.
- 谷物和谷物占2025年市场份额的43.18%,而大面积的种植区则更喜欢在狭窄的计时窗口内反复进行作物保护和营养应用。
- 水果和蔬菜部门是种植最快的作物类别,其中CAGR为13.10%,其驱动力是对生长在山坡和不规则果园的高价值作物进行精确和及时的处理。
范围和农业无人机喷洒服务市场分割报告
|
属性 |
农业无人机喷洒服务关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
农业无人机喷洒服务市场的关键趋势是什么?.
- 农业无人机喷洒服务日益从基本的航空应用发展成为由数据驱动的精密处理平台,将自主飞行规划,RTK定位,障碍感知和可变速喷嘴相结合,在经营者的干预下提供有针对性的作物保护.
- 例如,2026年7月,据DJI Agriculture公司称,该公司在全球推出了Agras T55和Agras T100双电池喷洒系统,T55提供了50L有效载荷并增加了安全系统,突出了向大容量、高生产率喷洒平台的转变,供商业服务运营商和大面积农场使用。
- 精密的点喷和经改进的喷嘴技术使服务提供者能够减少化学用量,同时保持不同作物、树冠结构和实地条件的沉积质量。
- 标准化的培训、认证和数字就业管理平台正在使该部门专业化,使农民能够按需雇用有执照的经营者,而不是购买和维护自己的飞机。
- 例如,2025年6月,根据无人驾驶航空应用系统(MDPI),评价无人驾驶航空应用系统的研究人员发现,飞行速度、液滴大小和应用体积对喷雾沉降有重大影响,飞行速度为4米/秒,应用体积为28.10升/公顷,支持服务运营商的数据驱动参数优化。
- 随着更大的有效载荷、自主飞行、精密喷嘴和数字达标工具的继续推进,无人机喷洒服务预计将超越常规作物保护,扩大到养分管理、播种、植被管理和综合精密耕作方案。
农业无人机喷洒服务市场的主要驱动者是什么?.
- 持续的农业劳动力短缺和及时保护作物的需要正在加速从人工和拖拉机喷洒转变为无人驾驶飞机应用服务,这种服务能够迅速覆盖工人较少的大片地区。
- 例如,2026年10月,根据 " 农业进步 " ,美国无人驾驶飞机喷洒面积从几乎一无所有扩大到2025年的1 640万英亩,而1 700多家经营者持有FAA农业飞机喷洒服务证书,这表明在商业上迅速接受无人驾驶飞机喷洒服务。
- 农民、合作社和农产企业越来越多地将应用工作外包给服务提供者,以避免资本成本高,减少工人的化学品接触,并获得训练有素的试点和符合要求的业务。
- 例如,2024年11月,据印度新闻信息局称,纳莫·德龙·迪迪计划旨在2024-25年和2025-26年向15 000个妇女自助团体提供无人驾驶飞机,财政援助占无人驾驶飞机的80%和附属费用,支持为农民提供基于租赁的无人驾驶飞机喷洒服务。
- 日益强调减少农药和水的使用,加之更大容量和低成本的喷洒无人机的提供日益增加,正在加强不同作物类型的专业无人机喷洒服务的经济效益。
有哪些因素挑战了农业无人机喷洒服务市场的增长
- 无人机喷洒服务是根据不断演变的航空、农药和数据条例运作的,要求经营者持有多份认证并保持跨管辖区的合规性,这增加了行政负担和进入壁垒。
- 例如,2026年8月,据Farm Progress称,FAA提议对一个设在华盛顿的经营者处以近290,000美元的民事处罚,罪名是据称在没有农业飞机运营商证书的情况下进行了15起化肥应用飞行,这突出说明了服务供应商面临的合规风险。
- 喷出漂流,密集的树冠中沉降不均匀,天气敏感度会限制无人机应用的有效性,而电池寿命,有效载荷限制,充电物流则可降低日常生产力并增加运行成本.
- 影响外国制造的无人机和部件的贸易限制可能在设备供应、定价和售后支持方面造成不确定性,特别是在依赖少数主要制造商的市场。
- 例如,2026年2月,据DJI自己估计,美国每提供5个农业喷雾无人机中就有4个,DJI在2024年2月对联邦通信委员会提起诉讼,推翻阻止中国新型号进入美国市场的决定,说明了喷雾服务提供者面临的供应不确定性.
- 监管的复杂性、技术限制和设备供应的不确定性可能限制小经营者和成本敏感的农民的采用,特别是在传统地上喷雾器或人工应用已经满足基本作物保护需要的情况下。
农业无人机喷洒服务市场如何分割?.
农业无人机喷洒服务市场按服务类型,无人机类型,农作物类型,终端用户划分.
- 按服务类型
根据服务类型,农业无人机喷洒服务市场被分割成液体喷洒和颗粒扩散和播种. 2025年,液态喷洒占市场74.26%的比重,在广泛使用无人驾驶飞机进行农药、除草剂、杀真菌剂和花果营养剂应用方面得到了支持。 液态应用得益于成熟的喷嘴技术、既定的油箱混合做法和广泛的经批准的作物保护产品。 无人机可以及时处理湿润、陡峭或地面钻机难以进入的田地。 服务提供者也可以减少用水量和操作人员接触化学品。 高容量油罐的供应量不断增加,进一步加强了该部分的成本竞争力.
由于越来越多地使用无人机播送化肥、覆盖作物种子、大米种子和其他干燥投入,颗粒式播种和播种部分预计将在2026年至2033年达到14.80%的CAGR增长最快。 无人机搭载的分流器允许操作人员在不进入田地的情况下施用投入,而田地对站立的作物、被淹的稻田和梯田很有价值。 对作物种植和再生做法的关注正在产生对灵活种子服务的额外需求。 传播机精度、有效载荷能力和飞行规划软件的改进正在扩大可行的应用范围。 服务提供者通过提供不同季节同一飞机的多种应用类型,也获得额外收入。
- 按无人机类型
以无人机类型为基础,将农业无人机喷洒服务市场分出为多旋翼,固定翼和混合型. 多旋翼部分在2025年以81.30%的股权占据了市场主导地位,辅以其能徘徊,垂直起飞,并运行在小型和不规则的地段. 多轮驱动平台提供直通操作,相对较低的购置成本,以及广泛的服务和备件。 它们可以跟随地平面轮廓,并应用接近作物树冠的精确花纹. 庞大的坦克能力和快速的电池交换增加了每小时的覆盖面。 训练有素的飞行员的广泛基础和既定的经销商网络进一步加强了该部门的领导。
混合部分预计将在2026年至2033年的CAGR增长14.20%,增长最快,其动力是需要较长的飞行耐力和大规模农作业务中每个分科的覆盖面更大。 混合设计将垂直起降与高效前向飞行相结合,使运营商能够处理充电站或加油站之间的大面积亩地. 它们对种植园、广亩作物种植和田地过渡耗时的偏远地区尤为重要。 电池化学,轻量级材料,自主飞行控制等方面的进步正在提高可靠性. 超越视线业务的管理进展可能进一步扩大其对商业服务提供者的效用。
- 按作物类型
根据作物类型,农业无人驾驶飞机喷洒服务市场分为谷物和谷物、水果和蔬菜、油籽和豆类等。 2025年,谷物和谷物部分占了作物类别43.18%的比重,在大面积种植地稻米、小麦和玉米的支持下,在狭窄的计时窗口内需要反复使用杀菌剂、杀虫剂和养分。 无人机帮助操作者在降雨后迅速处理田地,此时地上机械可能会损坏农作物或收缩土壤. 在季后期,可以对诸如玉米等高地作物进行处理,而不会损坏轮子。 政府对主要水稻种植国的支持也鼓励在谷物种植者中采用。
2026年至2033年,由于对坡地、梯田和不规则果园所种植的高价值作物进行精确、及时的处理的需求,预计水果和蔬菜部门增长最快,为13.10%。 无人驾驶飞机服务可减少重复保护喷雾的劳动力需求,并限制湿润条件下的土壤收缩. 种植者对树冠特有应用越来越感兴趣,尽管对树木作物中沉降和漂移的研究继续塑造所推荐的飞行参数. 改进了喷嘴,降低了飞行高度,调制了运行速度,提高了性能. 不断增长的对产品质量一致性的需求有助于更广泛地利用专业喷洒服务。
- 按终端用户
在终端用户的基础上,农业无人机喷洒服务市场被分割成小农户、大型商业农场、农业合作社、农产企业和种植园公司、政府和研究机构等。 2025年,小农部分占最终用户类别的主导地位,占38.45%,在零散的地产支持下,购买无人驾驶飞机不经济,基于租金的服务可立即获得技术。 服务提供者可以汇集许多小块地上的需求,将设备费用分摊到大片地区。 采用无人驾驶飞机可减少与背包喷洒有关的物理压力和化学接触。 当地经营者和村级企业家也在创造新的农村就业。
预计农业合作社部分的增长最快,从2026年到2033年的CAGR为13.90%,其驱动力是集体所有制和共享服务模式,这些模式使无人机技术为成员所负担得起。 合作社和自助团体可以集体购买飞机,培训当地飞行员,并安排许多农场的应用。 补贴购买无人驾驶飞机和为社区团体提供培训的政府计划正在加强这一模式。 合作社还就大宗投入采购进行谈判,并协调应用时间,提高效率。 合规支持、保险和维护服务仍然是扩大共享无人机车队的重要考虑因素。
哪个地区拥有农业无人机喷洒服务市场的最大份额
- 亚太在农业无人机喷洒服务市场占据了主导地位,2025年收入份额最大,为46.18%,得到大型小农户亩地的支持,国内无人机制造强劲,以及中国和印度政府支持的无人机计划.
- 该区域还受益于水稻、小麦和种植园耕作的快速机械化、农村劳动力迁移以及已建立的无人机制造商和服务网络的存在。 在培训和补贴方案的支持下,越来越多地使用无人驾驶飞机进行农药、化肥和种子应用,这继续加强了亚太在全球市场上的地位。
中国农业无人机喷洒服务市场透视
中国农业无人机喷洒服务市场在大规模水稻,小麦和玉米种植,农村劳动力短缺,农用无人机制造商国内基础强大等驱动下迅速发展. 农民和服务合作社越来越多地依靠无人驾驶飞机在平原、梯田和果园等地施用农药和化肥。 此外,支持性农业机械化政策、广泛的运营商培训以及竞争性设备定价正在将中国定位为亚太专业无人机喷洒服务的关键增长市场。
北美农业无人机喷洒服务市场透视
北美农业无人机喷洒服务市场预计将迅速增长,其驱动力是扩大使用无人机杀真菌剂、杀虫剂和肥料在一行作物、特有作物和牧场的应用。 越来越多的经认证的经营者、劳动力成本的上升以及对减少土壤收缩的兴趣都支持收养。 此外,农用飞机运行的监管途径更加明确,农民与有执照飞行员之间的服务市场更加畅通,使整个区域对无人驾驶飞机喷洒服务的需求加快。
美国农业无人机喷洒服务市场透视
美国农业无人机喷洒服务市场正出现强劲增长,原因是越来越多地采用无人机进行作物保护、覆盖作物播种以及玉米、大豆、棉花和特产作物的营养应用。 国内规模宏大的农场规模,已建立的定制应用产业,越来越多的经认证的运营商在带动需求. 此外,监管执法、超越视线飞行规则的演变以及外国制造设备的不确定性正在决定服务供应商如何投资车队和遵守规则。
加拿大农业无人机喷洒服务市场透视
加拿大农业无人机喷洒服务市场在大规模谷物和油籽生产、应用窗口短和对精确输入管理的兴趣的支持下稳步增长。 无人机越来越多地被考虑用于现场治疗,难以到达的地区,以及限制地面设备的湿地. 此外,训练有素的飞行员越来越多,农学零售商和无人驾驶飞机运营商之间的合作,以及注意遵守法规和农药应用标准,这些都有助于加拿大农民更广泛地采用无人驾驶飞机喷洒服务。
印度农业无人驾驶喷洒服务市场透视
印度农业无人驾驶飞机喷洒服务市场正在迅速扩大,政府计划促进妇女领导的自助团体采用无人驾驶飞机,纳米肥料的使用日益增加,农业劳动力持续短缺。 零散的土地持有使租地服务特别适合小农户。 此外,国内无人机制造、扩大试点培训方案、提高对效率和安全效益的认识,都鼓励农民对稻田、棉花、甘蔗和园艺作物进行无人机喷洒。
巴西农业无人驾驶喷洒服务市场透视
巴西农业无人驾驶飞机喷洒服务市场由于大豆、玉米、甘蔗和咖啡种植以及需要迅速应用于大片、有时是困难的地段而持续增长。 服务提供商和农产企业公司越来越多地使用无人机来补充拖拉机和飞机,特别是在土壤湿润或田地狭小的情况下。 此外,越来越多的当地经营者、支持性农业技术生态系统以及减少投入成本的兴趣正在支持全国各地的采用。
哪些是农业无人机喷洒服务市场的顶级公司
农业无人机喷洒服务行业主要由历史悠久的公司领导,包括:
- SZ DJI技术有限公司(中国)
- XAG Co., 有限公司.(中国)
- Hylio股份有限公司.(美国).
- 兰蒂索股份有限公司.(美国).
- 山河汽车有限公司.(日本)
- TopXGun 机器人学(中国)
- 中央UAS技术(美国).
- AgEagle航空系统公司(美国)
- Pyka Inc. (美国)
- 精密AI公司(加拿大)
- 加鲁达航空航天有限公司(印度)
- Marut Drones Pvt.有限公司(印度)
- (印度)
- Throttle航空航天系统有限公司(印度)
- 尼罗活公司(日本)
- Terra无人机公司(日本)
- Syngenta集团(瑞士)
- 拜耳公司(德国)
- AGCO公司(美国)
- Kubota公司(日本)
农业无人机喷洒服务市场的最新发展是什么
- 2026年7月,DJI Agriculture宣布全球推出"阿格拉斯T55"和"阿格拉斯T100"双电池喷洒系统. T55提供了50L有效载荷能力,并增加了安全系统,而T100的设计目的是提高大型外地行动的效率,销售量因国家和区域而异,支持继续发展高容量喷洒平台。
- 2026年4月,以佛罗里达州为基地的Central UAS Technologies在CattleCon 2026亮相,专门设计用于应用工作的飞机,具有液体和颗粒有效载荷选项. 该公司的无人机被介绍为难以进入地势的工具,反映了牧场主和农民对有目的地建造的喷雾平台而不是被改造的相机无人机越来越感兴趣.
- 2026年2月,新西兰监管部公布了更好地使农业无人机使用的建议,包括有针对性地修改了第101和102部分,允许更重的无人机在运营商自己的土地上进行低风险喷洒;对第137部分进行了更广义的改革,为农业无人机操作建立一个专门而持久的框架.
- 2025年1月,Hylio推出了AG-210 Entertainment Kit,这是一个完全自主的四轮驱动喷雾平台,并配有2.6加仑槽,TeeJet喷嘴,以及电子流量计. 紧凑型无人机是为一人操作而设计的,将飞行和处理数据存储在运营商的账户中并针对植被管理应用,包括在太阳能项目现场进行杂草处理.
- 2024年12月,XAG发布了以旋转原子分解技术为特色的P150喷雾无人机,后来Rantizo在2025喷雾季节前添加了该设备组合. Rantizo说,飞机将提供给其喷雾无人机操作员网络,并在自己的区域中心地点飞行,以帮助操作员在更短的时间内覆盖更多的地盘。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











