


全球安非他明眼球滴入市场分化,按药物(Olopatadine、Ketotifen、Alcaftadine、Azelastine、Epinastine等)、类型(处方和OTC)、指示(Seasonal Alergic Conjunctivitis、常年过敏Conjunctivitis、Vernal和Atopic Kertoconjunctivitis等)、分配渠道(医院药房、零售药店和在线药店) -- -- 2033年工业趋势和预测
什么是安非他明眼滴出市场规模和增长率
- 根据"数据桥"市场研究分析,抗西胺眼滴水市场价值为:2025年19.4亿美元预计将达到到2033年,31.8亿美元,生长在一个2026至2033年CAGR为6.40%.
- 市场正因过敏结膜炎日益流行、场外选择机会增多、通过零售、医院和在线药店扩大季节性、常年性和慢性视力过敏症的应用而持续增长。
- 越来越多的人转向处方对OTC开关、防腐剂配方和每天一次的剂量,加上病人对视力过敏症状的日益了解以及环境过敏性接触的不断上升,这些都有利于市场采用。 整个区域都在施放安非他明滴出过敏结膜炎治疗、季节性过敏缓解、隐形眼镜穿戴者舒适度,以及眼科药物自我护理,通过方便,为病人提供快速而持久的缓解痒、红和多水的眼睛双眼滴入.
市场大小和预测
- 全球市场价值(2025):1.94亿美元
- 预期市场价值(2033年):3.18亿美元
- CAGR预测(2026-2033):6.40%
- 2025年主要区域:北美
- 最快增长区域:亚太
哪些是安非他明眼珠市场的主要外卖
- 北美主导了抗伊胺眼跌市,2025年收入份额最大,为39.72%,辅以视力过敏症高发,场外出产品广泛出行,主要眼科企业实力雄厚.
- 亚太区域预计将是增长最快的区域,从2026年到2033年的CAGR为8.13%,其主要原因是过敏症流行率上升、城市空气污染增加、眼科护理机会扩大以及地方通用制造业增加。
- 2025年,Olopatadine部分在市场中占了46.8%的份额,其驱动力是其既定的疗效、双重抗组织胺和乳头细胞稳定行动以及处方和场外产品的广泛供应。
- 氨基甲酰胺是增长最快的药物类型,预计其CAGR的登记率为8.60%,反映了对一日一剂和范围更广的组织胺受体活性的需求.
- 处方部分在2025年收入份额为58.24%的类别中占主导地位,由眼科专业人员推荐的中度至重度视力过敏的品牌和特有配方来主导。
- 季节性过敏结膜炎占2025年市场份额的52.36%,其支持因素包括高花粉暴露和对症状缓解的经常性年度需求。
- 常年性过敏结膜炎是增长最快的征兆类别,CAGR为7.60%,受室内过敏物如灰尘和宠物丹德的接触增加所驱动.
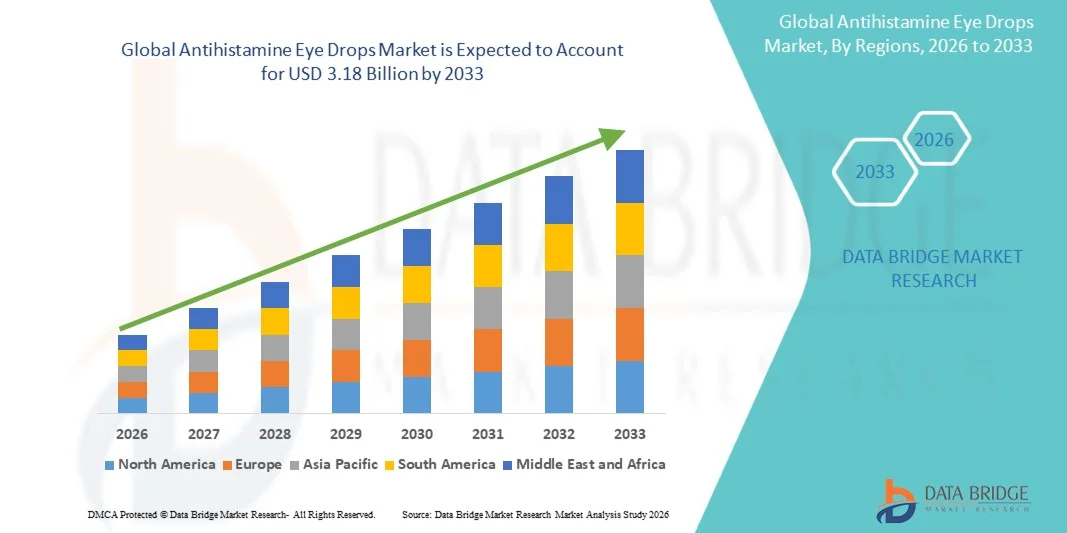
报告范围与安非他明眼滴出市场
|
属性 |
Antihistamine Eye Drops 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
在安非他明眼滴出市场的关键趋势是什么
- 抗西安胺眼药滴正从只使用处方疗法逐渐发展为可广泛获取的自选消费保健产品,辅以处方到OTC开关、日用高强度制剂和商店品牌等同物。
- 例如,在2020年2月,据Alcon称,美国食品药品管理局批准了Pataday Once Daily Relief(洛帕达丁0.2%)和Pataday Thile Daily Relief(洛帕达丁0.1%)用于场外销售,约有6 600万美国人患有视力过敏症,但只有700万人使用OTC过敏眼滴,凸显了OTC机会的规模.
- 免防腐剂正变得越来越重要,因为病人和眼科专业人员寻求刺激风险较低的选择,特别是对于频繁的使用者和隐形眼镜穿戴者而言。
- 结合抗西胺和母细胞稳定活性的双活性分子正在成为护理的标准,同时正在探索新的投放方法,如药物感应隐形镜来将视觉矫正和过敏缓解结合起来.
- 随着OTC的接入,防腐剂的无防腐剂,一日一剂,以及新式的送药方式不断得到推进,抗西胺眼滴药量预计将从处方治疗扩大到季节性,常年性,和与隐形眼镜相關的显眼过敏症的主流自理.
抗his胺眼滴药市场的关键驱动器是什么
- 由花粉、粉尘、宠物干地、空气污染和改变的过敏性结膜炎日益普遍,对快活性、易用抗西胺眼滴的需求也大大增加。
- 例如,在2020年7月,据Alcon称,过敏是美国慢性病的第六大原因,在超市零售中产生约27亿美元,因为该公司宣布FDA批准Pataday Once Relief Daily Extra Streight (olopatanine 0.7%)销售OTC,突出消费者对过敏缓解的需求规模.
- 更多的场外产品和通用产品,更广泛的零售和在线接入,以及越来越多的患者对视力过敏症状的认识,使更多的患者能够无需处方自行治疗.
- 随着视力过敏症越来越普遍,治疗选择也越来越容易获得,抗西胺眼滴可以支持更快的症状缓解,改善患者的遵守程度,并在处方和自我护理的环境下更广泛地采用.
哪些因素挑战了安非他明眼滴市场的增长
- 抗己胺眼滴能引起刺痛,燃烧,视力模糊,头痛,干燥等副作用,所保存的制剂能刺激外观表面,可能会限制敏感患者和隐形眼镜穿戴者的长期使用.
- 例如,根据Ocular Therapeutix (Form 10-K),2026年2月,口服抗组织胺药物以及抗组织胺眼滴对过敏结膜炎的使用可能会使眼睛干燥并加剧一些病人的不适,凸显出可以限制收养的可耐性挑战.
- 许多患有视力过敏症的患者仍无法诊断出或用口服药物或润滑剂处理症状,而中度至重度病例则可能需要皮质类固醇,免疫机能素,或抗西胺眼滴不能完全替代的其他疗法.
- 市场竞争非常激烈,许多品牌、通用和商店品牌产品在价格上竞争,特别是在专利到期和OTC开关之后,这可能导致价格下降并降低制造商的利润幅度。
- 容忍性问题、诊断不足、替代疗法的竞争以及非专利药的价格侵蚀等,都可能限制采用和获利,特别是在成熟的市场上,那里广泛存在低成本的OTC和通用选择。
如何是安非他明滴出 市场分裂
抗西胺眼滴药市场根据药物,种类,指示和分销渠道分出.
- 按毒品分类
在药物的基础上,抗西胺眼滴药市场被分出为olopatadine,ketotifen,alcaftadine,azelastinine,epernastine等. 2025年,Olopatadine部分在市场上占据了46.8%的比重,这得到了其既定的疗效、双重抗己胺和母细胞稳定作用以及多种优势的可用性的支持。 处方产品和场外产品中都有奥洛帕塔丁,这可以扩展到患者群体。 每天一次和每天两次的选择,使病人和医生能够将剂量与症状的严重程度相匹配。 广泛的品牌和通用产品可以提高价格和获取能力。 眼科专业人员和消费者对品牌的强烈认识进一步支持需求。
由于对每天一次施药的需求和整个组织胺受体的更广泛活性,乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰乙酰 阿尔卡夫塔丁被用于防止与过敏结膜炎相伴而生的痒,现在在美国的柜台上可以使用. 它的一日使用支持病人遵守规定。 通用性不断提高,提高了承受能力。 提高医生的熟悉度和消费者的认识,进一步支持收养。
- 按类型
根据类型,抗西胺眼滴药市场被分入处方和OTC. 处方部分在2025年占据了市场主导地位,占58.24%,由眼科专业人员推荐的中度至重度视力过敏的品牌和特有制剂支持. 处方产品包括更高强度和较新的分子,这些分子在柜台上可能还没有可用. 报销和医生建议支持将其用于有持续症状的病人。 眼科医生和眼科医生继续指导对复杂病例和其他眼病患者的治疗。
由于处方对OTC开关、零售供应范围扩大以及季节性过敏症自我药剂的不断增长,OTC部分预计将在2026年至2033年达到8.9%的CAGR增长最快。 每天一次的配方和外加的配方使得场外产品在处方选择上更具竞争力. 存储品牌和通用版本正在提高价格。 过敏季节的消费者营销正在提高认识。 在线提供还有助于方便查阅。
- 通过指示
根据说明,抗西胺眼滴药市场被分化为季节性过敏结膜炎,常年过敏结膜炎,阴性结膜炎和同位素结膜炎等. 季节性过敏结膜炎部分在指示类别中占了主导地位,2025年的比例为52.36%,而高花粉接触率和每年对症状缓解的经常性需求为支撑。 痒痒,出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出入出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出 春秋过敏高峰带动了可预测的需求. 制造商和药店在过敏季节开展的提高认识运动进一步支持这一部分。
常年性过敏结膜炎部分预计将在2026至2033年7.60%的CAGR中增长最快,其动力是越来越多地接触室内过敏物质,如灰尘、宠物干地和模具等。 全年有症状的患者需要更长时间的治疗并更频繁地补药. 人们越来越倾向于继续使用无防腐剂和有良好用途的制剂。 城市化和在室内花去的时间增加了接触。 越来越多的眼科专业人员诊断也支持这一部分。
- 按发行频道
以配送渠道为基础,将抗his胺眼滴药市场分入医院药店,零售药店,网上药店. 2025年,零售药店部分占分销渠道类别的主要份额为47.34%,辅以方便获取、药剂咨询、以及广泛提供OTC和处方抗西胺药眼滴。 连锁药店和独立药店储存了广泛的品牌和商店品牌产品。 药剂师指导产品选择和使用,患者可在一次访问中填写处方并购买OTC产品. 过敏季节期间的晋升也支持销售.
在线药房部门预计将在2026至2033年增长最快,CAGR为9.40%,其驱动力是电子商务渗透率、家庭供货以及订阅和再购选择。 在线平台允许患者比较品牌,优势,价格. 远程保健服务使处方能够远程发放和填写。 折扣和方便正在吸引较年轻的消费者。
哪个地区拥有安非他明眼滴水市场的最大份额
- 北美主导了抗伊胺眼跌市,2025年收入份额最大,为39.72%,辅以视力过敏症高发,场外出产品广泛出行,主要眼科企业实力雄厚.
- 本区域还得益于消费者的高度认识、建立处方到OTC的开关途径、强有力的零售和在线药店网络以及主要品牌和通用制造商的存在。 季节性和常年性过敏性药物越来越多地使用抗西胺药眼滴并持续推出产品,继续增强北美在全球市场上的地位。
美国安非他明眼滴出市场透视
美国的抗希斯胺眼球下降市场正出现强劲增长,原因是眼部过敏症发病率高,场外多供应了过量的奥洛帕塔丁,克托蒂芬和甲卡他丁等产品,以及活跃的通用工业. 国内发达的零售药店网络,加上在过敏季节越来越多的在线销售和消费者意识运动,正在推动对一系列抗西安胺眼药水的需求。 此外,人们越来越倾向于每天使用一次的和免防腐剂的制剂,这加速了在处方和自我护理环境中的采用。
亚太安非他明眼滴出市场透视
由于过敏率上升,城市空气污染增加,以及中国、印度和日本等国家获得眼科护理的机会扩大等原因,预计亚太抗组织胺眼球下降市场将迅速增长。 越来越多的消费者在眼科保健方面的开支、扩大药房网络以及增加负担得起的非专利产品的供应,都有助于扩大区域市场。 此外,本区域强大的非专利药品制造基础和日益增长的电子药用方法正在加速对抗西胺眼药水的需求。
日本安非他明眼珠滴入市场透视
由于季节性花粉过敏、人口老化以及消费者对眼科产品的需求强劲,日本的抗西胺眼药水市场持续增长。 病人、眼科医生和药房越来越多地利用抗西胺药眼滴来进行过敏性缓解,并得到了国内眼科和制药公司的支持。 此外,对质量、安全和方便的自我护理产品的强烈需求还进一步促进了日本的市场增长。
中国安非他明眼滴出市场透视
中国抗伊胺眼跌市场快速发展,受过敏症流行程度不断上升,城市空气污染加剧等推动,医院和零售药店眼科护理渠道也不断扩大. 消费者对眼部健康的认识日益提高,极大地推动了市场需求. 此外,强劲的国内药品制造、在线药店的增长以及非专利产品的增加,正在使中国成为整个亚太抗西胺眼滴的关键增长市场。
英国安非他明眼滴出市场透视
在季节性过敏症日益普遍、药房售出抗西安胺产品以及消费者自我护理不断增长的支持下,英国的抗西安胺药眼下降市场正在稳步增长。 药剂师,选取者,以及全科医生越来越多地建议为过敏眼症状提供抗西胺眼滴. 此外,人们日益认识到干草热,扩大在线药房服务,正在支持联合王国更广泛地采用抗组织胺药眼滴。
德国抗西胺眼滴出市场透视
德国的抗伊胺眼药水市场正在稳步扩大,原因是德国的药剂系统完善,对过敏性反应知之甚高,以及制药和眼科护理公司的强大存在。 眼科医生、药剂师和病人越来越多地使用抗西胺药眼滴来进行季节性和常年性过敏性缓解。 在无防腐剂配方方面的持续进步,以及德国对产品质量和病人安全的重视,正在进一步推动该国的市场增长。
哪些是安非他明眼珠市场的顶级公司
抗异胺眼滴水行业主要由地位良好的公司领导,包括:
- 阿尔康公司.(瑞士)
- 诺华集团(瑞士)
- 阿比维公司.(美国).
- 桑腾制药有限公司.(日本)
- 孙制药实业有限公司.(印度)
- Bausch + Lomb公司(加拿大)
- Johnson & Johnson Vision Care, Inc. (美国)
- 罗赫托制药有限公司(日本)
- 泰亚实验室(法国)
- Reddy博士实验室有限公司(印度)
- 格伦马克制药有限公司(印度)
- Gland Pharma有限公司(印度)
- Aurobindo Pharma有限公司(印度)
- 阿伦比克制药有限公司(印度)
- 西普拉有限公司(印度)
- 鲁平有限公司(印度)
- Zydus生命科学有限公司(印度)
- Teva制药工业有限公司(以色列)
- 桑多兹集团公司(瑞士)
- Perrigo Company plc(爱尔兰)
抗his胺眼滴水市场最新动态如何?.
- 2026年1月,Reddy博士的实验室宣布,美国首先推出燕子氨酸盐眼科溶液USP, 0.7%(OTC),通用等效于Extra Content Pataday Once Daily Relief, 以2.5毫升的瓶子提供,并在OTC眼部护理组合中加入包含0.2%和0.1%的强项.
- 2026年1月,Gland Pharma Limited获得美国FDA批准,以OLPatadine盐酸眼科溶液USP, 0.7 %,这个通用性相当于Alcon的"Pataday Once Daily Extra Force"眼力下降,在OLPatadine通用性批准中增加了0.2%和0.7%的优点,并拓宽了消费者成本较低的商店品牌选择.
- 2025年3月,美国格伦马克制药公司最终获得美国FDA批准以0.2%(OTC)的氢盐酰邻苯二甲酯溶液与Pataday Once Daily Relief(英语:Pataday Once Daily Relief)生物等同,拓宽了阿尔康于2020年2月转换为OTC状态的主要OTC产物的低成本等同物的供应.
- 2021年2月,Bausch + Lomb在美国推出了Alaway Preservative Free (ketotifen fumarate ophersic solution 0.035%)抗西胺眼滴,这是FDA批准的首个且唯一一个超场的抗西胺无眼滴,向美国主要零售商推出,每剂的解药可长达12小时,与防腐剂相关的刺激风险更低.
- 2020年1月,Eyevance制药公司宣布由美国推出ZERVIATE(脑膜炎症溶液)0.24%,这是美国10年来首次对过敏性结膜炎进行新颖的处方单开治疗,在由长期存在的分子为主的类别中增加了新的处方选择,后期通过滴滴换到OTC状态.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











