


全球防御市场分化系统,按纤维类型(Para-Aramid Fiber、Meta-Aramid Fiber等),产品形式(Filament Yarn、Staple Fiber、Aramid Pulp、Aramid Paper、Aramid Felt & Mat等产品形式),级别(防护级别、火焰和热防护级别、护花和机械强化级别、通用防护级别和其他特殊级别),性能(高铁级、高摩多卢斯级、高延展和Fatigue-Resistant级、火焰和热防护级电器隔离级别,以及化学防护级别),应用(人员保护、地面防御平台、防空平台、海军防御平台、军事机械和结构组件及其他防御应用)、终端用户(防护材料转换器械、装甲和防护设备制造商、国防平台、其他防护和防护系统、防御和防护系统、其他组件)
防御市场规模和增长率是多少
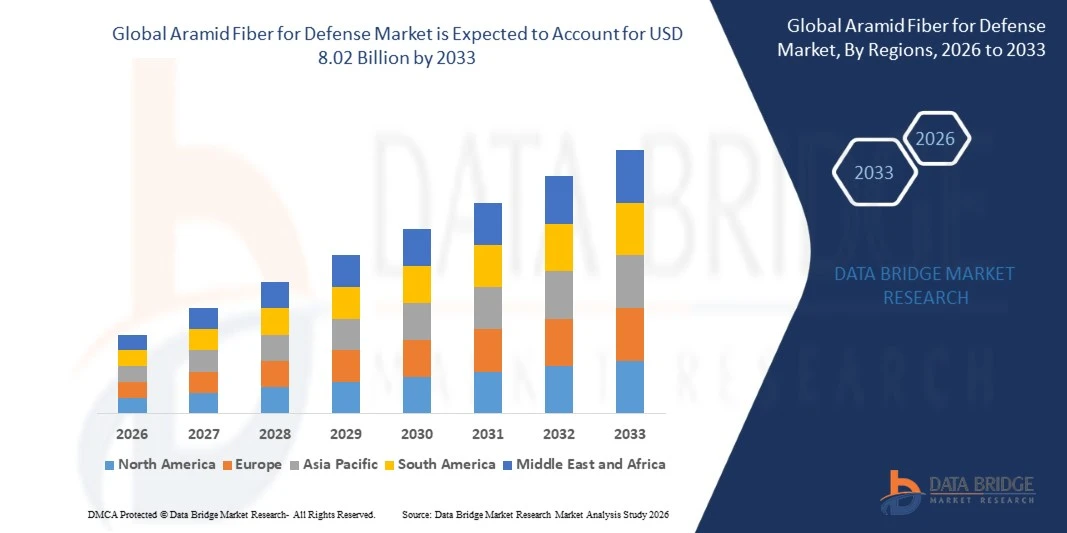
- 根据数据桥市场研究分析,用于国防市场的芳香纤维价值为:2025年4.3亿预计将达到到2033年达到802亿美元,生长在一个2026年至2033年CAGR为8.01%.
- 由于国防平台对轻量级和高强度材料的需求不断增加,军费不断增加,飞机和海军系统现代化,以及越来越多地采用先进材料来提高燃料效率,耐用性,防弹性能,以及各种国防应用的作战性能等原因,市场正在扩大.
- 用于防御的阿拉姆德纤维结合了高强度-重量比,相撞阻力,热稳定性,化学阻力,耐久性,使其能跨越军用飞机,海军舰艇,装甲车辆,导弹,无人驾驶系统,机身装甲,头盔等防护设备使用. 随着国防厂商整合先进复合材料,碳纤维,玻璃纤维,氨基纤维,以及其他高性能材料进入下一代军事平台以减少重量,增强生存能力,提高弹道防护,支持任务性能.
市场大小和预测
- 全球市场价值(2025):4.3亿美元
- 预期市场价值(2033年):802亿美元
- CAGR预测(2026-2033): 8.01%
- 2025年主要区域:北美
- 最快增长区域:亚太
阿拉米德纤维市场的主要外卖是什么
- 北美占据了全球用于国防市场的芳香纤维,2025年收入份额最大,为36.4%,辅以强大的国防开支,先进的军事现代化计划,美国国防部门对轻量级防弹材料的需求也越来越大.
- 亚洲和平预计将是增长最快的地区,2026年至2033年的CAGR记录为9.20%,其驱动力是国防预算增加、军事现代化举措、航空航天和国防制造能力的扩大以及中国、印度和日本日益采用先进的复合材料。
- 准氨基纤维段在2025年的纤维类型中占主导地位,市场份额为61.5%,并被假定为其优越的抗拉强度,高模量,轻质特性和相撞阻力所支撑,使其适合防弹应用.
- 丝状线条在产品形式类别中占主导地位,2025年的市场份额为34.8%,辅以它在弹道织物、复合加固和高强度防护材料方面的广泛利用。
- 2025年,由于对机体装甲、防弹头盔、防护盾和军用装甲系统的需求不断增加,防弹级部分在品级类别中占主导地位,市场份额为42.6%。
- 火焰和耐热级部分预计将增长最快,CAGR为7.70%,而军服、航空航天系统以及专用防护设备对热防护材料的需求正在增加。
- 2025年,人员保护部分在应用类别中占了主导地位,市场份额为31.9%,同时越来越多地采用防弹甲、防弹头盔、防护服和战术装备。
国防市场分割的范围和阿拉姆德纤维报告
|
属性 |
Aramid Fiber for Defense Key 市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
阿拉姆德的防御市场的关键趋势是什么
- 对轻量级弹道防护和高性能防护材料的需求不断增加,这正在成为全球防御市场气压纤维的主要趋势,因为防御组织越来越多地寻求降低士兵和平台重量,同时保持弹道防护、强度、耐久性和机动性。 准阿兰米德纤维由于强度与重量之比高,阻力高,弹道性能好等原因,被越来越多地融入了机体装甲,头盔,防护板,车辆装甲等防御设备.
- 随着军队寻求能够同时应对弹道、热能、机械和环境威胁的材料,下一代防弹和多威胁保护正变得越来越重要。
- 例如,2025年9月,美国陆军向Hardwire有限责任公司和铅技术复合公司授予了6,550万美元的交货订单,用于生产72,179个轻型小武器防护装置。 LSAPI牌照比上一代ESAPI牌照要轻约30%,旨在减少士兵的战斗负荷,同时保持防弹. 该方案是增加国防部门对轻量级高性能防护材料需求的直接例子。
- 总体而言,全球用于防御市场的芳香纤维日益被轻量级弹道防护、先进纤维强化复合材料、多威胁防护、士兵机动性、耐热性、先进制造和供应链本地化所左右。 因此,国防制造商正在超越常规使用氨基纤维进行基本防弹,并越来越多地发展出将减重、防撞击、灵活性、热防护、耐久性以及增强人员防护的耐受性结合起来的工程材料系统。
阿拉米德飞弹对国防市场的主要驱动者是什么
- 对轻量级和高性能防护材料的需求日益增加,正成为全球防弹纤维对防御市场的主要驱动力,因为防御部队越来越需要能够提供高强度、抗撞击、防弹和耐久性的材料,而不增加大量重量。 阿拉姆德纤维越来越多地被吸收到机体装甲,弹道头盔,防护服装甲车辆部件、飞机结构和其他防御设备,使机动性、耐力和保护得到改善
- 对先进的弹道和人员保护系统的需求日益增加,进一步支持了市场的增长。 阿拉姆德纤维,特别是准阿拉姆德分级,提供了高抗拉强度和能吸收性能,使其适合软装甲,弹道头盔,盾牌,防护板等士兵保护系统.
- 例如,2025年3月,美国陆军授予DuPont Specialty Products USA LLC300码克夫拉尔EXO织物的订单,最高价值约为13,692美元,用于在陆军研发采购下交付。 采购提供了国防部门对用于保护的高级半装甲材料的需求的最新实例。
- 总体而言,全球用于防御市场的芳香纤维日益被弹道保护要求,士兵现代化,轻量级,军用航空,火焰和耐热,先进防护装备,装甲平台,下一代复合材料的研发所塑造. 因此,防御组织正在超越常规的纺织应用,越来越多地采用能提供多种性能优势的被工程化的阿拉姆系统,包括高强度-重量比,撞击吸收,耐热性,耐久性,以及加强人员和平台保护等.
是什么因素挑战着阿拉姆德为防御市场而增长
- 高生产成本和复杂的制造工艺仍然是全球防弹纤维市场面临的主要挑战,特别是高性能准防弹和专用防弹等分级。 制造需要复杂的聚合、旋转、完成和转换过程,而防御应用也需要广泛的资格和测试。 这些因素可以增加防弹系统的成本,并限制在成本敏感的防御方案中采用.
- 替代性竞争高性能纤维复合材料对氨基纤维的接受压力越来越大。 超高分子-重量聚乙烯(UHMWPE)、碳纤维复合材料、陶瓷装甲系统和混合复合材料正越来越多地用于需要高弹道效率、轻量级、结构性能或专门防护的应用。
- 例如,2026年4月,DuPont完成了将Aramids公司的业务,包括Kevlar和Nomex品牌,转让给Arclin的交易价值约18亿美元。 Arclin说,收购的企业包括在欧洲和亚洲的制造业业务,以及大约1,800名雇员,同时还强调了对制造业能力和创新进行投资的计划。
- 总体而言,全球用于国防市场的芳香纤维面临着制造成本高、资格要求严格、来自UHMWPE和先进复合材料的竞争、供应链集中、多功能保护要求不断提高以及持续进行材料创新的需要等挑战。 因此,国防制造商和材料供应商正注重下一代的气相位、混合弹道系统、轻量级防护结构、本地化生产以及战略伙伴关系,以提高人员保护、地面平台、空中系统、海军平台和防御部件的性能、供应复原力和成本效益。
如何是阿拉姆德的Fiber 用于防御市场
用于防御市场的全球芳香纤维按纤维类型、产品形式、品级、性能、应用和最终用户进行分化。
- 按纤维类型
根据纤维类型,用于防御市场的全球氨基纤维被分解成准氨基纤维、元氨基纤维和其他氨基纤维类型。 准氨基纤维段在2025年以61.5%的比重占据了市场主导地位,其驱动力在于其优越的抗拉强度,高模分量,轻质特征,以及极佳的撞击阻力等,使其非常适合弹道防护应用. 准阿兰米德纤维被广泛用于机甲,弹道头盔,装甲车辆部件,以及军事防护装备.
预计从2026年到2033年的CAGR增长最快,为7.4%,国防应用对防燃和防热材料的需求会增加。 其热稳定性,阻燃性能,电绝缘性能使其适合防护服,消防设备,航空航天系统,以及专门的军事用途.
- 按产品形式
根据产品形式,全球用于防御市场的芳香纤维被分入丝状纱线,主用纤维,芳香纸,芳香纸,芳香感和垫等产品形式. 丝线线段在2025年占了市场份额34.8%,其支撑作用是广泛利用了弹道织物、复合加固和高强度防护材料。 薄膜提供高机械强度、耐久性、灵活性和与机体装甲、头盔和军用防护系统所用的编织弹道结构相兼容性。
由于摩擦材料、复合加固和专用防御部件的采用日益增加,预计阿拉姆纸浆部分在2026年至2033年的CAGR增长最快,为7.5%。 阿拉姆德纸浆在复合系统中提高了机械强度,穿戴耐受性,坚韧性和耐久性,支持了它在先进军事装备和防御部件中的日益使用.
- 按职等
以分级为基础,全球用于防御市场的芳香纤维被分入防弹等级,火焰和防热等级,摩擦,密封和机械加固等级,通用防御等级等专业等级. 弹道防护等级部分在2025年以42.6%的比重占据了市场主导地位,原因是对机身装甲,弹道头盔,防护盾,以及军用装甲系统的需求不断增加. 这些分级为防御人员和平台提供了高冲击阻力,能吸收,耐久性和轻量级保护.
2026至2033年,CAGR的火焰和热防护等级预计将增长最快,为7.6%,而战斗服、航空航天防御应用和专用防护设备对耐热材料的需求则不断增加。 越来越强调在极端运作条件下的人员保护,进一步支持了需求。
- 按业绩分列
根据性能,全球用于防御市场的芳香纤维被分入高铁级,高模级,高延和耐疲劳级,火焰和耐热级,绝电级,以及耐化学级. 高铁等级部分在2025年占据了市场主导地位,占比为39.7%,在弹道防护系统中广泛使用,需要高抗拉强度,抗撞击力,耐久性能和轻量级性能. 高铁相干纤维被广泛纳入装甲系统和防护设备中,强度和可靠性都至关重要.
由于军服、航空航天系统、防护设备和高温防御应用对热防护材料的需求不断增加,预计2026至2033年的CAGR增长最快。
- 通过应用程序
在应用的基础上,用于防御市场的全球芳香纤维被分入人员保护,地面防御平台,空降防御平台,海军防御平台,军事机械和结构组件等防御应用. 人员保护部门在2025年以31.9%的比重主导了市场,其驱动力是越来越多的采用机甲,弹道头盔,防护服,战术装备等士兵保护系统. 氨基纤维提供轻量级保护,同时保持高强度,抗撞击,耐久性.
地面防御平台部分预计将在2026至2033年的CAGR增长最快,为7.8%,同时在装甲车辆和军事地面系统中越来越多地使用氨基纤维复合材料。 轻量级复合装甲可以帮助降低车辆重量,同时支持机动性,燃油效率,和活性. 增加对军用车辆现代化的投资预计将进一步支持车辆段的增长。
- 按终端用户
在最终用户的基础上,全球用于防御市场的芳香纤维被分解成防御材料转换器,装甲与防护设备制造商,防御平台oems,防御组件与系统制造商,政府国防生产设施等与防御相关的工业用户. 装甲和防护设备制造商部分在2025年占市场份额为36.5%,在弹道背心、头盔、盾牌、防护服和其他防御防护系统广泛使用阿拉姆纤维为支撑。 增加采购先进的士兵保护装备,将进一步支持这一部门的需求。
防御平台OEMs机段预计将在2026年至2033年达到7.6%的CAGR增长最快,其动力是日益将氨基纤维复合材料整合到军用车辆,飞机结构,海军平台等下一代防御系统. OEMs越来越多地采用轻量级先进材料来降低平台重量,同时保持结构耐久性和运行性能.
哪个地区持有最大份额的阿拉姆德纤维用于国防市场?.
- 北美占全球用于国防市场的芳香纤维的最大份额,2025年收入份额为36.4%,辅以强大的国防支出,先进的军事现代化计划,已建立的航空航天和国防制造能力,美国国防部门对轻量级防弹材料的需求也不断增加.
- 该区域还受益于广泛采用先进材料,包括机甲、弹道头盔、装甲车辆、军用飞机、战术装备等防御平台。 强有力的研发能力、已有的国防制造商的存在、以及对士兵保护和减重的持续投资,都进一步支持在北美各地采用高性能的氨基纤维解决方案。
美国阿拉米德纤维用于防御市场透视
美国用于国防市场的阿拉姆德纤维得到了军事保护系统对轻量级,高强度和防弹材料的强劲需求的支持. 准氨基纤维被广泛用于软装甲,头盔和防护装备中,而正在进行的陆军现代化正在推动改进防护和减重的研究. 2026年,美国陆军继续推进士兵保护技术,包括机身装甲和战斗头盔等,为下一代国防装备中高性能的阿拉姆德纤维强化了机遇.
加拿大Aramid Fiber 国防市场观察组织
随着国防现代化、航空航天发展和对轻量级防护材料的需求增加,用于国防市场的加拿大芳香纤维正在扩大。 加拿大国防工业战略优先考虑航空航天、土地系统、人员保护、先进材料和弹性国内供应链,支持在机身盔甲、头盔、飞机部件、装甲车辆和其他军事设备中应用光纤的机会。 新的投资方向是国防创新和下一代航空航天能力,加强对高强度、轻量级和耐热的氨基材料的需求。
亚太 " 防御市场观察 " 组织
在国防开支增加、军事现代化方案以及对轻量级和高性能防护材料的需求增加的支持下,亚太用于国防市场的钢纤维正在强劲增长。 对装甲车辆、飞机、海军平台、无人驾驶系统、机身装甲和防弹等越来越多的投资正在加速采用光纤。 提高中国、印度、韩国、日本和澳大利亚的国内国防制造能力,进一步支持对提供高强度、耐久性、耐热和防弹的先进纤维的需求。
中国阿拉米德之笛促进国防市场洞察
中国用于国防市场的强力纤维正在目睹需求的增长,而军费、国防现代化以及国内先进材料能力的增长都为需求提供了支持。 阿拉姆德纤维因其高强度-重量比,防弹,热稳定性等原因被越来越多地用于机体装甲,头盔,防护纺织品,飞机结构,装甲车辆等轻量级防御系统. 中国更广泛的芳香纤维市场也得到了军事、航空航天和安全应用的强劲需求的支持。
日本阿拉姆德Fiber 国防市场透视
日本用于国防市场的芳香纤维得到了该国正在进行的国防现代化和增加对先进军事能力的投资的支持。 对氨基纤维的需求预计将由它们轻而易举、高强度、耐热性能和防弹特性支持,这些特性跨越机身装甲、头盔、飞机、海军平台、装甲车辆和其他防御设备。 日本注重加强国内国防生产和供应链复原力,进一步支持了市场发展.
德国 " 防御市场洞察 " 组织
德国用于国防市场的芳香纤维得到了国防现代化、军事装备投资增加以及对轻量级、耐用和高性能防护材料需求的不断增长的支持。 联邦国防军还加快采购个人防护装备,包括防弹系统、作战服和士兵装备。 预计这些发展将支持对机体装甲、头盔、防护服、车辆部件和其他防御应用中的氨基纤维的需求。
英国Aramid Fiber 国防市场透视
用于国防市场的英国阿拉姆德纤维得到了不断增长的国防投资,军事现代化,以及对轻量级,高强度和防弹材料需求的不断增长的支持. 继续投资于先进的军事平台、个人保护系统、自主技术和国防创新,可望支持采用机身盔甲、头盔、飞机部件和其他保护性应用中的氨基纤维。
阿拉姆德Fiber的国防市场是哪家公司
Aramid Fiber for Defense 工业主要由历史悠久的公司领导,其中包括:
- 巴尔代公司(加拿大)
- BGF工业有限公司(美国).
- 乔马拉特(法国)
- 塞浦路斯(德国)
- 格伦·雷文股份有限公司.(美国).
- 居斯和沃尔夫公司(德国)
- 哈巴西特公司(瑞士)
- Hexcel公司(美国)
- HS HYOSUNG 辅助材料(韩国)
- 胡维斯公司(韩国)
- IBQ Fabrics S.L.(西班牙)
- JPS复合材料(美国)
- Kermel S.A.S.(法国)
- Kolon Industries有限公司(韩国)
- 中山材料股份有限公司(美国).
- 米利肯 (美国).
- Muratex纺织工业有限公司(澳大利亚)
- 工业(法国)
- TenCate Fabrics(荷兰)
- SAATI S.p.A.(意大利)
阿拉姆德的防御市场最新发展是什么
- 2026年4月,阿克林以约18亿美元的价格完成了对杜邦公司(DuPont's Aramids)的收购,包括克夫拉尔和诺姆克斯等品牌. 该交易扩大了Arclin在跨越防御、保护和其他生命关键应用的高性能相干材料方面的能力。
- 2026年6月,Arclin和BSST推出了以克夫拉尔EXO芳香纤维为主的下一代爆炸物处理服. 该解决方案旨在提供先进的碎片防护,同时降低服重并改进操作员的机动性和耐力.
- 2025年11月,Teijin Aramid推出了"Twaron Next",这是一种更能持续的将循环或生物原料结合的半氨基纤维. 该材料保持了常规Twaron的性能特征并用于包括防弹在内的应用.
- 2025年8月,Teijin Aramid宣布ISCC PLUS对其Twaron生产工艺进行认证,支持使用经过认证的循环和生物原料,并改进了阿拉姆德纤维价值链的可追溯性.
- 2025年4月,克夫拉尔EXO阿拉姆德纤维获得"关键安全材料推进"类金爱迪生奖. 该技术因其弹道防护、灵活性、阻燃性以及比标准机体-装甲纤维更强而得到认可。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











