


全球装甲陶瓷市场分割,按材料类型划分(Alumina(Al2O3)、硅碳化物(Sic)、Boron Carbide(B4C)、Aluminum Nitride(Aln)、硅硝化物(Si3N4)、陶瓷母体复合物(CMCS)和其他装甲陶瓷)、产品形态(陶瓷、陶瓷平板、陶瓷面板、陶瓷面板、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶瓷相接器、陶相接相接器、陶相接器、陶相接相接器、陶瓷相接相接器、陶瓷相接
什么是装甲陶瓷市场规模和增长率
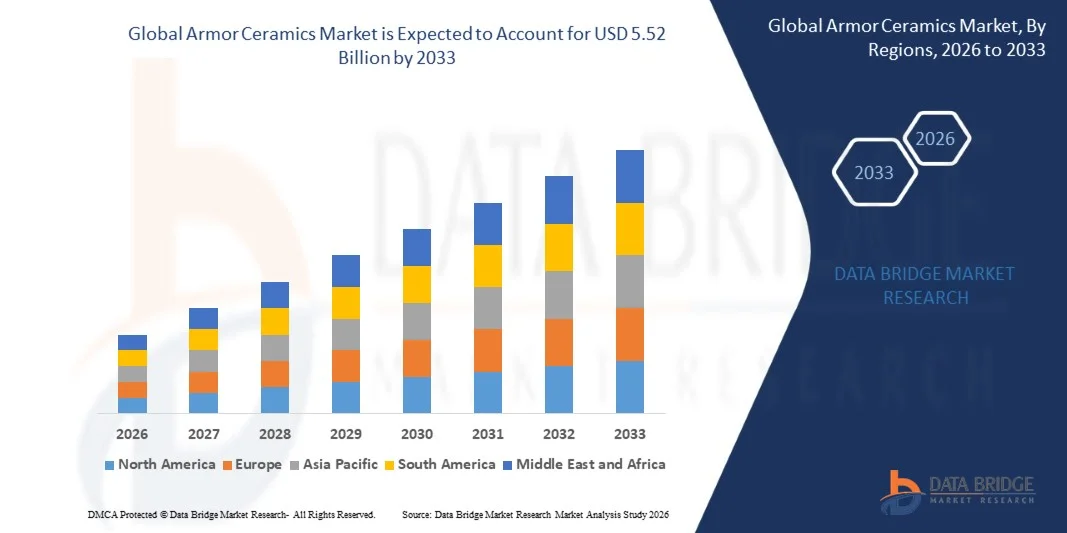
- 根据"数据桥"市场研究分析,装甲陶瓷市场的价值为:2025年30亿美元预计将达到截至2033年55.2亿美元,生长在一个2026年至2033年CAGR为7.50%.
- 由于军事现代化举措增加,地缘政治紧张局势加剧,国防和国土安全部门对轻量级弹道保护系统的需求扩大,市场正经历持续增长。 陶瓷装甲材料越来越多地被采用在身体装甲中,装甲车辆,军用飞机,以及海防应用。
- 日益需要先进的保护系统,加上跨界争端、恐怖主义活动和材料技术和制造技术的进步,迫使国防组织和安全机构采用陶瓷装甲解决方案。 轻质材料,如铝、硼碳化物和碳化硅在需要降低重量、弹道性能和加强保护的应用中,越来越多地取代了传统的钢盔。
市场大小和预测
- 全球市场价值(2025):310亿美元
- 预期市场价值(2033年):552亿美元
- CAGR(2026-2033年):7.50%
- 2025年主要区域:北美
- 快速增长区域:亚太
装甲陶瓷市场的主要外卖是什么
- 北美主导了装甲陶瓷市场,2025年收入份额最大,为32.7%,辅以大量的国防开支,军事现代化计划,对先进防弹系统的强烈需求.
- 亚太预计将是2025至2032年增长最快的CAGR(9.5%)区域,因为国防预算增加、地缘政治紧张局势加剧以及中国、印度和日本各地对军用车辆防护和先进装甲技术的投资不断增加而火上浇油。
- 碳化硅(SiC)机能部分在2025年以34.0%的比重主导了市场,其驱动力在于其优越的硬度,轻量级特性和强烈的弹道阻力.
- 陶瓷基质复合材料(CMCs)是增长最快的材料类型,预计CAGR为9.0%,反映了对轻量级装甲的需求随着强度和耐受性得到提高而激增.
- 陶瓷板部分在产品形式类别中占主导地位,2025年收入份额为40.0%,以个人防护装备和军械甲被广泛采用为首.
- 热活性在2025年占了市场份额的35.0%,因为热活性强而硬度高的密集陶瓷生产能力更受青睐.
- 多重力防护段是增长最快的保护级别类别,CAGR为9.0%,由对能维持再三弹道撞击的装甲系统的日益增长的需求所驱动.
范围和装甲陶瓷市场分割报告
|
属性 |
装甲陶瓷 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值、增长率、市场部分、地域覆盖、市场参与者和市场情景等市场见解之外,数据桥市场研究小组编写的市场报告还包括深入的专家分析、进出口分析、定价分析、生产消费分析和虫害分析。 |
装甲陶瓷市场的关键趋势是什么
- 国防制造商正在越来越多地发展轻量级陶瓷-复合装甲系统,将高弹道防护与减重相结合,支持士兵更大的机动性,提高现代军事应用的平台效率.
- 例如,2025年9月,美国陆军为72 179个轻量级小武器保护插入器提供了6 550万美元的赔偿,新的板块比ESAPI世代三号型号轻约30%,同时维持防弹。
- 先进的碳化硅和硼化碳陶瓷正越来越多地与聚合物和纤维支撑相结合,以提高保护与重量的比例并增强下一代装甲系统的性能.
- 研究人员还正在开发先进的陶瓷建筑,包括过渡层和被工程设计的复合结构,以解决陶瓷脆性问题,并改进车辆和个人保护应用中的多重弹道性能.
- 例如,2025年9月,在《国际影响工程杂志》上发表的一份研究报告报告说,SiC陶瓷装甲的3D-窗口制约结构在多重影响测试中将陶瓷板损坏面积减少了88.08%。
- 随着防御方案越来越优先使用更轻的装备,模块保护,以及提高多重性能,高级陶瓷复合建筑的发展预计将仍然是装甲陶瓷市场的核心趋势.
什么是装甲陶瓷市场的关键驱动器
- 军事现代化计划不断增长,对轻量级弹道保护的要求也日益高涨,这促使防御组织采用陶瓷装甲,用于人员,车辆,飞机等军事平台.
- 例如,在2025年9月,美国陆军为72 179个轻型小武器保护插入器(LSAPI)赔偿了6 550万美元,比前几代的插入器轻约30%,同时维持防弹。 采购显示,军方对轻量级保护的需求日益增加,减少了士兵的负荷,同时保持了保护水平。
- 日益强调士兵机动性,正鼓励制造商用碳化硅,硼碳化物和其他能提供更低密度和高硬度防弹的高级陶瓷来取而代之.
- 例如,2024年9月,印度的DRDO和IT德里开发了ABHED轻型防弹外衣,使用本地的硼化碳陶瓷材料和聚合物. 所通过装甲板需要进行研发试验并达到最高威胁水平,同时仍低于印度陆军规定的最高重量限度,突出了轻量级陶瓷材料在现代个人保护中的作用.
- 随着国防部队日益优先考虑机动性、可存活性和节重保护,对先进陶瓷材料和复合装甲技术的持续投资将支持各种军事和安全应用的需求。
是什么因素挑战了装甲陶瓷市场的增长
- 先进的装甲陶瓷需要复杂的制造工艺,专用设备,高温烧结,严格质量控制,提高生产复杂度,限制成本-效益高的大规模制造.
- 例如,2026年3月,在Molecules上发表的一篇文章报告说,碳化硅装甲陶瓷的固态结晶通常需要温度约2,100-2,300°C,相对密度仅达到90-95%,这凸显出高温加工和密度化的挑战会增加制造成本。
- 这些制造要求可以提高生产成本,特别是碳化硅和硼化碳陶瓷的生产成本,需要有控制的密度和先进的加工技术来实现防御级性能.
- 例如,2025年8月,在Ceramics International发表的一项研究报告指出,碳化硼的无压力烧结通常需要超过2,000°C的温度,导致高能耗和设备要求高。 研究也指出,火花等离子体烧结可以禁止成本,一般限于小型组件,对装甲-干燥生产造成可伸缩性挑战.
- 高制造复杂性、材料成本和与密度和陶瓷脆度相关的挑战继续制约着更广泛的采用,特别是在采购方案需要负担得起、可扩展和持续制造的防弹系统的情况下。
装甲陶瓷市场如何分割
装甲陶瓷市场按照材料种类,产品形态,制造工艺,密度,保护水平,以及配送渠道分出.
- 按材料类型
根据材料类型,装甲陶瓷市场被分割为铝(Al2O3),碳化硅(SiC),硼(B4C),硝化铝(AlN),硝化硅(Si3N4),陶瓷矩阵复合材料(CMC)等装甲陶瓷. 碳化硅(SiC)机能部分在2025年以34.0%的比重占据了市场主导地位,其驱动力在于其优越的硬度,轻量级特征和强烈的防弹性能. 碳化硅为现代军事应用提供了保护和重量的有效平衡. 它被越来越多地用在了机身装甲,装甲车辆,飞机等防御平台上. 与传统的金属装甲相比,它的密度较低,有利于提高机动性和操作效率. 越来越多的军事现代化方案正在支持对基于SIC的先进保护系统的需求。
陶瓷基质复合材料(CMCs)部分预计将在2026年至2033年9.0%的CAGR中增长最快,其驱动力是对较轻的装甲的需求,其坚韧性和可活性得到提高. CMC将陶瓷基质与强化材料相结合来提高抗裂解和撞击损伤的能力. 它们的轻量级特性使其适合人员防护和移动军事平台. 日益强调保护与重量的比例正在鼓励国防制造商探索复合陶瓷结构。 制造业技术的进步也有助于扩大其潜在应用。 越来越多的研究下一代弹道材料进一步支持商业化.
- 按产品形式
根据产品形态,将装甲陶瓷市场分出为陶瓷瓷砖,陶瓷板,陶瓷板,陶瓷插件,陶瓷部件,透明陶瓷板,陶瓷装甲包等. 陶瓷板部分在2025年占了40.0%的股权,在个人防护装备和军械甲被广泛采用为后盾. 陶瓷板提供有效保护,防止高速度步枪和穿甲威胁,同时保持相对较低的重量. 军事人员、执法机构和安全组织广泛使用这些武器。 增加采购轻量级弹道防护,加强了对陶瓷板系统的需求。 碳化硅,硼碳化物和铝配体的进步正在提高板块性能.
由于对综合和模块保护系统的需求不断增加,预计陶瓷装甲包部分在2026年至2033年的CAGR增长最快,达到8.5%。 装甲装备包将陶瓷部件与辅助材料和其他防护部件结合起来,用于特定的平台或飞行任务。 它们使防御组织能够根据威胁和体重要求定制保护. 军用车辆日益现代化,正在产生对完整、随时可装入的装甲包的需求。 模块设计还可以简化被损坏的保护部件的替换和升级. 制造商正在越来越多地研制能改善机动性而又不损害弹道性能的轻量级包。
- 按制造工艺分列
以制造工艺为基础,将装甲陶瓷市场分入热压,无压力烧结,热同位素活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活打印),以及其他人。 热压部分在2025年以35.0%的股权主导了市场,其支撑力是其能以高强度和硬度出产密集陶瓷. 热压被广泛用于制造需要一贯弹道性能的高级陶瓷装甲部件. 这一过程能够控制陶瓷材料的密度并降低孔径。 这些特征对于碳化硅和硼碳化物装甲系统特别重要. 既有的工业能力和经过验证的加工可靠性支持其广泛的国防部门使用.
添加剂制造(3D打印)部分预计将在2026至2033年达到10.0%的CAGR增长最快,其驱动力是对复杂几何元件和定制陶瓷组件的需求不断增长. 与许多传统的陶瓷加工方法相比,添加式制造提供了更大的设计灵活性. 它能够快速原型并生产出用于先进装甲应用的专门结构. 研究人员正在越来越多地探索用于轻量级和建筑优化保护系统的3D打印陶瓷. 该技术还可减少物质浪费并支助定制部件的生产。 陶瓷原料、印刷精度和后加工的改进正在扩大商业可能性。
- 按密度
根据密度,装甲陶瓷市场被分入轻量级装甲陶瓷,中密度装甲陶瓷,高密度装甲陶瓷. 轻量级装甲陶瓷部分在2025年占据了市场45.0%的股权,受重量级高效防弹需求的不断增长所驱动. 轻量级陶瓷材料提供了高硬度和保护,同时减轻了士兵和军事平台的负担. 它们越来越多地被用在机身装甲,战术装备,和移动防御系统上. 较低的装甲重量可以提高士兵的机动性、车辆机动性以及作战耐力。 军事上越来越强调在不重重装备的情况下生存,这加强了需求。
中密度装甲陶瓷片段预计在2026年至2033年8.0%的CAGR中增长最快,同时需要平衡弹道防护和重量效率. 中密度陶瓷能提供比超轻量级材料更大的结构坚固性,而能保持比高密度替代品更轻. 它们适合需要增强耐用性的军用车辆、装甲和防护部件。 对多用途装甲系统的需求日益增加,这鼓励制造商开发出最优化的中密度配方。 陶瓷成分和复合支撑技术的改进正在进一步扩大其应用。 国防现代化方案越来越要求在不同威胁级别上提供适应性保护。
- 按保护级别
以防护等级为基础,将装甲陶瓷市场分设为手枪防护,步枪防护,穿甲防护,防爆防护,防破碎防护等多重防护. 2025年步枪保护部分以38.0%的比重占据了市场主导地位,同时对高速度步枪弹药的保护需求也普遍. 陶瓷装甲被广泛用于军事和执法应用,需要比起手枪防弹系统更高的弹道防护. 碳化硅,硼化碳和铝通常被收入耐步枪装甲配置. 越来越多的国防采购正在支持对先进步枪保护设备的需求。 日益严重的战场威胁也鼓励采用更高性能的保护制度
多重力防护部分预计将在2026年至2033年达到9.0%的CAGR增长最快,其驱动力是对能够维持再三弹道撞击的装甲系统的不断增长的需求. 现代军事行动可以使人员和平台连续面临多种威胁. 人们对陶瓷结构越来越感兴趣,这种陶瓷结构改善了对损害的耐受性和残余物的保护。 制造商正在开发先进的陶瓷-复合构型,以限制撞击后裂缝的传播。 增加采购尖端军用车辆和战术机身盔甲,正支持这一要求。 对分层陶瓷和改良后置材料的研究正在进一步提高多重性能。
- 按发行频道
以发售渠道为基础,将装甲陶瓷市场分入直销,OEMs,国防承包商,政府采购,集成商等. 国防承包商部分在2025年占据了35.0%的市场份额,并得到了它们与军事组织和政府采购机构的既定关系的支持. 国防承包商将陶瓷装甲整合入车辆,飞机,人员保护系统等军事平台. 它们还提供测试、整合、维护和生命周期支持。 大型防御方案通常要求供应商能够满足严格的资格和认证要求。 越来越多的军事现代化方案正在加强陶瓷制造商和国防承包商之间的伙伴关系。
政府采购部门预计将在2026年至2033年的CAGR增长最快,为8.5%,其动力是国防开支增加和先进保护设备的购置增加。 各国政府正在投资于现代机身装甲、装甲车辆、飞机保护和其他弹道系统。 日益加剧的地缘政治紧张局势正在鼓励军事组织提升遗留的保护能力。 国内国防-制造业举措也正在增加政府对当地生产的装甲陶瓷的需求。 大规模采购方案可产生对经过认证和标准化的陶瓷保护系统的持续需求。 越来越强调士兵的存活能力和军事准备状态,进一步支持了采购活动。
哪个地区拥有装甲陶瓷市场的最大份额
- 北美主导了装甲陶瓷市场,2025年收入份额最大,为32.7%,辅以大量的国防开支,军事现代化计划,对先进防弹系统的强烈需求.
- 该区域还受益于对先进防御技术的大量投资,越来越多地采用碳化硅和碳化硼陶瓷材料,以及军事和保安组织不断采购机体装甲、装甲车辆和航空航天保护系统。 对下一代士兵保护装备的日益重视和战场生存能力的增强,继续加强了北美在全球装甲陶瓷市场的领导地位.
美国装甲陶瓷市场透视
美国装甲陶瓷市场由于国防开支增加,军事现代化计划,以及先进防弹系统的采购增加等原因而出现强劲增长. 国家既有的国防制造生态系统,加上日益采用碳化硅、硼化碳和轻量级陶瓷装甲技术,正在推动对人员保护、装甲车辆、航空航天和国土安全应用的需求。 此外,越来越强调士兵的可活性,轻量级装备,下一代军事平台正在加速采用先进的装甲陶瓷.
亚太装甲陶瓷市场透视
预计亚太装甲陶瓷市场将迅速增长,其动力是国防开支增加、军事现代化以及中国、印度和日本等国对先进防弹技术的投资不断增加。 地缘政治紧张局势日益加剧,装甲车辆采购扩大,对轻量级个人保护系统的需求增加,这些都支持了区域市场扩张。 此外,国内国防制造能力和先进陶瓷-材料技术的发展正在加速在军事和安全应用领域采用。
日本装甲陶瓷市场透视
日本的装甲陶瓷市场由于国防现代化、先进保护技术和下一代军事装备的投资不断增加而持续增长。 国防组织和制造商越来越多地采用高性能陶瓷材料进行人员保护、装甲车辆和航空航天应用。 此外,轻量级陶瓷复合材料的日益整合以及该国注重加强防御能力,进一步促进了市场增长。
中国装甲陶瓷市场透视
中国装甲陶瓷市场在国防现代化建设不断加强,军事能力不断增强,政府对先进防弹系统的投资不断增加等推动下,发展迅速. 越来越多的采用碳化硅,硼化碳等轻量级陶瓷材料跨越军用车辆,机身装甲,航空航天应用,极大地推动了市场需求. 此外,国内生产能力不断提高,国防研究投入不断增长,陶瓷加工技术迅速进步等,使中国成为全球增长最快的装甲陶瓷市场之一.
英国装甲陶瓷市场透视
英国的装甲陶瓷市场正稳步增长,国防现代化举措不断提高,轻量级防护设备采购增加,先进的弹道材料也日益被采用. 国防制造商和军事组织越来越多地将陶瓷装甲用于人员保护,装甲车辆等防御用途. 此外,陶瓷复合材料、轻量级装甲技术以及先进制造工艺方面的进步正在提高保护性能和支持联合王国的市场增长。
德国装甲陶瓷市场透视
德国装甲陶瓷市场由于国防制造能力强,材料研究先进,军事现代化投资增加而稳步扩大. 国防公司和研究机构正越来越多地将陶瓷材料用于机体装甲,装甲车辆,航空航天防护等军事用途. 碳化硅和陶瓷复合技术的持续进步,加上日益重视轻量级和高性能保护系统,正在进一步推动德国的市场增长.
装甲陶瓷市场哪家顶级公司
装甲陶瓷工业主要由历史悠久的公司来领导,包括:
- 科尔斯泰克公司(美国).
- 蒸馏Tec GmbH(德国)
- 圣戈班公司(法国)
- 摩根高级材料plc(吴.
- KYOCERA公司(日本)
- Schunk GmbH(德国)
- 劳舍特(德国)
- Blasch精密陶瓷有限公司(美国)
- 高级技术陶瓷 (美国).
- McDanel高级陶瓷技术(美国).
- 美国(美国)精密陶瓷
- 伊兰科技 (美国).
- 3M公司(美国)
- 日本精选公司,LTD.(日本)
- Ortech公司(美国)
- 动力-陶瓷有限责任公司 (英国).
- 国际锡亚龙有限公司(英国)
- Sinoma高级材料有限公司(中国)
- IBIDEN CO.,LTD.(日本)
- 塞拉诺瓦公司(美国)
装甲陶瓷市场的最新发展是什么?.
- 2025年9月,美国陆军向Hardwire有限责任公司和铅技术复合公司授予了6,550万美元的交货订单,用于生产72,179个轻量级小武器保护性插入器(LSAPI)。 新的车牌比陆军现有的ESAPI代III相接器轻约30%,同时保持防弹并改进士兵机动性。 采购标志着LSAPI在"士兵保护系统"下向生产过渡,并凸显出军方对轻量级先进装甲材料的持续需求.
- 2024年9月,DRDO和IT德里宣布开发ABHED(高级弹道为高能故障),这是一款包含本土硼碳化物陶瓷材料和聚合物的轻量级防弹外克. 装甲板成功完成了所需要研发试验,并被设计达到最高威胁水平,同时仍低于印度陆军规定的重量限度. 这一发展显示,在轻量级个人防弹用硼碳化物陶瓷越来越多。
- 2024年4月,DRDO宣布研制能抵御BIS六级威胁的轻量级防弹衣. 夹克使用有聚合物支撑的单层陶瓷硬装甲板并成功被从7.62×54R API弹药上进行多次命中测试. 发展表明,以陶瓷为主的装甲系统在不断向更高的多重防护推进,同时减轻了重量,提高了穿戴者的舒适度。
- 2024年4月,来自Eskişehir Osmangazi大学,STM,FNSS和Türkiye的国防机构的研究者公布了装甲车辆陶瓷/复合添加装甲系统的发展. 该系统采用了一种创新的圆柱陶瓷几何技术,并结合了超高分子-重量的聚乙烯复合支撑来防护14.5×114毫米API/B32弹药. 弹道测试显示局部陶瓷损坏,支持改进多重电阻,而轻量级复合后盾有助于降低装甲线密度.
- 2021年1月,美国陆军报告称,为识别高性能的陶瓷材料来进行硬盔甲的自动化研究方法已经制定. 陆军研究人员将机器人,自动化材料特征鉴定和人工智能结合起来,以加快陶瓷标本的评价,并识别具有更佳防弹性能的材料. 这项工作是与工业制造伙伴共同开发的,旨在支持更快速地开发和生产先进的陶瓷装甲材料.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











