


全球汽车无钥匙进入系统市场分割,按类型(无钥匙进入,远程无钥匙进入),组件(电子控制股、天线、接收器、传送器/关键福布、传感器),技术(RFID基、蓝牙基、NFC基、超宽波段),车辆类型(装配车、轻型商用车辆、重型商用车辆)、推进型(ICE车辆、电动车辆、混合车辆)、应用(门、特龙克、Ignition/Engine Start等)、销售渠道(OEM、后市)、车辆类别(经济、中西化、奢侈),连接(Smart手机-数字键、传统钥匙)、终端用户(工业趋势和预测至2033年)
汽车无钥匙进入系统市场规模和增长率是什么
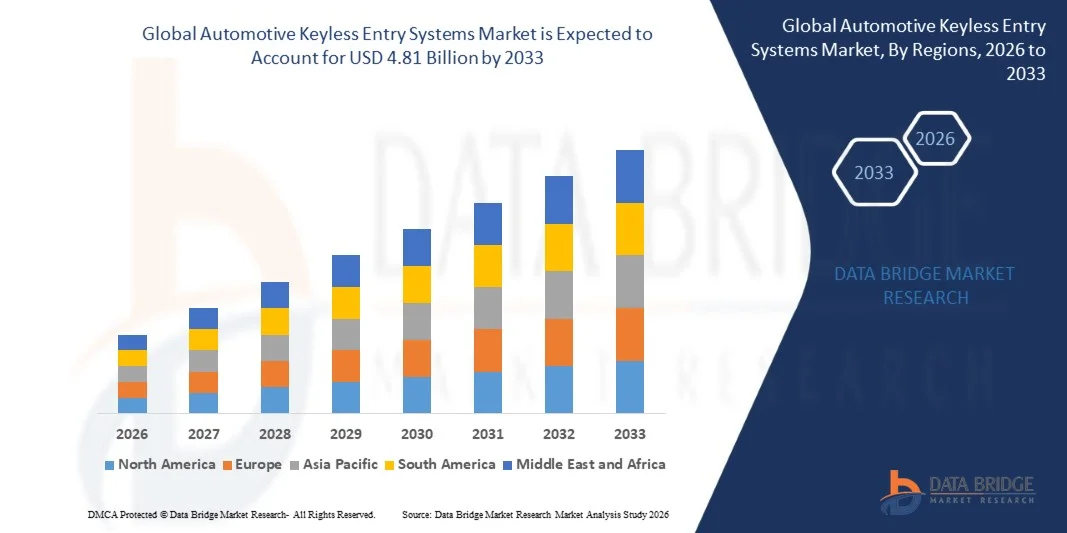
- 根据数据桥市场研究分析,汽车无钥匙进入系统市场的价值为:2025年18.5亿美元预计将达到到2033年达到48.1亿美元,生长在一个CAGR为12.7%.从2026年到2033年.
- 由于消费者对便利型车辆接入技术的需求不断增长,在中小型和经济车辆段的被动无钥匙进入和按键启动系统日益一体化,以及更多地采用基于智能手机的数字关键解决方案,市场正在快速增长。
- 日益转向连接和软件界定的车辆,加上OEM日益注重区分车辆使用经验,迫使汽车制造商将超宽波段和以蓝牙为基础的无钥匙进入系统整合起来,加强安全和无缝无手操作。
- 与传统无线电频率无钥匙系统相联的中继攻击弱点日益引起关注,这促使组件供应商和OEMs加速向以超宽带为基础的安全测距技术过渡,这种技术在保持消费者预期的便利利益的同时,对信号中继盗窃的阻力大为增强。
- 由软件定义的车辆架构的激增,进一步使无密钥入口认证协议的空中更新得以进行,使汽车制造商能够不断加强安全措施并增加新的便利功能而无需在车辆整个生命周期内更换硬件.
市场大小和预测
- 全球市场价值(2025):1.85亿美元
- 预期市场价值(2033年):481亿美元
- CAGR(2026-2033年):12.7%
- 2025年主要区域:亚太
- 快速增长区域:北美
汽车无钥匙进入系统市场的主要外卖是什么
- 亚太主导了全球汽车无钥匙入门系统市场,2025年收入份额最大,为41.36%,并得到了中国、日本和韩国高车产量和快速采用便利电子的支持。
- 北美预计将是增长最快的区域,从2026年到2033年的CAGR为14.2%,而消费者对溢价便利特性的偏好日益高涨,以及国内和国际汽车制造商对数字关键技术的日益整合也为之提供了动力。
- 被动的无钥匙进入部分在2025年以58.74%的股权带动了市场,其驱动力是OEM越来越多地采用跨中小型和溢价车辆部分的无手入门和按键启动系统。
- 超宽波段技术是增长最快的技术类别,预计将登记15.6%的CAGR,反映出在溢价和连接的车辆平台中,对耐中继攻击的安全范围解决方案的需求不断增加。
- 2025年客车车辆类型段以占收入76.28%的车型类别为主,由无钥匙入行系统跨越紧凑型,中和型,豪华型客车剪接型广泛整合而来.
- OEM销售渠道在2025年占了市场份额的81.53%,因其工厂一体化的可靠性和与车辆固定装置和安全系统的无缝兼容性而更受青睐.
- 基于智能手机的数字关键连接部分是增长最快的连接类别,CAGR为16.3%,由不断上升的汽车制造商与技术公司的伙伴关系所驱动,可以实现手机一键功能.
报告范围和汽车无钥匙输入系统市场分割
|
属性 |
汽车无键输入系统 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和伙伴的网络布局,详细更新的价格趋势分析,供应链和需求赤字分析等. |
汽车无钥匙入门系统市场的关键趋势是什么?.
- 汽车OEM越来越多地集成以超宽波段为基础的无钥匙入门技术,以便精确、安全的车辆对钥匙距离范围,取代仍然易受中继攻击盗窃的常规无线电频率系统。
- 例如,2025年4月,大陆集团将其超宽频带接入控制平台扩大到欧洲和亚洲的其他OEM客户,在无缝无手进入和启动功能的同时,提供强化的反盗窃保护。
- 越来越多的采用基于智能手机的数字钥匙系统使汽车制造商能够通过移动应用程序提供无钥匙进入和远程车辆控制,从而消除了在选定的车辆模型中使用传统物理钥匙fob的必要性。
- 汽车制造商和技术公司正在日益合作,使数字关键协议标准化,使车辆和智能手机能够跨越不同的制造商生态系统。
- 例如,在2025年1月,DENSO公司与一家主要的半导体供应商合作,共同开发了下一代超宽带无钥匙进入模块,为紧凑和中型车辆平台进行了优化。
- 随着汽车制造商继续优先考虑便利、安全和连接车辆的区别,采用先进的无钥匙进入系统可望加速,加强它们作为下一代车辆平台的标准特征的作用。
汽车无钥匙进入系统市场的关键驱动器是什么
- 消费者对面向便利的车辆进入功能的需求不断增加,加上车辆电气化程度和连接汽车生态系统的增长,大大增加了对先进的被动无钥匙进入和远程无钥匙进入系统的需求。
- 例如,2025年3月,Valeo SA扩大了其在欧洲的无钥匙进入系统生产能力,以满足汽车制造商不断增长的需求,将中型车辆和高价车辆的无手进入功能结合起来。
- 汽车OEM正在越来越多地将无钥匙进入系统纳入标准的和中层车辆修饰中,以区分其供货,减少感觉中的所有权摩擦,并符合消费者对车辆便利方面不断变化的期望。
- 例如,2024年10月,Huf Hülsbeck & Fürst宣布投资增加蓝牙接入控制模块的制造能力,以支持北美和亚洲的汽车客户不断提高订单。
- 随着汽车工业日益优先考虑连接起来的、方便驱动的所有权经验,汽车无钥匙进入系统对于在客运车辆和商业车辆段实现安全无缝的车辆进出仍然是必不可少的。
- 例如,2024年6月,Aptiv PLC扩大了与全球汽车制造商的伙伴关系,共同开发下一代电动车辆平台综合数字钥匙和被动入门架构。
- 因此,由于软件定义的架构和智能手机集成重新定义了现代机动性,从遗留的fobs到Ultra-Wideband(UWB)和Bluetooth Low Energy(BLE)等高级协议的过渡,将巩固无键输入系统,成为车辆安全,连通性,用户体验的基本组成部分.
哪些因素挑战汽车无钥匙进入系统市场的增长
- 汽车无钥匙进入系统仍然容易受到接力攻击和信号放大盗窃技术的影响,引起消费者的安全关切并促使保险商和监管机构加强对车辆盗窃预防工作的监督。
- 这些安全弱点和实施先进对策的额外费用,例如超宽波段限制对成本敏感的车辆段的采用,并限制较小部件供应商的技术升级速度。
- 例如,在2024年9月,德国保险协会(GDV)强调了由电子接力攻击驱动的车辆盗窃索赔激增,促使欧洲汽车制造商在其无钥匙入境组合中快速提升安全。
- 与高级无钥匙进入技术有关的额外硬件和集成费用,包括超宽波段模块和数字关键基础设施,继续限制在入门和价格敏感的车辆段采用。 这一成本障碍减缓了新兴区域的市场渗透,限制了先进无关键准入技术的广泛应用,尽管消费者需求不断增加。
- 此外,确保基于智能手机的数字关键系统与多种车辆结构之间的跨平台互操作性的复杂性,继续给汽车制造商追求广泛的生态系统兼容性带来一体化挑战。
- 在超宽频段和以蓝牙为基础的汽车接入系统的无线频谱分配方面,各地区的监管不成体系,使全球平台标准化更加复杂,要求组件供应商开发区域特有的硬件变体,增加总体开发和认证费用。
汽车无钥匙进入系统市场如何分割?.
汽车无钥匙进入系统市场按类型,部件,技术,车辆类型,推进类型,应用,销售渠道,车辆等级,连接和终端用户划分.
- 按类型
根据类型,全球汽车无钥匙入门系统市场被分割为被动无钥匙入门和远程无钥匙入门. 被动的无钥匙进入部分在2025年占了58.74%的市场份额,因为OEM越来越多地采用跨中小型和溢价车辆部分的无手入门和按键启动系统。 这些系统提供无缝、无功用车辆的准入,使它们成为汽车制造商加强总体所有权经验的首选。
远程无钥匙车辆进入段虽然较为成熟,但在起步一级和价格敏感的车辆段仍然占有很大份额,其支持是其成本结构和经过几十年汽车部署证明的可靠性。 远程无密钥输入加密协议的持续创新正在帮助扩展其相关性,即使被动式系统在更高的车辆修饰中得到了更广泛的采用。
- 按构成部分
在组件的基础上,全球汽车无钥匙入门系统市场被分割成电子控制单元、天线、接收机、发射机/接头和传感器。 电子控制单元部分在2025年以31.62%的股权带动了市场,并由其在处理认证信号以及协调车辆接入和点火功能方面的中心作用所支持.
传感器部分预计将在2026至2033年达到14.8%的CAGR中增长最快,因为近距离传感器和电容传感器的集成程度不断提高,从而能够实现无触摸门手柄活化并增强被动入场反应。
- 按技术分列
以技术为基础,全球汽车无钥匙入网系统市场被分割成以RFID为主,以蓝牙为主,以NFC为主,以超宽波段为主. 以RFID为基础的部分在2025年占了44.85%的市场主导地位,因为它在现有的被动和远程无钥匙进入系统中被广泛采用,可靠性得到证明,并且具有成本效益。 此外,已有的供应商生态系统和成熟的制造工艺进一步支持继续采用基于RFID的无钥匙入门技术。
超宽波段预计将在2026年至2033年期间达到15.6%的最快CAGR,其动力是,在溢价和连接的车辆平台之间日益需要耐中继攻击的安全测距技术。 汽车制造商正在采用超宽波段模块,在钥匙和车辆之间进行精确、可防篡改的距离测量。 此外,将超宽波段技术与基于智能手机的数字关键生态系统相结合,正在加强下一代车辆接入系统的安全和便利性,使驾驶部分进一步增长。
- 按车辆类型
根据车辆类型,全球汽车无钥匙入站系统市场分出为客车,轻型商用车辆,重型商用车辆. 2025年,客车部分占据了市场主导地位,其份额为76.28%,因为它在提供以便利为重点的所有权经验、高产量和广泛采用OEM在紧凑型、中型和奢侈型三相之间发挥着关键作用。 被动无钥匙进入和数字关键技术在客车平台的广泛整合,正在推动对无钥匙进入解决方案的强烈需求。
轻型商用车辆段预计将在2026年至2033年期间最快达到13.9%的CAGR,其动力是物流和货运车队运营商日益需要安全、方便的车辆进出解决方案。 车队管理公司正在越来越多地整合无钥匙进入和数字关键系统,以简化车辆共享和多司机接入的情况。 此外,商业车队业务日益强调业务效率,这正在进一步加快采用这一车辆段的无钥匙入行技术。
- 按推进类型
在推进型的基础上,全球汽车无钥匙入门系统市场被分入ICE车辆,电动车辆和混合动力车辆. ICE车辆段在2025年占了市场的61.47%,因为它在全球车辆生产和现有安装基地中占据了最大份额。 采用率高的原因是,主流内燃机车平台越来越需要以便利为重点的准入解决方案,与现有固定系统相融合,并提高了生产准确度。 此外,汽车OEMs和Tier-1供应商增加投资,改善大众市场ICE车辆段的无钥匙入行情况,加强了这一段在市场上的领先地位。
电动车辆段预计在2026至2033年将出现17.4%的CAGR最快. 这一增长的驱动力是电动车辆生产量的增加,以及OEM大力强调将溢价、技术前向便利特性,包括超宽波段无钥匙进入和数字钥匙系统作为标准供货。 消费者对电动车辆的连通性,软件定义的所有权经验的期望越来越大,这正在进一步加快这一段的市场扩张.
- 通过应用程序
在应用的基础上,全球汽车无钥匙入门系统市场被分割成门,干线,点火/引擎起跑等. 2025年,由于门面作为主要和最常使用的无钥匙入门应用程序广泛使用,为车辆的日常使用提供了免费出入便利,因此门面占了市场的48.93%。 越来越多地采用电容触摸传感器、近距离探测和自动门接装置,使汽车制造商能够增强用户经验,改善车辆质量,并优化便利特性。 此外,汽车电子设备公司和部件供应商增加投资正在加速采用并加强这一部门在市场上的领先地位。
点火/引擎起动部分预计将在2026年至2033年间以14.1%的速度实现最快的CAGR,其驱动力是将按键起动系统作为标准便利功能不断整合,跨越中尺寸和节能车辆修剪. 这些系统增强了用户的便利性,减少了机械密钥相关磨损,并允许与被动输入认证无缝地相接,使无密钥点火系统更方便使用,更可取,对主流车辆购买者也更有价值.
- 通过销售频道
根据销售渠道,全球汽车无钥匙入门系统市场被分入OEM和后市. OEM部分在2025年占据了市场主导地位,其份额为81.53%,因为它在工厂综合车辆生产中被广泛采用,这需要与车辆不动装置、安全和信息娱乐系统无缝兼容。 高度采用得到汽车制造商和一级供应商的支持,这些供应商依赖综合的OEM生产线,以确保一致性、可靠性和可衡量的质量结果。 此外,与全车辆电子架构和网络安全协议的日益整合提高了系统的可靠性并强化了OEM销售通道部分的主导地位。
预计后销部分将见证2026至2033年最快的CAGR13.2%. 这一增长主要是由于老旧车辆型号的车主对无钥匙入行改装和升级解决方案的需求日益增加,这些车型寻求更好的便利和安全功能。 通过提供方便、成本效益高的改装包,这一渠道提高了车辆的功能、车主满意度和转售价值,使其对市场后继零售商和独立安装商具有很高的吸引力。
- 按车辆类别
根据车辆等级,全球汽车无钥匙入门系统市场被分入经济,中和奢侈. 奢侈品部分在2025年以39.76%的比重占据了市场主导地位,因为它在提供溢价、技术推进便利方面发挥着关键作用,是跨越高端车辆修剪的标准差异。 此外,奢侈汽车制造商、部件供应商和半导体供应商之间已建立的伙伴关系正在扩大范围,提高了系统先进度,并加强了在全球奢侈汽车市场采用先进的无钥匙进入解决方案。
经济部分预计将在2026年至2033年达到16.8%的最快CAGR. 这一增长主要是由于消费者对便利性特性的期待日益高涨,以前仅限于保费车辆,现在在起步和预算车辆修剪方面成为标准。 汽车制造商和部件供应商正在利用成本优化的RFID和基于蓝牙的无钥匙入门模块,以提高可负担性,使更广泛的特性无障碍,并支持在价格敏感的车辆段采用大众市场。
- 通过连接
在互联互通的基础上,全球汽车无钥匙入门系统市场被分割成基于智能手机的数字密钥和传统密钥fob. 传统的关键fob部分在2025年占据了市场主导地位,其份额为68.24%,因为它偏好于习惯于既有、可靠和广泛兼容的无钥匙入门硬件的最大车主基础。 此外,已有的制造业基础设施、广泛的OEM供应商熟悉度以及广泛的实地可靠性历史正在推动继续采用传统的关键接头,而强大的经销商支持网络正在改善获取机会、可靠性和信任,从而进一步加强了这一部门的主要市场地位。
基于智能手机的数字密钥部分预计将见证2026至2033年最快的CAGR16.3%. 这一增长主要是由汽车制造商与智能手机制造商和技术平台之间日益加强的伙伴关系所推动的,以便实现电话一键功能。 开发商和汽车OEM正在利用近地通信和超宽波段协议,以增进方便,使多个用户之间能够无钥匙共享,并支持下一代的接通车辆所有权经验,从而加快跨溢价和技术前进车辆段的采用。
- 按终端用户
在终端用户的基础上,全球汽车无钥匙入门系统市场被分割成个人/零售和车队运营商. 个人/零售部分在2025年占据了市场主导地位,占84.19%,因为它偏好私人车辆拥有者的最大基地,寻求加强个人客车的便利、安全和所有权经验。 此外,已建立的经销商网络、OEM的便利营销功能以及消费者对技术型车辆的需求,正在推动个人购买者继续采用无钥匙的进入系统,而强大的OEM支持网络正在改善无障碍性、可靠性和信任性,并进一步加强这一部门的主要市场地位。
预计机队运营商段将见证2026年至2033年最快的CAGR14.6%. 这一增长主要是由于物流、乘车共享和企业车队运营商越来越多地采用数字关键和多用户接入解决方案,力求精简车辆共享并减少实体关键管理间接费用。 这些解决方案可提高业务效率,减少行政负担,并允许集中使用管理,使无钥匙进入系统更方便使用,更可扩展,对车队管理应用程序更有价值.
哪个地区持有汽车无钥匙输入系统市场的最大份额?.
- 亚太主导了汽车无钥匙进入系统市场,2025年收入份额最大,为41.36%,得到车辆生产量高、部件制造商多、中国、日本和韩国迅速采用便利电子的支持。
- 本区域还受益于具有成本竞争力的部件制造、大量采用自动化生产和质量检查平台,以及越来越多地使用客车和电动车辆生产应用的无钥匙入行系统。 日益重视以出口为导向的车辆制造,国内车辆所有权不断提高,继续加强了亚太在全球市场上的领导作用。
中国汽车无键入市系统透视
中国汽车无钥匙进入系统市场正在快速发展,驱动力是汽车产量增加,电动车辆制造基础设施扩大,消费者对技术先行便利特征的需求不断增长. 客车和电力车辆部门越来越多地采用超宽波段和以蓝牙为基础的无钥匙入门模块,大大推动了市场需求。 此外,国内半导体和部件制造能力投资增加,以出口为导向的生产增加,技术飞快发展,使中国成为全球汽车无钥匙进入系统增长最快的市场之一.
日本汽车无键入市系统透视
日本汽车无钥匙进入系统市场由于对先进车辆准入技术的投资增加、精密制造创新和国内汽车制造商采用优惠便利的强大特点而持续增长。 汽车制造商、部件供应商和研究机构越来越多地采用高精度超宽波段和被动进入系统,用于客车和混合动力车辆的应用。 此外,数字关键生态系统日益一体化,国家注重质量和可靠性,这进一步促进了市场增长。
欧洲汽车无钥匙进入系统洞察
欧洲的汽车无钥匙入门系统市场得到了强大的汽车制造、车辆连通性增强、电气化以及对先进安全和便利特性需求的增加的支持。 德国,英国,法国都是重要的市场,而汽车制造商则越来越多地整合被动无键入门,智能手机数字密钥,UWB,蓝牙,和NFC等技术. 严格的车辆安全和网络安全要求、采用保费车辆以及消费者对先进准入技术的日益了解也支持了区域市场的增长。
德国汽车无钥匙进入系统市场透视
由于德国拥有强大的汽车制造基地,先进的部件工程能力,并越来越多地采用下一代超宽带和数字关键技术,德国汽车无钥匙入门系统市场正在稳步扩大. 汽车公司、部件供应商和研究机构越来越多地利用无钥匙入门技术购买高价和豪华车辆。 在安全测距技术、流程自动化和网络安全规程方面不断取得进展,加上政府大力注重防止车辆被窃,正在进一步推动德国的市场增长。
英国汽车无钥匙进入系统洞察
英国汽车无钥匙入门系统市场由车辆安全关注不断上升,消费者对方便的偏好日益增强,连接和电动车辆日益被采用,智能手机数字钥匙的集成等驱动. 蓝牙、NFC和UWB技术的进步正在支持更安全和无缝的车辆进入。 市场后期需求强劲、汽车技术开发以及对先进反盗窃解决办法的认识不断提高,这些都进一步促进了市场扩张。
汽车无钥匙输入系统市场上的哪家顶级公司
汽车无钥匙入门系统行业主要由老牌公司主导,包括:
- 大陆集团(德国)
- 罗伯特·博施股份有限公司(德国)
- DENSO公司(日本)
- 瓦莱奥州(法国)
- Forvia HelloA GmbH & Co. KGaA(德国)
- 阿尔卑斯阿尔卑斯山有限公司(日本)
- Tokai Rika有限公司(日本)
- 三菱电气公司(日本)
- Kiekert AG(德国)
- U-Shin有限公司(阿尔法公司)(日本)
- 马尔夸德特股份有限公司(德国)
- Huf Hülsbeck & Fürst GmbH & Co. KG(德国)
- 里尔公司(美国)
- Aptiv PLC(爱尔兰)
- Magna国际公司(加拿大)
- ZF Friedrichshafen AG(德国)
- Gentex公司(美国)
- 斯特拉特克安全公司(美国)
- WITTE 汽车股份有限公司(德国)
- NXP 半导体 N.V.(荷兰)
- Infineon技术公司(德国)
- STMicroelectronics N.V. (瑞士)
- 德克萨斯仪器公司(美国)
- Panasonic公司(日本)
- 沃克思国际公司(美国)
- 导演,有限责任公司(美国)
- 康普斯塔尔 (美国).
- 奥米加研发股份有限公司(美国)
- (简体中文)深圳Xhorse电子股份有限公司 (中国).
- 新软公司(中国)
汽车无钥匙输入系统市场的最新动态是什么?.
- 2025年9月,大陆AG为全球OEM客户推出了下一代超宽波段接入控制模块,增加了能耐中继攻击的安全测距能力并加强其在溢价和电动车辆平台上的位置.
- 2025年2月,DENSO公司扩大了在亚洲的无钥匙入门组件制造能力,以支持区域汽车制造商日益增长的被动入门和数字入门关键系统需求.
- 2025年11月,Huf Hülsbeck & Fürst推出了一个升级的蓝牙和超宽波段杂键无键入站平台,为中尺寸和节能车辆段进行了优化,提高了紧凑车辆集成的承受能力和维度精确度. 这一发展使得汽车制造商能够在更广泛的车辆价格点上提供溢价便利,从而加强了Huf在无钥匙进入市场中的地位。
- 2024年10月,Aptiv PLC引入了一个新的数字关键软件平台,允许跨制造商智能手机车辆接入,为追求连接车辆生态系统的汽车制造商提供了更好的互操作性.
- 2023年6月,NXP半导体与一款汽车Tier-1供应商合作,为下一代无钥匙入门系统共同开发了超宽波段安全测距芯片,将它的半导体专业知识与该合作伙伴的汽车系统集成能力结合起来,支持高精度,高安全度的车辆接入开发.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球汽車免鑰匙進入系統市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 進入全球汽車免鑰匙進入系統市場
2.3 供應商定位網格
2.4 技術生命線曲線
2.5 市場指南
2.6 多變量建模
2.7 自上而下的分析
2.8 測量標準
2.9 供應商份額分析
2.1 來自主要訪談的關鍵數據點
2.11 來自關鍵二級資料庫的資料點
2.12 全球汽車免鑰匙進入系統市場:研究快照
2.13 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 價值鏈分析
5.2 品牌分析
5.3 生態系市場圖
5.4 技術趨勢
5.5 最佳獲勝策略
5.6 波特五力分析
6 全球汽車免鑰匙進入系統市場(依產品類型)
6.1 概述
6.2 被動無鑰匙進入(PKE)系統
6.3 遙控免鑰匙進入(RKE)系統
7 全球汽車免鑰匙進入系統市場(依銷售管道)
7.1 概述
7.2 原始設備製造商
7.3 售後市場
8 全球汽車免鑰匙進入系統市場(依組織規模)
8.1 概述
8.2 小型組織
8.3 中型組織
8.4 大型組織
9 全球汽車免鑰匙進入系統市場(依車型)
9.1 概述
9.2 乘用車
9.2.1 轎車
9.2.1.1. 依產品類型
9.2.1.1.1. 被動無鑰匙進入(PKE)系統
9.2.1.1.2. 遙控免鑰匙進入(RKE)系統
9.2.2 掀背車
9.2.2.1. 依產品類型
9.2.2.1.1. 被動無鑰匙進入(PKE)系統
9.2.2.1.2. 遙控免鑰匙進入(RKE)系統
9.2.3 康柏
9.2.3.1. 依產品類型
9.2.3.1.1. 被動無鑰匙進入(PKE)系統
9.2.3.1.2. 遙控免鑰匙進入(RKE)系統
9.2.4 UVS
9.2.4.1. 依產品類型
9.2.4.1.1. 被動無鑰匙進入(PKE)系統
9.2.4.1.2. 遙控免鑰匙進入(RKE)系統
9.3 輕型商用車
9.3.1 自動人力車
9.3.1.1. 依產品類型
9.3.1.1.1. 被動無鑰匙進入(PKE)系統
9.3.1.1.2. 遙控免鑰匙進入(RKE)系統
9.3.2 皮卡車
9.3.2.1. 依產品類型
9.3.2.1.1. 被動無鑰匙進入(PKE)系統
9.3.2.1.2. 遙控免鑰匙進入(RKE)系統
9.3.3 小型貨車
9.3.3.1. 依產品類型
9.3.3.1.1. 被動無鑰匙進入(PKE)系統
9.3.3.1.2. 遙控免鑰匙進入(RKE)系統
9.4 重型商用車
9.4.1 公車
9.4.1.1. 按產品類型
9.4.1.1.1. 被動無鑰匙進入(PKE)系統
9.4.1.1.2. 遙控免鑰匙進入(RKE)系統
9.4.2 卡車
9.4.2.1. 依產品類型
9.4.2.1.1. 被動無鑰匙進入(PKE)系統
9.4.2.1.2. 遙控免鑰匙進入(RKE)系統
9.4.3 挖土機
9.4.3.1. 依產品類型
9.4.3.1.1. 被動無鑰匙進入(PKE)系統
9.4.3.1.2. 遙控免鑰匙進入(RKE)系統
9.4.4 其他
9.4.4.1. 按產品類型
9.4.4.1.1. 被動無鑰匙進入(PKE)系統
9.4.4.1.2. 遙控免鑰匙進入(RKE)系統
10 全球汽車免鑰匙進入系統市場(按地區)
全球汽車無鑰匙進入系統市場(本章中提供的所有細分均按國家/地區劃分)
10.1 北美
10.1.1 美國
10.1.2 加拿大
10.1.3 墨西哥
10.2 歐洲
10.2.1 德國
10.2.2 法國
10.2.3 英國
10.2.4 義大利
10.2.5 西班牙
10.2.6 俄羅斯
10.2.7 土耳其
10.2.8 比利時
10.2.9 荷蘭
10.2.10 瑞士
10.2.11 丹麥
10.2.12 瑞典
10.2.13 波蘭
10.2.14 挪威
10.2.15 芬蘭
10.2.16 歐洲其他地區
10.3 亞太地區
10.3.1 日本
10.3.2 中國
10.3.3 韓國
10.3.4 印度
10.3.5 澳大利亞
10.3.6 新加坡
10.3.7 泰國
10.3.8 馬來西亞
10.3.9 印度尼西亞
10.3.10 菲律賓
10.3.11 紐西蘭
10.3.12 台灣
10.3.13 越南
10.3.14 亞太其他地區
10.4 南美洲
10.4.1 巴西
10.4.2 阿根廷
10.4.3 南美洲其他地區
10.5 中東和非洲
10.5.1 南非
10.5.2 埃及
10.5.3 巴林
10.5.4 卡達
10.5.5 科威特
10.5.6 阿曼
10.5.7 沙烏地阿拉伯
10.5.8 阿聯酋
10.5.9 以色列
10.5.10 中東和非洲其他地區
10.6 主要主要見解:依主要國家
11 全球汽車無鑰匙進入系統市場、公司格局
11.1 公司份額分析:北美
11.2 公司份額分析:歐洲
11.3 公司份額分析:亞太地區
11.4 合併與收購
11.5 新產品開發與審批
11.6 擴展
11.7 監管變化
11.8 夥伴關係和其他策略發展
12 全球汽車免鑰匙進入系統市場,SWOT 分析
13 全球汽車無鑰匙進入系統市場,公司簡介
13.1 貿澤電子
13.1.1 公司概況
13.1.2 收入分析
13.1.3 地理分佈
13.1.4 產品組合
13.1.5 近期發展
13.2 大陸集團
13.2.1 公司概況
13.2.2 收入分析
13.2.3 地理分佈
13.2.4 產品組合
13.2.5 近期發展
13.3 本田公司
13.3.1 公司概況
13.3.2 收入分析
13.3.3 地理分佈
13.3.4 產品組合
13.3.5 近期發展
13.4 激烈的電子
13.4.1 公司概況
13.4.2 收入分析
13.4.3 地理分佈
13.4.4 產品組合
13.4.5 近期發展
13.5 電裝株式會社
13.5.1 公司概況
13.5.2 收入分析
13.5.3 地理分佈
13.5.4 產品組合
13.5.5 近期發展
13.6 海拉有限公司
13.6.1 公司概況
13.6.2 收入分析
13.6.3 地理分佈
13.6.4 產品組合
13.6.5 近期發展
13.7 德爾福汽車
13.7.1 公司概況
13.7.2 收入分析
13.7.3 地理分佈
13.7.4 產品組合
13.7.5 近期發展
13.8 斯蒂爾南環現代
13.8.1 公司概況
13.8.2 收入分析
13.8.3 地理分佈
13.8.4 產品組合
13.8.5 近期發展
13.9 弧鎖
13.9.1 公司概況
13.9.2 收入分析
13.9.3 地理存在
13.9.4 產品組合
13.9.5 近期發展
13.1 歐姆龍公司
13.10.1 公司概況
13.10.2 收入分析
13.10.3 地理存在
13.10.4 產品組合
13.10.5 近期發展
13.11 微晶片技術
13.11.1 公司概況
13.11.2 收入分析
13.11.3 地理存在
13.11.4 產品組合
13.11.5 近期發展
13.12 恩智浦
13.12.1 公司概況
13.12.2 收入分析
13.12.3 地理存在
13.12.4 產品組合
13.12.5 近期發展
13.13 羅伯特‧博世有限公司
13.13.1 公司概況
13.13.2 收入分析
13.13.3 地理存在
13.13.4 產品組合
13.13.5 近期發展
13.14 法雷奧
13.14.1 公司概況
13.14.2 收入分析
13.14.3 地理存在
13.14.4 產品組合
13.14.5 近期發展
13.15 東海航空株式會社
13.15.1 公司概況
13.15.2 收入分析
13.15.3 地理存在
13.15.4 產品組合
13.15.5 近期發展
13.16 匈牙利福林集團
13.16.1 公司概況
13.16.2 收入分析
13.16.3 地理存在
13.16.4 產品組合
13.16.5 近期發展
13.17 採埃孚股份公司
13.17.1 公司概況
13.17.2 收入分析
13.17.3 地理存在
13.17.4 產品組合
13.17.5 近期發展
13.18 GEOTAB公司
13.18.1 公司概況
13.18.2 收入分析
13.18.3 地理存在
13.18.4 產品組合
13.18.5 近期發展
13.19 智能卡
13.19.1 公司概況
13.19.2 收入分析
13.19.3 地理存在
13.19.4 產品組合
13.19.5 近期發展
13.2 納格拉‧庫德爾斯基集團
13.20.1 公司概況
13.20.2 收入分析
13.20.3 地理存在
13.20.4 產品組合
13.20.5 近期發展
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
14份相關報告
15 問卷
16 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











