


全球生物異丁烯市場細分,依產品(秸稈來源生物異丁烯、甜菜生物異丁烯、甘蔗來源生物異丁烯及其他)、應用(燃料、丁基橡膠、生物基化妝品成分、潤滑油添加劑及其他)劃分-產業趨勢及至2033年的預測
什么是生物-硫苯市场规模和增长率
- 根据数据桥市场研究分析, 全球生物同位素市场规模2025年319亿美元并可望达到至2033年97.78亿美元, 以美元计CAGR为15.03%.预测期间
- 市场增长主要是由对可持续和低碳化学中间体的需求增加所驱动,因为工业积极转向以生物为基础的原料,以减少对化石材料的依赖并遵守严格的环境条例。
- 此外,在燃料添加剂中越来越多地采用生物同位素,橡胶随着制造商寻求支持减排目标和长期可持续性目标的解决办法,特殊化学品应用正在加强其商业相关性,从而加快整个市场扩张
市场大小和预测
- 全球市场价值(2025):319亿美元
- 预期市场价值(2033年):97.78亿美元
- 预测CAGR(2026-2033):15.03%
生物-硫苯市场分析
- 通过先进的发酵和转化工艺从可再生原料中产生的生物同位素正在成为燃料中的一个关键构件,弹性体,以及由于碳足迹和与现有工业价值链相容而导致的特有化学品
- 生物同位素需求的不断增长主要得益于生物燃料任务增加、企业对去碳化的承诺增加,以及提高大规模工业应用的生产效率和成本竞争力的持续技术进步。
- 欧洲主导了生物同位素市场 在2025年,由于对以生物为基础的化学品提供了强有力的监管支持,提出了积极的去碳化目标,以及在化学和燃料工业中大量采用可持续的原料
- 由于迅速工业化、不断扩大,预计在预测期内,亚太区域将成为生物同位素市场增长最快的区域。生物燃料对可持续材料的需求增加
- 2025年,由于甘蔗原料充足并有完备的发酵基础设施,甘蔗衍生出生物同位素部分在市场上占主导地位,市场份额为42.5%. 高转换效率和稳定的供应链使蔗衍生出生物同位素对大规模生产具有商业吸引力。 主要生产商受益于综合糖和生化业务,这有助于降低生产成本和提高工艺可靠性。 在生物乙醇和生化工业成熟的地区大力推行,进一步加强了市场主导. 一致的产品质量也支持燃料和工业应用中的使用
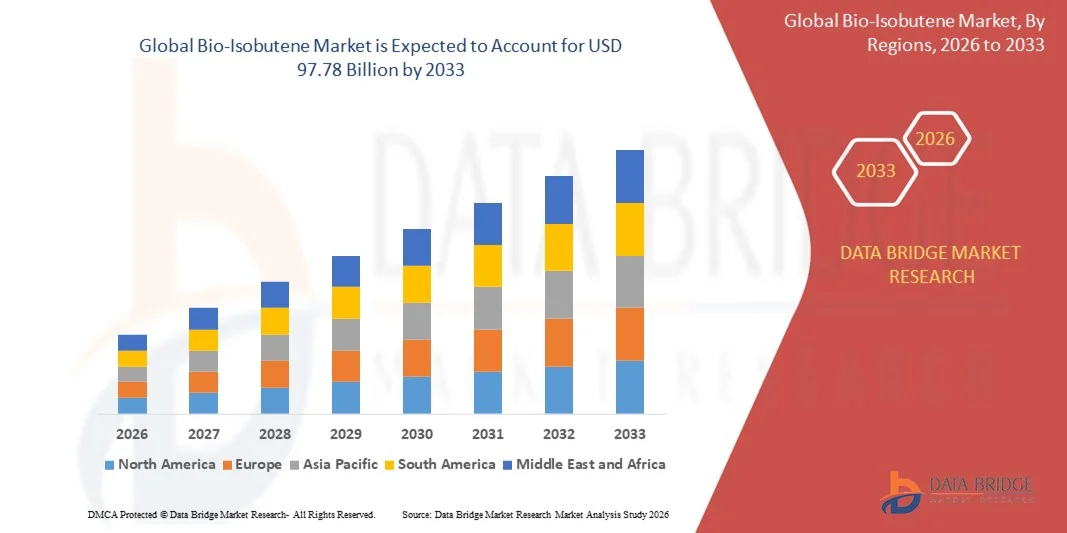
范围和生物-硫苯市场分割报告
|
属性 |
生物-异丁烯关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
生物-硫苯市场的关键趋势是什么
生物-硫苯日益融入可持续航空燃料生产
- 生物同位素市场的一个主要趋势是,由于航空部门注重减少生命周期碳排放量并实现监管去碳化目标,生物同位素日益融入可持续航空燃料生产途径。 生物同位素是生产生物同位素和其他高性能燃料成分的关键中间体,支持向更清洁的航空燃料过渡
- 例如,全球生物能源公司与航空和能源利益攸关方合作,开发出生物同位素生产技术,为可持续航空燃料方案提供可再生的中间体。 这种整合提高了燃料性能特点,同时与整个航空价值链的减排目标相适应
- 由于生物同位素与现有提炼和混合基础设施的兼容性,对可持续航空燃料的日益采用正在增加对生物同位素的需求。 这使得能够更平稳地融入目前的燃料系统,而无需作广泛修改
- 航空和燃料生产商正在优先使用能维持能源密度和燃烧效率的以生物为基础的滴入组件,这加强了对以生物同位素为基础的解决方案的兴趣。 这一趋势有助于商业航空更广泛地接受可再生燃料中间体
- 促进低碳燃料的监管举措正在鼓励投资于生物同位素生产技术。 这些政策正在加快商业化努力,加强生物同位素在未来航空燃料供应链中的作用。
- 总体而言,生物同位素在可持续航空燃料生产中的使用日益增加,这加强了生物同位素作为再生化学构件的战略重要性。 随着航空去碳化努力继续在全球扩展,这一趋势正在将市场定位为稳定增长。
生物-硫苯市场动态
驱动程序
对低碳和生物化学中间体的需求日益增加
- 对低碳和生物化学中间体的需求日益增加,是生物同位素市场的一个关键驱动力,因为各行业寻求化石原料的替代品来减少环境影响。 通过降低温室气体排放,生物同位素支持燃料、聚合物和特有化学品的可持续性目标
- 例如,Arkema探索了以生物为基础的异丁烯衍生物,以支持其扩大可持续特有化学品供应的战略。 这些举措表明,工业有兴趣将可再生中间体纳入既定的化学品价值链。
- 向循环经济和生物经济的转变正在鼓励化学品生产商采用符合长期可持续性承诺的可再生中间体。 生物同位素由于其多用途和性能特点,非常适合这些战略
- 最终用途行业正受到监管机构和消费者越来越大的压力,要求它们证明碳足迹已经减少,这正在驱动对生物投入的需求。 这加强了生物同位素在多种应用中的商业吸引力。
- 总体而言,对低碳化学中间体的日益偏好正在增强市场势头。 这个驱动力将生物同位素定位为可持续工业转型的重要推动因素
限制/挑战
高生产成本和商业规模能力有限
- 生物同位素市场由于先进的发酵工艺、专用催化剂和下游净化要求等生产成本高而面临挑战。 与传统石化异丁烯相比,这些成本因素限制了价格竞争力
- 例如,全球生物能源公司早期的商业规模部署突出了扩大生物同位素生产设施的资本密集型。 这种投资需要较长的发展时限和大量财政资源
- 大型生产厂的有限供应限制了供应,并减缓了更广泛的市场渗透。 这一制约因素影响了生产者持续满足不断增长的工业需要的能力。
- 工艺优化和改进产量仍然是制造商降低单位生产成本的关键挑战。 实现规模经济可行性需要不断进行技术改进
- 总的来说,高昂的成本和商业规模的能力有限继续制约着市场的扩张。 克服这些挑战对于促进在全球市场上更广泛地采用和持续增长生物同位素至关重要
生物-硫苯市场范围
市场根据产品和应用进行分割.
- 按产品分列
在产品的基础上,生物-异丁烯市场被分化为草生生物同位素,糖类生物同位素,蔗生生物同位素等. 2025年,由甘蔗衍生出生物-同位素部分在市场上占据主导地位,收入份额最大,为42.5%,而甘蔗原料供应充足,发酵基础设施也十分完善。 高转换效率和稳定的供应链使蔗衍生出生物同位素对大规模生产具有商业吸引力。 主要生产商受益于综合糖和生化业务,这有助于降低生产成本和提高工艺可靠性。 在生物乙醇和生化工业成熟的地区大力推行,进一步加强了市场主导. 一致的产品质量也支持其在燃料和工业应用方面的使用。
预计稻草衍生生物同位素部分在预测期间增长最快,其动力是日益重视第二代生物化学品。 农业残余物的利用有助于实现循环经济目标并减少对以粮食为原料的依赖。 生物物质预处理和发酵方面的技术进步正在提高稻草源的产量。 对废物价值的监管支持正在鼓励对这一部门进行投资。 化学品生产商对寻求降低碳密度途径的兴趣正在进一步加快需求。
- 通过应用程序
在应用的基础上,生物-硫丁烯市场被分解为燃料,丁基橡胶,生物基化妆品成分,润滑剂添加剂等. 燃料部分占2025年市场份额最大,其动力是汽油中可再生混合部件的需求不断增加。 生物同位素是生物同位素和其他清洁燃料添加剂的关键中间体。 它在降低生命周期排放量的同时提高辛烷值评级的能力有助于广泛采用。 政府促进生物燃料的任务继续强化炼油厂的需求。 已建立的下游加工路线进一步支持燃料应用方面的大规模消费。
以生物为基础的化妆品成分部分预计将在2026至2033年期间增长最快,同时消费者对可持续和由植物衍生的成分的偏好日益增加。 生物同位素越来越多地被用在情绪和纹理增强剂中,用于个人护理配方. 化妆品制造商正转向基于生物的投入,以满足可持续性承诺和监管期望。 其有利的感官特性和与清洁标签制剂的相容性加强了它的采用. 扩大溢价和天然化妆品市场进一步推动了这一部门的快速增长。
生物-硫苯市场区域分析
- 欧洲主导了生物同位素市场,2025年收入份额最大,其动力是对以生物为基础的化学品的强有力的监管支持,积极的去碳化目标,以及在化学和燃料工业中大量采用可持续原料
- 本区域制造商越来越多地利用生物同位素作为可再生中间体,以遵守欧盟的排放规范和循环经济政策,特别是在燃料添加剂和特有化学品方面
- 先进的生物炼油基础设施、强有力的研发投资以及已有化学品生产商的存在进一步支持了这种支配地位,将欧洲定位为由可持续性驱动的成熟市场。
德国生物-硫苯市场透视
德国的生物同位素市场在2025年占了欧洲最大的份额,得到了该国强大的化学制造基础和工业生物技术领导力的支持. 德国生产商强调低碳原材料和工艺效率,推动在燃料、弹性体和特有化学品中采用生物同位素。 政府对以生物为基础的创新的激励和主要综合化学集群的存在进一步支持了市场增长。
英国生物-硫苯市场透视
预计在预测期间,联合王国的生物同位素市场将稳步增长,其动力是日益重视再生化学品和可持续燃料。 对化妆品和特殊用途中生物原料的需求不断增加,鼓励市场采用。 支持绿色化学和减少对矿物燃料依赖的政策举措会进一步加强增长前景。
北美生物-异丁烯市场透视
北美生物同位素市场占有相当大的市场份额,对再生燃料组件的需求强劲,生物化学生产投资也不断增加。 本区域得益于先进的发酵技术和农业原料的提供。 增加公司对减少碳和可持续来源的承诺继续推动市场扩张。
美国生物-硫苯市场透视
美国生物同位素市场在北美占有重要份额,因为对再生燃料组件和生物化学中间体的需求很大。 先进的发酵技术供应商和大规模生物精炼设施的存在支持了商业规模的生产. 以美国为基地的化学和能源公司越来越多地采用生物同位素来达到企业可持续性目标和低碳燃料标准. 继续投资于生物创新和扶持性监管框架,进一步加强市场发展.
亚太生物-硫苯市场透视
亚太生物同位素市场预计将在2026年至2033年出现最快的CAGR,其驱动力是快速工业化、扩大生物燃料方案以及对可持续材料的需求增加。 化学制造商越来越多地采用生物同位素来实现环境条例和成本效益目标。 对生物精炼能力的投资不断增加,进一步加快了区域增长.
中国生物-硫苯市场透视
中国在2025年主导了亚太生物同位素市场,并得到了其大型化学制造生态系统的支持并大力关注再生工业投入. 政府主导的促进生物化学品和替代燃料的举措推动广泛采用。 扩大国内生产能力并增加生物同位素在燃料和工业应用中的使用,进一步促进了市场的扩大。
印度生物-异丁烯市场透视
印度的生物同位素市场正在成为一个高增长部分,得到大量农业原料供应和扩大生物燃料倡议的支持。 政府促进乙醇混合和生物化学剂的方案鼓励国内生产和采用。 燃料,润滑剂添加剂以及特有化学应用的需求不断增加,支持了市场的扩张. 增加对生物炼油基础设施的投资并注重减少对矿物燃料的依赖,使印度进一步成为有希望的增长市场。
生物-硫苯市场上的顶级公司是什么
生物同位素工业主要由历史悠久的公司领导,包括:
- LyondellBasell工业控股公司(荷兰)
- 兰扎泰克 (美国).
- 埃克森莫比尔公司(美国).
- BASF SE(德国)
- 埃沃尼克工业公司(德国)
- 全球生物能源(法国)
- 钱德拉·阿斯里石油化工(印度尼西亚)
- 道 (美国).
- 克拉扬特(瑞士)
- Eastman化学公司(美国)
- 兰克塞斯(德国)
- 布塔加兹·萨斯(法国)
- INEOS (英国).
全球生物-硫苯市场的最新动态
- 2025年2月,Global Bioenergies与一个重要的国际工业伙伴签署了一份术语表,共同制定可持续航空燃料生产的综合程序,加强基于生物同位素的苏丹武装部队路径的商业前景。 这一合作将全球生物烷基的生物同位素技术与专有下游转化工艺结合起来,与传统的苏丹武装部队技术相比,资本和运营成本显著降低。 开发支持大规模部署非以石油为基础的航空燃料和生物同位素位置,作为今后履行航空去碳化任务的关键中间体
- 2024年10月,"全球生能"宣布进行战略调整,专门以从生物同位素生产可持续航空燃料为重点,将市场定位重塑为高容量,长期需求部分. 公司通过终止其单独的以化妆品为重点的设施,并采用由伙伴关系驱动的部署模式,旨在加速技术商业化并同时降低金融风险。 这一转变突出表明,航空燃料去碳化在市场中越来越优先于特殊用途
- 2024年9月,Gevo, Inc.因其乙醇对烯烃技术而获得美国专利,使得能生产出以生物为基础的异丁烯,加强了生物同位素市场的创新驱动竞争. 专利程序支持以成本效益高的方式将可再生乙醇转化为滴入的化学品和燃料,扩大可持续异丁烯的潜在供应途径。 这一进展提高了原料的灵活性并增强了生物同位素在燃料、橡胶和化学应用中的作用。
- 2023年7月,埃克森莫比尔公司完成了对登伯里公司(Denbury Inc.)的收购,大大加强了其碳捕获和存储能力并间接支持了低碳燃料和化学价值链. 通过运营美国最大的二氧化碳管网,埃克森美孚加强了对减少燃料和石化产品生命周期排放至关重要的基础设施. 这一发展支持市场更广泛地采用低碳中间体,并与能源和化学品部门的长期可持续性战略保持一致。
- 2023年6月,Axens与埃克森美孚催化器和许可有限责任公司达成许可联盟,以获取高纯异丁烯生产的MTBE分解技术,改善了关键异丁烯原料的全球供应. 该协议使Axens能够向全世界推销和许可先进工艺技术,支持能力扩展和技术标准化。 这一举措加强了依赖异丁烯的下游市场,包括燃料、弹性体和新兴生物衍生物。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











