



全球植物護膚成分市場細分,按形態(液體、凝膠、蠟、粉末等)、產品類型(天然潤膚劑和乳化劑、天然植物油、樹脂提取物、天然植物提取物、天然香料、活性成分等)、主要成分(穀物提取物、堅果醬、花卉萃取物、茶萃取物、水果和蔬菜萃取物、草本萃取物等)、等級(食品、化妝品、藥品等)、性質(有機和常規)、最終用途(皮膚保養和護理、裝飾化妝品、清潔產品、氣味改善產品、除毛產品等) - 產業趨勢和預測到 2032 年
植物皮肤护理成品市场规模和增长率是什么
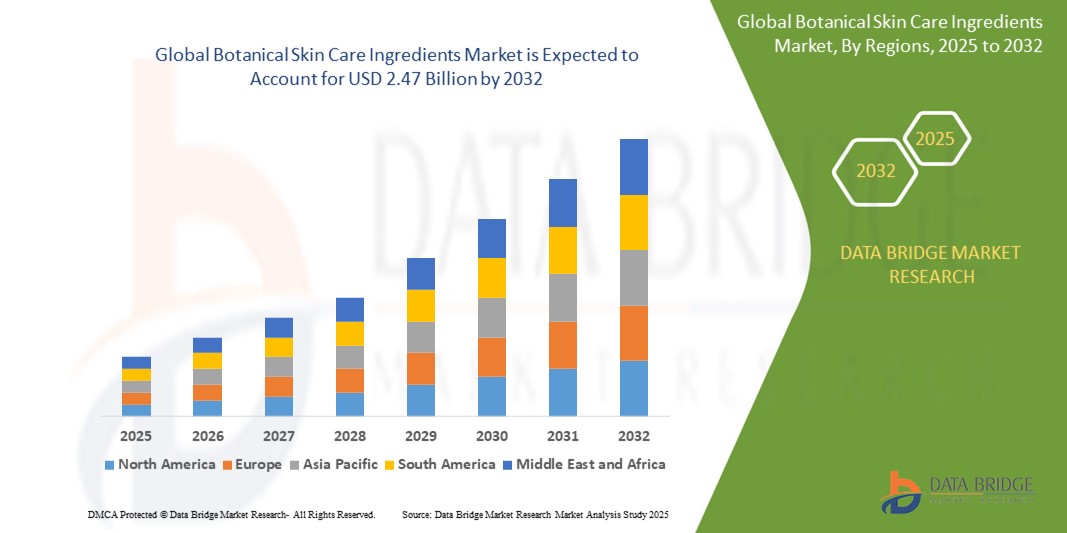
- 全球植物皮肤护理成份市场规模2024年13.2亿美元并可望达到至2032年共计24.7亿美元, 以美元计CAGR为8.20%预测期间
- 市场增长主要是由于消费者对清洁美感的认识得到提高,个人护理产品,特别是皮肤护理配方对自然和植物原料的需求增加。 这一转变的驱动力在于具有健康意识的生活方式以及日益倾向于符合环境和道德价值观的无化学品、可持续来源的解决方案
- 此外,阿尤尔维达等传统植物系统、中医药和草药在现代皮肤护理中的影响力正在扩大,加上对植物衍生活性物的科学鉴定,正在加速采用植物成分这些趋同趋势正在大大地增强市场势头,推动跨皮肤护理类别的创新。
植物皮肤护理成品市场的主要外卖是什么
- 植物护肤成份是自然衍生出以植物为原料的化合物,包括取出物,取出油,取出黄油等活性物,用活性物来进行潮湿,舒缓,抗衰老,并进行防护. 这些成分在满足消费者对清洁标签、无残忍和生态意识的个人护理产品不断增长的需求的同时提供功能效益
- 有机和素食性皮肤护理越来越受欢迎,加之对自然的监管支持增加。化妆品对产品配方透明度的需求激增,正在推动这一市场的强劲增长。 领先品牌正在投资于创新的以工厂为基础的积极分子和采购战略,以满足不断变化的消费者期望并保持竞争优势
- 北美占了植物皮肤护理成份市场的主导地位 份额为35.3%2024年,由于消费者越来越倾向于自然和有机个人护理产品,对清洁标签皮肤护理制剂的需求也日益增加
- 亚太区域预计将是植物性皮肤护理成份市场上增长最快的区域。份额由于中国、日本、韩国和印度等国的可支配收入增加、城市化速度快和美感提高,预测期间
- 2024年,由于全球走向清洁美容、生态认证和消费者偏好无农药、有可持续来源的成分的趋势,有机部门占据了市场主导地位,市场份额为52.9%。 有机植物的皮肤护理被认为更安全,对环境更负责任,往往具有保费定价和品牌忠诚感.
范围和植物皮肤护理产品市场分割报告
|
属性 |
植物学皮肤护理成品 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
植物皮肤护理成份市场的关键趋势是什么?.
“增加消费者对自然和有机产品的偏好”
- 植物性皮肤护理成份市场正经历强劲增长,消费者越来越多地寻求合成成份的自然和有机替代品,其驱动力是希望获得更安全、更清洁和更环保的产品。
- 例如,Givaudan、Symrise和BASF等公司正在扩大投资组合,利用植物提取物,如苦艾酒、绿茶和甘菊等,满足对清洁美和注重健康的皮肤护理日益增长的需求。
- 原料来源和可持续供应链的透明度正在成为一个关键的不同因素,消费者倾向于强调有道德来源和对环境负责的做法的品牌
- 提取和配制方面的技术进步正在提高植物成分的功效和稳定性,使能开发能够带来水分、抗老化和皮肤亮度等目标惠益的产品
- 植物、素食和无残忍产品受到欢迎,这进一步助长了在皮肤护理中采用植物成分,品牌利用这些趋势吸引有道德意识的消费者。
- 最后,健康与健康趋势、可持续性和创新的趋同正在将植物性皮肤护理成分定位为不断发展的美容和个人护理行业的核心部分。
植物皮肤护理成品市场动态
驱动程序
“增加消费者对反老化解决办法的青睐”
- 对有效抗衰老解决方案的需求不断增长,是主要的驱动力,因为消费者利用天然的植物成份寻找解决皱纹、细线和皮肤弹性的产品。
- 例如克罗达国际公司、克里集团公司和Indena公司正在将富含抗氧化剂、维生素和活塞的植物提取物——如绿茶、人参和海牛角——纳入抗衰老奶油、血清和口罩。
- 向预防性皮肤护理的转变和多功能产品的受欢迎,正在鼓励品牌用植物制剂进行创新,这些制剂可带来近期和长期的利益。
- 消费者对生活方式、皮肤健康和老龄化之间联系的认识正在促使人们采用被认为更加安全、更加全面、供日常使用的植物成分。
- 对自然索赔和有机索赔的监管支持,加上研发投资的增加,正在进一步加快将植物学纳入抗衰老皮肤护理解决方案.
限制/挑战
“增长成本考虑”
- 与植物成分的出产、加工和认证有关的高成本可能限制其采用,特别是针对价格敏感的消费者的品牌。
- 例如,Symrise和Givaudan等公司由于气候多变性、季节性供应和可持续收割需求,在植物提取物的保费定价方面面临挑战。
- 供应链中断,包括运输延误和贸易限制,会进一步影响主要植物成分的可得性和成本稳定性
- 严格质量控制、认证和遵守不断演变的监管标准的必要性增加了生产成本,影响了一些地区的市场渗透率
- 替代产品和合成成份的激烈竞争,加上消费价格敏感性,可能限制植物皮肤护理成份在某些部分的增长。
植物皮类护理成品市场如何分割?.
市场按形式,产品类型,主要成份,品级,性质和最终用途划分.
- 按表单
根据形态,植物性皮肤护理成份市场被分化为液体,凝胶,蜡,粉等. 在2024年,液体部分占了最大的收入份额,这主要是因为其溶解性强,配制容易混合,以及快速吸收性能. 液体因其与包括血清,取料和面部油在内的多种化妆品应用相容而为制造商所偏好. 它们能够有效和统一地将活生生植物送入皮肤,使它们非常适合高价的皮肤护理产品。
凝胶部分预计将在2025年至2032年期间出现最快的增长,其驱动力是对能提供冷却和水分效应的轻量级非油脂配方的需求不断增长. 以胶类为原料的植物产品正日益被油性或ne能易发皮肤的消费者所接受,而其快速吸收的纹理使它们成为日常使用的理想,特别是在热带和湿润气候中.
- 按产品类型
根据产品类型,市场分为天然易燃剂和乳化剂,天然植物油,树脂取出物,天然植物取出物,天然取出物,活性成分等. 由于消费者对传统草药补救措施越来越信任并日益科学验证植物活性,自然植物提取部分在2024年占有了最大的市场份额. 这些提取物提供了广泛的治疗利益,包括抗炎药、抗氧化剂和皮肤舒缓作用,使它们成为皮肤护理制剂中的主食。
活性成分部分预计将在2025年至2032年期间登记最快的CAGR,这得益于消费者对成份功效的认识的提高以及对抗老化、抗安非他明等有针对性的皮肤护理解决方案的需求。 植物活性如巴库奇醇,甘草根,和中枢嗜血杆菌因其临床上支持的皮肤性能和自然起源而表现出浓厚的兴趣.
- 按初级材料
根据主要成分,市场分为谷物提取物,坚果黄油,花生提取物,茶叶提取物,水果蔬菜提取物,草药提取物等. 草药提取分会引领了2024年的市场,辅以长期存在的全球草药在皮肤护理方面的传统,对自然衍生,功能性植物学的需求也越来越大. 苦艾草等草药因其抗微生物和疗效性质而被广泛使用.
据预测,果蔬取出地段的生长速度将快于2032年,其动力是越来越多地将富含维生素,抗氧化剂包装的果实如浆果,黄瓜和石榴等纳入皮肤护理. 这些成分吸引着有健康意识的消费者寻求营养密集和明显地重振皮肤护理常规。
- 按职等
根据品级,市场分为食品,化妆品,药品等. 化妆品品等级部分在2024年占有主导份额,这归功于它在皮肤维护、装饰性化妆品和个人护理类别中的广泛应用。 化妆品级植物成份为热门安全,功效和监管合规性专门加工,成为全球品牌的首选.
2025年至2032年,由于对同位素和皮肤同位素配方的需求不断增加,预计药品级段将出现最高的CAGR。 以皮肤紊乱,炎症和障碍修复为重点,药用级植物学正在吸引消费者和皮肤学家寻求临床级的自然替代品.
- 按性质
基于自然,市场被分化为有机和常规两种. 有机部分在2024年以52.9%的份额带动了市场收入,全球趋势是清洁美、生态认证和消费者偏好无农药、可持续来源成分。 有机植物性皮肤护理被认为更加安全,对环境更负责任,常常占据溢价定价和品牌忠诚.
常规部分预计将在预测期间加快增长,其驱动力是承受能力高、供应链稳定、供应范围更广。 许多面向大众和中程市场的品牌依赖传统来源的植物来平衡性能和成本,特别是在对价格敏感的地区.
- 按最终使用
根据最终用途,市场分为皮肤维护和护理,装饰化妆品,清洗产品,气味改良产品,除发产品等. 2024年,由于消费者日益重视预防性皮肤健康、抗衰老常规和日常水分,皮肤维护和护理部分所占比例最大。 提供湿润、舒缓和发光的植物成分在润湿剂、血清和口罩中特别受重视。
由色彩化妆品中天然成份的渗透率不断上升所推动,装饰化妆品部分预计将在2025至2032年间出现最快的增长. 对植物基、口红和脸红的需求正在增长,因为消费者寻求更清洁的配方,将皮肤护理和化妆福利结合起来,特别是在Gen Z和千年人口统计中。
哪个地区拥有植物类皮肤护理成品市场的最大份额
- 北美主导了植物性皮肤护理成分市场,2024年收入份额最大,为35.3%,其驱动力是消费者对自然和有机个人护理产品的日益强烈的倾向以及对清洁标签皮肤护理制剂的需求不断增长
- 本区域的消费者越来越了解产品标签,积极寻求既能提高长期皮肤健康的效力又能安全性的植物和无化学品选择。
- 市场增长还得到了完善的美容品牌的支持,这些品牌融合了植物活性,可支配收入高,以及包括在线和离线平台在内的强大的零售分销网络.
美国植物科植物类护理成品市场透视
美国于2024年在北美国内获得最大份额,其驱动力是已确立的清洁美容运动,消费者越来越偏好从草药和植物来源得到的护肤解决方案. 由于可支配收入水平高并拥有强大的数字商业生态系统,美国消费者受成分安全,健康相配和产品可持续性等趋势的严重影响. 抗衰老、湿润和敏感皮肤护理等功能性植物, 此外,对无残忍,素食,生态认证的皮肤护理产品的需求日益增加,这加强了植物成分在美国市场的主导地位.
欧洲植物学皮肤护理产品市场观察
预计在预测期间,欧洲植物皮肤护理成份市场将大幅增长,并辅之以关于化妆品安全和消费者偏好可持续来源高功效天然成份的严格条例。 欧洲消费者对其皮肤护理产品的安全、原产地和生态影响进行了深入投资,促使制造商采用符合COSMOS、Ecocert和其他有机认证的植物活性。 法国、德国和意大利等市场正在主导该区域的增长,日益转向科学支持的草药提取和生物活性化合物。 这种增长还由于文化上与草药美容传统相通以及主流和特有皮肤护理品牌日益重视成分创新而得到推动。
英国植物科类护理成品市场透视
预计在预测期间,英国市场将在显著的CAGR增长,这由自然和素食美容产品日益受欢迎以及该国强烈倾向于清洁和合乎道德的皮肤护理所推动。 英国消费者正在表现出强烈的从合成化学物质和抛物的转变,而是选择了具有甘菊花,卡伦杜拉,玫瑰花等植物成分的透明配方. 直通消费者品牌的扩展、数字营销和零售商对清洁美容标签的支持,正在帮助植物皮肤护理在质量和声望两个类别中获得更多的吸引力。
德国植物科性皮肤护理产品市场透视
预计德国在草药传统和高度知情的消费基础的支持下,植物性皮肤护理成份市场将出现强劲而持续的增长。 该国以偏好经认证的天然化妆品而出名,有巫婆花果,马来果德等植物成分,而arnica则形成了许多经皮肤测试的产品的主干. 德国的监管透明度、配方的创新以及消费者对可持续性和皮肤敏感性的偏好,使其成为植物成分采用的主要市场。 这一重点进一步得到一个蓬勃发展的有机美容部门以及专门从事植物取材的当地制造商的支持。
亚太植物科类护理产品市场观察
中国、日本、韩国和印度等国的可支配收入增加、城市化速度快、美感提高等推动下,亚太国家准备在2025年至2032年期间登记最快的CAGR。 该市场受阿尤尔维达,中华传统医学(TCM)等传统习俗和堪波等影响很大,强调用草药,花水和植物用油来进行皮肤健康. 整个区域的消费者对皮肤发作、抗衰老和抗污染植物制剂表现出了更浓厚的兴趣。 此外,亚太是生料种植和加工的主要枢纽,确保了供应链的稳定性和植物护肤制造商的价格竞争力。
日本植物学外科护理产品市场透视
日本由于长期以来文化上对自然的,最小化的美容常规的欣赏,逐渐成为植物性皮肤护理成分的关键市场. 日本消费者喜欢温和,有效的配方,并取自可信赖的植物来源,如绿茶,米芽,yu子等. 国家研发能力先进,综艺品牌实力强,正在加快传统和高科技护肤产品采用活生生植物. 此外,日本的老龄化人口正在助长对抗衰老和敏感皮肤产品的需求,这些产品利用了以恢复性和平息性而著称的天然成分。
中国植物科性皮肤护理成品市场透视
中国占2024年亚太地区收入份额最大,受国家中产阶级不断增长,城市快速发展,传统中医药被广泛融入主流美食常规等因素所推动. 中国消费者多以自然和功能成分为主,常选取以人参,去吉贝利,甘草根等著名植物元素为主要内容的护肤产品,并选取出出出出出自"花生"等出名. 扩大网络美容平台,本地制造专业知识,政府对花草化妆品产业的支持,进一步提升了全中国市场植物皮护的能见度和可及性. 这种活泼的地貌使中国成为了该地区植物成分空间的主导角色.
植物皮肤护理成品市场份额
植物性皮肤护理成份行业主要由历史悠久的公司主导,包括:
- 新方向芳香产品公司. (加拿大)
- 山地玫瑰草药(美国).
- 英德索(印度尼西亚)
- 利波德-科斯梅蒂克(瑞士)
- 斯通尼山农场(美国)的Herbarie
- 萨巴植物学(美国).
- 拉特兰生物动力学有限公司(U.K.
- Ambe Phytoextracts Pvt有限公司(印度)
- 绿色实验室有限责任公司(美国)
- BERJÉ INC. (美国).
- 林内亚·萨(瑞士)
- 普拉克鲁蒂产品(印度)
- 乌马拉克西米·布拉纳斯(印度)
- DSM(荷兰)
- ADM (美国).
- 克里(爱尔兰)
- 格兰比亚·普拉克(爱尔兰)
- Ribus股份有限公司(美国)
- HP成份 (美国).
- 普里诺瓦集团有限责任公司(美国)
全球植物学皮肤护理成份市场的最新动态是什么?.
- 2025年4月,Seppic引入了由可适应性蘑菇衍生出的一种新的活性成分Ganocalm,特地被设计来舒缓敏感的皮肤. 预计这一推出将扩大高效、以真菌为基础的活性物质的范围,以满足消费者寻求温和、自然的、可反应和微妙的皮肤类型的解决方案,从而加强植物皮肤护理成分市场。
- 2024年9月,埃沃尼克推出了CapilAcid和Oleobiota,这是两款为满足对自然和多功能个人护理成分不断增长的需求而开发的可持久来源的植物活性. 取自马奎果的CapilAcid为毛发提供抗氧化剂保护,而取自米西奥内斯雨林的Oleobiota则针对皮肤的sebum调控. 这些介绍——从Evonik将Novachem纳入其“护理解决方案”部门中提炼——可望加强市场向基于生物多样性的创新的转变以及皮肤和发型护理应用的可持续来源。
- 2024年3月,Archer Daniels Midland Company与Water.org合作应对水卫生挑战,体现了对社区福利的承诺. 这种协作可能通过促进原料来源的可持续做法而间接地影响植物的皮肤护理。 由于缺水会影响农业,包括植物种植,因此,诸如此类的举措会促进负责任的取水做法,确保为皮肤护理配方提供关键的植物制品。
- 2022年10月,国际Flavors & Fragrances股份有限公司在其新加坡创新中心投资了3000万美元,扩大其全球市场存在. 这种研发投资涉及探索利用天然成分为创新产品线提供皮肤护理配方的植物提取物。 中心注重创新,可以发现出新的植物护肤成分,增强公司在美容行业的供品.
- 2022年2月,默克推出了两种开创性的化妆品原料:罗纳卡雷·鲍巴布和罗纳卡雷·希比斯克. 这些取自富营养的超食品,取自巴伯果实和hibiscus花,符合COSMOS和Halal的标准. 他们从道德上讲是源头,对素食主义者友好,并自夸百分之百的自然起源,遵守ISO 16128准则。 这些创新表明Merck致力于可持续和包容性的美容解决方案
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











