



全球心动成像软件市场分割,通过成像模式(Computing Tomography(CT),磁共振成像(MRI),回声心动学,核心动学,X射线和荧光镜,以及组合和多模式成像),部署(关于假设、云基和软件作为服务(SAAS),网络、混合和边缘部署等),应用(冠状动脉疾病、结构心脏病、心衰竭、心律衰竭、心律和小儿科、Valvaultal心脏病、同源心病、肺超常症、心律病、图像指导治疗规划等),终端用户(医院、诊断成像中心、心血管诊所、流动手术中心、研究和制药组织等),2033年产业趋势和预测
心脏成像软件市场规模和增长率是什么
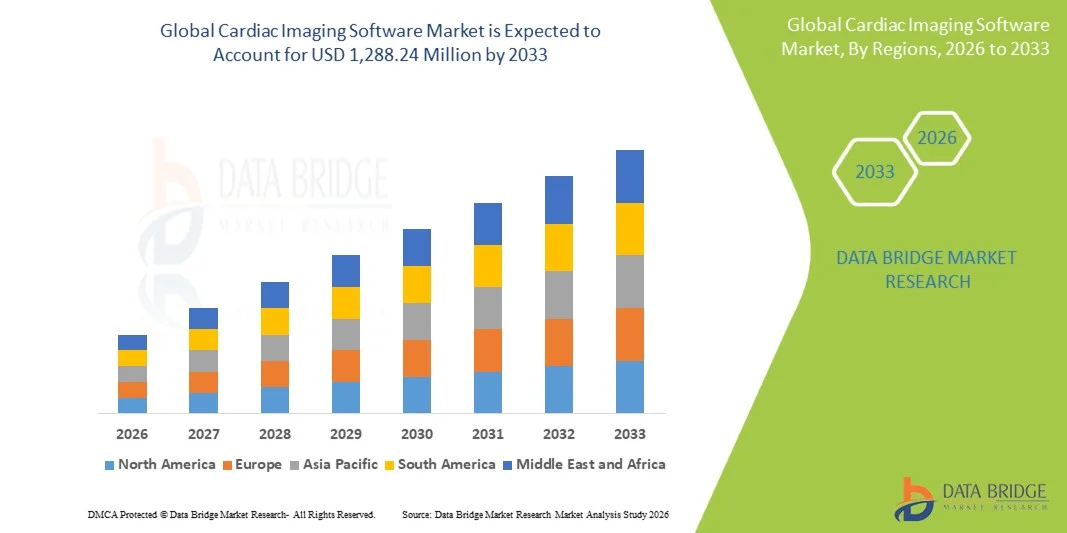
- 根据数据桥市场研究分析,心脏成像软件市场价值为:2025年6.418亿美元预计将达到截至2033年12.8824亿美元,生长在一个2026-2033年CAGR为9.10%.
- 由于对先进的心血管诊断解决方案的需求不断增加,人工智能能动图像分析的迅速进展,以及心脏成像软件在医院、诊断中心和心血管诊所的应用范围扩大,市场正在经历持续的增长。
- 全球心血管疾病的发病率不断上升,加上对早期准确诊断的需求日益增加,迫使保健提供者采用先进的心脏成像软件。 AI辅助分析,以云为基础的部署,和多模式成像平台正在提高诊断效率,支持临床决策,并促成更集成的心血管护理工作流程.
市场大小和预测
- 全球市场价值(2025):64.180万美元
- 预期市场价值(2033):12.8824亿美元
- CAGR(2026-2033年): 9.10%
- 2025年主要区域:北美
- 快速增长区域:亚太
心脏成像软件市场的主要外卖是什么?.
- 北美主导了心脏成像软件市场,2025年收入份额最大,为42.17%,得到先进保健基础设施的支持,建立了心血管信息系统,并越来越多地采用AI动力心脏成像解决方案
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为13.34%,这得益于扩大保健基础设施、心血管疾病发病率上升以及中国、印度和日本越来越多地采用心脏成像技术。
- 2025年,由于医院、心血管诊所和门诊护理场所广泛使用回声心学,回声心学部分在市场上占据了32.18%的份额。
- 组合成像和多模式成像是增长最快的成像模式类型,预计将登记15.27%的CAGR,反映出对从多种成像模式综合分析心脏信息的需求激增
- 2025年,在已安装的心血管信息系统和心脏病学PACS平台基础上,部署部分占了部署类别的主导地位,收入份额为68.18%。
- 冠状动脉疾病占2025年市场份额的33.35%,更喜欢广泛使用心血管成像软件进行冠状评估和心血管诊断.
- 结构心脏病部分是增长最快的应用类别,CAGR为17.12%,动力是越来越多地采用高级成像进行结构心血管评估和干预规划。
报告范围和心电图软件市场分割
|
属性 |
心动成像软件密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
心脏成像软件市场的关键趋势是什么?.
- 保健提供者越来越多地采用人工智能心脏成像软件,使测量自动化,改进图像判读,支持更快的心血管诊断,涵盖回声心电图、CT和核磁共振工作流程。
- 例如,2025年8月,飞利浦用FDA认证的AI增强功能推出了心血管超声波的Transcend Plus,包括先进的二维和三维成像能力,旨在支持更快和更可复制的心脏评估.
- 自动量化工具使临床医生能够评估心功能、心跳体积、弹出分数以及心肌特征,提高速度和再生性。
- 以云为基础的心血管成像平台正日益促进远程访问、集中工作流程、多学科合作以及整个保健网络对心血管成像的可扩展管理。
- 例如,在2025年11月,飞利浦获得FDA 510(k)许可,允许其云宿心血管工作空间,从而能够部署 " 服务软件 " ,并支持安全的远程访问、自动化分析、文件和报告。
- 随着医疗保健组织日益优先采用人工智能、工作流程自动化和连通心血管护理,对智能心脏成像软件的需求预计将加快,加强软件作为现代心脏诊断的核心组成部分。
心脏成像软件市场的关键驱动器是什么?.
- 心血管疾病的发病率不断上升,对早期诊断的需求也日益高涨,这正在越来越多地采用能够在整个心血管成像工作流程中提供定量分析、自动测量和临床可操作信息的心血管成像软件。
- 例如,在2024年8月,GE HealthCare宣布了Vscan Air SL的CE标记并带有Caption AI,提供AI驱动的在护理点快速心脏评估的软件,并支持更及时的心血管评估.
- 医院、成像中心和心血管诊所正在将先进的软件纳入成像工作流程,以提高诊断效率,使测量标准化,减少重复性工作,并支持临床医生管理越来越多的心血管成像量。
- 例如,2024年9月,Siemens Healthineers在其ACUSON Sequoia超声学系统中着重介绍了AI-power心脏病学应用,包括自动化测量和心血管分析,旨在减少例行检查时间并简化临床工作流程.
- 随着心血管护理日益依赖定量成像、自动化分析和人工智能辅助决策支持,心血管成像软件仍将是改进诊断工作流程和提高心血管成像服务效率所必不可少的。
哪些因素挑战了心肌成像软件市场的增长
- 先进的心脏成像软件需要在许可证、基础设施、集成、网络安全、维护和工作人员培训方面进行大量投资,特别是当保健组织在多个设施部署复杂的企业成像平台时。
- 例如,在2025年11月,飞利浦公司推出了由云托管的心血管工作空间,部署SaaS,突出强调了现代心血管成像工作流程需要可扩展的基础设施、安全的连通性和管理的技术环境。
- 这些执行要求可以限制技术预算有限或专门信息技术资源有限的小型医院、门诊中心和保健提供者的收养。
- 例如,2024年10月,《柳叶刀数字健康》强调指出,将AI纳入不同的机构PACS和成像装置仍然是心脏成像中的一个临床障碍,而高质量的标签数据有限、数据共享困难和不一致的验证标准也使这一问题变得更加复杂。
- 将心脏成像软件与现有的PACS、电子健康记录、成像模式和医院信息系统相结合,在财务和技术方面的复杂性可能减缓部署,特别是在寻求互操作性和安全数据交换的组织中。
心脏成像软件市场如何分割?.
心脏成像软件市场根据成像方式、部署、应用和最终用户进行分解。
- 按成像模式
根据成像模式,心脏成像软件市场分为计算成像(CT),磁共振成像(MRI),回声心学,核心学,X射线和氟学,以及结合和多模式成像. 在医院、心血管诊所和门诊护理场所广泛临床使用回声心律学为支撑,2025年回声心律学部分占市场主导份额为32.18%。 心电图提供心脏结构和功能的实时可视化,而不会使患者暴露于电离辐射. 心肌成像软件被越来越多地用于自动测量,如通风功能和菌株分析等. AI启用的回声心学解决方案也正在改进图像获取,量化,工作流程效率以及报告. 在不同医疗保健环境中广泛提供超声波系统,支持对回声心电学软件的持续需求。
结合式和多模式成像部分预计将在2026年至2033年的15.27%的CAGR中增长最快,原因是对多种成像模式的心脏信息进行综合分析的需求日益增加。 多式联运平台允许临床医生将CT,核磁共振,回声心电图,核成像,以及其他心血管数据集结合到连接的工作流程中. 这种能力对需要解剖和功能评估的复杂心血管条件特别有价值。 结构心脏病、心肺病、先天性心脏病和先进的心血管干预都可从综合成像信息中受益。 在专门的心血管工作流程中,支持图像融合、注册、可视化和定量分析的软件正变得越来越重要。 AI辅助多式分析正在进一步提高解释复杂成像数据集的能力.
- 按部署
在部署的基础上,将心脏成像软件市场分割成站点、云基和软件作为服务(SaaS)、网络、混合和边缘部署等。 在已安装的心血管信息系统和心血管PACS平台基础上,2025年的市场份额为68.18%。 医院历来更喜欢当地部署的软件,因为它直接控制成像数据和信息技术基础设施。 现场系统也可以与现有的医院信息系统和成像网络紧密结合. 大型保健组织经常保持与本地软件环境相接的广泛心血管成像档案.
云基和软件作为一种服务(SaaS)部分预计将在2026至2033年的CAGR增长最快,为19.21%,其驱动力是对可伸缩和远程取用心脏成像平台的需求不断增加. 基于云的系统减少了对广泛的本地服务器基础设施的需求并可以简化软件的维护和更新. 保健提供者可以获取多个设施的成像应用,并支持分布式心血管护理工作流程。 云部署还有利于心脏病学家、放射学家、外科医生和其他专家之间的合作。 越来越多地使用基于AI的心电图图像分析正在支持对云环境的需求,这种环境能够处理计算密集的应用。 SaaS模型可以 此外,还为保健组织提供更灵活的软件采购和部署选择。
- 通过应用程序
根据应用情况,心血管成像软件市场被分解为冠状动脉疾病,结构心脏病,心力衰竭,心律失常与电生理学,Valvular心脏病,先天性心脏病,肺高血压,心肺病,影像指导治疗规划等. 由于广泛使用心血管成像软件进行冠状评估和心血管诊断,冠状动脉疾病部分在2025年占了33.35%的市场份额. 软件解决方案支持可视化,定量分析,平板评估,钙分等多种形式的冠状评价. 心电图和其他成像方式越来越多地得到先进的后处理和分析工具的支持。 基于AI的技术可以帮助图像判读和识别临床相关的异常. 对冠状动脉疾病评估的高临床需求支持了心脏成像软件的大量使用.
结构心脏病部分预计将在2026年至2033年达到17.12%的CAGR增长最快,其动力是越来越多地采用高级成像进行结构心血管评估和干预规划。 软件解决方案帮助临床医生分析详细的心脏解剖学,并支持患者特定的程序准备. 多式联运成像对于评价复杂的结构异常和确定适当的干预战略特别重要。 三维可视化和定量测量可以改善程序前对心脏结构的评估. 越来越多地使用侵扰性最小的结构性心脏干预措施正在产生对专门成像工作流程的额外需求。 AI辅助分解和自动测量正在进一步提高结构心脏成像分析的效率.
- 按终端用户
在最终用户的基础上,心脏成像软件市场分为医院、诊断成像中心、心血管诊所、流动外科中心、研究和制药组织等。 由于先进的心血管基础设施和医院内大量心脏成像程序,2025年医院部分占市场主导份额为65.36%。 医院通常采用多种心脏成像方式,因此需要能够管理多种成像工作流程的软件. 学术医疗中心和大型医疗保健系统还利用先进的可视化、基于AI的分析以及复杂的心血管护理的多模式平台。 以医院为基础的心血管部门在诊断、治疗规划、程序和监测应用方面产生需求。 与心血管信息系统,PACS等临床平台的整合进一步支持软件的采用.
流动外科手术中心部分预计将在2026年至2033年达到14.36%的CAGR增长最快,其动力是越来越多的转向门诊和最低侵入性心血管程序。 流动外科中心需要高效的成像工作流程,在较短的护理路径中支持程序准备和临床决策. 先进的心脏成像软件可以提供快速可视化,定量分析,和治疗规划能力而不需要大型医院的基础设施. 越来越多地采用侵扰性最小的心血管干预措施,正在这些环境下产生对专门成像技术的额外需求。 基于云和可互通的软件还可以帮助流动中心与外部医院、专家以及成像网络连接。 自动化分析和AI支持的工作流程可以提高处理日益增多的程序量的设施的业务效率。
哪个地区拥有心肌成像软件市场的最大份额?.
- 北美主导了心脏成像软件市场,2025年收入份额最大,为42.17%,得到先进保健基础设施的支持,建立了心血管信息系统,并越来越多地采用AI动力心脏成像解决方案
- 该区域还受益于既定的报销途径、大量采用人工智能心脏成像解决方案、广泛的医院和心血管护理网络以及主要保健技术提供者的存在。 在心血管诊断和治疗规划中越来越多地使用CT、核磁共振、回声心电图和先进的图像分析软件,继续增强北美在全球市场上的领导作用。
美国心肌成像软件市场透视
由于先进的保健基础设施、广泛采用心血管信息系统以及增加对人工智能心脏成像技术的投资,美国心脏成像软件市场正在出现强劲增长。 国家成熟的医院和心血管护理生态系统,以及软件支持的心脏成像的既定补偿途径,正在推动诊断和治疗规划应用中的需求。 此外,越来越多的CT、核磁共振、回声心电图和先进的图像分析平台正在加速在医院和专门心血管中心的软件部署。
亚太心肌成像软件市场透视
亚太心脏成像软件市场预计将迅速增长,其驱动力是心血管疾病发病率不断上升、人口老化、医疗保健数字化以及中国、印度和日本等国对人工智能医疗技术的投资增加。 日益采用先进的心脏成像方式,扩大医院基础设施,以及对高效诊断解决方案的需求增加,这些都支持了区域市场的扩大。 此外,对医疗保健AI、云成像平台和心血管诊断能力的不断增加的投资正在加速软件在医院、诊断中心和专门心血管设施的应用。
日本心动成像软件市场透视
日本的心血管成像软件市场由于该国技术先进的医疗保健系统、人口老化和日益采用先进的心血管成像技术而持续增长。 医院和心血管专家越来越多地利用先进的软件进行心电图、核磁共振和多模式图像分析,以支持诊断和治疗规划。 此外,AI动力心脏成像解决方案的日益整合以及侧重于高级心脏心电图分析的合作,也进一步促进了市场增长.
中国心动成像软件市场透视
中国心脏成像软件市场在心血管疾病负担增加,医疗基础设施扩大,先进医疗成像技术投资增加等驱动下,快速发展. AI带动的心脏成像平台日益被采用,医院成像系统日益现代化,极大地推动了市场需求. 此外,政府对保健技术发展的支持、先进诊断设备的不断增多以及对高效心血管筛查和诊断的需求不断增长,使中国成为亚太心脏成像软件的关键增长市场。
英国心动成像软件市场透视
英国的心脏成像软件市场正在稳步增长,并得到了持续的医疗保健数字化、已建立的心血管护理网络以及日益采用先进成像技术的支持。 医院和专门心血管中心越来越多地利用软件进行心脏图像分析、工作流程管理和治疗规划。 此外,人工智能辅助分析、云成像能力和多模式可视化技术的结合,正在改进诊断工作流程,支持在整个英国保健系统更多地采用心脏成像软件。
德国心动成像软件市场透视
德国的心脏成像软件市场正在稳步扩大,原因是该国拥有先进的保健基础设施、强大的医疗技术生态系统,并增加了对数字医院系统的投资。 医院、大学医疗中心和心血管专家越来越多地利用先进的软件进行心脏磁共振、CT、多模式成像和结构化报告。 持续发展自动心脏成像工作流程、AI支持的分析以及数字卫生基础设施,以及德国对高级心血管诊断的大力关注,正在进一步推动该国的市场增长。
心电图软件市场上的哪家顶级公司
心脏成像软件行业主要由有名有实的公司领导,包括:
- GE 卫生保健(美国).
- 西门子保健公司(德国)
- Koninklijke Philips N.V. (英语).(荷兰)
- 医疗系统(日本)
- FUJIFILM 控股公司(日本)
- 圆心血管成像公司(加拿大)
- 医疗成像系统(荷兰)
- Pie Medical Imaging B.V.(荷兰)
- NeoSoft有限责任公司(美国)
- Tempus AI公司(美国)
- Agfa-Gevaert N.V.(比利时)
- 岛津公司(日本)
- Esaote S.p.A.(意大利)
- 布拉克·斯皮克(意大利)
- 心花股份有限公司 (美国).
- TOMTEC 成像系统股份有限公司(德国)
- 梅德维索·AB(瑞典)
- Ventripoint诊断有限公司(加拿大)
- Ultromics Limited (U. K. ) (英语).
- Us2.ai Pte.有限公司(新加坡)
心动成像软件市场的最新动态是什么?.
- 2025年9月,Tempus AI宣布,它获得了美国FDA 510(k)的许可,以获得更新的Tempus Pixel,一个为心脏MR图像分析而设计的AI动力心脏成像平台. 更新后的平台增加了T1和T2内线绘图能力,同时支持自动报告,流可视化,功能分析,和组织特征. 这一发展加强了人工智能软件的使用,用于高级心脏核磁共振解释和定量评估。
- 2025年4月,LARALAB宣布其AI动力心脏成像平台获得FDA 510(k)许可进行结构心脏CT分析. 该平台对覆盖线粒体、三聚体和主动阀以及心室的CT数据进行自动化分析,支持跨接器干预的临床决策和程序规划。 开发凸显出自动化AI分析日益融入结构心脏成像工作流程.
- 2024年4月,GE HealthCare在其Vscan Air SL无线手持超声系统上推出了Caption AI软件,以支持快速心电图评估. AI驱动的软件为获取诊断质量心脏图像提供了实时指导,并包括了自动弹出分数估计. 发射扩大了AI辅助心脏成像的获取范围,支持在护理点进行更快的评估.
- 2023年1月,Pie Medical Imaging推出了CAAS Qardia 2.0,这是一个由AI辅助的回声心动学软件平台,为心脏图像分析所设计. 该软件支持心肌菌株分析,应力回声心电图,透视学,和阀门分析,同时提供自动报告和质量控制功能. 其供应商中立的架构使保健机构能够分析来自多家设备制造商的回声心电图图像。
- 2021年6月,Circle心血管成像和DIA成像分析宣布建立多年伙伴关系,提供基于AI的综合心血管成像解决方案. 协作结合了Circle CVI的心脏MR和CT成像能力与DiA的基于AI的心脏超声波解决方案,扩大了公司的多模式心血管成像组合. 开发工作支持在心脏磁共振、CT和超声波成像工作流程中更广泛地整合AI。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











