全球检查点激酶抑制剂市场,按类型(CHK1、CHK2)、目标区域(ATP 结合口袋、G1/S 或 G2/M 转换、B 细胞淋巴瘤 2、DNA 损伤反应 (DDR) 网络等)、适应症(肺癌、乳腺癌、胃癌等)、最终用户(医院、专科诊所等)、分销渠道(医院药房、网上药房、零售药房等)、国家(美国、加拿大、墨西哥、巴西、阿根廷、秘鲁、南美洲其他地区、德国、法国、英国、荷兰、瑞士、比利时、俄罗斯、意大利、西班牙、土耳其、匈牙利、立陶宛、奥地利、爱尔兰、挪威、波兰、欧洲其他地区、中国、日本、印度、韩国、新加坡、马来西亚、澳大利亚、泰国、印度尼西亚、菲律宾、越南、亚太其他地区、沙特阿拉伯、阿联酋、埃及、以色列、科威特、南非、中东和非洲其他地区)行业趋势和预测到 2029 年
Kinase Inhibitor 市场大小和概览检查站是什么
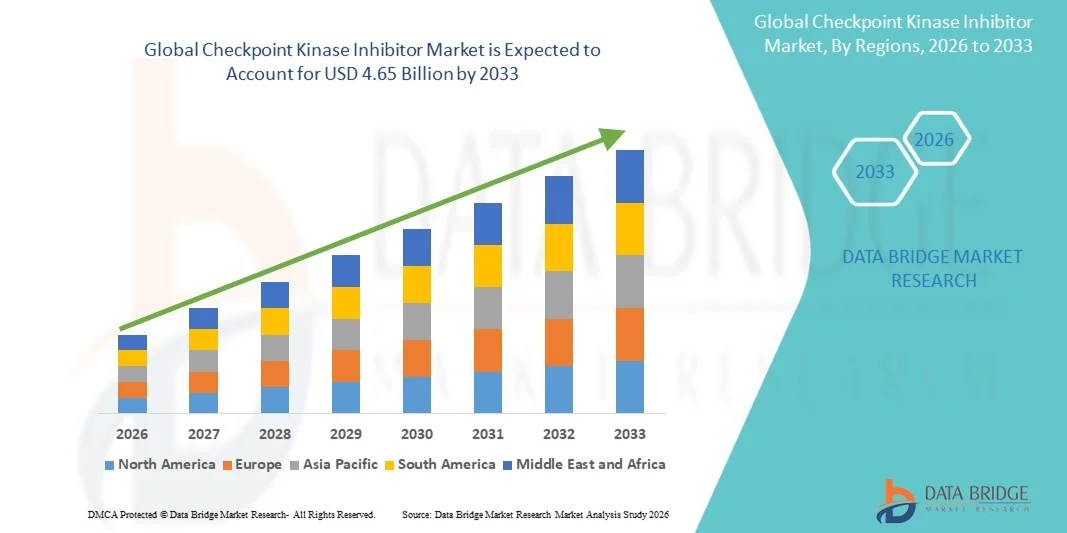
- 根据数据桥市场研究分析,全球检查站基酶抑制剂市场规模被估价为:2025年15亿美元并可望达到到2033年达到46.5亿美元, 以美元计CAGR为15.20%预测期间
- 市场增长主要得益于目标癌症疗法的研发增加,检查站血清酶途径相关的癌症发病率上升,以及利用细胞循环调节和DNA损伤反应机制的个性化肿瘤治疗的驱动力。
- 此外,越来越多地采用扩大临床试验组合的复方疗法战略并改进对新药剂的监管支持,正在加速吸收。 这些趋同因素正在加强将检查站的克奈酶抑制剂纳入精密肿瘤,从而大大地促进该行业的增长。
市场大小和预测
全球市场价值(2025):15亿美元
预期市场价值(2033年):46.5亿美元
预测CAGR(2026-2033):15.20%
Kinase Inhibitor 市场检查站的主要外卖是什么
- 以CHK1和CHK2等细胞循环关键调节物为目标的检查点克奈酶抑制剂,由于其能增强化疗和放射疗法疗效,越来越成为现代肿瘤疗法的关键成份,特别是在精密医学和DNA损伤反应癌症治疗方面.
- 对检查站性病原体抑制剂的需求不断上升,主要是由于对DNA损伤途径调节反应的癌症发病率上升,对定向治疗研究的投资增加,以及日益重视个性化肿瘤治疗战略。
- 北美主导了检查站抑制因子市场,2025年收入份额最大,为42.5%,特点是:生物药品生态系统,高研发投资,以及主要行业参与者的存在,美国在临床试验和药物批准方面经历了大幅增长,其驱动力来自既有制药公司和生物技术初创企业的创新,侧重于综合疗法和新型抑制剂分子.
- 在预测期内,由于癌症发病率增加、临床试验活动扩大、保健开支增加以及支持更快研制和批准药物的监管框架改善,亚太区域预计将是检查站动因酶抑制剂市场增长最快的区域。
- CHK1抑制剂部分主导了2025年的检查站克奈酶抑制剂市场,市场份额为46.7%,其驱动力在于其既有的复方疗法疗效,持续临床验证,以及越来越多地采用精密肿瘤协议.
报告范围和检查站 Kinase 干扰器市场分割
|
属性 |
Kinase Inhibitor 键市场透视点 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
Kinase Inhibitor市场的关键趋势是什么
“将重点置于综合治疗和精密肿瘤学”
- 全球检查点动因酶抑制剂市场的一个重要而正在加速的趋势是,越来越多地使用同化疗、PARP抑制剂和免疫外科药物相结合的疗法来提高治疗效果和病人的疗效。
- 例如,一些正在进行的临床试验正在评估CHK1抑制剂与DNA分泌剂相结合,以提高肿瘤细胞的敏感性,并尽量减少对正常细胞的毒性。
- 使用基因组特征分析的精密肿瘤学方法正在使检查站的克奈酶抑制剂得到个性化,使临床医生能够选择最有可能受益于治疗的病人。
- 将生物标记和伴生诊断与抑制剂疗法相结合,有助于监测治疗反应和剂量优化,提高治疗成功率
- 这种更加个性化和组合化的治疗战略的趋势从根本上改变了肿瘤护理,Merck和AstraZeneca等公司开发了适合特定基因突变的抑制剂。
- 由于研究人员和临床医生越来越重视精密医学方法,对创新、有针对性和针对病人的检查站血清抑制剂的需求在肿瘤症状方面迅速增长
- 学术机构和制药公司之间加强合作,正在促进新型抑制剂的发展并加快临床翻译
Kinase Inhibitor 市场动态
驱动程序
“扩大癌症发病率和扩大有针对性的治疗研究”
- 全球可发生DNA损伤反应调节的癌症发病率不断上升,加之对有针对性的疗法开发投入了更多资金,是推动检查点动脉酶抑制剂市场增长的关键因素
- 例如,2025年3月,默克宣布在CHK1抑制剂试验中,在三阴性乳腺癌综合疗法方面有所进展,这标志着该部分的强劲增长潜力
- 由于肿瘤学界寻求既能提高疗效又能减少副作用的疗法,检查站的克奈酶抑制剂提供了一种有针对性的方法来打乱癌细胞复制和生存
- 此外,扩大临床试验网络、增加研发资金以及制药公司和生物技术公司之间的合作正在加快开发新抑制剂的管道。
- 日益采用个性化医学和精确肿瘤学战略,以及改进对创新疗法的监管支持,正在推动全球市场扩张。
- 例如,支持罕见和积极癌症研究的政府赠款和私人赠款正在增加用于检查线酶抑制剂研究的资金。
- 肿瘤学家对DNA损伤反应途径的认识和教育不断提高,这鼓励更广泛地临床采用检查点基酶抑制剂
限制/挑战
“城市管理与管理障碍”
- 与检查站血小酶抑制剂有关的血小道或肠道毒性潜在非目标效应对更广泛采用构成重大挑战
- 例如,临床试验中据报的不良事件导致剂量调整或试验延误,使医生和病人更加谨慎
- 通过优化剂量、综合疗法战略和改善病人监测来解决这些安全关切,对于获得临床医生和病人的信心至关重要
- 此外,跨出不同地区的复杂监管审批途径可减缓新抑制剂的市场进入和商业化
- 药物研制和临床试验成本高,加上严格的安全和效能要求,可成为较小的生物技术公司进入市场的障碍,可能限制竞争增长。
- 通过严格的安全研究、监管协调和以病人为中心的治疗设计来克服这些挑战,对于市场持续增长至关重要
- 例如,各区域监管要求不一致,可能延误多国临床试验,影响市场扩展时间表
- 患者对新定点疗法的认识有限,可能减少早期收养,需要教育举措和外联方案
Kinase Inhibitor市场检查站如何分割
市场按照类型,目标区域,指针,终端用户,发售渠道进行分割.
- 按类型
根据类型,检查站克奈酶抑制剂市场被分入CHK1和CHK2抑制剂. CHK1抑制剂部分在2025年占据了市场主导地位,收入份额最大,为46.7%,其驱动力在于其在综合疗法和持续临床验证方面的既定功效. CHK1抑制剂被广泛用于针对DNA损伤反应的肿瘤学协议中,特别是在具有高复制应力的癌症中. 他们更愿意提高肿瘤细胞对化疗和放射治疗的敏感性,同时保持可容忍的安全特征。 强有力的管道和广泛的临床试验数据进一步加强了该部分的支配地位。 在北美和欧洲,地理上的采用最强,那里的医院和学术中心可大量获得高级疗法。
CHK2抑制剂片段预计将在2026至2033年间出现17%CAGR的最快生长速度,其动力是新兴研究证明它具有治疗具有特定基因特征的血液恶性肿瘤和固体肿瘤的潜力. CHK2抑制剂与PARP抑制剂和免疫外科药物的结合日益被探索,从而扩大其临床应用性. 对早期研究的投资不断增加,加上对孤儿癌症疗法的监管激励措施,正在推动迅速采用。 此外,结合辅助诊断正在改善病人的甄选和治疗结果。 这些因素共同将CHK2抑制剂置于多个区域加速增长的位置。
- 按目标区域
根据目标区域,市场被分割成ATP捆绑口袋、G1/S或G2/M过渡口、B细胞淋巴2(Bcl-2)、DNA损害反应网络等。 DNA损伤反应网络部分在2025年占了收入份额最大的市场主导地位,因为它广泛适用于多种癌症类型,并在组合疗法协议中发挥作用. DDR针对性抑制剂,包括CHK1和CHK2抑制剂,通过防止肿瘤细胞修复DNA损伤来提高化疗剂和放射疗法的疗效. 在北美,临床医学的采用率很高,得到以个性化肿瘤学为重点的既有医院和研究中心的支持。 制药公司也在投资于针对复员方案的管道,从而形成了一个竞争性和创新驱动的部分。
ATP捆绑口袋部分预计将在结构药物设计和定向抑制剂开发的进步推动下,在2026年至2033年期间增长最快。 以ATP绑定地为对象的小说分子表现出了高度的特异性,降低了非目标效果,提高了疗效. 早期临床试验和临床前研究正在加快提供新药候选者. 生物技术公司和学术机构之间的合作正在支持这一部门的革新。 对第一流定向疗法的监管性鼓励进一步促进了增长。 预计随着肿瘤基础设施的扩大,新兴市场的采用将增加。
- 通过指示
根据迹象,市场分为肺癌、乳腺癌、胃癌等。 2025年,由于肺部恶性肿瘤在全世界流行并有强有力的临床证据支持使用与护理标准疗法相配合的检查站性病原抑制剂,肺癌部分在市场上占主导地位。 肿瘤学家更喜欢这些抑制剂,用于出现高复制应力或DNA修复缺陷的患者. 该部分受益于广泛的研发投资和正在进行的全球临床试验,评价组合疗法。 由于患者认识高和先进的保健基础设施,北美所占的份额最大。 治疗协议的持续创新保持了该部门的领导地位。
乳腺癌部分预计将在2026年至2033年出现最快的CAGR,这得益于对三阴性乳腺癌和BRCA-Mutated亚型的研究的增加。 正在结合化疗和PARP抑制剂对检查点动因子抑制剂进行检测,以改善病人的治疗结果。 了解有针对性的治疗办法和采用精确医学方法有助于迅速增长。 制药公司正在为乳腺癌患者推出专业方案,以提高治疗效果。 扩大亚太的临床试验网络正在进一步促进采用。 预计该部分在预测期间将获得很大的市场带动力。
- 按终端用户
以最终用户为基础,将市场分割成医院,专科诊所等. 2025年,由于肿瘤学基础设施先进,能够进入多学科治疗小组,以及有能力进行复杂的复方疗法治疗,医院部分在市场上占据了最大的收入份额。 医院在管理检查站血清抑制剂和管理病人监测和剂量优化方面发挥着关键作用。 由于设有专门的肿瘤中心,北美和欧洲的收养率特别高。 与临床试验紧密结合,可增强医院主导的吸收能力. 医院还为保健专业人员接受新疗法教育提供便利。
由于提供个性化治疗选择的肿瘤中心越来越多,预计专科诊所部分在预测期间增长最快。 这些诊所往往提供精确的药物检测和有针对性的药物管理,允许方便和针对病人的治疗途径。 亚太和拉丁美洲的扩展有助于快速增长。 与制药公司的伙伴关系正在促进药物的获取和认识。 专科诊所越来越多地提供综合疗法方案,加强市场渗透。 它们灵活的基础设施和以病人为中心的模式使它们对采用新的疗法具有吸引力。
- 按发行频道
以发售渠道为基础,将市场分入医院药房,在线药房,零售药房等. 2025年,由于在医院环境中控制了检查站的动因酶抑制剂,确保了病人的安全并遵守了治疗规程,医院药房部分在市场上占主导地位。 医院药房提供即时的复方疗法,并与临床护理工作流程相融合. 在肿瘤护理基础设施先进的地区,收养最为有力。 医院还监测不良事件并优化剂量。 与制药厂商的有力协作支持药物供应和临床试验参与.
在线药房部分预计将从2026年增长到2033年最快,因为数字保健的采用和病人更倾向于在家提供口服定点治疗。 在线药店提供方便,以订阅方式提供,以及病人教育支持. 条例接受远程医疗在线处方的实现正在鼓励增长。 这个频道在北美和欧洲越来越吸引人,在亚洲-太平洋也正在扩大。 患者加入方案和提醒进一步加强了收养。 与数字保健平台的结合有助于更好地监测治疗结果和后续行动。
哪个地区拥有Kinase Inhibitor检查站市场的最大份额
- 北美主导了2025年最大的收入份额为42.5%的检查站克奈斯抑制剂市场,其特点是生物药物生态系统强大,研发投资高,以及主要行业参与者的存在
- 本区域的医院和研究机构拥有完善的肿瘤学基础设施,能够进行广泛的临床试验并及早采用新的检查点镇静剂
- 肿瘤学家对有针对性的疗法的广泛认识,以及病人利用先进保健设施的机会,加快了市场渗透。 对药物开发的高投资、对创新疗法的监管支持以及制药公司和生物技术公司之间的合作是维持增长的关键因素
美国检查站Kinase Inhibitor 市场透视
2025年,由于癌症发病率高并大力采用有针对性的疗法,美国检查站的克奈酶抑制剂市场占北美最大的收入份额为78%。 肿瘤中心和医院越来越多地将CHK1和CHK2抑制剂纳入复方疗法协议. 日益强调精密医学和个性化肿瘤治疗进一步推动了市场扩张. 强有力的临床试验基础设施、对创新疗法的监管支持以及新抑制剂的早期采用,有助于快速吸收。 此外,制药公司和生物技术公司之间的伙伴关系加强了抑制剂发展的可获取性和创新性。 由于医疗基础设施先进,患者对新型癌症疗法的认识高,美国市场继续领先.
欧洲检查站 Kinase Inhibitor 市场透视
预计在整个预测期间,欧洲检查站的克奈酶抑制剂市场将大幅扩大,主要由癌症发病率上升和对精密肿瘤治疗的需求增加所驱动。 建立完善的保健制度和支助性管理框架,促进临床上采用新的抑制剂。 德国、法国和意大利等国家正在投资于有针对性的癌症疗法并扩展临床试验网络。 欧洲患者对复方疗法和个性化药物选择的认识不断提高。 医院、研究中心和制药公司为加快获得药品而开展合作,使市场受益匪浅。 持续的研发和偿还支助进一步加强了区域增长。
英国Kinase Inhibitor市场透视检查站
预计在预测期间,由于对高级肿瘤治疗和有针对性地采用治疗方法的需求,英国检查站的克奈酶抑制剂市场将在一个值得注意的CAGR增长。 乳腺癌、肺癌和血液癌发病率的上升鼓励临床医生使用CHK1和CHK2抑制剂。 该国强大的临床试验生态系统支持早期接触新抑制剂. 提高认识运动和注重肿瘤的保健举措正在促进医院和专科诊所的收养。 政府对精密医学和复方疗法议定书的支持进一步推动了市场的增长。 此外,结合伴生诊断会增强治疗结果,使抑制剂对医生更具吸引力.
德国 Kinase Inhibitor 市场透视检查站
在预测期间,由于对个人化癌症疗法的认识得到提高并建立了强大的保健基础设施,在相当规模的CAGR市场预计将扩大。 德国对临床研究、创新和监管支持的重视,促进了对检查站性病酶抑制剂的采用。 医院和肿瘤中心越来越多地将这些抑制剂纳入治疗方案,特别是肺癌和乳腺癌的治疗方案。 制药公司与研究机构的协作加快临床试验管线. 注重针对病人的疗法和有针对性的组合疗法可加强市场渗透。 费用偿还框架也支持需求,便利获得创新治疗。
亚太检查站Kinase Inhibitor 市场透视
2026至2033年间,亚太检查站基奈酶抑制剂市场将增长最快,达到22 % 的CAGR,其动力是癌症发病率上升、医疗支出增加以及中国、日本和印度等国家的肿瘤基础设施扩大。 政府支持精密医学和临床试验的举措正在加速抑制剂的采用。 医生和病人对有针对性疗法的认识日益提高,各医院和专科诊所的采用率也不断提高。 本区域的临床试验活动和肿瘤药物制造能力正在扩大。 快速城市化和可支配收入增加,进一步提高了可负担性和可获取性。 亚太快速增长的保健系统和研究合作使它成为一个关键的增长区域。
日本 Kinase Inhibitor 市场透视点
日本检查站的克奈酶抑制剂市场由于保健标准高、肿瘤学基础设施先进和对个性化药品的大力关注而呈现出势头。 越来越多的针对肺癌和乳腺癌的临床试验推动了CHK1和CHK2抑制剂的采用。 结合同伴诊断有助于准确选择患者进行有针对性的治疗。 人口老龄化增加了对有效和毒性较低的癌症治疗的需求。 制药公司正投资于组合疗法协议来改善临床结果. 日本对创新肿瘤药物的监管支持进一步促进了医院和专科诊所的市场增长。
印度 Kinase Inhibitor 市场透视点
2025年,受癌症发病率上升、保健基础设施改善和对定向疗法的认识不断提高的推动,印度检查站基纳酶抑制剂市场占了亚太区域最大的市场收入份额。 扩大肿瘤医院和专科诊所有助于更广泛地获得CHK抑制剂。 政府倡议促进癌症护理和临床研究,支持市场增长。 提高先进疗法的可负担性以及与多国制药公司的合作可促进采用。 城市化和可支配收入增加进一步促进了市场渗透。 印度注重精密肿瘤学和扩展临床试验网络,将印度定位为本区域高增长的市场。
Kinase Inhibitor 市场的顶级公司是哪个
检查站Kinase Inhibitor行业主要由名副其实的公司领导,包括:
- 默克公司, (美国).
- GSK plc (英国).
- AstraZeneca plc (英国).
- 辉瑞股份有限公司.(美国).
- 吉列德科学公司(美国)
- C.H. Boeringer Sohn AG & Co. KG(德国)
- F. Hoffmann-La Roche有限公司(瑞士)
- Bundless Bio, Inc. (原始内容存档于2018-09-29).(美国).
- 布里斯托尔·迈尔斯·斯基布公司(美国)
- AbbVie Inc. (美国).
- 诺华公司(瑞士)
- 阿姆根股份有限公司(美国)
- 武田制药有限公司(日本)
- 萨诺菲(法国)
- Vertex 制药公司(美国).
- Exelixis股份有限公司(美国)
- Cyteir治疗有限公司(美国)
- 检查站治疗有限公司(美国)
- Eli Lily and Company (美国).
全球检查站Kinase Inhibitor市场的最新动态是什么
- 2025年11月,研究人员公布的研究结果显示,将CHK1抑制剂(使用CHK1抑制剂Prexasertib)与抗-PD-L1免疫疗法相结合,改善了肿瘤的免疫回放,提高了卵巢癌Xenograft模型中的抗肿瘤免疫力,建议采取有希望的双检查点封锁策略. 这种临床前的发展突出了对肿瘤干燥减少和细胞毒性升高的TQ细胞渗透的协同效应,有可能为今后的复方疗法试验提供信息
- 2025年10月,CHK1抑制剂前xasertib(LY2606368)的第二阶段多脉冲临床试验报告,接受重度治疗的乳腺癌和卵巢癌患者的临床活动,显示出可衡量的反应率和可管理的毒性,强调对针对困难癌症的检查站动因子的持续临床兴趣
- 2025年8月,一项研究报告称,在ARID1A‐-缺陷分泌道癌模型中,CHK1抑制作用通过激活抗肿瘤免疫力而大大提高了对放射治疗的治疗反应,提供证据表明以ATR/CHK1轴为对象可以改造肿瘤微环境并增强综合模式结果. 这一发现突出表明,仅针对细胞毒敏化之外,检查站的致幻物作用正在扩大。
- 2025年3月, " 检查点治疗 " 公司宣布同意与太阳制药工业公司合并,交易价值约达4.16亿美元,标志着在定向肿瘤学和免疫疗法发展方面的巩固和战略扩展。 合并计划包括在Q2 2025年修订代理申请和预期股东投票,突出行业对公司肿瘤学组合的信心
- 2024年12月,美国食品和药物管理局(FDA)批准对患有静态或当地先进的皮肤分泌细胞癌的成年人使用PD-L1免疫检查抑制剂UNLOXCYTM(cosibelimab-‐ipdl),这是新型免疫肿瘤疗法的重要监管里程碑. 这标志着药剂局在早些时候解决了制造问题后首次批准药品。
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。