


全球数据中心绝缘市场分化,按绝缘类型(热绝缘和声道绝缘)、材料(弹性Elastomic Foam、矿物伍尔、聚氨酯泡沫、聚乙烯泡沫、聚苯乙烯泡沫等)、材料形态(Rigid绝缘和弹性绝缘)、应用(Walls/Ceils、提高地基、管道和地基等)、数据中心类型(大面积/高尺度数据中心、模块化/封闭化数据中心和边缘数据中心) -- -- 2033年工业趋势和预测
数据中心的绝缘市场规模和增长率是什么
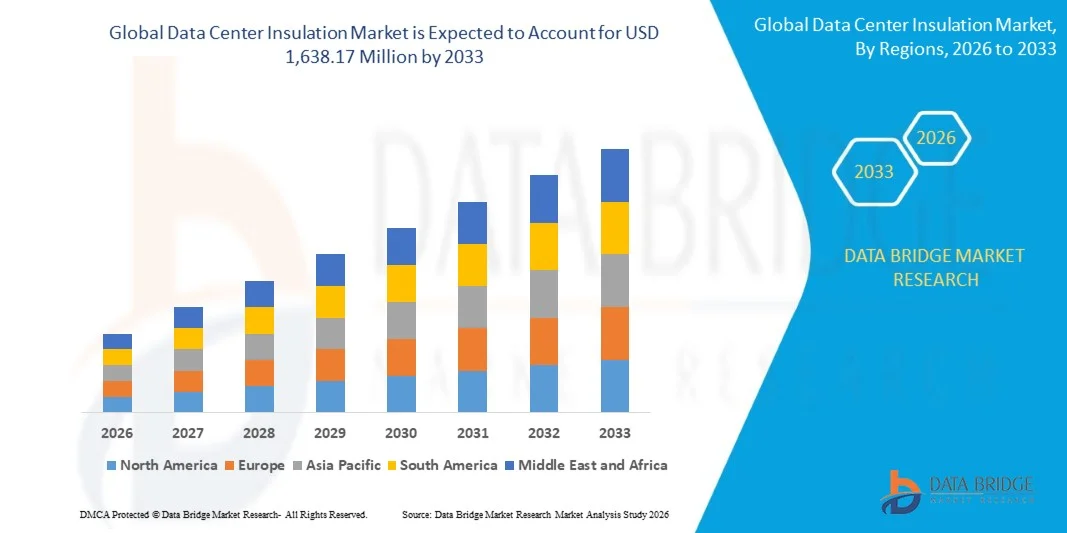
- 根据"数据桥市场研究"的分析,数据中心绝缘市场的价值为:2025年5.8240亿美元预计将达到截至2033年的16.3817亿美元,生长在一个2026年至2033年的CAGR为13.80%..
- 全球数据中心基础设施的迅速建设、对节能冷却的需求增加、以及越来越多地使用高性能热能和声能绝缘来提高运作效率和减少能源使用,这些都推动了市场的强劲增长。
- 强调可持续和绿色数据中心、更严格的环境监管以及投资于超尺度边缘设施鼓励操作人员部署先进的绝缘装置。 例如:矿物羊毛以弹性泡沫,以及聚乙烯泡沫被越来越多地用于限制热能转移,提高功率使用效能(PUE),降低HVAC能需求,并支持碳中和数据中心的目标.
市场大小和预测
- 全球市场价值(2025):5.8240亿美元
- 预期市场价值(2033年):16.3817亿美元
- 预测CAGR(2026-2033): 13.80%
数据中心绝缘市场的主要外卖是什么
- 北美主导了数据中心绝缘市场,2025年收入份额最大,为37.4%,辅以成熟的超尺度数据中心生态系统,强力云基础设施投资,并广泛采用节能冷却技术.
- 亚太预计将是增长最快的区域,2026年至2033年CAGR增长为16.8%,而超规模数据中心和同地数据中心的快速扩张、云的加速采用以及中国、印度和东南亚数字基础设施投资的不断增长则为这一增长提供了动力。
- 热绝缘部分在2025年以64%的股权带动了市场,其驱动力是控制热能转移,提高冷却效率,并降低高密度数据中心环境中的能耗.
- 声道绝缘是生长最快的绝缘类型,预计会登记15.0%的CAGR,反映出对现代数据中心冷却设备、服务器和机械系统产生的噪音的关切。
- 矿物羊毛部分在2025年占30.35%收入份额的物质类别中占了主导地位,其主导地位是关键基础设施应用中的防火、热能、耐久性和声学特性。
- 2025年,墙/天花板占市场份额的45%,倾向于维持控制温度和限制数据中心大楼内的能源损失。
- 边缘数据中心部分是增长最快的数据中心类型,CAGR为17%,受低纬度计算、IOT应用程序和本地化数据处理需求驱动。
报告和数据中心隔热市场分割
|
属性 |
数据中心隔热键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
数据中心绝缘市场的关键趋势是什么
- 高性能绝热越来越多地被采用在超规模和AI准备数据中心,以提高冷却效率,减少HVAC能耗,并支持可持续的数字基础设施.
- 例如,2024年12月,ROCKWOOL批准在密西西比州一个新的石羊毛生产线上投资一亿多美元,扩大了包括数据中心在内的任务关键设施所使用的高性能绝缘能力。
- 高级绝缘材料能帮助操作人员保持运行温度的稳定,限制热能传递,并改进高密度计算环境中的能性能.
- 制造商正在开发具有更好的防火、水分防护和声学性能的产品,以满足不断变化的数据中心设计要求。
- 例如,2024年3月,Schneider Electric宣布其EcoStruxure IT平台具有新的可持续性报告能力,帮助数据中心运营商监测能耗,实现监管报告自动化,并通过数据中心基础设施管理来提高效率。
- 随着超尺度,同地办公,以及AI数据中心在全球的部署扩大,对高级绝缘的需求预计将加速,使节能热能管理成为下一代数字基础设施的一个关键要素.
数据中心绝缘市场的关键驱动器是什么
- 超尺度、云和AI数据中心的迅速扩张,大大增加了对绝缘系统的需求,提高了热效率,减少了冷却负荷,降低了整体能耗。
- 例如,在2025年1月,微软宣布计划在2025财政年度向人工智能数据中心投资约800亿美元,支持对高性能建设和热管理解决方案的需求。
- 运营商正在投资于热能和相声绝缘,以提高电能使用效能,加强设备可靠性,并实现长期可持续性目标.
- 例如,在2024年,Google宣布了30亿美元的投资,以扩大印第安纳和弗吉尼亚的数据中心校园,加强了对节能基础设施和先进建筑绝缘的需要。
- 由于政府和企业优先考虑节能数字基础设施和碳减排,高性能绝缘在数据中心的建设和运行中仍然至关重要.
哪些因素挑战了数据中心绝缘市场的增长
- 用于任务关键数据中心的高级绝缘材料往往比传统的建筑物绝缘费用要高。
- 这些费用可能会阻碍资本预算有限的较小的同地办公供应商和企业数据中心运营商采用。
- 例如,据国际能源机构(能源机构)称,2025年4月,全球对数据中心的投资自2022年以来几乎翻了一番,在2024年达到约5000亿美元,反映了建筑节能高性能设施的资本强度。
- 遵守严格的消防安全、防湿和能效标准也增加了新设施的设计复杂性和项目成本。
- 例如,根据Savills的说法,2024年5月,由于供应链限制、通货膨胀、劳动力短缺和土地限制,欧洲数据中心的建设成本每年上升6.5%,每兆瓦约910万美元,增加了新设施的资金壁垒。
- 尽管对节能数字基础设施的需求不断增加,但高资本投资、专门安装需要和不断演变的监管标准继续限制市场渗透,特别是在成本敏感和发展中地区。
数据中心绝缘市场如何分割
数据中心绝缘市场根据绝缘类型,材料,材料形式,应用,以及数据中心类型进行分解.
- 通过绝缘类型
根据绝缘类型,数据中心绝缘市场被分出为热绝缘和相声绝缘. 由于需要控制热能转移,提高冷却效率,并减少高密度环境中的能耗,2025年的隔热能部分以64%的收入份额为市场主导. 这些材料通过限制数据中心结构的热损益来稳定运行温度. 超规模和AI驱动设施的增长正在增加对高效热能管理的需求,这减少了HVAC的工作量并改进了设备的可靠性. 注重绿色数据中心和降低PUE进一步加强了这一环节。
声道绝缘部分预计将在预测期间以15.0%的CAGR增长最快,同时对冷却设备、服务器和机械系统产生的噪音表示担忧。 音响溶液会减少声音传播,改善商业或居民区附近的设施的工作条件. 城市边缘数据中心的建设提高了对噪音控制的需求,先进的材料正在被建造成墙壁、天花板和设备封口,以满足噪音管制。 模块化和紧凑的设施创造了更多机会。
- 按材料分类
在材料的基础上,数据中心绝缘市场被分化为弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性弹性 由于防火、热能、耐久性和关键基础设施的声学特性,矿物羊毛部分在2025年占了市场主导地位,收入份额估计为30.35%。 它能承受高温并有效吸收声音,这符合严格的消防安全要求. 超规模建筑正在推动对长寿命、可靠材料的需求,而水分耐受和维稳定性则增加了其适宜性。
弹性弹性弹性泡沫部分预计将是增长最快的物质类别,在2026-2033年期间,由于对轻量级、弹性和耐湿性绝缘性的需求,估计CAGR为16%。 它提供有效的绝热,并阻止冷却系统、管道和HVAC组件周围的收缩。 简易安装适合复杂布局,节能冷却系统正在使机械基础设施周围的绝缘需求增加. 边缘和模块数据中心创造了更多机会。
- 按材料形式
在物质形式的基础上,数据中心绝缘市场被分割成刚性绝缘和柔性绝缘. 硬绝缘部分在2025年占据了市场主导地位,估计占60.4%,在大型设施的墙壁、天花板、地上和结构应用中得到了广泛的利用。 硬化产品在永久性建筑中提供高热阻、结构稳定性和长期性能,并被广泛用于环境控制至关重要的超规模场地。 对大型数据中心校园的投资支持持续的需求。
弹性绝缘部分预计将增长最快,估计从2026年到2033年的CAGR为15.6%,其动力是模块数据中心、冷却系统和复杂设备布局的采用。 弹性材料易于安装并符合不规则表面和管道. 边际计算增长正在增加对紧凑而易于安装的绝缘性的需求,而偏好可缩放设计则会进一步支持采用.
- 通过应用程序
在应用的基础上,数据中心绝缘市场被分割成墙壁/天花板,高架地层,管和管等. 2025年,由于采用了维持可控温度并减少数据中心建筑内能量损失的绝缘系统,墙壁/天花板部分在市场中占了大约45%的份额。 绝缘墙和天花板会阻断外热并支撑高效冷却,这在超尺度和同地设施中尤为重要. 防火和声控要求增加了需求.
管道和管道部分预计将是增长最快的应用程序,在预测期间,由于冷却基础设施和高频分解系统周围的绝缘需求,估计CAGR为16%。 绝缘管和管道能减少热损耗,防止收缩,提高冷却效率. 高密度计算中的液体冷却和高级HVAC,加上AI工作量和服务器功率密度的增加,都支撑着需求.
- 按数据中心类型
根据数据中心类型,市场被分割成大/高尺度数据中心、模块化/集装箱化数据中心和边缘数据中心。 在云服务供应商、技术公司和企业投资的推动下,大型/超大型数据中心部分在2025年占了58%的市场份额。 这些设施能产生高热能并消耗大量的能耗,因此需要先进的绝缘来提高冷却效率并支撑连续运行. AI的扩展,云计算,和大数据正在加速建设,使这成为最大的需求基础.
边缘数据中心部分预计将是增长最快的数据中心类型,估计从2026年到2033年,CAGR为17%,并受到低纬度计算、IOT应用程序和本地化数据处理需求的支持。 边缘地点需要紧凑而高效的绝缘,因为它们的足迹和分布式部署很小,轻量级的灵活材料比较容易安装。 5G和实时数字服务的增长正在扩大边缘基础设施。
哪个地区持有数据中心绝缘市场的最大份额
- 北美主导了数据中心绝缘市场,2025年收入份额最大,为37.4%,辅以成熟的超尺度数据中心生态系统,强力云基础设施投资,并广泛采用节能冷却技术.
- 本区域还受益于对先进热能管理、严格的能效标准以及AI驱动的高密度计算基础设施的日益部署。 关注可持续数据中心,降低能耗,提高冷却性能,继续增强北美的领导力.
美国数据中心绝缘市场透视
美国数据中心绝缘市场由于超规模数据中心的快速扩张,AI工作量的增加,以及对节能基础设施的投资而出现强劲增长. 微软、谷歌和亚马逊等云供应商的强大存在,以及对热能管理的需求,正在推动采用高性能绝缘。 此外,对减少数据中心能源使用和提高冷却效率的重视正在加速对热能和声学系统的需求。 2025年1月,微软宣布计划在2025财政年度向AI带动的数据中心投资约800亿美元.
亚太数据中心隔热市场透视
亚太数据中心绝缘市场预计将迅速增长,其动力是扩大云计算、数字化以及在中国、印度、日本和新加坡建造超尺度和边缘数据中心。 对数据中心能力进行投资,采用AI应用程序,并注重节能基础设施,支持区域扩展。 此外,政府促进数字转换和可持续的数据中心的举措正在加速对先进隔热的需求。
日本数据中心绝缘市场透视
日本数据中心绝缘市场由于对节能数据中心的需求、云服务日益被采用以及政府支持数字基础设施的举措而持续增长。 运营商和技术公司正在采用先进的绝缘技术来提高热能性能,降低冷却需求,并支持可持续的操作。 此外,日本对节能、碳减排和高性能计算的重视有助于增长。 国际能源机构指出,由于AI和数字服务,数据中心的电力需求正在全球上升,这突出了节能基础设施的重要性。
中国数据中心绝缘市场透视
中国数据中心绝缘市场在扩大数字基础设施,云计算采纳,对AI和数据处理设施进行大规模投资等驱动下迅速发展. 部署超规模数据中心和政府支持的数字经济举措会增加热能管理和绝缘需求。 此外,对能源效率、碳减排和可持续数据中心的重视使中国成为增长最快的市场之一。 工业和信息化部(MIIT)已宣布将继续努力通过增效和低碳基础设施来改善绿色数据中心的发展.
英国数据中心绝缘市场透视
在对可持续数据中心的需求、云基础设施的扩大以及更严格的能源效率要求的支持下,英国数据中心绝缘市场正在稳步增长。 对先进冷却、能源管理和低碳设施设计的投资有助于增长。 此外,高效的建筑材料和隔热系统正在改善业务绩效,帮助操作人员实现可持续性目标。 2024年9月,英国政府将数据中心列为"关键国家基础设施"(CNI),与能源和水等部门并列.
德国数据中心隔热市场透视
德国数据中心绝缘市场正在稳步扩大,原因是数据中心生态系统强大,节能监管严格,可持续基础设施日益被采用。 运营商采用先进绝缘技术,完善热能管理,降低能耗,遵守环境标准. 对云基础设施、可再生能源一体化和绿色数据中心的持续投资将进一步推动增长。 德国的《能源效率法》为数据中心规定了更严格的效率和可持续性要求,支持改进热管理的需求。
数据中心绝缘市场中哪家顶级公司
数据中心绝缘产业主要由历史悠久的公司主导,包括:
- 铁路A/S(丹麦)
- 欧文斯·克宁(美国).
- 金斯潘集团(爱尔兰)
- 圣高班岛(法国)
- Knauf 绝缘(德国)
- 约翰斯·曼维尔 (美国).
- BASF SE(德国)
- 道氏股份有限公司 (美国).
- 杜邦 (美国).
- 亨特斯曼公司(美国).
- 科韦斯特罗公司(德国)
- 阿尔马塞尔国际股份有限公司(卢森堡)
- Avery Dennison公司(美国)
- Borealis GmbH(奥地利)
- (比利时)
- 索普雷马集团(法国)
- 北京新建材料(集团)有限公司(中国).
- 尼托·登科公司(日本)
- 特雷列博格·AB(瑞典)
- L-ISOLANTE K-FLEX S.p.A.(意大利)
数据中心绝缘市场的最新动态是什么
- 2025年4月,ROCKWOOL推出了Smartrok,为内隔热混凝土和泥浆墙的石羊毛绝缘溶液,将绝缘板与集成的智能蒸汽阻滞器相结合,在一个产品中提供热能,蒸汽和空气控制. 发射支持在节能商业基础设施,包括数据中心采用先进的绝缘。
- 2024年12月,ROCKWOOL推出"防火屏障EN"(Fire Bullet EN),这是一种不可燃取的石羊毛防火产品,在提供隔热性能的同时限制火和烟通过隐蔽空间传播. 它支持在数据中心等任务关键项目中使用耐火绝缘。
- 2024年3月,金斯潘绝缘面板北美在伊利诺伊州马通开设了一个新的制造设施来增加其K-罗克绝缘金属面板范围的生产能力,该面板使用矿物纤维核来进行火灾性能,热效率,以及商业和工业建筑的耐久性,包括数据中心.
- 2024年1月,金斯潘绝缘面板北美将KS Vektra剖面图添加到其四方Core KS系列绝缘金属面板组合中,为温度控制和效率至关重要的设施,包括现代数据中心建筑,提供高热能和建筑信封设计灵活性.
- 2023年1月,欧文斯·康宁提出了以Ultra-Pure低VOC喷出泡沫和增强PINK Next Gen Fiberglas绝缘为特色的扩大绝缘组合,旨在提高安装效率,热能性能,提高商业和住宅建筑的可持续性,支持数据中心大楼等节能设施.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











