



全球資料中心網路優化市場細分,按組件(硬體、軟體和服務)、最終用戶(電信、政府、主機託管、國防、零售、媒體和娛樂、BFSI、醫療保健、製造、教育等)- 行業趨勢和預測至 2032 年
数据中心联网市场规模和增长率是什么
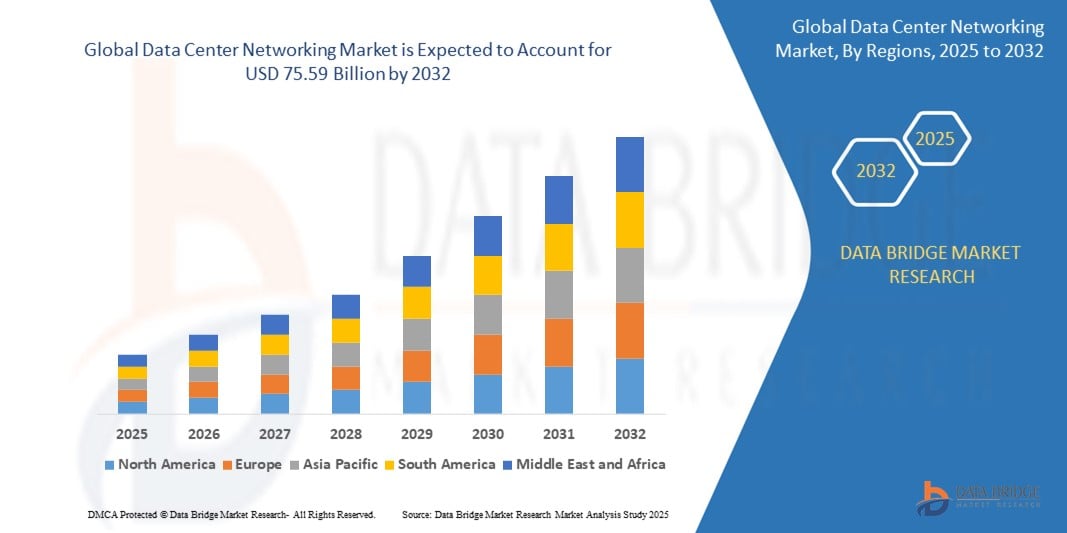
- 根据数据桥市场研究分析,全球数据中心联网市场规模被估价为:2024年311.5亿美元并可望达到到2032年75.59亿美元, 以美元计CAGR为11.72%.预测期间
- 市场增长主要由对超规模和边缘数据中心的迅猛需求所驱动,而这种需求则由快速数字化转型、云化和AI/ML工作量在企业和行业中的扩散所推动。
- 此外,5G网络的部署、物联网设备的扩大以及越来越多地采用软件定义的联网(SDN)和网络功能虚拟化(NFV)正在加强现代数据中心内的网络灵活性、可扩展性和自动化
- 此外,高速以太网切换(如:400G,800G),AI动力交通管理以及实时网络监测方面的技术创新正在显著地优化数据中心的性能和能效. 这些因素共同推动了数据中心联网市场的增长,巩固了它作为数字经济支柱的作用。
市场大小和预测
- 全球市场价值(2024年):31.15亿美元
- 预期市场价值(2032年):75.59亿美元
- CAGR预测(2025-2032年):11.72%
数据中心联网市场的主要外卖是什么
- 数据中心的联网解决方案包括转换、路由、负载平衡和网络虚拟化,这些解决方案在现代数字基础设施中正变得至关重要,因为这些解决方案在确保高速数据传输、尽量减少不定期性以及使数据中心内部和之间能够无缝通信方面发挥作用。
- 对数据中心联网的需求正在加速,这主要是由于云计算迅速增长、数据密集型应用(AI、IoT、Big Data)激增、越来越多地采用混合和多云战略以及需要可扩展、安全和高效的网络架构。
- 北美主导了数据中心联网市场,2025年占市场份额为35.9%,辅以超规模数据中心的强大存在,强大的数字转型举措,以及Google,亚马逊等科技巨头和微软的重大投资. 美国领导该区域,因为其信息技术生态系统已建立良好,而且正在部署先进的联网技术,如400G/800G以太网和SDN。
- 亚太预计将是增长最快的区域,预计在预测期间CAGR将达到13.8%,其驱动力是互联网普及率的扩大、数据中心数量的增加以及数字经济的增长,特别是在中国、印度、日本和东南亚。 印度数字印度和中国新基础设施计划等国家举措正在进一步促进区域增长。
- 据预测,硬件部分将在2025年主导数据中心联网市场,占市场份额约46.7%。 这种支配地位的驱动力是它们的可伸缩性、高带宽能力,以及支持云和边缘数据中心的下一代工作量和交通管理的重要作用。 以太网开关因其成本效益高、灵活性和现代数据中心环境中对高速连接的支持而更受欢迎。
报告和数据中心联网市场划分
|
属性 |
数据中心联网键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
数据中心联网市场的关键趋势是什么
“......AI-Driven 网络自动化和超规模基础设施演变“
- 在全球数据中心联网市场中,一个主导和快速演变的趋势是采用人工智能(AI)和机器学习(ML)实现网络操作自动化,加强流量分析,并促成预测故障检测. AI驱动的网络管理平台正在提高大型数据中心的性能、可靠性和业务效率
- Cisco、Juniper Networks和Arista Networks等主要技术供应商正在部署基于意图的网络系统和AI动力分析工具,这些工具可以积极主动地管理带宽分配,检测异常,并支持软件定义数据中心的自愈能力
- 在亚马逊网络服务、微软Azure和Google Cloud等云端服务提供商的推动下, 这些设施依赖高容量、低相关性的联网基础设施,以支持大规模计算和储存需求,同时确保高可用性和复原力
- 边缘计算和5G网络的兴起正在驱动对分散的低相关性网络架构的需求. 数据中心联网解决方案正在演变,以支持分布式边缘站点,增强数据传输能力和可扩展地形,用于对耐久性敏感的应用,如自主车辆、AR/VR和工业IOT
- 网络虚拟化技术,包括软件定义网络(SDN)和网络函数虚拟化(NFV)被迅速采用来将硬件与控制功能脱钩. 这种转变可以使网络更加敏捷、可编程,能够根据工作量需求动态扩大规模
- 实时遥测、IOT集成和意向自动化使网络管理员能够深入了解交通模式,预测拥堵,主动调整配置,以保持最佳性能和安全
- 高速以太网(400G/800G)和硅光子的创新正在改变核心和脊椎叶数据中心结构,降低耐久性,能耗,以及物理空间要求. Broadcom和英特尔等供应商正用下型芯片和收发机领导这一转变
- 政府采取以数字转型、云移和智能基础设施发展为重点的激励措施和举措,特别是在北美、欧洲和亚太,正在进一步推动对下一代数据中心联网解决方案的投资
能源储存优化市场动态
驱动程序
“数字经济中对可扩展的高绩效网络基础设施的需求增加”
- 云计算、人工智能(AI)、机器学习(ML)和数据重型应用的指数增长是加速对高级数据中心联网解决方案的需求的一个主要驱动力。 企业、超规模公司和合用同一地点供应商正在优先考虑可扩展、低相关性和安全的网络架构,以支持全球数字化转型
- 例如,2024年2月,Cisco Systems推出了其AI-native Nexus 9000系列开关,旨在优化现代数据中心AI/ML工作量的性能。 这些解决方案支持800G以太网,并整合实时遥测,以提高业务效率和能见度
- 5G基础设施和边缘计算的广泛推出,进一步推动了灵活、高波段网络化解决方案的需要,以确保超低纬度、实时数据处理以及分布式数据中心的动态工作量分配
- 越来越多的企业采用多云和混合信息技术环境,这推动了对软件定义的联网(SDN)、网络功能虚拟化(NFV)和云内网络管弦平台的需求,这些平台提供了灵活性、自动化和集中控制
- 对视频流、在线游戏、虚拟协作和IoT启用的应用程序的需求激增,迫使数据中心运营商投资于高性能的联网解决方案,这些解决方案能够同时处理大量数据流,而且故障时间最小
限制/挑战
“......现代数据中心网络中的高基础设施费用和一体化复杂性“
- 部署下一代数据中心联网基础设施所需的大量资本支出,包括400G/800G以太网、高级开关和光学互联,构成重大障碍,对中小型企业尤其如此。
- 例如,从100G升级到400G以太网不仅可能涉及昂贵的硬件变化,而且还会增加电力和冷却需求,提高所有权的总成本和业务支出。
- 将新的联网技术同遗留的系统结合起来仍然是一项关键的技术挑战。 许多组织努力使旧的网络架构与软件定义和虚拟化的环境相统一,导致延误、安全风险和业务效率低下
- 网络复杂性因越来越多地使用多供应商设备和混合信息技术模型而得到进一步加强,难以保持互操作性、性能一致性和端到端的能见度
- 数据中心网络自动化、SDN和AI驱动的网络管弦技术缺乏熟练专业人员,也限制了采用和数字化转化的速度,特别是在发展中区域。
- 为克服这些挑战,行业利益攸关方正注重培训方案、开放式联网标准以及开发简化、模块化的联网解决方案,以降低进入壁垒并加快基础设施现代化
数据中心联网市场如何分割
市场按基本成分和最终用途划分.
按构成部分
在组件的基础上,数据中心联网市场被分割成硬件,软件和服务. 硬件部分在2025年占据了最大的市场收入份额,其驱动力是对构成现代数据中心支柱的网络交换机、路由器、电缆和存储区域网络(SANs)的大量需求。 这些构成部分因其性能可靠性、可扩展性以及支持不断增加的数据工作量和低相关性要求的能力而更受欢迎
软件部分预计将在2025年至2032年期间出现最快的增长率,因为越来越多的软件定义网络化(SDN)、网络虚拟化和基于意图的网络平台被采用。 在复杂的数据中心环境中对自动化、集中管理和预测分析的需求不断增加,加快了先进软件解决方案的部署
• 最终用户
在终端用户的基础上,数据中心的网络市场被分割成电信,政府,同地办公,国防,零售,媒体和娱乐,BFSI,医疗保健,制造业,教育等. 电信部门在2025年拥有最大的市场收入份额,因为该部门严重依赖强大和可扩展的网络基础设施来支持5G、IoT和以云为基础的服务的提供。 电信供应商越来越多地采用联网解决办法,以加强带宽、减少延迟并确保不间断地提供服务
卫生保健部分预计将在2025年至2032年期间,在健康记录数字化、远程医疗的采用以及AI驱动的诊断方法的使用推动下,实现最快的CAGR。 这一部分的联网系统使分布在各地的医院网络和云端托管的保健平台能够安全、高速地传输数据
哪个地区拥有数据中心联网市场的最大份额
- 北美在数据中心联网市场占据了主导地位,2025年收入份额最大,为35.9%,由超规模数据中心和企业数据中心广泛采用先进联网基础设施所驱动.
- 本区域的增长因对高速数据传输、云计算扩展以及5G和边缘计算技术的部署需求不断增长而得到推动。
- 大力投资于AI驱动的网络管理、支持数字基础设施的政府举措以及主要的网络硬件和软件供应商的存在,进一步加强了北美在全球数据中心网络市场中的领导作用
美国数据中心网络市场透视
美国数据中心联网市场在2025年获得了北美最大的79%的收入份额,其驱动力是对超规模数据中心的重大投资,云基础设施扩张,以及采用400G以太网等高速联网技术. 联邦促进数字基础设施发展和加强网络安全的举措正在加快部署。 此外,对边际计算和人工智能工作量日益增长的需求正在推动先进的网络升级和软件定义的网络解决方案
欧洲数据中心网络市场透视
欧洲数据中心联网市场预计将在整个预测期间在欧盟数字转型议程和数据主权条例的支持下,以强有力的CAGR扩展。 对绿色数据中心和可持续网络解决方案的投资符合严格的能源效率和碳减排目标。 更加重视跨界数据流动、5G推出和跨部门云化促进对可扩展、安全和高性能网络基础设施的需求
英国数据中心网络市场透视
英国数据中心联网市场预计将在预测期间显著增长,其驱动力是云的迅速被采纳,同地办公设施的兴起,以及政府支持的加强数字互联互通的举措. 国家承诺到2050年实现净零排放,这正在推动对节能数据中心网络的投资。 软件界定的基础设施和边缘数据中心的创新,以支持IOT和5G的部署,进一步加强了市场增长
德国数据中心网络市场透视
德国数据中心联网市场预计将稳步增长,德国在工业4.0的领先地位和智能制造的扩大都支持了这一市场,需要强大的网络基础设施。 在数据中心采用网络虚拟化、自动化和人工智能化监测工具可提高业务效率。 政府促进数字基础设施和可再生能源一体化的政策也鼓励开发节能联网解决方案
亚太数据中心网络市场洞察
亚太数据中心联网市场准备在2025年登记最快的CAGR, 超过25%, 扩大超规模数据中心,政府对智能城市项目的投资,以及5G网络的推出,正在驱动对高容量,低纬度网络设备的需求. 国内制造商和技术创新正在加快采用SDN和网络功能虚拟化技术
日本数据中心网络市场透视
日本数据中心的联网市场由于它的先进技术生态系统,注重抗灾基础设施,以及越来越需要边缘计算来支持IoT和AI的应用,因此正在获得势头. 政府采取举措,使电信基础设施现代化,并将5G与数据中心相融合,从而增强需求。 对软件定义和自动化联网解决方案进行高额投资有助于提高网络灵活性和效率
中国数据中心联网市场透视
中国数据中心联网市场在推动数字基础设施和数据主权的激进政府政策的推动下,占了2025年亚太最大的市场收入份额. 大规模投资超规模和边缘数据中心,加之中国在网络硬件制造中的主导地位,支持成本效益高的网络部署. “新基础设施”计划和到2060年实现碳中和目标等国家举措进一步加快企业、云供应商和电信运营商对智能高效网络技术的需求
数据中心联网市场上的哪家顶级公司
数据中心联网行业主要由地位良好的公司领导,包括:
- 思科系统公司(美国).
- 惠普企业发展LP(美国)
- 阿里斯塔网络股份有限公司(美国)
- 朱尼珀网络股份有限公司(美国)
- 微软(美国).
- 华威科技有限公司. (中国)
- Dell Inc. (美国).
- 阿瓦亚公司(美国)
- 极地网 (美国).
- VMware股份有限公司(美国)
- ALE 国际(法国)
- 英特尔公司(美国).
- Equinix, Inc. (美国).
- 曲率 (美国).
- Pluribus Networks (美国).
- 阿普斯特拉 (美国).
- Broadcom (美国).
- 拉希系统(美国).
- NEC公司(日本)
- IBM (英语).(美国).
数据中心联网市场的最新动态是什么
- 2024年3月,Arista Networks引入了基于标准的以太网解决方案Arista Etherlink来适应Al的任务. 使用Al-优化的Arista EOS,Etherlink提供了高效的Al基础设施,使其在一等和两级网络地貌中从几千到10万个XPU得以使用.
- 2024年3月,NVIDIA引入了新的X800系列开关,包括量子-X800 InfiniBand和Spectrum-X800以太网开关;这些开关提供800Gb/s快取速并成为Al和GPU计算两方面的分级. 许多公司使用这些开关来提高Al,云和高性能的计算能力.
- 2023年6月,领先的软件公司Cisco Systems Inc.宣布推出全层可观察平台. 这项新提议汇集了来自不同领域的数据,例如网络、应用和其他领域。
- 2022年12月,以台湾为基地的开放网络产品和解决方案供应商Edgecore Networks Corporation推出EPS200系列,这是专门为数据中心网络架构企业设计和制造的开放网络解决方案. 它能够连接服务器、存储设备和网络交换机,全部装入架子
- 2022年12月,Arista Networks, Inc. 引进了8个高端数据中心开关,这些开关是为满足支持高达800G带宽的单个组织的要求而专门设计和制造的. 公司在其现有的7060X5系列中推出了3个新的开关,而另外5个则被添加到7050X4数据-中叶开关中.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











