


全球数字光处理芯片集市场分割,按类型(DLP Pico Chipset和DLP标准芯片集),分辨率(800x600,1024x768,1920x1200,1280x800,854x480等),芯片模型(一芯片和三芯片),光源(灯光,LED和激光器),抛出距离(Normal Drow, Short and Ultra-Short srow),应用(电视、投影机,医疗,家用电视剧系统,数字电影系统等),终端用户(FSR,QSR,机构及其他)——2033行业趋势和预测.
数字轻加工芯片市场规模和增长率是什么
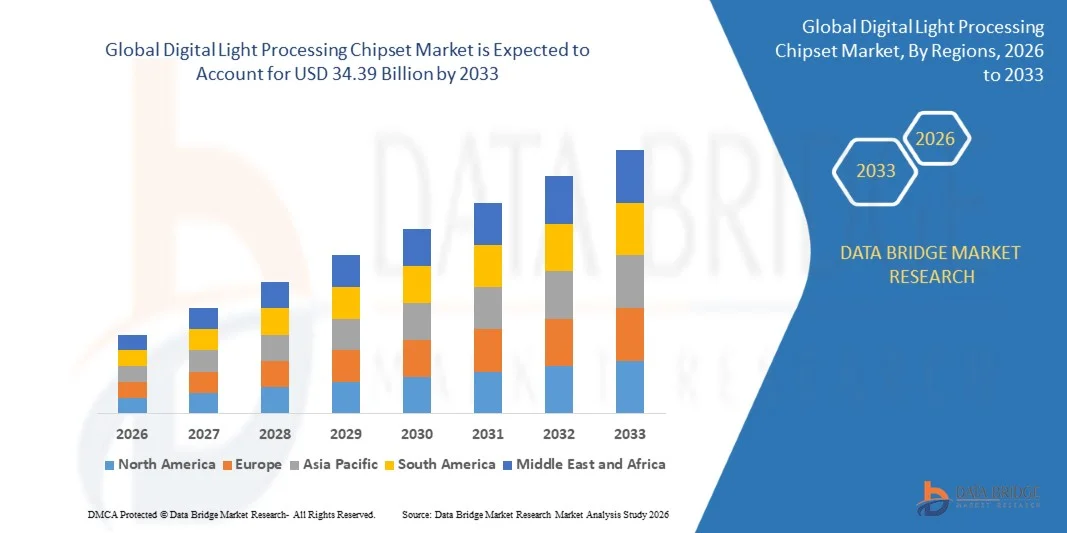
- 根据"数据桥"市场研究分析,数字光加工芯片市场价值为:2025年44.3亿美元预计将达到到2033年达到3439亿美元,生长在一个2026年至2033年的CAGR为29.20%.
- 由于对高质量投影和展示解决方案的需求不断增长,日益采用紧凑的DLP技术,数字成像方面的进步,以及消费电子、汽车、保健和工业系统的应用不断扩大,市场正在经历持续增长。
- 对高分辨率和节能显示技术的需求日益增加,加上便携式投影、汽车前置显示的扩大,三维打印,以及医疗成像正在鼓励制造商和技术供应商采用先进的DLP芯片。 标准DLP芯片机继续支持既定的投影应用,而随着对小型多功能成像系统的需求增加,pico和其他紧凑的DLP解决方案正获得牵引力.
市场大小和预测
- 全球市场价值(2025):4.43亿美元
- (2033年):34.39亿美元
- CAGR预测(2026-2033):29.20%
- 2025年主要区域:北美
- 快速增长区域:亚太
数码光加工芯片市场的主要外卖是什么
- 北美主导了数字光加工芯片市场,2025年收入份额最大,为48.4%,辅以大型技术公司的强大出众,先进的显示基础设施,高采用以DLP为基础的投影系统.
- 亚太区域预计将是增长最快的区域,从2026年到2033年CAGR增长8.8%,而数字基础设施投资的增加、消费电子制造业的扩大以及先进投影和展示技术的日益采用,为这一增长提供了动力。
- DLP标准芯片机段在2025年以58%的股权带动了市场,由它在数字投影机中被广泛采用并建立了显示应用.
- DLP pico芯片是增长最快的型号,预计CAGR为9.5%,反映了对便携式和微型投影技术的需求激增.
- 一个芯片部分主导了芯片模型类别,2025年收入份额为60%,由它的成本效益高的架构和更简单的系统设计所领导.
- 灯光在2025年占了市场份额的55%,因为灯光在传统投影系统上得到了既定的使用。
- 短投出段是增长最快的投出距离类别,CAGR为9.0%,由空间受限环境中对投出量日益增长的需求所驱动.
报告范围和数字光处理芯片市场分割
|
属性 |
数字光处理芯片集键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
数字光处理芯片市场的关键趋势是什么
- 数字光处理(DLP)芯片正在日益从传统的投影扩展到汽车显示、工业成像、3D打印和精密光控应用,扩大了其可地址的用例。
- 例如,2025年9月,德克萨斯仪器公司在高级半导体包装中引入了用于高精度数字平面图的DLP991UUV数字微镜装置. 该设备提供890万像素,子微分解能力,数据速率可达每秒110千兆像素,表明DLP技术向精密工业制造的扩展超出了常规的预测.
- 该技术在先进的工业应用中也获得了牵引力,因为DLP数字显微镜装置可以为高分辨率制造,成像,和测量系统提供快速可编程的光调制.
- 汽车制造商和工业设备开发商越来越多地使用紧凑的DLP架构,其中高亮度,分辨率,切换速度和精确光学控制对于下一代系统很重要.
- 例如,2024年1月,德克萨斯仪器公司发布了使用2,560×1,440个DMD的3.6-megapixel DLP 3D-printer参考设计,证明了DLP芯片在高分辨率添加剂制造和可编程轻基生产中被越来越多的使用.
- 随着DLP技术在汽车投影、添加剂制造、机器视觉、光谱学和高级显示方面继续扩展,对应用专用芯片的需求预计将会增加,从而超越了常规投影系统,加强了多样化。
什么是数字光处理芯片市场的关键驱动器
- 对高分辨投影和先进数字成像的需求日益增加,正在越来越多地采用DLP芯片,这些芯片能够提供精确的光调制、高亮度和增强各专业和消费者应用的图像质量。
- 例如,2024年8月,德克萨斯仪器公司推出了DLPC8445 DLP显示控制器,比上一代小了90%,支持了4K UHD投影仪,帧率可达240赫兹,满足了日益增长的对紧凑高性能投影系统的需求.
- 越来越多地采用添加剂制造和工业成像技术,进一步推动了对专用DLP芯片的需求,这些芯片能够快速投影、准确地接触地层并进行高分辨率光学处理。
- 例如,2025年9月,德克萨斯仪器公司推出了用于高级半导体包装的DLP991UUV数字微缩镜装置,提供超过890万像素,子微缩分辨率能力,处理速度可达每秒110千兆像素. 该技术使无遮罩数字平面印刷成为可能,支持高级半导体包的更精度和可扩展制造
- 随着对高性能投影、汽车显示、三维印刷和工业成像的需求增加,分辨率、紧凑性能、切换性能和系统集成方面的持续改进预计将支持更广泛的DLP芯片的采用。
哪些因素挑战了数字轻加工芯片市场的增长
- 高级DLP系统可能需要大量的系统层面投资,因为高性能的实现涉及专门的DMD,控制器,照明组件,光学,热管理系统,以及辅助电子.
- 例如,在2024年8月,德克萨斯仪器的DLP472TP数据表规定,DMD阵列温度必须从电力、吸收发光热负荷和包热阻量中计算,突出高性能DLP投影系统所涉及的热设计要求。
- 这些要求可以增加制造商的开发和部署成本,特别是当应用需要高亮度,高分辨率,专用波长,或要求工业操作条件时.
- 例如,在2024年12月,德克萨斯仪器公司的DLP991U文档指出,DMD必须与适用的控制器和其他芯片组件一起使用,而工业实施也需要电气、光学和机械组件。 这说明除了DLP芯片本身之外还有额外的系统集成要求.
- 热能管理还可以使DLP系统设计复杂化,因为照明功率和光学性能必须与热散的要求相平衡,系统规模可能越来越大,工程复杂.
数字光处理芯片集市场如何被分割?.
数字光处理芯片市场根据类型,分辨率,芯片模型,光源,抛出距离,应用,以及最终用户进行分解.
- 按类型
根据类型,数字光加工芯片市场被分出为DLP pico芯片和DLP标准芯片. DLP标准芯片部分在2025年以58%的股权占据了市场主导地位,因为它被广泛被数字投影机所采用并建立了显示应用. 标准DLP芯片在商业,教育,娱乐,和专业投影环境中被广泛使用. 他们既有的光学架构支持了广泛的投影仪设计和显示要求. 该部分还受益于对高亮度和高分辨率投影系统的持续需求。 常规投影应用的既定部署为制造商提供了成熟的技术平台.
由于对便携式和小型化预测技术的需求不断增加,预计DLP pico芯片部分在2026至2033年的CAGR增长最快,为9.5%。 Pico芯片使投影能力能够被集成到紧凑和受空间限制的设备中. 它们的较小的形式因子支持在可移植性和有效系统集成十分重要的应用. 日益采用紧凑的投影仪和嵌入式显示技术正在产生更多的需求。 照明和光电工程技术的进步,进一步提高了以皮克为基础的系统的性能.
- 决议
基于分辨率,数字光加工芯片市场被分出为800x600,1024x768,1920x1200,1280x800,854x480等. 1920x1200部分在2025年以45%的股权支配了市场,在高清晰度的专业显示应用中得到了有力的采纳. 该决议提供了适合商业展示,教育,可视化和专业投影的宽广显示格式. 它使用户能够更加清晰地展示详细的多媒体和生产力内容。 专业投影系统越来越需要更高的分辨率格式来支持详细的视觉信息. 分辨率也适合于屏幕房地产和图像细节很重要的应用程序.
2026年至2033年,由于教育和企业环境日益被采纳,CAGR增长最快,为7.8%。 它的显示格式在图像质量和系统承受能力之间提供了实际平衡. 教育机构可以将这个分辨率用于课堂演示和数字学习内容. 整体环境还利用兼容的预测系统进行会议、介绍和协作工作。 该格式得到一系列广泛的投影设计以及已确立的显示应用程序的支持. 预计对数字教室和工作场所展示技术的投资将支持进一步采用。
- 根据芯片模型
在芯片模型的基础上,将数字光处理芯片市场分出为一芯片和三芯片. 一个芯片部分在2025年占了60%的股权,这主要是因为其具有成本效益的架构和较简单的系统设计. 在紧凑性和可负担性十分重要的主流投影应用中广泛采用一芯片配置。 其更简单的光学架构可以支持高效的投影仪集成和较低的系统复杂性. 该配置被广泛用于消费者,商业,教育和家庭娱乐放映机. 制造商可以使用既定的一芯片结构开发紧凑的投影产品
由于对高性能预测系统的需求,三个芯片部分预计将在2026年至2033年达到8.2%的CAGR增长最快. 三芯配置分别处理主色道,支持强色性能和高亮度. 这些特点使得技术适合专业投影和高端娱乐应用. 对大型和浸润的视觉经验的需求日益增加,这有利于收养。 数字电影和专业视听环境也需要在较长的运营期间保持一贯的图像质量。
- 按光源
在光源的基础上,数字光加工芯片市场被分割成灯光,LED,并激光2025年,由于在传统投影仪系统中已确立使用灯具,灯具部分占市场份额55%。 以灯为主的投影机在教育、商业、机构和娱乐环境各有大型安装基地。 现有的投影仪基础设施继续对以灯为主的系统产生更换和维护需求。 该技术还得益于已确立的制造和光学系统架构。 许多常规投影系统仍以灯光为主,因为它们的部署成熟.
由于对节能和长效预测解决方案的需求不断增加,激光部分预计将在2026年至2033年期间达到10.1%的CAGR增长最快。 激光照明提供了延长的操作寿命并减少了频繁更换灯具的需要. 它越来越适合需要长期运作的专业预测环境。 高亮度和一贯的照明也支持其在大型场地和数字电影应用中的使用. 对低维修投影系统日益增长的需求正在鼓励用户向激光照明过渡。
- 通过抛出距离
在抛出距离的基础上,数字光加工芯片市场被分出为普通抛出,短抛出,超短抛出. 2025年,正常投放部分占了市场50%的份额,在传统投放环境的广泛使用下得到了支持。 正常投影仪被广泛部署在教室,办公室,会议室,娱乐场所等位置,投影距离足够. 其既定设计与传统的房间布局和投影装置相兼容. 该技术为中大型显示环境提供了灵活性。 已安装的现有系统也为正常的投掷配置产生持续的替换需求.
2026年至2033年CAGR增长最快,为9.0%,原因是对空间受限环境的预测需求增加。 短投影系统可以从相对有限的距离产生出大图像. 当介绍者或用户在显示表面附近运行时,这种配置会减少干扰和阴影. 教育机构可受益于教室空间利用率的提高。 在常规投影仪布置困难的地方,公司会议室同样可以使用短投影系统. 预计在紧凑空间对灵活预测解决方案的需求会增加,从而支持持续增长。
- 通过应用程序
以应用为基础,将数字光加工芯片市场分入电视机,投影机,医疗,家用剧场系统,数字电影系统等应用. 投影机部分在2025年占了48%的市场份额,其驱动力是跨越专业、教育、公司和娱乐预测系统广泛采用DLP技术。 DLP芯片提供了精确的微镜控制来生成高质量的投影图像. 投影机仍然是跨越多种商业和体制环境的DLP技术的既定应用. 对更大展示经验的需求继续支持预测系统的部署。 对高分辨度和明亮的视觉展示的要求不断增加,进一步加强了这种应用.
由于医学成像越来越多地使用先进的光学技术,预计医疗部分在2026年至2033年的CAGR增长最快,为8.7%。 DLP技术通过其微镜架构提供快速而精确的数字控制光. 这种能力可以支持专门的成像和光学平面应用. 对先进可视化和图像引导技术的需求日益增加,正在创造更多的应用机会。 分辨率和照明技术的改进正在扩大DLP系统在保健领域的潜在用途。 预计增加对先进医疗技术的投资会支持进一步采用。
- 按终端用户
以终端用户为基础,将数字光加工芯片市场分出为FSR,QSR,机构等. 2025年,在教育和组织环境中广泛使用DLP预测系统的支持下,机构部门占了市场50%的份额。 机构使用投影仪进行教学,培训,演示,会话,大格式的信息共享. 该技术为教室、会议设施和培训环境提供了清晰的视觉展示。 现有的投影装置还支持持续的更换和升级需求。 教育和工作场所合作日益数字化,对展示技术产生了更多需求。
QSR部分预计将在2026年至2032年的CAGR增长最快,为9.2%,其动力是越来越多地使用数字技术来改善客户环境。 快速服务餐厅越来越多地采用数字显示和视觉技术进行菜单、促销、品牌制作和客户参与。 基于DLP的投影可以支持动态视觉内容和灵活的显示装置. 投影技术也可以融入体验环境和定制的商业设施. 粮食服务部门内部竞争日益激烈,这鼓励投资于不同的客户经验。 因此,在商业空间越来越多地采用先进的数字显示技术,预计将支持QSR对DLP芯片解决方案的需求。
哪个地区拥有数字光处理芯片市场的最大份额?.
- 北美主导了数字光加工芯片市场,2025年收入份额最大,为48.4%,辅以大型技术公司的强大出众,先进的显示基础设施,高采用以DLP为基础的投影系统.
- 本区域还受益于对高分辨率投影系统、数字电影技术、医疗应用和先进可视化解决方案的强劲需求。 增加数字基础设施投资、继续革新DLP技术以及主要技术公司的存在,正在支持区域需求。 DLP芯片在专业、商业和消费者应用领域的使用不断扩大,这继续加强了北美在全球市场上的领先地位。
美国数字光处理芯片集市场透视
由于在商业、工业、汽车和娱乐应用领域越来越多地采用先进的投影、显示和光学技术,美国的数字光加工芯片市场正在出现强劲增长。 该国强大的半导体生态系统,以及德克萨斯仪器的存在和基于DLP的解决方案的日益发展,正在推动多种终端使用行业的需求。 此外,越来越多地采用高分辨率投影、数字平面、机器视觉和汽车照明技术正在加速将DLP芯片集成到先进系统。
亚太数字轻加工芯片市场透视
亚太数字光加工芯片市场预计将迅速增长,其动力是越来越多地采用数字投影,扩大电子制造业,以及中国、印度和日本等国对先进显示和成像技术的投资增加。 对高分辨率投影系统、工业自动化、医疗成像和数字娱乐应用的需求日益增加,正在支持区域市场扩张。 此外,半导体和电子基础设施投资的增加,以及工业和汽车应用DLP技术的采用,正在加速在商业和工业部门部署芯片。
日本数字光处理芯片集市场透视
由于对先进显示技术、工业自动化和精密成像应用的投资不断增加,日本的数字光加工芯片市场持续增长。 制造商和研究组织越来越多地利用以DLP为基础的系统进行投影、机器视觉、光学控制和其他高精度应用。 此外,先进半导体技术、自动化解决方案和高分辨率成像系统日益融合,进一步促进了市场增长。 该国强大的电子和技术生态系统继续支持发展和采用先进的DLP辅助应用。
中国数字轻加工芯片集市场透视
中国数字光加工芯片市场正在快速发展,其驱动力是电子制造业的扩大,对数字投影系统的需求增加,对工业自动化和先进成像技术的投资增加. 在商业展示、娱乐、机器视觉和制造应用中越来越多地采用基于DLP的解决方案,正在支持市场需求。 此外,增加对智能制造、先进光学技术和汽车电子的投资正在为DLP芯片创造新的应用机会。 该国的大型电子生态系统和不断扩大的技术基础设施进一步支持采用由DLP驱动的解决方案。
英国数字光处理芯片集市场透视
英国的数字光加工芯片市场正在稳步增长,并越来越多地采用先进的投影、数字成像和工业光学技术。 在教育、专业可视化、娱乐和专业工业应用领域越来越多地使用基于DLP的系统,有助于扩大市场。 此外,对高分辨率显示、机器视觉和精确光控解决方案的需求日益增加,这鼓励采用先进的DLP技术。 继续发展创新的成像和投影应用,支持了该国在数字光加工芯片行业中的地位。
德国 数字轻加工芯片市场透视
德国数字光加工芯片市场由于该国工业基础强大,制造能力先进,精密成像技术日益被采用而稳步扩大. 工业公司和研究组织越来越多地利用基于DLP的解决方案进行机器视觉、工业自动化、投影和光学应用。 高速模式投影、成像和光控制技术的持续进步,以及德国对工业创新和自动化的强烈关注,正在进一步推动市场增长。 在先进制造应用中扩大使用DLP技术也为芯片的采用创造了更多的机会.
数字光加工芯片市场的哪家顶级公司
数字光加工芯片行业主要由地位良好的公司主导,包括:
- 德克萨斯州仪器公司(美国).
- Panasonic连接有限公司(日本)
- 本Q公司(台湾)
- 视图音响公司(美国).
- Acer 协会(台湾)
- 卡农公司(日本)
- Barco NV(比利时)
- Optoma公司(台湾)
- 艾克国际股份有限公司(美国)
- SIM2 多媒体律师(意大利)
- (台湾)
- XGIMI技术公司(中国)
- JMGO(中国)
- LG电子公司(韩国)
- 三星电子有限公司(韩国)
- Ricoh有限公司(日本)
- 夏普公司(日本)
- CASIO计算机公司,LTD.(日本)
- 德尔塔电子有限公司(台湾)
- Coretronic公司(台湾)
数码光加工芯片市场最新发展是什么?.
- 2025年9月,德克萨斯仪器公司在高级半导体包装中引入了用于高精度数字平面图的DLP991UUV数字微镜装置(DMD). 新的DMD为生产日益复杂的半导体包提供无遮罩数字平面能力,使设备制造商能够以更大的灵活性,可伸缩性和精度实现高分辨率打印. 开发将DLP技术超越了传统的显示应用,扩展到了先进的半导体制造,并支持了对高性能包装技术日益增长的需要.
- 2024年8月,德克萨斯仪器公司引入了DLPC8445 DLP显示控制器,可以使紧凑的4K UHD投影仪用于生活方式和游戏应用. 新控制器支持高性能的投影,具有超低显示延迟和高刷新率,而它的紧凑设计使制造商能够开发出更小的投影系统. 该开发还支持了浸泡游戏,便携式娱乐等应用,以及增强性能眼镜等应用,展示了DLP芯片技术被持续扩展为紧凑的高性能显示产品.
- 2023年1月,德克萨斯仪器公司在CES 2023演示了它的DLP4620S-Q1数字显微镜装置,用于下一代汽车增强-真实性头部显示. 汽车DLP芯片可以使视野宽高的高分辨率投影,使得重要的驱动信息可以在驱动视野内显示. 这一发展凸显出DLP技术越来越多地被应用于汽车显示器,包括AR HUD,数字集群,导航,以及信息娱乐挡风玻璃显示.
- 2022年4月,德克萨斯仪器公司通过汽车外出照明的紧凑动态投影模块,演示DLP技术用于车辆通信和定制. DLP3021-Q1技术可以使车辆周围的动态地投影,支持车辆到地上通信,车辆警告等应用,以及定制照明模式. 这一发展显示,DLP芯片在常规投影系统之外,扩展为智能汽车照明和通信应用。
- 2021年11月,德克萨斯仪器公司在其DLP2021-Q1和DLP3021-Q1芯片以及可用于动态地面投影的评价模块和软件工具上发表了技术文章. 该开发为设计者提供了评估和开发汽车投影系统的资源,这些系统能够显示车辆周围的动态视觉模式. 这有助于将DLP技术用于车辆通信、外出照明、定制和其他新兴汽车投影应用。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。
常见问题












