



全球企業級醫學影像檢視器市場細分,按組件(硬體和軟體)、最終用戶(醫生、外科醫師和其他醫療專業人員)劃分-產業趨勢及至2033年的預測
企业医疗影像查看器市场规模和增长率是多少
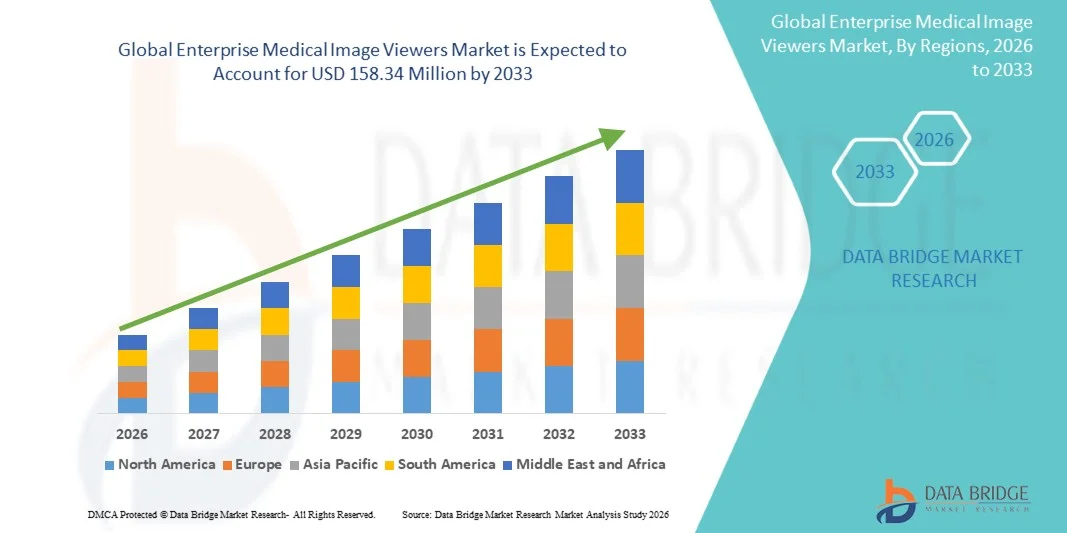
- 根据数据桥市场研究分析,全球企业医疗图像观看器的市场规模被估价为:2025年1.0452亿美元并可望达到到2033年,1.583亿美元, 以美元计CAGR为5.33%预测期间
- 市场增长主要得益于越来越多的先进保健信息技术基础设施的采用、数字成像解决方案的一体化、对跨保健设施高效、可互操作的医用图像获取的需求增加、诊断工作流程的加强和临床决策的加强
- 此外,越来越重视远程医疗、基于云的成像平台和AI-驱动的分析技术,正在推动保健提供者部署企业图像查看器,提供安全、实时的取用高分辨率医疗图像的机会,使其成为现代诊断和治疗程序的基本工具。
市场大小和预测
全球市场价值(2025):1.0452亿美元
预期市场价值(2033年):1.5834亿美元
预测CAGR(2026-2033):5.33%
企业医疗影像浏览器市场的主要外卖是什么
- 企业医疗图像查看器提供整个保健设施的诊断医疗图像的集中取用和可视化,由于能够精简临床工作流程,提高诊断准确性,并与现代医疗信息技术生态系统无缝结合,正成为现代医疗信息技术生态系统的重要组成部分。电子健康记录(EHR)系统
- 对企业医疗图像查看器的需求不断增加,主要是由于越来越多地采用数字成像技术,日益需要互操作和安全的图像访问,以及强调通过及时诊断提高临床效率和病人结果
- 北美主导了2025年最大的收入份额为40.2%的企业医疗形象观看者市场,支持市场及早采用先进的医疗信息技术基础设施,高额医疗开支,以及大量主要销售商,美国见证了企业形象观看者在医院和成像中心的大量部署,并借助AI辅助图像分析和云端平台的创新
- 在预测期间,由于扩大保健基础设施、增加诊断中心的数目、增加对远程医疗和数字保健解决方案的投资,预计亚太区域将成为企业医疗形象观看器市场增长最快的区域。
- 软件部分在2025年占市场份额65.4%,受对高级分析、以云为基础的解决方案和与现有保健信息技术系统的融合能力的需求所驱动
报告范围和企业医疗图像查看器市场分割
|
属性 |
企业医疗影像查看器关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
企业医疗影像浏览器市场的关键趋势是什么?.
“通过人工智能和云集提高诊断效率”
- 全球企业医疗形象观看器市场的一个显著而加速的趋势是,与人工智能(AI)和以云为基础的平台,使多个保健设施能够更快、更准确的诊断和实时获取成像数据
- 例如,Aidoc AI驱动的图像查看器为放射科医生提供自动异常检测,帮助确定紧急病例的优先次序并减少工作流程瓶颈,而Secra PACS查看器则为医院间无缝协作提供以云为基础的访问。
- AI集成到医学图像取景器中,可以实现自动图像分析,异常检测等特征,以及预测性透视,提高临床决策效率. 例如,一些Siemens Healthineers和IBM Watson Health解决方案利用AI在放射扫描中突出疑似区域,缩短了解释时间和人为错误.
- 云集有助于安全、集中地取用来自多个地点的医疗图像,使临床医生无需依赖现场服务器即可观看、分享和注释图像,提高远程医疗和远程咨询能力
- 更明智、合作和云化成像平台的趋势正在重塑对医疗保健信息技术的期望。 因此,Philips和GE Health Care等公司正在开发由AI驱动的图像取景器,带有预测分析学和以云为基础的可访问性,以加强临床工作流程
- 医院和诊断中心对企业医疗图像显示器的人工智能和云集的需求正在迅速增长,因为保健提供者优先考虑更快的诊断、互操作性和精简的合作
- 越来越多的以患者为中心的护理举措正在鼓励医院采用图像查看器,使患者能够安全地获取其诊断图像,促进参与和提供保健服务的透明度
企业医疗图像查看器市场动态
驱动程序
“由于诊断工作量增加和数字保健的采用而增加的需求”
- 复杂诊断病例日益普遍,数字保健技术日益被采用,这是对企业医疗图像查看器需求增加的重要驱动因素
- 例如,2025年3月,科特拉宣布加强其PACS和云成像解决方案,以支持多地点医院网络的远程诊断,推动市场采用
- 由于保健提供者面临越来越多的工作量和快速图像分析的需要,企业观众提供高级功能,如AI辅助诊断、自动报告和集中图像管理,提高效率
- 此外,日益强调远程医疗、远程咨询和可互操作的保健信息技术系统,正在使图像浏览器成为一项必不可少的工具,从而能够与紧急医疗服务和其他医院信息技术系统无缝结合。
- 远程访问的便利性、对高分辨率图像的协作审查以及安全的多用户能力,是推动医院、放射中心和诊断实验室采用的关键因素,而方便用户的云化解决方案的提供则进一步加快了这种利用。
- 增加政府举措和资金,使保健基础设施数字化,特别是在新兴市场,正在加快部署企业医疗形象观众
- 保健提供者对AI辅助诊断在减少错误和改善病人结果方面的益处的认识得到提高,这提高了高级和中级医院的收养率。
限制/挑战
“数据安全关切和执行费用高”
- 关于数据隐私的担忧,网络安全由于企业形象观看者以数字方式储存敏感的病人信息,因此,遵守保健条例对更广泛的市场采纳构成重大挑战。
- 例如,关于PACS和以云为基础的医疗成像系统的脆弱性的报告使一些保健提供者不愿在多个地点充分部署这些解决办法。
- 通过强有力的加密、安全访问控制以及遵守HIPAA/GDPR,解决这些安全问题,对于建立信任至关重要。 飞利浦和塞克拉等公司强调其安全数据处理和遵守措施,以使客户放心。
- 此外,对高级人工智能或以云为基础的观众进行高额初始投资,加上持续的维护费用,可能妨碍较小的医院和诊所,特别是在发展中地区或预算受限制的设施。
- 虽然价格正逐渐提高竞争力,但认为先进的企业成像解决方案具有的溢价可能会限制没有立即采用ROI的机构的采用,使网络安全、成本效益和用户培训对持续增长至关重要
- 小医院或农村保健中心的信息技术基础设施有限,技术专长不足,可能妨碍部署和采用先进的企业形象查看器
- 习惯传统成像工作流程的临床医生对变革的抵制会减缓实施速度,需要全面培训和变革管理举措
企业医疗影像查看器市场如何分割?.
市场根据组件和终端用户进行分割.
- 按组成部分
基于组件,企业医疗影像取景器市场被分入硬件和软件. 软件部分主导了市场,2025年市场收入份额最大,为65.4%,其驱动力是日益依赖高级分析、AI动力诊断工具和云源平台。 软件解决方案提供与医院信息技术系统的互操作性,包括PACS和EHR,这些系统可以集中使用和简化工作流程。 医院和诊断中心越来越倾向于软件解决方案,因为其可扩展性、灵活性和方便更新,这有助于在不增加硬件投资的情况下整合新的功能。 软件部分还受益于越来越多的远程医疗,使临床医生能够远程获取医疗图像。 此外,AI和机器学习能力的不断增强使得由软件驱动的取景器对于早期检测,预测分析,以及改进临床决策都至关重要. 供应商大力强调方便用户的界面和可定制的仪表板,进一步巩固了软件部分的支配地位。
由于医院和大型诊断中心需要高分辨显示、专用工作站和成像服务器,预计硬件部分的增长速度最快,从2026年到2033年达到14%。 高级硬件确保更好的图像渲染,减少延迟,并支持三维可视化这对复杂的诊断至关重要 对现场PACS服务器和安全存储解决方案的需求日益增加,这推动了硬件部分的扩展. 新兴市场的医院越来越多地投资于硬件升级,以支持AI辅助软件的应用. 硬件的改进也提高了临床专家的经验,为工程设计的工作站提供双监测器的配置,用于多模式图像取景。 此外,日益采用结合硬件和软件组件的综合成像套件有助于加速硬件部分的增长。
- 按终端用户
以终端用户为基础,企业医疗影像取景器市场分为医生,外科医生等医疗专业人员. 由于医生在日常诊断和病人护理方面发挥着关键作用,2025年医生部分拥有最大的市场收入份额为50%。 医生大量依赖企业图像取景者获取,分析,解读诊断图像,以便准确决策. 与EHR和协作功能的结合使医生能够远程审查图像,提高病人的护理效率. 该部分得益于越来越多地采用人工智能辅助工具,以优先处理病例并查明异常情况,使医生能够优化工作流程。 对安全可靠地取用成像数据的大量需求也促成了这一部分的主导地位。 此外,医院和诊所优先考虑以医生为重点的具有注释、衡量和报告能力的接口,使这些观众成为不可或缺的。
由于对术前规划、术后成像和多学科合作的需求日益增加,预计外科医生和其他医疗专业人员部分将见证2026年至2033年最快的CAGR。 企业医疗影像取景器允许外科医生可视化高分辨率3D影像,增强外科手术精度和结果. 与以云为基础的系统相结合,就可以在程序过程中与麻醉师、放射学家和其他专家实时共享。 最低侵入性和机器人手术的兴起进一步增加了对先进成像工具的需求. 此外,通过提高相关保健专业人员对协作诊断的惠益的认识,这一部门的增长得到了支持。 医院正在投资为外科手术团队提供量身定制的解决方案,以方便快速获取图像和团队治疗规划.
哪个地区拥有企业医疗影像浏览器市场的最大份额?.
- 北美主导了2025年最大的收入份额为40.2%的企业医疗形象观看者市场,支持市场及早采用先进的医疗信息技术基础设施,高额医疗开支,以及大量主要销售商,美国见证了企业形象观看者在医院和成像中心的大量部署,并借助AI辅助图像分析和云端平台的创新
- 本区域的保健提供者日益依赖企业形象查看器进行更快、准确的诊断、远程咨询,并简化医院和诊断中心的工作流程
- 这种广泛采用还得到AI辅助诊断工具、以云为基础的成像平台的整合,以及与EHR和PACS系统的高度互操作性的支持,建立了企业图像查看器,作为医院、放射中心和诊所的基本解决方案。
美国企业医疗影像查看器市场透视
2025年,美国企业医疗影像观看器市场获得了北美最大的82%的收入份额,这得益于快速采用先进的医疗保健IT基础设施和AI辅助成像解决方案. 保健提供者越来越优先考虑更快和更准确的诊断、远程咨询和与EHR和PACS系统的无缝结合。 对远程医疗和医院网络互操作性的日益重视进一步推动了市场的增长。 此外,政府采取强有力的举措,支持数字保健的采用,加上高额的保健开支和一支技术熟练的临床劳动力队伍,大大有助于扩大市场。
欧洲企业医疗图像查看器市场透视
预计在预测期间,欧洲企业医疗图像浏览器市场将在一个相当规模的CAGR市场扩大,这主要是由于严格的保健条例和日益需要高效和可互操作的诊断解决方案。 增加数字保健基础设施和PACS系统的投资正在促进医院和诊断中心的收养。 欧洲保健提供者的动机还包括工作流程效率的提高、协作诊断和病人护理的优化。 该区域公立和私立医院都强劲增长,观众融入了新的医院设置和现代化项目。
英国企业医疗影像查看器市场透视
英国企业医疗影像观看器市场预计将在预测期间在值得注意的CAGR市场增长,其动力是卫生部门数字化转型,对准确实时成像解决方案的需求不断增加. 重点是改善病人的结果并减少诊断错误,这鼓励医院和诊所采用先进的企业观众。 英国强大的医疗保健信息技术框架,加上对远程医疗和跨机构图像共享的关注,正在支持市场增长。 此外,政府主导的保健数字化举措和大力采用以云为基础的平台继续刺激需求。
德国企业医疗图像查看器市场透视
预计在预测期间,德国企业医疗形象观看器市场将在相当规模的CAGR市场扩大,这得益于对数字保健解决方案的认识的提高和对高质量诊断服务的日益重视。 完善的医院基础设施、技术革新和遵守严格的保健条例,促使人们采用。 德国正在目睹由AI驱动的观众和以云为基础的解决方案日益融合,支持放射学家、外科医生和其他专家之间的有效合作。 保健提供者正在越来越多地投资于加强病人安全、减少诊断延误并能够安全地获得多地点服务的解决办法。
亚太企业医疗影像浏览器市场透视
亚太企业医疗影像观看者市场在预测期间将增长最快,达到24%的CAGR,其动力是增加医疗基础设施投资、越来越多地采用数字成像解决方案以及政府促进远程医疗的举措。 中国,日本,印度等国家正在迅速扩大诊断设施,形成对企业观众的强烈需求. 多医院网络和以云为基础的成像平台的兴起为跨地协作和远程诊断提供了便利。 此外,APAC的可负担性、技术意识和培训举措正在加速公私保健提供者的采用。
日本企业医疗影像查看器市场透视
日本企业医疗影像浏览器市场正因该国先进的医疗保健信息技术基础设施、AI辅助诊断的高入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入 企业观众与PACS、EHR和其他医院系统相结合,支持有效的病人护理和跨学科合作。 快速城市化、远程医疗增长,以及注重尽量减少侵入性手术,进一步采用燃料市场。 此外,日本的老龄化人口促使医院和门诊诊断中心都需要更快和更可靠的成像解决方案。
印度企业医疗图像查看器市场透视
印度企业医疗形象浏览器市场在2025年占了亚太地区最大的市场收入份额,原因是该国扩大了保健基础设施,增加了诊断中心的数量并越来越多地采用数字保健技术。 印度看到城市医院和农村诊所对高效成像解决方案的需求日益增加。 数字保健任务、推动建立智能医院、增加远程医疗普及率等政府举措是推动增长的关键因素。 提供具有成本效益的企业观众,加上保健专业人员的认识得到提高,进一步支持了市场的扩大。
企业医疗影像浏览器市场上的哪家顶级公司
企业医疗影像查看器行业主要由地位良好的公司领导,包括:
- GE 卫生保健(美国).
- 西门子卫生公司德国)
- Agfa 卫生保健(比利时)
- INFINITT 医疗保健(韩国)
- 国际医疗系统(加拿大)
- (原始内容存档于2017-10-21) (美国). Merative (Morge Imaging) (美国).
- 麦克森公司(美国)
- Mach7技术(澳大利亚)
- 诺瓦拉德 (美国).
- 亚行(瑞典)
- 海兰软件股份有限公司(美国)
- 护理流保健(美国)
- FUJIFILM控股公司(日本)
- 泰拉雷康股份有限公司(美国)
- 安布拉健康(美国).
- Paxera Health (美国).
- 克法克斯股份有限公司(美国)
- 斑马医疗(以色列)
- (日本)
企业医疗影像浏览器市场的最新动态是什么?.
- 2025年11月,皇家飞利浦推出"飞利浦图像管理15",这是其Vue PACS平台的新演进,该平台以"零"脚印为特色,基于网络的诊断取景器,通过标准的网络浏览器提供完整的放射学能力并集成先进的AI和交互式报告工具,提高整个企业的可访问性和工作流程效率.
- 2025年11月,Visge Imaging(Pro Medicus)在RSNA发布了对其Visge 7企业成像平台的增强,突出AI优化了工作流程的优先次序、云支持、数字病理学取景,并扩展了协作功能,加强了一个统一的企业成像和临床数据取景器
- 2024年11月,Mach7技术推出UnityVue等成像信息学创新,旨在下一代放射学取景和企业诊断,增强基于云的取景,互操作性,以及临床团队实时访问.
- 2024年10月,GE HealthCare宣布了一项新提议,旨在加速在其企业成像解决方案中采用人工智能,使更多的智能解析援助,增强工作流程优化,并更深入地将AI能力融入成像审查过程.
- 2021年11月,多家供应商在HIMSS展示了经过改进的PACS和企业成像查看器,提高了速度,与供应商中立档案(VNAs)进行了更深入的整合,为放射科医生和医生进行了零"脚印取景",并提供了更严格的AI/第三方应用支持,这表明了市场在现代企业图像获取方面的早期势头.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











