



全球基因编辑制造服务市场分割,按产品类型(指南RNA、Cas Nucleases和编辑蛋白质、mRNA、PlasmidDNA等)、服务类型(流程开发、cGMP制造和分析与质量控制测试)、技术(CRISPR-Cas9、基础编辑、主编等)、终端用户(医药和生物技术公司、学术和研究所等) -- -- 2033年工业趋势和预测
什么是基因编辑制造服务市场规模和增长率
- 根据"数据桥"市场研究分析,基因编辑制造服务市场价值为:2025年26.8亿美元预计将达到到2033年达到727亿美元,生长在一个从2026年到2033年CAGR为13.30%.
- 市场正因以下因素而持续增长:基于CRISPR的临床管道不断扩大、基础编辑和主要编辑疗法、对GMP级指南RNA的需求增加、核释放物、编辑mRNA和质地DNA,以及日益将开发、制造和质量控制外包给制药、生物技术和学术界的专业提供者。
- 对个性化和基于平台的基因编辑疗法的监管支持不断增长,脂质纳米颗粒送出和mRNA制造的进步,以及缩短从设计到诊所的时间的必要性,都支持市场采纳. 基因编辑制造服务在全局应用CRISPR 基因编辑疗法, CRISPR 脂质纳米粒子投放,以及基因治疗程序,提供开发者GMP质量组件和综合分析支持.
市场大小和预测
- 全球市场价值(2025年):2.68亿美元
- 预期市场价值(2033):7.27亿美元
- CAGR(2026-2033年):13.30%
- 2025年主要区域:北美
- 快速增长区域:亚太
基因编辑制造服务市场的主要外卖是什么
- 北美主导了基因编辑制造服务市场,2025年收入份额最大,为43.12%,辅以基因编辑开发者、学术医疗中心以及指南RNA、mRNA和质地DNA等专业制造商的高度集中。
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为16.40%,这得益于扩大基因编辑研究、提高生物制造能力以及增加政府对先进疗法的支持。
- 指南RNA部分在2025年以36.24%的比重领导了市场,其驱动力在于它在基于每个CRISPR的方案中不可或缺的作用,以及需要定制,特定目标序列.
- mRNA编辑器是增长最快的产品类型,预计会登记15.92%的CAGR,反映了通过脂质纳米粒子进行活体编辑的转变。
- cGMP制造部分在2025年占了54.31%收入份额的服务类别中占据了主导地位,其主导地位是需要符合监管文件和质量标准的临床级组件.
- CRISPR-Cas9在2025年占了市场份额的61.53%,因其地位更受青睐,是拥有经批准的疗法和大型临床管道的最固定编辑平台.
- 主编辑部分是增长最快的技术类别,CAGR为19.41%,由它能够安装精确的更改而无需双弦中断所驱动.
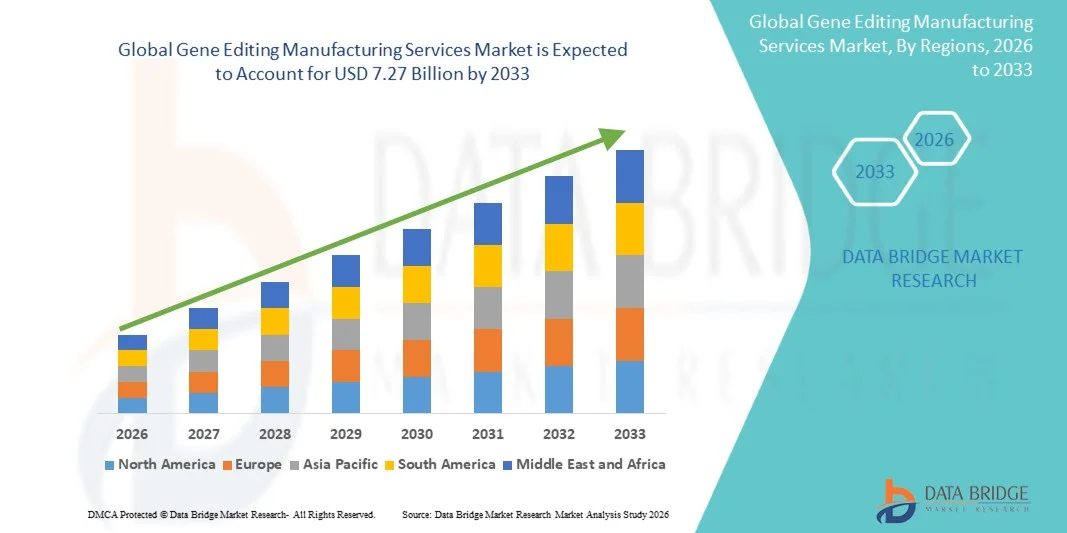
报告范围和基因编辑制造服务市场划分
|
属性 |
基因编辑制造服务关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
基因编辑制造服务市场的关键趋势是什么
- 基因编辑制造服务正从研究级试剂的供应逐渐演变为综合的、面向GMP的供品,这些供品结合了指导RNA、编辑器mRNA或蛋白质、脂质纳米颗粒配方、分析测试以及协调质量系统下的监管支持。
- 例如,2025年11月,据"新英格兰医学杂志"报道,FDA领导人Vinay Prasad和Martin Makary概述了一种“可信机制”途径,该途径将允许市场批准个人化疗法,以婴儿个性化基本编辑治疗为例,表明向平台式、患者专用基因编辑疗法的监管转变
- 开发者越来越多地寻求能够为个性化方案提供小而快而高质量的批次的制造伙伴,同时保留扩大病人规模的能力。
- 在作为mRNA提供的活性编辑中,在脂质纳米粒子内引导RNA将需求转移到mRNA的制造、封装和与传统的寡核苷酸和质地供应一起的化粪填充能力上。
- 例如,2026年3月,据"美国人类遗传学杂志"报道,研究人员报告初步概念证明研究,支持针对7个尿素循环障碍的可自定义的原始编辑平台,以及IND前与FDA关于伞状腺素临床试验的讨论,展示了平台设计如何塑造制造要求.
- 随着编辑技术,提供系统,以及监管框架的不断进步,基因编辑制造服务预计将从早期临床供应扩展为针对罕见和常见疾病的可重复平台制造.
什么是基因编辑制造服务市场的关键驱动器
- 基因编辑临床程序快速增长,大大增加了对GMP级指南RNA,nucleases,编辑器mRNA,和质子DNA的需求,因为大多数开发者缺乏这些专业过程的内部能力.
- 例如,2025年5月,费城儿童医院(CHOP)称,一名患有CPS1严重缺陷的婴儿在六个月内通过脂质纳米粒子设计和制造,通过定制的基本编辑疗法得到治疗,来自Acuitas治疗技术、综合DNA技术、Aldevron和Danaher的实物捐助说明了对快速专业化基因编辑制造的需求。
- 制药公司、生物技术开发商和学术医疗中心正越来越多地与专业制造商建立伙伴关系,以加快时限并获得管理准备的起步材料。
- 例如,2023年1月,根据Agilent Technologies, 该公司宣布投资约7.25亿美元,将科罗拉多州弗雷德里克的治疗性核酸制造能力增加一倍,增加了两条制造线,以满足对sirNA、Antisense和CRISPR指导RNA分子日益增长的需求,预计客户货运将于2026年开始。
- 由于临床阶段和商业基因编辑疗法需要持续的质量和供应,专业制造服务可以支持从临床前研究更快地发展到临床试验和商业化。
什么是挑战基因编辑制造服务市场增长的因素
- 基因编辑制造涉及多个专业组件,包括向导RNA,编辑器mRNA或蛋白质,质地DNA,和脂质纳米粒子,每个需要专用设施,质量系统,以及分析方法,这增加了成本和协调的复杂性.
- 例如,2026年6月,据卫生部说,分析人员指出,林业发展局的可信机制指南草案要求提交每个新患者的新数据,如果第一人研究也是关键研究,则分阶段发展方法无法奏效,这突出了个人化基因编辑产品的制造和管理挑战。
- 个性化疗法的时限极短,需要发布测试、安全研究和文件,在不损害质量的情况下迅速完成。
- 专门部件的GMP能力有限,加上对少数合格供应商的依赖,可以为开发者推进多程序制造瓶颈.
- 例如,2025年5月,据Aldevron称,该公司说,首个个个性化的CRISPR疗法是在例外情况下进行的,并不是该行业一贯从事的工作,它强调了在点名基因编辑制造方面的能力和可扩展性限制。
- 多部件制造、压缩时限、不断演变的监管预期和有限的专门能力相结合,可能限制预算有限的小型开发商和学术方案的采用。
基因编辑制造服务市场如何分割
基因编辑制造服务市场根据产品类型,服务类型,技术,最终用户进行分拆.
- 按产品类型
根据产品类型,基因编辑制造服务市场被分出指导RNA,Cas nucleases和编辑蛋白,编辑mRNA,质子DNA等. 指南RNA部分在2025年以36.24%的比重占据了市场主导地位,它在每个基于CRISPR的方案中发挥了不可或缺的作用,并且需要定制、病人或目标特定序列。 GMP引导RNA被制造为寡核苷酸活性成分,严格控制纯度,杂质和序列特性. 一些供应商扩大了寡核苷酸的能力,并提供了研究、工程和CGMP的分级,支持从临床前工作过渡到临床试验,而杂质特征分析的分析方法仍然是一项关键要求。
编辑器mRNA部分预计将在2026年至2033年的15.92%的CAGR中出现最快的增长,其动力是向活性编辑转变,在脂质纳米粒子中,编辑器mRNA与导RNA一起交付,提供瞬态表达并降低非目标风险. 被编码为mRNA的基版和正版编辑器需要用CGMP制造的高集成性笔录,并具有LNP封装和填充能力. 个性化和罕见的疾病方案需要快速,小批量的生产,制造商正在建造灵活的mRNA套房. 随着供应商推出共同开发的Cas9,基础编辑和主编辑mRNA提供品,需求预计也会上升.
- 按服务类型
基于服务类型,基因编辑制造服务市场被分入了流程开发,cGMP制造,以及分析与质量控制测试. cGMP制造部分在2025年以54.31%的比重主导了服务类型,辅以临床级指南RNA,核放生,mRNA,和符合监管文件和质量标准的质地. 从临床前研究到临床研究的开发者必须保证GMP的起步材料和药物具有可追溯性,释放测试和供应连续性. 多数开发商的内部能力有限,加上寡核苷酸、mRNA和蛋白质生产所需的专门设施,都倾向于外包。
分析和质量控制测试部分预计将在2026年至2033年的15.10%的CAGR中增长最快,原因是需要确定基因编辑部分的特性、纯度、强性和杂质特征,并评估非目标和安全风险。 基因组编辑产品的监管指南和框架草案强调制造控制和质量属性,扩大了放出面板的范围. ribonucleo蛋白复合体和LNP-封装的mRNA等复杂配体需要专门的方法. 个人化疗法的快速时间表也需要快速、有效的测试,鼓励开发商参与专业实验室。
- 按技术分列
基于技术,基因编辑制造服务市场被分入CRISPR-Cas9,基础编辑,主编辑等. CRISPR-Cas9部分在2025年以61.53%的比重占据了技术类的主导地位,并得到了其作为最固定的编辑平台的地位的支持,其中第一个经批准的CRISPR疗法和一个大型临床管道. 建立了引导RNA,Cas9蛋白和Cas9 mRNA的供应链,包括GMP级提供,降低了开发风险. 血液和免疫细胞疗法的外活体方案严重依赖Cas9试剂和ribonucleo蛋白格式。 对以Cas9为基础的产品的监管熟悉进一步支持了对制造业服务的持续需求。
主要编辑部分预计将在2026至2033年的CAGR增长19.41%,其驱动力是能够安装精确变化而无需双弦断裂并不断增长的临床前到临床翻译,包括多尿道循环障碍的平台概念. 主编是需要专业mRNA和主编辑指南RNA制造的大型构件,对专用流程开发和分析产生需求. 对平台方法的监管兴趣正在鼓励开发者及早规划GMP供应. 随着概念证明数据的积累,对原始编辑制造服务的需求预计将比对已建立的平台的需求上升得快.
- 按终端用户
在最终用户的基础上,基因编辑制造服务市场被划分为医药和生物技术公司、学术和研究机构等。 2025年,制药和生物技术公司部分占最终用户类别的主要份额为68.72%,由赞助商牵头的临床方案予以支持,这些临床方案需要GMP组件和药品制造。 公司越来越多地利用外包伙伴指导RNA、mRNA、LNP配方和填充剂以避免资本密集型设施。 开发商和提供者之间的战略合作缩短了时间,而平台设计在切换目标时会减少再工作. 达到临床试验的压力迅速鼓励与制造商尽早接触。
2026至2033年,在由调查员发起的试验和学术医疗中心制定的个性化治疗方案的推动下,学术和研究机构部分的CAGR增长最快,为14.97%。 由于机构缺乏生产基础设施,此类方案往往依赖外部制造商提供GMP组件。 医院和制造商之间的协作安排使第一个针对婴儿的个性化CRISPR疗法得以实施,预计类似的模式将扩大。 对基因组编辑联合体和罕见疾病方案的公共资助进一步支持对外包制造服务的需求。
哪个地区拥有基因编辑制造服务市场的最大份额
- 北美主导了基因编辑制造服务市场,2025年收入份额最大,为43.12%,辅以基因编辑开发者、学术医疗中心以及指南RNA、mRNA和质地DNA等专业制造商的高度集中。
- 本区域还受益于个人化和基因组编辑疗法的积极监管框架、强大的风险融资以及寡核苷酸和mRNA制造能力的不断扩展。 更多地利用外包的GMP服务进行临床阶段方案,继续加强北美在全球市场上的地位。
美国基因编辑制造服务市场透视
美国基因编辑制造服务市场由于有大量的基因编辑开发者,学术医疗中心,以及引导RNA,mRNA,和质子DNA等专业制造商而出现强劲增长. 林业发展局的个性化和基因组编辑疗法框架草案,以及在美国机构提供的首个个人化的PRIS疗法,正在鼓励投资于灵活的GMP能力。 此外,oligonucleotide和mRNA制造设施的扩大和强大的风险融资正在加速采用基因编辑制造服务。
亚太基因编辑制造服务市场透视
亚太基因编辑制造服务市场预计将迅速增长,其驱动力是扩大基因编辑研究,提高生物制造能力,以及增加政府对中国、日本和韩国等国先进疗法的支持。 越来越多的基于CRISPR的临床和临床方案,以及当地寡核苷酸供应商、mRNA和质子DNA的发展,正在改善获得GMP级组件的机会。 此外,区域CDMO正在扩大支持多国基因编辑程序的能力.
日本基因编辑制造服务市场透视
日本基因编辑制造服务市场由于核酸化学产业发达,基因组编辑方面的学术研究强劲,再生医学的支撑性监管框架而呈现出持续增长. 制药公司、研究机构和专业供应商越来越多地投资于GMP级指南RNA、mRNA和分析能力。 此外,强调质量、精确度和可靠性有助于日本基因编辑制造服务的稳步增长。
中国基因编辑制造服务市场透视
中国基因编辑制造服务市场正在快速发展,由大型基因编辑研究基地,国内寡核苷酸,mRNA,和质子等制造商所推动,以CRISPR为基础的临床程序越来越多. 地方CDMO正在建设基因编辑细胞疗法的GMP能力和活编辑候选能力。 此外,政府对生物技术的大力支持和对先进疗法的更多投资正在将中国定位为整个亚太基因编辑制造服务的关键增长市场。
英国基因编辑制造服务市场透视
英国基因编辑制造服务市场在强大的学术基因组编辑研究、已建立的细胞和基因治疗制造基地以及积极的翻译程序的支持下,正在稳步增长。 具有病毒向量、质地和核酸能力的CDMO为开发者提供将编辑程序推进到诊所的服务。 此外,大学、医院和工业界之间的合作正在支持联合王国更广泛地采用基因编辑制造服务。
德国基因编辑制造服务市场透视
德国基因编辑制造服务市场正在稳步扩大,因为德国拥有强大的生药制造基础,建立了生命科学供应商,并具备先进的分析能力。 生物技术公司、大学医院和研究机构正在越来越多地为基因编辑方案提供GMP级组件和测试服务。 mRNA、寡核苷酸和提供技术的持续进步,以及德国对质量和监管合规的强调,进一步推动了基因编辑制造服务的增长。
基因编辑制造服务市场中哪家顶级公司
基因编辑制造服务行业主要由历史悠久的公司领导,包括:
- 读取(美国).
- 综合DNA技术公司(美国).
- 合成公司(美国).
- 阿吉伦特科技股份有限公司.(美国).
- 特林克生物技术公司,有限责任公司(美国).
- 查尔斯·里弗实验室国际公司(美国)
- 隆扎集团公司(瑞士)
- 比奥迈公司(奥地利)
- 瑟莫·费舍尔科学公司(美国)
- 默克·克加阿(德国)
- Eurofins Science SE(卢森堡)
- 加泰罗尼亚集团公司(美国)
- 三星生物有限公司(韩国)
- WuXi AppTec有限公司(中国)
- GenScript生物技术公司(中国)
- Takara Bio公司(日本)
- 米纳里斯 (美国).
- SK药剂公司(韩国)
- 复兴股份有限公司(美国)
- Danaher公司(美国)
基因编辑制造服务市场的最新动态是什么
- 2026年10月,Biomay和Synthego宣布进行非独家合作,以简化全北美的基因编辑材料和cGMP制造服务,将Biomay的mRNA,脂质纳米颗粒配方,作为化粪填充成品,质地DNA,Cas9生产专业知识与Synthego的CRISPR解决方案和单导RNA设计和制造能力相融合.
- 2026年9月,综合DNA技术与Aldevron推出了新的Cas9 mRNA解决方案,将IDT的引导RNA设计和分析专业知识与Aldevron的mRNA制造能力相结合,通过cGMP制造支持了早期研究产生的程序. 发布会是一套共同开发的提供品中的第一个,基础版和正版版编辑在当年晚些时候定档.
- 2026年6月,美国FDA发布了"关于利用事前知识开发包含基因组编辑的人类基因治疗产品"的指南草案,公开评论期于2026年9月1日结束,旨在帮助开发者使用跨相关编辑产品和制造平台的现有数据.
- 2026年2月,美国FDA发布了关于针对已知生物原因的遗传条件的个体化疗法的可信机制框架的指南草案,主要侧重于基因组编辑和基于RNA的疗法,并称支持应用的制造过程必须经过适当的验证.
- 2023年12月,Charles River Laboratories宣布其孟菲斯设施被EMA批准在商业上制造Vertex的CASGEVY,这是世界上第一种基因编辑疗法,成为EMA批准在商业上制造多基因细胞疗法药物产品的第一个北美CDMO.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











