


全球高保鲜奶酪芯片市场分割,按产品类型划分(干酪芯片和花生奶酪芯片)、起司类型(Cheddar、Parmesan等)、分销渠道(超级市场和超市场、便利商店、在线零售等)、终端用户(健康消费者、健康型消费者、健康型消费者、Keto饮食师、职业专业人员、学生等) -- -- 2033年行业趋势和预测
高保洁起司市场规模和增长率是什么
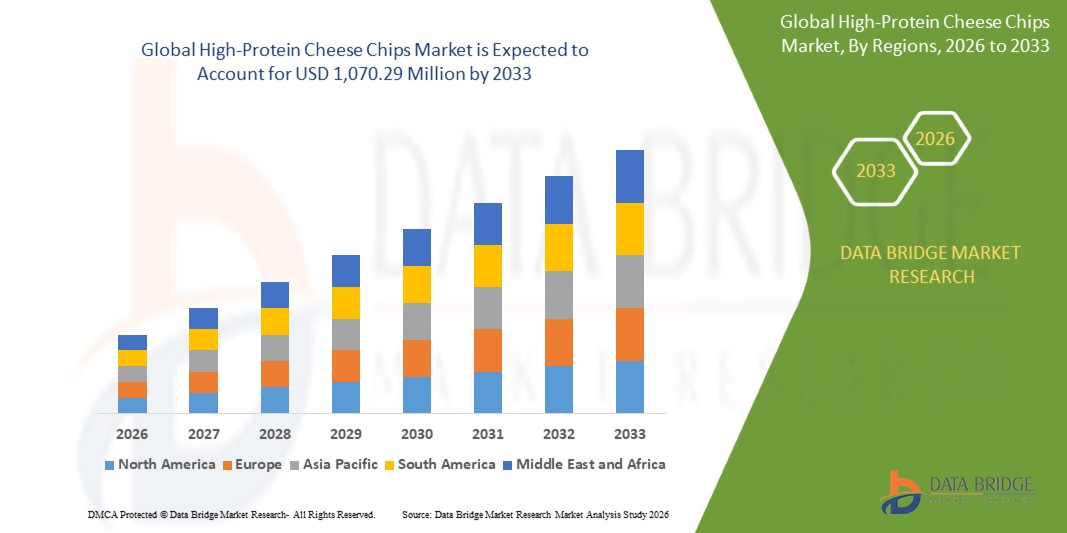
- 根据"数据桥"市场研究分析,高蛋白起司芯片市场价值为:2025年5.1783亿美元预计将达到至2033年10.7029亿美元,生长在一个2026-2033年CAGR为9.50%.
- 由于对蛋白质丰富和低碳小吃的需求不断增加,越来越多地采用克托和清洁标签饮食,以及扩大超市、便利店和在线零售平台的供应,市场正在经历持续增长。
- 越来越多的人转向更健康的点心、高蛋白饮食和真正具有公信力的产品,同时对可携带的、稳定货架的油炸土豆和玉米片替代品的需求也不断增加,这些都支持市场采用。 以奶酪为原料的脆饼正在各种健身营养、办公室小吃、学校安全午餐盒和keto生活方式中被定位,为消费者获取密集蛋白提供了更大的便利。以奶酪为主的小吃, 高蛋白奶点心,以及蛋白质脆饼.
市场大小和预测
- 全球市场价值(2025):5.1783亿美元
- 预期市场价值(2033):10.7029亿美元
- CAGR预测(2026-2033):9.50%
- 2025年主要区域:北美
- 快速增长区域:亚太
高保鲜奶酪片市场的主要外卖是什么
- 北美主导了高蛋白起司芯片市场,2025年收入份额最大,为37.60%,并有强大的克托和蛋白质吸食文化支持,建立了零售基础设施,并广泛提供以起司为主的特惠小吃.
- 亚太区域预计将是增长最快的区域,从2026年到2033年的CAGR增长为12.30 %,这得益于可支配收入的增加、现代零售的扩大以及对富含蛋白质的点心的认识的提高。
- 烤起司芯片部分在2025年以61.80%的股权主导了市场,其驱动力是清洁标签定位、简单成份和令人满意的脆质。
- Puffed起司芯片是增长最快的产品类型,预计会注册11.60%的CAGR,反映出对更轻的纹理,架子平稳格式以及更大胆的口味描述的需求不断增长.
- 2025年,Parmesan部分以干酪类别为主,收入份额为41.20%,以老旧的口味和高蛋白质含量为首。
- 超市和超市在2025年占了市场份额的43.80%,更喜欢宽品牌选择,多包装供应,以及店内促销.
- 在线零售部分是增长最快的发售渠道,CAGR为12.40%,由订阅模式,市场便利,直通消费者品牌扩张所驱动.
报告范围和高保护性奶酪片市场分割情况
|
属性 |
高蛋白奶酪芯片关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
高蛋白奶酪片市场的关键趋势是什么?.
- 高蛋白起司芯片正从特制克托放行逐渐发展成为主流功能小吃,结合了真切简便,清洁标签定位,密集的蛋白质交付,以取代日常小吃场合的常规炸片.
- 例如,2026年7月,据Circana报道,美国小吃销量已达2,310亿美元,年均增长3.2%,富含蛋白质的可选方案已完全主流化,凸显出对功能小吃,如真芝麻蛋白芯片,蛋白脆饼等的强劲和不断增长的消费者拉动,以及常规炸快餐的其他更适合你的替代品.
- 烘焙、膨胀和真空干燥技术使制造商能够在没有制冷剂、人工添加剂或淀粉粘合剂的情况下,从100%的真奶酪中提供脆质。
- 品牌正越来越多地直接将蛋白质内容打印到前包装上,因为消费者比较了每个服务对象的蛋白质,碳水化合物水平,以及成分简单,同时通过物理和数字渠道购物.
- 例如,2026年8月,据FoodNavigator引述Mintel的说法,78%的消费者正在积极尝试在饮食中添加更多的蛋白质,而45%的消费者则专门寻找以蛋白质为主的快餐,展示了对以蛋白质为主的点心产品如起司脆饼的需求不断扩大,并鼓励品牌推出新的口味,格式和包装尺寸.
- 随着蛋白质前置小吃,清洁标签配方,口味创新,电子商务的普及程度不断提高,高蛋白起司芯片有望从克托特产扩展到主流小吃,上餐和上行营养.
高保洁起司市场的主要司机是什么?.
- 向蛋白质前向、低碳和清洁标签小吃的快速转变,大大增加了对可提供满足口味和有意义的营养的炸薯片的脆性替代品的需求。
- 例如,2025年9月,据国家医学图书馆(NLM)称,对50名体重过重或肥胖妇女进行的随机临床试验发现,与高脂肪花生小吃相比,高蛋白酸奶小吃在消费后30分钟会增加焦虑,从而支持了蛋白质丰富的小吃在控制食欲方面的作用。
- 健康意识的消费者,健身爱好者,工作专业人士,学生们都采用以起司为主的蛋白小吃来满足欲望,管理膳食之间的饥饿,并避免碳水化合物和在许多常规小吃中发现的加糖.
- 例如,2026年7月,根据FoodNavigator引用了Spins和Circana数据,2026年3月结束的52周内,优待你的小吃销售额上升了10%,而传统小吃的增长只有1%,这说明消费者越来越偏好营养前期产品,并支持扩大蛋白质丰富的小吃类零售空间。
- 随着零售商扩大蛋白小吃分店和品牌加强在线发售,高蛋白起司芯片可以在超市,便利店,电子商务平台之间获得更广泛的能见度,试用,并重复购买.
哪些因素挑战了高保护性奶酪片市场的增长
- 高蛋白起司芯片依赖真正的起司作为主要原料,使制造商面临乳品价格起伏,牛奶供应可变性和更高的成份成本.
- 例如,2024年6月,根据"吃这个,不是那个!"(Eat This, Not That!),注册的饮食家为含有7克饱和脂肪,相当于日产值的35%,以及每服28克350毫克钠,标出一种受欢迎的麻黄干酪,强调营养审查。
- 这些营养因素可能会给监测饱和脂肪和钠摄入量的消费者造成认知上的挑战,而与传统芯片相比,每盎司的溢价定价可能会限制价格敏感的家庭和以价值为导向的购物者重复购买。
- 乳用过敏素,乳用过敏素和素食生活方式进一步限制了可解决的消费基础,要求制造商投资于以植物为主的替代品并进行明确的过敏素沟通,这可能会增加配方和标签成本.
- 例如,2026年7月,根据"乳品报道"(Dairy Reporter),根据全球乳品贸易数据,干酪价格在过去12个月里下降了6.5%,而摩扎雷拉价格则在热浪减少欧洲牛奶供应后上涨了1.3%,这凸显出不同地区奶酪价格波动不均,这可能会使原材料采购、定价、合同谈判和奶酪小吃制造商的差价规划复杂化。
- 不稳定的乳制品投入成本、营养检查、过敏性能限制以及植物小吃、肉点心和蛋白质脆饼的竞争加剧,这些都可能限制成本敏感的消费者和小品牌的采用,特别是在传统的土豆片已经满足了基本小吃需求的情况下。
高保洁起司市场如何分割?.
高蛋白起司芯片市场根据产品类型,起司类型,配送渠道,终端用户进行分拆.
- 按产品类型
基于产品类型,高蛋白起司芯片市场被分割成烤起司芯片和被吹出起司芯片. 烤起司芯片部分在2025年以61.80%的股权占据了市场主导地位,辅以清洁标签定位,简单的成份列表,以及具有真实起司口味的强大的消费者联想. 烤起司片保留了老年起司的自然口味,同时提供有高蛋白质和最小碳水化合物的脆质. 它们越来越多地被作为独立的小吃、沙拉上衣和charcuterie相伴品使用。 免克托和克托友好的定位进一步加强了健康意识消费者的需求。 扩大口味组合和可重置包装也正在改善方便和再购买。
由于对更轻的纹理、更大胆的口味以及货架稳定的脆奶酪格式的需求不断增加,被推向2026年至2033年的CAGR增长为11.60%,因此被预测为快速增长最快。 吸尘和真空干燥的产品产生一股气味的口味,吸引消费者寻找传统奶酪泡泡的替代品。 他们的应用包括即时小吃、午餐盒、旅行包和办公室小吃。 对部分控制小吃和蛋白质密集小吃的兴趣增加,正在增加健身、体重管理和年轻消费者的需求。 干燥和水泡技术的创新正在提高纹理的一致性和口味强度。 向俱乐部商店、自然零售商和在线渠道的扩展也在改善无障碍环境。
- 按起司类型
在起司类型的基础上,高蛋白起司芯片市场被分出为克特达尔,帕尔梅桑等. 在2025年,Parmesan区段占了市场的41.20%的比重,并得到了其古老的口味特征和每个服务的天然高蛋白质含量的支持。 帕梅桑脆脆地与沙拉,汤,调料,开胃菜板相配合,扩大消费场合,超越小吃. 该部分还得益于与保费、手工和爱克托定位的紧密联系。 已建立的品牌和持续口味扩展进一步加强了领导. 其长期储存期和最低成分要求也使其对寻求简单可扩展生产的制造商具有吸引力。
其他部分,包括Gouda、Asiago、胡椒夹克和混合奶酪,预计在2026至2033年的11.80%的CAGR中增长最快,因为消费者对大胆而多样口味的兴趣越来越大。 多奶酪混合物和成熟品种使品牌能够在拥挤的小吃道上区分出产品. 这些格式被越来越多地用于品种包,午餐盒和小吃混合. 对新颖性、区域口味和溢价定位日益增长的需求正在创造更多机会。 奶酪采购和烘焙一致性方面的改进正在提高产品质量,而有限版的推出则支持试验和社交媒体的能见度。
- 按发行频道
在发售渠道的基础上,高蛋白起司芯片市场被分入超市和超市,便利店,在线零售等. 超市和超市部分在分销渠道类别中占了主导地位,在2025年占43.80%的比重,辅以广泛的产品种类、多包装供应和强大的店内能见度。 专用蛋白质和适合你的小吃 正在改进对店主的产品发现。 推广方案、私人标签和俱乐部形式包进一步支持销售量。 零售商也正在为低卡通和克托友好小吃拓展货架空间,这加强了品牌曝光. 制造商与大型零售连锁店之间建立的关系继续加强这一渠道的领导。
预计在线零售部分的增长最快,从2026年到2033年的CAGR增长为12.40%,其驱动力是电子商务的采用、订阅购买和直接对消费者品牌的扩展。 在线平台允许消费者在获取品种包和散装选项的同时,方便地比较蛋白质含量,口味和包装大小. 社交媒体的发现和由影响者主导的营销也正在提高对以起司为主的小吃的认识. 数字频道使更小的品牌能够到达有特色的keto,健身,以及健康观众,而不仅仅依靠实际的货架空间. 改善无冷链要求的货架稳定小吃供应,进一步支持了在线增长. 捆绑的报价、忠诚方案和经常性的交货方案也鼓励重复采购。
- 按终端用户
以终端用户为基础,高蛋白起司芯片市场被分入健康意识消费者,健身爱好者,克托饮食者,工作专业人士,学生等. 具有健康意识的消费者部分在2025年以38.60%的比重主导最终用户类别,并辅以对蛋白质摄入、清洁标签成分和均衡小吃的认识的提高。 这些消费者更喜欢用透明营养标签的简单成份制作的小吃. 起司芯片在不牺牲口味的情况下,为炸快餐提供了一种方便的替代品. 对无食用和低糖饮食的兴趣越来越大,这创造了更多机会。 主流零售业供应量的增加也在扩大面向一般健康的家庭的覆盖面。
健身爱好者部分预计将在2026年至2033年的11.20%的CAGR中增长最快,其驱动力是对支持积极生活方式的便携式蛋白质密集小吃的需求不断增加. 运动员和健身者使用起司芯片作为饭后零食和出勤后选择之间的方便. 品牌推广蛋白质 低碳水化合物 零糖吸引这些观众 与健身影响者、健身房和运动营养零售商的伙伴关系正在帮助提高认识。 口袋控制包和可换装的邮袋正在改善方便性和即时消费。 口味、纹理和钠含量仍然是长期采用的重要考虑因素。
哪个地区拥有高保护性奶酪片市场的最大份额
- 北美主导了高蛋白起司芯片市场,2025年收入份额最大,为37.60%,并有强大的克托和蛋白质吸食文化支持,建立了零售基础设施,并广泛提供以起司为主的特惠小吃.
- 本区域还得益于对克托、低碳和以蛋白质为重点的饮食的高度认识,以及已有的起司小吃品牌、广泛的零售供应和强有力的电子商务的采用。 在健身营养、学校安全午餐盒、奶酪和日常小吃中越来越多地使用起司片,这继续加强了北美在全球市场上的地位。
美国高蛋白奶酪芯片市场透视
美国高蛋白起司芯片市场由于对蛋白质丰富的小吃,低碳食用,以及跨零售和在线渠道的清洁标签产品的需求不断增长而呈现出强劲增长. 国内成熟的快餐业,加上超级市场、俱乐部商店和电子商务平台中越来越多的烤奶酪和奶酪小吃,正在驱动着对高价蛋白前期选择的需求。 此外,日益强调克托友好的生活方式、健身营养和适合你的小吃,正在加快采用以奶酪为主的薯片,在家庭和日常消费场合推广。
加拿大高蛋白奶酪片市场透视
加拿大的高蛋白起司芯片市场正在出现,同时消费者对蛋白质丰富、方便和低碳水化合物小吃的兴趣也在增加。 需求得到有健康意识的消费者、积极的生活方式和对以起司为基础的替代传统土豆和玉米小吃的兴趣日益增加的支持。 该国已建立的乳制品业提供取用起司成份的机会,而脱水和起司加工技术方面的创新正在使货架稳定、高蛋白小吃形式成为可能。 扩大零售、电子商务和特殊保健食品渠道,正在为高附加值的以蛋白质为重点的小吃制造商创造更多机会。
亚太高蛋白奶酪片市场透视
亚太高蛋白起司薯片市场预计将迅速增长,其驱动力是可支配收入增加,现代零售扩大,以及中国、印度和日本等国对蛋白质丰富的小吃的认识得到提高。 对西式小吃,精品进口品牌,方便包装食品的需求不断增长,支撑了区域市场扩张. 此外,该区域乳制品加工能力不断提高,在线杂货平台日益被采用,对健身和体重管理的兴趣也日益提高,这些都正在加速提供以奶酪为主的蛋白小吃并满足其需求。
日本高蛋白奶酪片市场透视
日本高蛋白起司薯片市场由于对功能小吃、以健康为重点的饮食和溢价便利食品的兴趣不断提高而持续增长。 消费者、健身爱好者和工作专业人员越来越多地采用以奶酪为原料的脆饼作为轻便的、用于办公时间、通勤和家庭消费的蛋白质丰富的小吃。 此外,对质量、部分控制的包装、季节性和创新口味以及适合便利店的紧凑格式的强烈需求也进一步促进了日本的市场增长。
中国高蛋白奶酪片市场透视
中国高蛋白起司薯片市场在中产阶级消费不断上升,电子商务不断扩大等驱动下迅速发展,对健康和蛋白质浓缩小吃的兴趣不断提高. 奶制品在较年轻的消费者中日益受欢迎,加上健身参与的增多,大大地推动了市场需求。 此外,强大的在线零售平台、活流和由社交媒体驱动的产品发现以及扩大国内乳制品生产,正在将中国定位为整个亚太奶酪芯片的关键增长市场。
高保鲜奶酪芯片市场哪家顶级公司
高蛋白起司芯片行业主要由地位良好的公司领导,包括:
- 索诺玛奶油(美国).
- 微声(美国).
- 月球起司(美国).
- 暗处(美国).
- 奶酪就够了(美国).
- 洛夫普罗泰因(意大利)
- Tayto集团有限公司(爱尔兰)
- 卡尔比美国股份有限公司(美国)
- Cabot Creamery合作社(美国)
- 贝尔集团(法国)
- 百事公司 (美国).
- Kellanova (美国).
- (日本)
- 蒙德莱斯国际公司(美国)
- 莱克塔利斯集团(法国)
- 坎贝尔公司(美国)
- 中能食品股份有限公司(美国)
- Kraft Heinz公司(美国)
- 萨普托公司(加拿大)
- 腾讯营养,有限责任公司(美国)
高蛋白奶酪芯片市场最新发展是什么?.
- 2026年6月,ParmCrisps在美国范围内公布了更新的包装,将其产品标注为"真起司蛋白脆饼"并显示每服11至13克蛋白. 新鲜点心正在全国推广,使100%真正的起司的蛋白质好处更方便购物者识别,支持蛋白质前起司小吃。
- 2026年2月,Utz Brands在"Chaddar"和"Hot & Spicy Cheddar"两个品种中引入了新的"Utz蛋白起司"(Utz Protein Cheese Curls),在"天然产品博览会"(Natural Products West)中,每个品种每一盎司提供10克蛋白质. 计划从2026年4月开始零售推出,推出标志着公司进入了蛋白质小吃,并反映了主流小吃制作人进入了高蛋白起司小吃.
- 2022年12月,John B. Sanfilippo & Son, Inc. 从Specialty Cheese Company收购了Just the Cheese的所有资产,此举旨在将投资组合扩展为新的小吃类别. 只有芝士继续提供烤起司棒 并添加了迷你,咬分大小的饼干 制成同样的100%威斯康辛奶酪配方,加强了它在片段的存在。
- 2022年5月,"月亮起司"推出"Crunchy起司棒"(Crunchy Cheese Sticks),被描述为由百分百真实起司所制作的"花花样"或"花花样"中的第一个架状稳定起司小吃,在"全食市场"中以五种口味. 该线提供14–15克蛋白质,3克碳水化合物,以及每服一克或更小的糖分,并且是无脂和克托友好的.
- 2021年12月,Whisps Snacks宣布其首次扩张,超越了起司脆饼,推出Whisps起司脆饼和Whisps起司脆饼和花果脆饼(英语:Whisps Cheese Crisps & Nuts),在克罗格可以买到,选择了Costco商店,并在亚马逊. Parmesan和克德达产品被定位为克托友好型、低卡布型、高蛋白质替代面包屑和小吃配方,将奶酪煎饼的应用扩大到新的消费场合。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











