


全球工業柴油渦輪增壓器市場細分,按最終用戶(採礦和建築設備、農業設備、石油和天然氣行業、電力行業和船舶行業)、銷售渠道(OEM 和售後市場)、技術(雙渦輪增壓、廢氣旁通閥技術和可變幾何技術)、應用(輕型商用車、重型商用車、船舶和飛機、農業和建築以及建築、建築和建築和建築趨勢30 30 年的工業和建築趨勢。
全球工业柴油涡轮增压器市场规模和增长率是多少
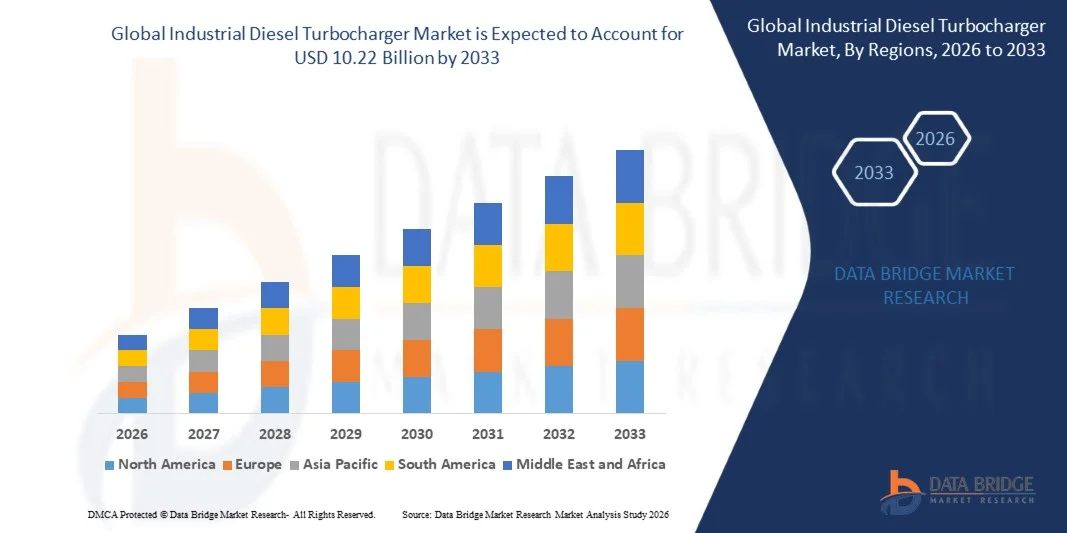
- 根据数据桥市场研究分析,全球工业柴油涡轮增压器市场规模被估价为:2025年55.3亿美元并可望达到到2033年102.2亿美元, 以美元计CAGR为8.50%预测期间
- 不断提高的政府规章条例是加速市场增长的关键因素,同时也是减少车辆重量的发动机缩编增加、工业涡轮增压器对同样电力输出的螺旋发动机的好处增加、人民对创新技术的认识提高、发达国家消费者可支配收入增加。
市场大小和预测
全球市场价值(2025):5.53亿美元
预期市场价值(2033年):10.22亿美元
预测CAGR(2026-2033):8.50%
什么是工业柴油涡轮充电器市场的主要外卖
- 消费者日益转向绿色车辆,对混合型、可变几何型和双涡轮增压器的需求不断增加,汽车部门投入大量资金,将节能、低噪音和更清洁的车辆排放质量纳入其中,这些都是推动工业柴油涡轮增压器市场的主要因素。
- 此外,对节能发动机和汽油发动机的需求增加,生产技术的技术进步和现代化增加,以及新兴经济体的需求增加,将在上述预测期间进一步为工业柴油涡轮增压器市场创造新的机会。
- 2025年,由大规模柴油机生产、快速工业化以及建筑、采矿、农业、海运和海运业的强劲需求所驱动的工业柴油涡轮增压器市场在亚太占主导地位,收入份额为45.8%。发电中国、日本、印度、韩国和东南亚
- 北美预计将在2026年至2033年达到11.36%的最快CAGR,其动力是发动机效率升级、符合排放的柴油技术以及全美国和加拿大的工业和海运船队现代化的投资不断增加。
- 采矿和建筑设备部分在挖掘机、装货机、运货卡车和地移机械中广泛部署大功率柴油机,2025年占市场主导份额34.6%
范围和工业柴油涡轮充电器市场分割报告
|
属性 |
工业柴油涡轮增压器 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
工业柴油涡轮充电器市场的主要趋势是什么
“......日益采用高效能、收缩和先进涡轮充电技术“
- 工业柴油涡轮增压器市场正日益转向高速、紧凑和高压涡轮增压器,以提高发动机效率、功率密度和燃料经济性
- 制造商正在引进先进的材料、可变几何涡轮增压器(VGT)和多相涡轮增压系统,以支持严格的排放管制和提高发动机性能
- 对轻量级、耐用和热效率高的涡轮增压器的需求日益增加,正在推动整个发电、建筑设备、采矿、海洋和工业发动机的采用
- 例如,Cummins、Borgwarner、ABB、三菱重工业公司和Honeywell公司推出了下一代涡轮增压器,其特点是空气动力学改进、增压和耐用性提高。
- 日益强调减少燃料消耗、降低运行成本并达到全球排放规范,正在加速采用先进的工业柴油涡轮增压器
- 随着工业发动机向更高的效率和更低的排放方向发展,涡轮增压器仍将是优化性能、合规性和生命周期成本的关键
工业柴油涡轮充电器市场的主要驱动力是什么
- 工业、海洋和发电应用对高能效和高功率柴油发动机的需求不断增长,驱动涡轮增压器的采用
- 例如,2025年,Cummins、ABB和Borgwarner等主要制造商扩大了工业涡轮增压器组合,以支持降低排放量、提高效率和延长服务寿命。
- 工业化、基础设施发展和对可靠备用电力系统的需求不断增长,这推动了美国、欧洲和亚太地区的涡轮增压器需求。
- 涡轮增压器设计方面的进步,包括可变几何系统、改进的压缩材料和先进承载技术,正在提高性能和耐用性
- 越来越多地执行排放标准,如环保局、欧洲第五阶段和海事组织条例,推动发动机制造商采用先进的涡轮充电解决方案
- 在发动机现代化、能源效率和工业设备升级投资的支持下,预计工业柴油涡轮增压器市场将实现稳定的长期增长。
哪个因素在挑战工业柴油涡轮增收市场的增长
- 先进涡轮增压技术、保费材料和精密制造方面的高成本限制了中小型发动机制造商的采用
- 例如,在2024至2025年期间,特种合金、机械部件和物流价格上涨,增加了工业涡轮增压器的生产和更换成本。
- 可变几何和多相涡轮增压器的集成、校正和维护的复杂性增加了对熟练技术人员的依赖
- 新兴市场对先进涡轮增压器好处和维护做法的认识和技术专长有限,采用缓慢
- 发动机缩编、混合动力系统、电气化等替代提高效率技术的竞争产生替代压力
- 为克服这些挑战,制造商正注重成本优化、模块设计、方便服务的涡轮增压器以及市场后期支持,以扩大全球采用工业柴油涡轮增压器
工业柴油涡轮充电器市场如何
市场按最终用户、销售渠道、技术、应用和材料.
- 按最终用户
在最终用户的基础上,工业柴油涡轮增压器市场被分割成采矿和建筑设备、农业设备、石油和天然气工业、电力工业和海洋工业。 2025年,采矿和建筑设备部门在挖掘机、装货机、运货卡车和地移机械中广泛部署大功率柴油机,占市场份额的34.6%。 在这些应用中,涡轮增压器对于提供高扭矩、提高燃料效率以及在重载和恶劣操作条件下的可靠性能至关重要。
电力工业部分预计将在2026年至2033年登记最快的CAGR,同时对备用电力、电网稳定和远程发电的柴油发电机组的需求也不断增加。 基础设施的日益发展、工业的扩展和能源可靠性要求正在加速涡轮增压器在固定柴油机的采用。
- 通过销售频道
根据销售渠道,市场被分入了OEM和Aftermarket. OEM机务段在2025年占了最大市场份额61.3%,因为涡轮增压器正越来越多地被整合入新的柴油机,以遵守排放规范,提高发动机效率,并增强动力输出. 对新的工业设备、发电机、海运船舶和商业车辆的强烈需求支持了OEM的主导地位。
预计在2026至2033年期间,由更换需求增加、发动机大修和老化柴油机组翻新驱动的CAGR机务段将以最快的速度增长。 越来越注重延长发动机使用寿命、提高性能并减少故障时间,正在推动工业和海洋应用对更换和升级涡轮增压器的需求。
- 按技术分列
以技术为主,将工业柴油涡轮增压器市场分出为"双通","废闸技术"和"可变几何技术"等. 废物闸机技术在2025年占了42.1%的市场份额,因为它具有成本效益、机械简便并广泛采用中型工业柴油机。 废门涡轮增压器提供可靠的助推控制,并适合具有稳定运行条件的应用.
变相几何技术预计将在2026至2033年出现最快的增长率,其驱动力在于它能够提供更好的燃料效率,降低涡轮减速,并改进不同发动机速度的排放控制. 加大排放监管力度和对高效引擎的需求,正在加快采用VGT.
- 通过应用程序
根据应用情况,将市场分入轻型商用车辆、重型商用车辆、船舶和飞机、农业和建筑以及Locomotives。 重商车辆段在2025年占据了38.7%的最大份额,在卡车,公共汽车以及需要高扭矩和耐久性的重型运输车辆中广泛使用涡轮增压柴油机作为支撑.
船舶和飞机部分预计将在2026年至2033年期间以最快的速度增长,其动力是海洋贸易的增加、海洋发动机的现代化以及对节能推进系统的需求。 涡轮增压器在提高海洋发动机效率、发电输出和遵守海事组织排放标准方面发挥着至关重要的作用。
- 按材料分类
基于材料,工业柴油涡轮增压器市场被分入铸铁和铝. 铸铁在2025年占据了55.4%的市场份额,因为它的强度高,耐久性高,在重型柴油机应用中能够承受极端温度和压力. 铸铁涡轮增压器被广泛用于工业,海洋和建筑设备.
铝片段预计从2026年到2033年CAGR增长最快,由对能提高燃油效率和降低发动机总重量的轻量级涡轮增压器需求的增加所驱动. 铝合金和热阻技术的进步进一步支持了现代柴油机的采用.
哪个地区拥有工业柴油涡轮增压器市场的最大份额
- 亚太主导了工业柴油涡轮增压器市场,2025年收入份额为45.8%,由大型柴油机生产,快速工业化所驱动,中国,日本,印度,韩国,东南亚等地的建筑,矿业,农业,海洋,发电部门需求强劲. 在基础设施发展、商业运输和工业机械方面大量使用重型柴油发动机,继续刺激区域需求
- 亚太的主要制造商正在扩大生产能力,提高涡轮增压效率,并采用先进的材料和可变几何技术,以满足不断提高的性能和排放要求。
- 强大的制造业生态系统、成本效益高的生产、熟练劳动力的提供以及政府主导的基础设施投资,进一步加强了亚太在全球工业柴油涡轮增压器市场中的领导作用
中国工业柴油涡轮增压器市场透视
中国是亚太地区最大的捐助国,得到了大规模基础设施项目、强大的建筑设备制造以及跨采矿、物流、海运和发电部门广泛使用柴油动力机械的支持。 政府支持的工业发展、商业重型车辆生产的扩大和柴油发动机的现代化以达到排放标准,正在推动涡轮增压器的持续需求。 强大的国内制造能力和外向型生产能进一步促进市场增长.
日本工业柴油涡轮充电器市场透视
日本在先进的柴油机工程、强大的海洋和工业设备制造的推动下,呈现出稳步增长,并注重高燃料效率和高可靠性涡轮增压技术。 采用可变几何和高性能涡轮增压器,跨越海洋发动机,发电机,工业机械,支持长期市场扩张.
印度工业柴油涡轮增压器市场透视
印度正在成为亚太区域内一个高增长的市场,并得到快速的基础设施发展、扩大建筑和采矿活动以及对柴油发电机和农业机械需求的增加的支持。 政府的倡议侧重于制造业增长、运输扩展和电力可靠性,继续加速采用涡轮增压器。
北美工业柴油涡轮充电器市场
北美预计将在2026年至2033年期间以11.36%的速度登记CAGR,其动力是发动机效率升级、符合排放要求的柴油技术以及全美国和加拿大工业船队的现代化。 更新需求增加,市场后期扩张,采用可变几何和双涡轮系统等先进涡轮充电技术,支持了加速增长. 大力重视燃料效率,耐用性和监管合规性,继续加强区域市场势头.
美国工业柴油涡轮充电器市场透视
美国在建筑设备,石油天然气业务,海上运输,发电,重型商用车辆的强劲需求下,领导北美. 更换和改装符合排放要求的涡轮增压器的需求,以及越来越多地采用高效柴油机,使燃料市场扩大。
加拿大工业柴油涡轮充电器市场透视
加拿大在采矿、林业、海运和发电使用柴油发动机的支持下,作出了稳步贡献。 投资于工业现代化、设备升级和能源基础设施,支持全国一致的涡轮充电器需求。
谁是工业柴油涡轮增压市场上的顶级公司
工业柴油涡轮增压器工业主要由地位良好的公司主导,包括:
- Cummins股份有限公司(美国).
- ABB (英语).(瑞士)
- 国际Honeywell公司(美国).
- 纳皮尔涡轮增压器有限公司(吴.
- 重工业,轻工业(日本)
- 尼苏涡轮工业(日本)
- 博格瓦尔纳公司(美国).
- 曼尼普尔技术大学(印度)
- BMTS技术(德国)
- 辽宁隆黎涡轮充电有限公司(中国)
- 精密涡轮和引擎(美国)
- Comp Turbo技术公司(美国)
- 罗托马斯特国际(加拿大)
- IHI公司(日本)
全球工业柴油涡轮增压器市场的最新发展是什么
- 2025年3月,总部位于印第安纳州哥伦布的全球动力与技术领军人物Cummins Inc.宣布对其标志性的B-Series发动机平台进行重大升级,在印第安纳波利斯NTEA工作卡车周揭幕了新的Cummins B7.2型柴油发动机. 更新后引擎整合了先进技术和性能提升,以强化耐久性,效率和排放合规性,强化了Cummins在下一代工业柴油引擎创新中的领导作用.
- 2024年10月,发动机制造商通用电气公司宣布,其LM2500型海洋发动机被选为由科钦造船厂有限公司正在建造的印度海军下一代导弹舰(NGMV)的动力. GE航空航天公司还将提供复合基地、外壳和各种燃气涡轮辅助系统,突出高性能推进和涡轮充电技术在海军先进应用中日益重要的作用。
- 2024年9月,一辆Cummins动力的Ram卡车在高性能演示中展示了2700HP三相涡轮配置,突出现代工业柴油涡轮增压系统的特异功率密度,效率和可靠性. 展览强调了Cummins在推动先进涡轮增压技术的性能限制方面的专长
- 2023年5月,三菱重工业公司引进了MGS3100R涡轮增压器,旨在提供更高效的柴油机,同时大幅提高燃油经济性并降低工业排放水平. 这次发射标志着一个关键的技术里程碑,支持更严格的排放条例并推进了可持续的柴油发动机性能
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











