



全球综合设施管理市场分割、解决方案(维护管理、资产和空间管理、能源和可持续性管理、项目和房地产组合管理等)、部署模式(准备和云)、组织规模(大型企业和中小企业)、终端用户(不动产和基础设施、保健、BFSI、制造业、政府等) -- -- 2033年工业趋势和预测
综合设施管理市场规模和增长率是什么
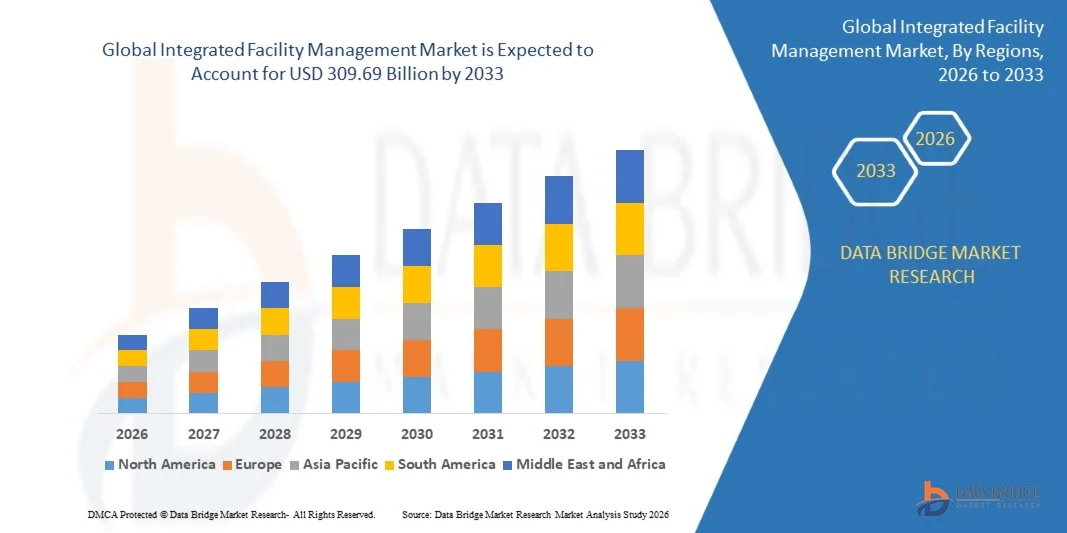
- 根据数据桥市场研究分析,综合设施管理市场的价值为2025年178.9亿美元预计将达到到2033年达到3096.9亿美元,生长在一个2026年至2033年CAGR为7.10%.
- 由于对外包的单一供应商服务的需求增加,智能建筑和人工智能平台的采用增加,以及商业房地产、保健、制造业和政府设施之间的应用不断扩大,市场正在经历持续增长。
- 日益转向外包非核心业务、数据驱动的房舍管理和节能工作场所,再加上IOT传感器、分析仪和移动工作订单平台的日益整合,正在支持市场采用。 综合设施管理正在各办公室、医院、工厂、数据中心和校园实施,通过综合工作场所管理和智能建筑解决方案,为各组织提供更大的便利,以协调维护、清洁、安保和设施管理服务。
市场大小和预测
- 全球市场价值(2025):178.90亿美元
- 预期市场价值(2033年):309.69亿美元
- CAGR(2026-2033年):7.10%
- 2025年主要区域:北美
- 最快增长区域:亚太
综合设施管理市场的主要外卖是什么
- 北美主导了综合设施管理市场,2025年收入份额最大,为33.80%,辅以成熟的外包做法、大型商业房地产组合以及强大的全球服务提供商和技术供应商基础。
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR增长率为9.3%,而快速城市化、扩大商业和工业建设以及越来越多地采用外包服务为燃料。
- 维护管理部分在2025年占据了32.40%的市场份额,其驱动力是监管合规、资产超时需求以及对规划和预测维护的需求。
- 能源和可持续性管理是增长最快的解决办法,预计CAGR为9.20%,反映出对能源效率、碳减少和可持续性报告的需求不断增加。
- 2025年,在数据安全需要和既定企业系统的领导下,部署部分占部署类别的主导地位,收入份额为52.10%。
- 大型企业占2025年市场份额的68.30%,更喜欢多站式组合,规模效益,单点责任.
- 中小企业部分是增长最快的组织规模,CAGR为9.60%,由以云为基础的平台,灵活的合同以及降低运营成本的需要所驱动.
范围和综合设施管理市场分割报告
|
属性 |
综合设施管理 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
综合设施管理市场的主要趋势是什么
- 综合设施管理正日益从捆绑的清洁和维修合同演变成技术带动的工作场所和资产性能服务,将传感器、数据平台、人工智能和熟练服务的提供合并为一个供应商。
- 例如,在2026年7月,根据米蒂宣布由OCS推荐的收购情况,米蒂的Mozaic360数据和AI的洞察平台已经支持了140多个战略客户,表明主要供应商如何构建技术驱动的服务模式.
- 关键的基础设施和数据中心服务日益突出,因为供应商扩大了技术熟练的工程小组,以操作和维护需要严格运行、冷却和电力可靠性的特派团关键设施。
- 客户正在越来越多地整合供应商,因为各组织在服务整合、业绩数据、可持续性结果和成本透明度方面对供应商进行比较,同时从零散的合同转向捆绑或综合模式。
- 例如,2026年7月,根据CBRE的第二季度结果,由于数据中心解决方案的强劲增长和2025年11月完成的皮尔斯服务收购的贡献,其建筑业务和经验部分的关键基础设施服务收入上升了68%。
- 随着人工智能、预测性维护、可持续性目标和供应商整合继续得到推进,综合设施管理预计将从传统服务扩展到由数据驱动的工作场所、能源和资产优化。
什么是综合设施管理市场的主要驱动者
- 越来越倾向于将非核心业务外包,这大大增加了对单一供应商设施服务的需求,从而减少了供应商的复杂性并改进了多地点组合的问责制。
- 例如,2026年4月,根据CBRE的第一季度结果,建筑业务与经验收入上升了20%,设施管理收入上升了17%,企业设施管理增长了两位数,由技术、工业和生命科学部门领导。
- 企业房地产团队、医院、制造商和公共机构正在采用综合模式,以控制成本,履行合规义务,改善工作场所经验,并获得建筑绩效的一分能见度。
- 例如,2026年4月,根据JLL的第一季度结果,工作场所管理收入为35.8亿美元,年增长10%,说明客户对外包工作场所和设施服务的持续需求。
- 随着各组织追求成本节约、可持续性目标和更好的工作场所经验,综合设施管理可以在商业、保健、工业和公共部门的组合中获得更广泛的采用、合同范围和更新率。
有哪些因素挑战着综合设施管理市场的增长
- 综合设施管理是一种劳动密集型业务,因此工资通膨,劳动力短缺,以及固定价格合同可以减少利润并限制技术投资.
- 例如,据GOV.UK和低薪委员会称,2026年4月,21岁及以上工人的英国国民生活工资提高到每小时12.71英镑,增加了清洁、保安和餐饮合同的劳动成本。
- 这些成本压力会挤压长期固定价格协议的利润率,而复杂的合同调动和多个服务项目合并的困难可能会延误节约并降低客户满意度。
- 数据安全、与传统建筑系统的互操作性以及前线工作人员数字技能有限进一步限制了增长,要求供应商投资于培训、安全平台和系统整合,从而可能增加业务费用。
- 例如,2026年9月,据IFMA工作委员会称,美国设施管理人员的平均年龄为52.7岁,而所有就业人员的平均年龄为42.1岁;2026年7月,职位空缺仍然超过雇用,突出显示了该行业的接班和人才短缺。
- 劳动力成本上升、人才短缺、集成复杂性和网络安全等关切问题的结合,会限制成本敏感的买方和较小的供应商的采用,特别是在内部或单一服务合同已经满足基本需求的情况下。
综合设施管理市场如何分割
综合设施管理市场按解决方案、部署模式、组织规模和最终用户进行分拆。
- 通过解决方案
根据解决方案,综合设施管理市场分为维护管理,资产和空间管理,能源和可持续性管理,项目和房地产组合管理等. 维护管理部分在2025年占据了市场主导地位,占了32.40%的比重,并得到了监管合规性,资产超时要求,以及对规划和预测维护的需求的支持. 供应商管理供暖、冷却、电气、管道、消防和大型组合的电梯系统。 计算机化的工作订单平台改善响应时间和报告. 建筑物老化和更加严格的安全规则进一步加强了需求。 基于条件的监测和移动技术员工具正在提高效率并减少计划外的停机时间。
能源和可持续性管理部分预计将在2026年至2033年达到9.20%的CAGR增长最快,其驱动力是对能源效率、碳减少和可持续性报告的需求不断增加。 建筑业主正在利用计量、分析和自动化来减少消费并履行净零承诺。 综合供应商在日常业务的同时提供能源审计、改造和业绩合同。 监管和投资者的期望正在增加对核实数据的需求。 人工智能和建筑控制方面的进步正在提高储蓄并创造新的服务收入。
- 按部署模式
根据部署模式,综合设施管理市场被分割成站点和云层。 2025年,在数据安全需求、合规要求和已建立的企业系统的支持下,房地产部分占了市场的52.10%。 大型组织往往在私人环境中保留设施、出入和建筑控制系统。 在受控环境中,与现有建筑物管理和安全平台整合较为容易。 长期供应商关系和定制要求也支持这一模式。 政府、保健和国防客户仍然倾向于对敏感数据进行当地控制。
预计从2026年到2033年,云段的CAGR增长最快,为10.80%,受可伸缩性、降低前期成本以及迅速部署分析工具和移动工具的驱动。 云平台允许供应商监测多个站点,实现报告标准化,并快速更新功能. 远程监测和移动工作订单应用程序提高了服务速度。 订阅定价使较小的客户能够获得先进的工具。 安全认证和混合结构的改进正在增强谨慎购买者的信心。
- 按组织大小
根据组织规模,综合设施管理市场分入大型企业和中小企业. 大型企业部分在2025年占了市场68.30%的股权,其驱动力是多场投资组合、复杂的合规义务和规模效益。 大型组织倾向于单一的问责提供者,具有全球覆盖面和一致的服务标准。 长期合同、履约保证和数据报告支持的采用。 专门的房地产和采购小组管理采购方案。 与全球提供者建立的关系继续加强这一部分的领导。
预计中小企业部分在基于云的平台、灵活的合同条款以及降低运营成本的必要性的支持下,在2026年至2033年达到9.60%的CAGR增长最快。 较小的组织缺乏内部设施团队,并越来越多地购买捆绑的服务。 软件服务工具提供负担得起的工作订单、空间和资产管理。 区域供应商正在增加技术竞争。 对节能和遵守义务的认识也正在鼓励采用。
- 按终端用户
在最终用户的基础上,综合设施管理市场被分割成房地产和基础设施、保健、BFSI、制造业、政府等。 2025年,房地产和基础设施部门占市场主导地位,占31.70%,并得到了大型商业投资组合、承租人体验重点和对高成本效益业务的需求的支持。 业主和使用者将维修、清洁、安全和能源管理外包给专业供应商。 办公、零售、后勤和混合用途资产需要各地一致的标准。 数据中心和生命科学空间的发展正在创造出更多机会。 既定的客户关系继续加强该部门的领导。
由于医院容量扩大、感染控制要求和降低非临床费用的压力,预计医疗部门在2026年至2033年的CAGR增长最快,为9.40%。 提供商将清洁,餐饮,工程,安全等服务外包,重点做好患者护理工作. 遵守严格的卫生和安全标准增加了对有经验的操作人员的需求。 老年人口正在扩大诊所和护理设施。 数据驱动的维护和能源方案正在提高可靠性和可持续性。
哪个地区拥有综合设施管理市场的最大份额
- 北美主导了综合设施管理市场,2025年收入份额最大,为33.80%,辅以成熟的外包做法、大型商业房地产组合以及强大的全球服务提供商和技术供应商基础。
- 本区域还得益于对外包收益的高度认识、大型公司房地产组合以及对数据中心、保健和生命科学设施的大力投资。 日益采用智能建筑技术和可持续性方案,继续加强北美在全球市场上的地位。
美国综合设施管理市场透视
美国综合设施管理市场由于大型商业房地产组合、外包增加以及技术、工业和生命科学客户的强劲需求而出现强劲增长。 国内成熟的服务提供者基础,以及越来越多的人工智能工作订单平台、能源分析和移动工具的采用,正在驱动对综合解决方案的需求。 此外,不断增长的数据中心建设、老化的建筑物和可持续性目标正在加速整个商业、医疗保健和公共设施的采用。
加拿大综合设施管理市场观察
加拿大的一体化设施管理市场在成本优化、业务效率和可持续建筑物管理方面的需求不断增加,因此正在稳步增长。 各组织正在采用包括维护、安全、清洁、能源管理和空间优化在内的综合服务。 智能建筑,数字设施管理平台,节能基础设施等投资不断增长,支撑了市场扩张. 然而,劳动力短缺、运营成本上升和复杂的监管要求仍然是关键的挑战,为技术化设施管理供应商创造了机会。
亚太综合设施管理市场观察
亚太综合设施管理市场预计将在快速城市化、扩大商业和工业建设以及中国、印度和日本等国家越来越多地采用外包服务等推动下迅速增长。 外国投资的增长、数据中心的扩大和对专业建筑管理的需求的增加,正在支持区域市场的扩大。 此外,该地区的大型医院、机场和校园项目正在加速提供和采用综合模式。
中国综合设施管理市场透视
中国综合设施管理市场以大规模商业开发为驱动,不断扩大产业园区,更加注重专业地产经营为主,快速发展. 多国机构不断增长,医院和数据中心能力不断提高,大大地刺激了市场需求。 此外,强大的国内服务提供者、智能建筑方案以及政府对绿色建筑的支持正在将中国定位为整个亚太的关键增长市场。
日本综合设施管理市场观察
日本综合设施管理市场由于建筑物老化、对服务质量的期待高和对能源效率的兴趣不断提高而持续增长。 业主、公司和保健经营者越来越多地采用外包维修和建筑物管理。 此外,对可靠性、备灾和技术辅助业务的强烈需求正在进一步促进日本的市场增长。
综合设施管理市场中哪些是顶级公司
综合设施管理行业主要由老牌公司领导,包括:
- CBRE集团公司.(美国).
- 琼斯·朗·拉萨尔公司(美国).
- 索德克索岛(法国)
- A/S国际空间站(丹麦)
- 指南编组 PLC(吴.
- Cushman & Wakefield plc (美国).
- 米蒂集团plc (英国).
- OCS集团有限公司 (英国).
- Coor服务管理集团AB(瑞典)
- EMCOR集团股份有限公司(美国)
- ENGIE SA(法国)
- 阿拉马克 (美国).
- 约翰逊控制国际公司(爱尔兰)
- Honeywell国际公司(美国)
- 西门子集团(德国)
- Schneider Electric SE(法国)
- 国际商业机器公司(美国)
- Oracle Corporation (美国).
- Acruent, LLC (美国).
- MRI软件有限责任公司(美国)
综合设施管理市场的最新发展情况是什么
- 2026年7月,OCS宣布建议收购Mitie,一项交易对英国设施集团的价值约为31亿英镑,并创立了收入约为85亿英镑的综合企业. Mitie股东每股可得到221.6便士,保费近45%,反映了合并和技术带动的服务的价值。
- 2026年6月,索德克索获得了一份价值超过一亿澳元的五年合同,为Westgold Resources提供综合村和工业清洁服务. 该奖项加强了该公司在澳大利亚偏远和资源部门设施服务中的地位。
- 2026年5月,ISS达成协议,收购了挪威的一家设施服务公司Tomagruppen AS,作为其北欧地区增长的一部分. 交易扩大了当地服务能力,支持公司在综合设施服务中建立规模的战略。
- 2025年11月,CBRE完成了Pearce Services的收购,Pearce是一家关键的基础设施服务供应商,这促进了其建筑业务和经验部分的快速增长. 这项交易加强了CBRE在数据中心业务和任务关键设施支助方面的能力。
- 2025年9月,国际空间站被授予与澳大利亚国防部为期六年的综合设施管理合同. 合同包括提供综合设施管理服务,并强调公共部门对外包设施业务的持续需求。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











