


全球畜禽农场机器人市场划分,按机器人类型(自动牛奶机器人、喂养机器人、清洁和粪肥管理机器人、畜禽监测机器人、健康与疾病检测机器人、机器人分类和处理系统、其他畜禽机器人)、自主级别(半自治、完全自治)、应用(养殖管理、饲料管理、清洁和粪肥管理、畜禽卫生和行为监测、分拣和处理、环境监测、其他应用)、农场规模(小农场、中小农场、大农场)、提供(硬件、软件、服务)、畜禽类型(小牛、小牛、小羊、小羊和山羊、其他畜禽)、最终用户(商业畜禽农场和生产者、大农场、养殖场、农业合作社、畜牧服务提供者、政府和研究组织) 2033年工业趋势和预测
畜牧业农场机器人市场规模和增长率是多少
- 根据Data Bridge 市场研究分析,牲畜农场机器人市场的价值为:2025年32.1亿美元预计将达到到2033年达到83亿美元,生长在一个2026年至2033年CAGR为12.6%.
- 由于畜牧业劳动力日益短缺,工资和经营成本不断上涨,对提高生产率的需求不断增加,以及越来越多地采用精密的畜牧业技术,市场正在经历强劲增长。 机器人使农场能够自动开展重复活动,同时收集动物一级的数据,以改善健康、营养、生殖和生产管理。
- 不断监测牲畜、改善动物福利、早期疾病检测和优化饲料利用的需求日益增加,这鼓励了乳制品、家禽、猪和牛生产者投资于机器人技术。 自动挤奶仍然是最成熟的应用,而喂养、健康监测、清洁和自主牲畜管理机器人正在扩大可处理市场。 目前的研究始终将挤奶机器人确定为领先的机器人类别,因为挤奶是一种频繁和高劳动密集型的操作.
市场大小和预测
- 全球市场价值(2025):3.21亿美元
- 预期市场价值(2033):830亿美元
- CAGR(2026-2033年):12.6%
- 2025年主要区域:北美
- 最快增长区域:亚太
畜生农场机器人市场的主要外卖是什么
- 欧洲主宰了全球畜禽养殖机器人市场,2025年收入份额最大,为34.72%,辅以先进的乳制品基础设施,高采用自动化挤奶系统,强大的农业机械化,并有已成立的畜禽技术公司.
- 亚太区域预计将是增长最快的区域,从2026年到2033年,CAGR为15.4%,而畜牧业产量上升、劳动力短缺、乳制品消费增加、农场现代化以及政府支持的农业机械化则为该区域提供了燃料。 亚太乳品-机器人市场的发展速度已经快于全球市场,受到劳动力制约、奶制品现代化和政府举措的支持。
- 自动挤奶机器人部分在2025年以52.84%的股权带动了市场,其驱动力在于需要实现频繁挤奶活动的自动化,减少对熟练劳动力的依赖,提高挤奶一致性,并实现个体动物监测. 牛奶机器人被广泛认为是牲畜机器人和监测市场中最大的一类.
- 供餐机器人预计在2026年至2033年的15.1%的CAGR中增长最快,同时对自动供餐准备、配送、供餐推力、精准营养和减少供餐浪费的需求增加。
- 牲畜健康和行为监测部分预计将在2026年至2033年达到16.2%的CAGR增长最快,同时越来越多地利用计算机视觉、可穿戴传感器、热成像、RFID、AI和机器学习进行早期疾病检测、行为分析、生殖管理和动物福利监测。
- 预计奶牛部分将在2025年占市场份额为48.62%的牲畜类别中占主导地位,主要原因是奶牛养殖场对自动化挤奶、喂养、健康监测、清洁和畜牧管理解决方案有着广泛的要求。 独立的牲畜监测研究同样将奶牛列为主要牲畜类别。
- 半自主性在2025年的市场份额为61.73%,预计占最大自主权份额,因为畜牧生产者一般倾向于使重复性经营自动化的系统,同时保留人类对动物处理、保养和例外管理的监督。
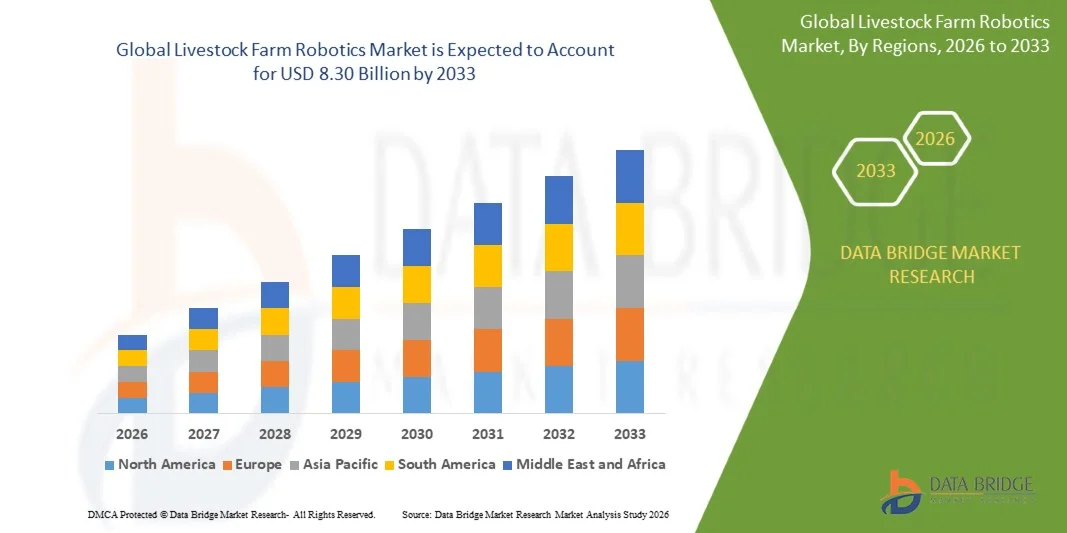
农场机器人市场分割
|
属性 |
畜牧农场 机器人 关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
畜牧农场机器人市场的主要趋势是什么
- 畜禽养殖场日益从独立的自动化设备转向集机器人生态系统为一体的机器人生态系统,这些生态系统结合了机器人、传感器、相机、动物识别、云平台和农场管理软件。
- 自动挤奶仍然是最成熟的机器人应用,因为机器人系统可以在收集牛奶产量,挤奶频率以及个体动物条件信息的同时进行重复挤奶操作. 将挤压自动化与畜群管理数据相结合的能力正在加强机器人系统的价值命题.
- 例如,在2025年4月,DeLaval推出了一个更新的VMS V300机器人挤奶系统,一个更大的挤奶箱及其新的Flow-responsive 挤奶功能,公司报告每头奶牛每头挤奶可减少40秒。
- 随着牲畜生产者努力提高饲料利用率并减少劳动力需求,机器人喂养的势头正在增强。 饲用机器人可以再三按照预定的时间表提供饲料,在更先进的系统中,根据动物生产和健康数据调整饲料策略.
- 例如,在2024年10月,Trioliet推出了三相WP2600供餐机器人,主要用于大型畜牧农场. 该机器人拥有6m3的容量和约2000公斤的装载能力,使其适合拥有约600-800个牲畜单位的农场.
- 自主清洁和粪肥管理机器人也在扩大,因为农场努力维护更清洁的住房环境,同时减少与重复的谷仓清洁活动有关的体力劳动。
- 例如,2025年6月,JOZ推出了Barn-E PRO粪肥机器人,该机器人经过重新设计,以适应严格的谷仓环境,并能够处理固地、稻草、锯灰和深层排泄条件。 它具有500升粪肥容量,旨在减少清洁出行次数,同时提高可靠性和维护方便. 另外,JOZ引入了Moov 2PRO,一个升级了的饲料提供机器人. 发射表明机器人的扩张范围超出了挤入谷仓的卫生和饲料管理。
- 机器人与IOT、RFID、云计算、AI和预测分析的结合正在形成从任务自动化向数据驱动的自主牲畜管理的过渡。 精密的畜牧业研究凸显出IOT,AI,智能传感器,以及连接平台在提高动物健康,生产力,福利和农场效率方面日益重要的作用.
畜生农场机器人市场的主要驱动者是什么
- 劳动力日益短缺和劳动力成本不断上涨是促使牲畜机器人收养的最重要因素之一。 乳制品,家禽和猪肉的经营需要全天重复活动,使其特别适合自动化.
- 全球对牛奶、肉类和鸡蛋的需求不断增长,这正在加大对畜牧生产者的压力,要求他们提高生产率,同时又不按比例增加劳动力需求。 机器人使农场能够使重复活动自动化并增强业务一致性。
- 例如,在2025年2月,DeLaval报告说,其VMS批量牛奶系统已经在13个国家的20个农场运作,劳动力短缺和成本上升被认为是采用的关键原因。 在荷兰的Boerderij De Boterpot,500头奶牛使用11个VMS V310机器人进行挤奶,使得农场可以在不增加员工的情况下进行第三次挤奶.
- 扩大自动挤奶是市场的主要驱动力. 机器人挤奶在挤奶时间表上提供了更大的灵活性并减少了经营者直接参与的数量,同时也产生了动物一级的生产信息.
- 例如,在2025年4月,DeLaval推出了更新的VMS V300机器人挤奶系统. 该模型包括一个更大的挤奶箱及其新的"流-应力挤奶"功能,公司报告每头挤奶的客户减少可达40秒. DeLaval还引入了AI-power DeLaval InSight视觉技术来提高取景精度. 该公司随后报告说,VMS Batch Milking已经在13个国家的农场中使用了,这表明了自动化挤奶的持续扩展.
- 动物福利和疾病预防正变得越来越重要。 自动化监测系统可以更早地识别行为异常和健康变化,允许农民和兽医在病情变得严重前进行干预.
- 例如,2025年9月,DeLaval在瑞典扩建了Hamra农场,12,000平方公尺的扩建工程包括5个机器人挤奶系统和AI动力技术,用于识别有患病危险的奶牛。 自动体细胞计数支持牛奶质量和乳腺-健康管理,而行为分析跟踪活性,反射和喂食模式. 这些技术表明,牲畜机器人越来越多地被用于早期健康风险检测和改善动物福利,而不仅仅是减少体力劳动。
- AI和计算机视觉正在将牲畜机器人的能力扩展到简单的机械自动化之外. 视觉系统可以识别个体动物,分析行为,检测异常,支持自主导航.
- 亚太区域,特别是中国、日本、印度、澳大利亚和新西兰,农业现代化的不断加强为畜禽机器人创造了重要机会。 由于劳动力短缺、乳制品生产需求增加、现代化和政府农业机械化举措,亚太的乳品-机器人市场预计将迅速扩大。
哪些因素挑战了畜牧农场机器人市场的增长
- 先进的畜禽机器人需要大量的前期投资,特别是自动化挤奶系统、机器人供餐平台、自主清洁设备、传感器、相机、连通基础设施以及农场管理软件。
- 资本支出高限制了小畜牧生产者的采用,特别是在农场获得资金和技术支持的机会有限的发展中市场。
- 畜禽机器人还需要专门的安装、维护、校准和技术专门知识。 农民可能需要训练有素的人员或外部服务提供者来维护机器人设备并解释连接系统产生的数据。
- 与现有农场基础设施的融合可能具有挑战性。 旧的谷仓和传统奶房可能需要进行重大改造,才能有效地安装机器人设备。
- 动物接受和行为适应也会影响部署. 机器人系统必须在动物周围安全运行,同时保持可靠的识别和相互作用. 这对于在谷仓内部自由运作的自主机器人尤为重要.
- 数据互操作性和网络安全是额外的挑战,因为畜牧场越来越多地连接机器人、传感器、相机、农场管理系统和云平台。
- 规模较小的农场可能面临难以取得有吸引力的投资回报,因为机器人基础设施的成本可能无法以小群的规模有效地扩大规模。 然而,租赁、共有和机器人服务模式的出现预计将逐步减少这一障碍。
牲畜农场机器人市场如何分割
畜禽养殖机器人市场按照机器人类型,畜禽类型,应用,养殖规模,供货,自主水平,终端用户划分.
- 按机器人类型
在机器人类型的基础上,将市场分入自动挤奶机器人,给机器人喂食,清洁和粪肥管理机器人,畜群监测机器人,健康与疾病检测机器人,机器人分拣和处理系统等畜禽机器人. 自动挤奶机器人部分在2025年以52.84%的比重占据了市场主导地位,原因是挤奶作业频率高,劳动力成本增加,对持续挤奶性能的需求增加,商业乳品农场越来越多地采用自动挤奶系统. 自动挤奶系统可以减少日常劳动力需求,同时提供与牛奶生产和个体动物性能有关的信息.
供餐机器人部分预计将在2026年至2033年的15.1%的CAGR中增长最快,其驱动力是对自动供餐准备、运输、配送和提供供餐业务的需求不断增加。 提供饲料的机器人使农场能够更频繁和更一贯地提供饲料,同时减少体力劳动,并有可能将饲料废物降到最低。 乳品、猪和家禽业的日益普及预计将加快该行业的扩展。
- 按牲畜类型
根据牲畜种类,将市场分为奶牛,牛肉牛,猪,家禽,羊羊等畜禽. 奶牛部分在2025年占据了48.62%的市场份额,同时还广泛采用自动挤奶系统、机器人喂养、畜群监测、粪肥管理和动物保健技术。 奶牛特别适合机器人,因为挤奶,喂食,以及监测活动是重复的,需要一致地执行.
预计家禽部门在2026至2033年的CAGR增长最快,为14.3%,其动力是越来越多地采用自动监测、喂养、环境控制、取蛋、羊群监测和疾病检测技术。 大型家禽经营管理了上千万或上百万只鸟类,对能够持续监测羊群状况的自动化系统产生了强烈的需求. 人工智能相机、传感器和机器人可望进一步改善家禽-农场自动化。
- 通过应用程序
根据应用情况,市场被划分为挤奶管理、饲料管理、清洁和粪肥管理、牲畜健康和行为监测、分类和处理、环境监测以及其他应用。 2025年,由于广泛部署机器人挤奶系统,并由于挤奶活动的重复性,挤奶管理部分占了市场的42.76%的份额。 自动挤奶系统可以使动物按照个人时间表被挤奶,同时减少持续人工干预的需求.
由于对早期疾病检测、持续行为监测、生殖管理以及改善动物福利的需求不断增加,预计牲畜健康和行为监测部门在2026年至2033年的CAGR增长最快,为16.2%。 计算机视觉,热成像,可穿戴感应器,RFID,IOT,和基于AI的解析器越来越能使农民在明显症状变得严重之前识别出动物行为和健康方面的偏差. 在精准畜牧业中越来越多地使用人工智能,进一步支持了这一趋势。
- 按农场面积
根据农场规模,将市场分入小农场,中农场,大农场. 预计大型农场部分在2025年将占市场份额56.38%,原因是资本供应量增加,牲畜数量增加,设备利用率提高,自动化经济激励更强。 大型乳制品、家禽和猪类业务可以将机器人设备成本分配到较高的产量,提高投资的潜在收益。
中等规模的农场部分预计将在2026至2033年达到14.7%的CAGR增长最快,其动力是技术成本下降、模块机器人系统、设备融资、租赁方案以及机器人服务模式。 中型农场日益成为重要的客户基础,因为它们需要节省劳动力的技术,但可能没有最大的工业畜牧生产者的资本或基础设施。 在中等规模的美国乳品养殖场中采用机器人挤奶,表明自动化的潜力超越了最大的业务范围.
- 通过提供
在提供的基础上,市场被分割成硬件、软件和服务。 硬件部分预计将在2025年以67.41%的比重占据市场主导地位,原因是机器人挤奶系统,给机器人喂食,清洁机器人,机器人武器,传感器,相机,RFID设备,导航系统,以及控制单元的部署越来越多. 硬件代表了实体自动化基础设施,因此在牲畜机器人部署的投资中占了最大的比例. 对精密畜牧养殖的研究也确定机械挤奶,精密喂养,传感器,监测设备等硬件密集型系统是市场的关键组成部分.
软件部分预计将在2026至2033年间以16.4%的CAGR增长最快,驱动这一增长的原因是对基于AI的牲畜分析、云连接农场管理平台、动物识别、预测性健康监测、机器人车队管理、计算机视觉和实时决策支持的需求不断增加。 软件越来越成为连接机器人、相机、传感器和动物数据库的智能层,使畜牧生产者能够从基本的自动化转向预测和自主的农场管理。
- 按自主级别
以自主层次为基础,将市场划分为半自主,完全自主. 半自主部门预计将在2025年以61.73%的比重主导市场,因为它能够自动完成重复的牲畜管理任务,同时允许农民保留对动物处理、保养、安全和操作决定的控制。 半自主解决方案提供了相对较低风险的从常规人工流程向先进机器人养殖的过渡.
2026年至2033年,受AI、机器视觉、LiDAR、全球导航卫星系统、传感器聚变、边缘计算、自主导航和云层连通性进步的推动,完全自主部分的CAGR增长预计将达到17.8%。 正在越来越多地开发完全自主的机器人,用于喂养、清洁、监测、分类和其他重复的牲畜活动。 基于AI的自主导航的进步对于机器人尤为重要,机器人必须在包含有移动动物和农场人员的动态谷仓环境中安全运行.
- 按终端用户
在最终用户的基础上,市场被划分为商业性畜禽养殖场和生产者、乳品养殖场、家禽养殖场、猪场、农业合作社、畜牧服务提供者以及政府和研究组织。 由于大规模采用自动挤奶、喂养、清洁、畜牧监测和精准畜牧管理系统,商业畜牧农场和生产者部分预计将在2025年占46.35%的市场份额。 商业生产商对自动化具有更强有力的经济激励,因为机器人可以减少反复出现的劳动力需求,同时提高业务一致性并提供动物一级的生产数据。
畜牧业服务提供商部门预计将在扩大机器人服务、管理自动化、基于合同的畜牧业监测、设备租赁和共享机器人基础设施的推动下,在2026年至2033年期间以15.8%的CAGR增长最快。 这些模型允许中小型农场获得先进的机器人能力,而无需自己购买和维护完整的机器人系统. 云层连通性和远程设备管理预期将使基于服务的畜禽机器人日益实用.
哪个地区拥有农场机器人市场的最大份额
- 欧洲主导了畜牧农场机器人市场,在2025年,收入份额估计为34.72%,得到了先进的奶制品基础设施、高水平采用自动挤奶技术、已建立的畜牧自动化制造商、高劳动力成本以及大力强调农场效率和动物福利的支持。
- 该区域受益于成熟的乳制品自动化生态系统,特别是在荷兰、德国、丹麦、瑞典、法国和英国等国家。 Lely、DeLaval、GEA、Fullwood JOZ等主要公司以及其他牲畜技术供应商的存在,支持技术渗透。
- 亚太预计将是增长最快的区域,估计2026至2033年占15.4%的CAGR,其驱动力是扩大奶和牲畜生产,增加劳动力成本,农业现代化,增加对动物蛋白质的需求,以及政府对农业机械化的支持. 亚太挤奶机器人市场预计增长速度将快于全球市场。
英国畜牧农场机器人市场透视
英国畜牧农场机器人市场正在稳步增长,越来越多地采用机器人挤奶、自动喂养、粪肥管理和动物监测系统。 劳动力供应、运营成本以及提高奶-农场生产力的必要性正在鼓励农民实现重复活动的自动化。 英国还得益于既有的农业技术生态系统和大力采用由数据驱动的牲畜管理。
德国畜牧农场机器人市场洞察
德国畜牧农场机器人市场正在扩大,原因是该国乳业和畜牧业强劲,工程能力先进,自动化需求高. 德国农场正越来越多地采用机器人挤奶、喂养、清洁和畜牧监测技术来减少劳动力需求并提高生产力。 德国强大的机械和工业自发生态系统进一步支持了尖端畜禽机器人的开发和部署.
亚太畜牧农场机器人市场洞察
亚太畜牧农场机器人市场预计将迅速增长,其驱动力是扩大畜牧生产,对奶和动物蛋白的需求增加,劳动力短缺,农场规模扩大,农业基础设施现代化。 中国、日本、印度、澳大利亚和新西兰是主要机会,因为生产商越来越多地寻求自动解决挤奶、喂养、监测和动物健康管理的办法。 由于劳动力短缺和奶制品-农场现代化,预计该区域的乳品-机器人市场将迅速增长。
日本畜牧农场机器人市场洞察
日本畜牧农场机器人市场由于劳动力短缺、农业劳动力老化、机器人能力先进以及对自动化奶业和畜牧业务的强劲需求而持续增长。 日本农场和技术供应商正在越来越多地探索机器人挤奶、喂养、监测和自主的牲畜管理解决方案。 该国已建立的机器人生态系统为将人工智能、机器视觉、传感器和自主系统纳入牲畜业务创造了机会。
中国畜牧农场机器人市场透视
中国畜禽养殖机器人市场随着畜牧生产企业大规模奶,禽,猪经营的现代化而迅速发展. 劳动力成本增加、商业农场扩大、政府对农业现代化的支持以及对高效畜牧生产的需求增加,都支持采用。 中国还为人工智能辅助监测、自主喂养、机器人清洁和动物健康管理提供了重要机会。
北美畜牧农场机器人市场洞察
由于大规模商业奶制品经营,劳动力短缺,先进的农业基础设施和高技术的采用,北美是牲畜机器人的主要市场. 美国的畜牧监测机器人市场得益于工业化的畜牧生产并增加对精准农业的投资.
美国畜牧农场机器人市场透视
美国畜禽养殖机器人市场由劳动力短缺,农业劳动力成本上升,自动化挤奶系统日益被采用,以及需要提高生产率和业务效率等驱动. 越来越多地使用精密畜牧养殖、人工智能、IOT、传感器和计算机视觉,支持先进的动物监测和牲畜管理。 更加注重动物健康和福利,自动化喂养,粪肥管理,持续畜牧监测,农场现代化,大中型商业农场投资等,进一步支撑了市场增长.
加拿大畜牧农场机器人市场透视
加拿大畜牧农场机器人市场主要受劳动力短缺,农业劳动力成本上升,提高农场生产力和效率的自动化需求不断增长等驱动. 越来越多地采用机器人挤奶、精准畜牧养殖、人工智能监测、IOT、传感器和自动喂养系统,正在创造出更多的增长机会。 魁北克和安大略强大的乳制品养殖基地,日益重视动物健康和福利,农场现代化,持续畜群监测,降低成本,以及对先进牲畜自动化技术的投资,也都为市场扩张做出了贡献.
哪些是畜生农场机器人市场上的顶级公司
畜禽养殖机器人工业主要由历史悠久的公司主导,其中包括:
- 德拉瓦尔(瑞典)
- 丽丽(荷兰)
- GEA集团公司(德国)
- 布玛特(美国).
- 奶制品师(爱尔兰)
- Fullwood JOZ (英国).
- 韦卡托牛奶系统(新西兰)
- Trioliet B.V.(荷兰)
- 科尔马勒·阿/西(丹麦)
- JOZ B.V.(荷兰)
- AMS Galaxy USA (美国).
- 系统哈佩尔股份有限公司(德国)
- HETWIN自动化系统股份有限公司(奥地利)
- 米尔克普兰·S.A.(希腊)
- SAC Christensen & Co.(丹麦)
- 阿菲米尔克有限公司(以色列)
- Nedap N.V.(荷兰)
- Antelliq/Allflex(法国)
- 卡因特斯(加拿大)
- 斯温机器人公司(美国)
- AT-Collections B.V.(荷兰)
畜牧农场机器人市场的最新发展是什么
- 2026年4月,莱利继续扩展其乳制品自动化综合生态系统,机器人挤奶,喂养,粪肥管理,农场管理技术通过数字平台日益相通. 公司的方法反映了更广泛的产业转变,即将物理机器人与农场数据和智能管理工具相结合.
- 2026年6月,GEA继续推进自动化乳制品技术,以机器人挤奶,畜群管理,传感器监测,乳制品-养殖综合自动化为重点. 公司的技术战略越来越强调自动化与由数据驱动的决策相结合.
- 2025年7月,BouMatic宣布计划与SAC品牌合并,后者是丹麦一家与材料处理和供餐系统相关的公司. 此举旨在精简业务,加强BouMatic在自动化奶制品和饲料解决方案中的组合和市场地位.
- 2024年10月,Trioliet推出了"三相"WP 2600,这是为农场设计的更大的6m3自动供餐机器人,拥有约600-800个牲畜单位. 该系统可被推广到多达4个机器人,支持多达约2500个牲畜单位的农场. 这次发射反映了机器人喂养扩大到更大的商业奶制品农场.
- 2024年1月,BouMatic将其服务范围扩大到了用专用的"饲料和寝具解决方案"(Feeding and Beding Solutions)组合来挤压自动化之外. 其机器人出品包括"Shuttle Eco"自主供餐机器人,该机器人使用电池技术和自动化操作,全天提供量度的饲料.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











