全球縱膈腫塊治療市場細分,依藥物分類(鎮咳藥、祛痰藥、貝尼地平、氨氯地平、他莫昔芬、拮抗劑等)、治療(手術、藥物等)、給藥方式(注射、口服等)、分銷管道(醫院藥房、零售藥房和在線藥房)、最終用戶(診所、家庭護理、專科診所
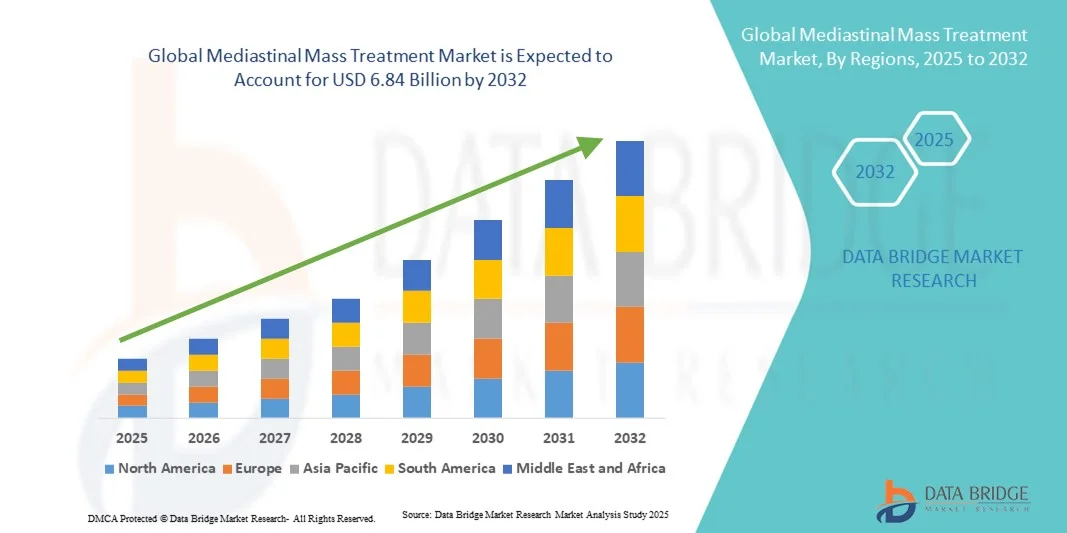
縱膈腫塊治療市場規模
- 2024 年全球縱膈腫塊治療市場規模為42 億美元 ,預計 到 2032 年將達到 68.4 億美元,預測期內 複合年增長率為 6.30%。
- 市場成長主要得益於縱膈腫塊發病率的增加,特別是原發性縱膈大 B 細胞淋巴瘤(PMBCL),以及化療、免疫療法和標靶治療方案的進步
- 此外,患者和醫療保健提供者的意識不斷提高,加上早期診斷和治療效果的改善,正在推動專門療法的採用,從而顯著促進該行業的成長
縱膈腫塊治療市場分析
- 縱膈腫塊治療,包括手術介入、藥物治療和支持性護理,在治療原發性縱膈大 B 細胞淋巴瘤 (PMBCL) 和胸腺腫瘤等疾病方面越來越重要,因為它們能夠提高存活率、減少復發並改善患者預後
- 縱膈腫塊治療需求的不斷增長,主要原因是縱膈腫瘤發生率的上升、醫護人員和患者意識的提高以及藥物治療和手術技術的不斷進步
- 北美在縱膈腫塊治療市場佔據主導地位,2024年其收入份額最高,達42.8%,這得益於先進的醫療基礎設施、新療法的廣泛採用以及主要行業參與者的強大影響力。在研究計畫、臨床試驗和早期診斷計畫的支持下,美國注射劑和口服療法的採用率大幅增加。
- 由於醫療保健投資增加、醫療基礎設施改善以及對癌症診斷和治療認識的提高,預計亞太地區將成為預測期內縱膈腫塊治療市場成長最快的地區
- 藥物領域在縱膈腫塊治療市場佔據主導地位,2024 年的市佔率為 48.5%,這得益於鎮咳藥、祛痰藥和他莫昔芬等分類藥物的廣泛使用,以及醫院、專科診所和家庭護理機構透過口服和注射途徑的便捷給藥
報告範圍和縱膈腫塊治療市場細分
|
屬性 |
縱膈腫塊治療關鍵市場洞察 |
|
涵蓋的領域 |
|
|
覆蓋國家 |
北美洲
歐洲
亞太
中東和非洲
南美洲
|
|
主要市場參與者 |
|
|
市場機會 |
|
|
加值資料資訊集 |
除了對市場價值、成長率、細分、地理覆蓋範圍和主要參與者等市場情景的洞察之外,Data Bridge Market Research 策劃的市場報告還包括深入的專家分析、定價分析、品牌份額分析、消費者調查、人口統計分析、供應鏈分析、價值鏈分析、原材料/消耗品概述、供應商選擇標準、PESTLE 分析、波特分析和監管框架。 |
縱膈腫塊治療市場趨勢
標靶治療和免疫治療的進展
- 全球縱膈腫塊治療市場的一個重要且加速的趨勢是標靶治療和免疫療法的應用日益廣泛,這些療法在治療原發性縱隔大 B 細胞淋巴瘤 (PMBCL) 和胸腺癌等腫瘤方面具有更高的精確度
- 例如,派姆單抗已獲批准用於治療難治性 PMBCL 患者,使臨床醫生能夠提供專門針對癌細胞的治療,改善患者預後,同時最大限度地降低全身毒性
- 這些療法越來越多地與傳統化療或手術幹預相結合,以提高療效、減少復發,並根據腫瘤遺傳學和患者情況提供個人化治療方案
- 分子診斷和生物標記檢測與治療選擇的結合,使臨床醫生能夠選擇最有效的治療方法,確保更好的反應率和更低的不良反應
- 精準醫療和免疫療法的趨勢正在重塑治療模式和患者期望,鼓勵公司投資新藥和聯合療法
- 隨著患者和醫療保健提供者尋求更有效、更有針對性的干預措施,醫院、專科診所和家庭護理機構對採用先進的標靶治療和免疫治療方案的縱隔腫塊治療的需求正在迅速增長
縱膈腫塊治療市場動態
司機
縱膈腫瘤發生率上升及早期診斷
- 縱膈腫瘤(尤其是 PMBCL 和胸腺腫瘤)盛行率的不斷上升,加上診斷能力的提高,是推動先進治療方案需求增加的重要驅動因素
- 例如,在早期檢測項目中結合 PET-CT 和 MRI 影像,可以讓臨床醫生在早期階段診斷縱膈腫塊,從而能夠及時採取更有效的干預措施
- 隨著醫療保健提供者和患者對縱隔腫瘤認識的不斷提高,對聯合療法、標靶藥物和手術治療的需求也在增加
- 此外,專科治療中心和腫瘤專科醫院的不斷擴大,使得城市和半城市地區的縱膈腫塊治療更加便捷
- 政府和私人對癌症研究和治療基礎設施的資金投入不斷增加,透過改善先進療法的可及性來支持市場擴張
- 越來越多的關於縱隔腫瘤的教育活動和宣傳活動正在鼓勵早期診斷和積極治療,進一步推動市場成長
- 早期發現,加上個人化治療方法以及藥物治療和外科手術的不斷創新,正在推動縱隔腫塊治療在已開發市場和新興市場的普及
克制/挑戰
治療費用高且難以取得
- 包括標靶治療、免疫治療和外科手術在內的先進縱膈腫塊治療費用高昂,對更廣泛的市場滲透構成了重大挑戰
- 例如,派姆單抗等新藥和聯合療法每個治療週期的費用高達數千美元,限制了許多患者的負擔能力,尤其是在中低收入地區
- 此外,對專門設施、訓練有素的腫瘤學專業人員和先進診斷設備的需求限制了某些地區的治療可及性
- 雖然保險覆蓋和政府醫療保健計劃有助於減輕一些成本,但財務限制和基礎設施缺口仍然阻礙廣泛採用
- 臨床試驗和藥物審批的嚴格監管要求可能會延遲創新療法的推出,影響治療的可用性和市場擴張
- 不同地區醫療基礎設施和報銷政策的差異導致先進治療的機會不平等,限制了整體市場滲透率
- 透過患者援助計劃、擴大醫療基礎設施和具有成本效益的治療策略來克服這些挑戰對於維持市場成長至關重要
縱膈腫塊治療市場範圍
市場根據藥物分類、治療類型、給藥方式、分銷管道和最終用戶進行細分。
- 按藥品分類
根據藥物分類,縱膈腫塊治療市場細分為鎮咳藥、祛痰藥、貝尼地平、氨氯地平、他莫昔芬、拮抗劑和其他藥物。他莫昔芬在2024年佔據市場主導地位,收入份額最高,為32%,這得益於其在激素敏感性腫瘤治療中的成熟地位以及在醫院和專科診所的廣泛應用。他莫昔芬因其降低腫瘤復發的有效性以及與聯合療法的兼容性而成為長期治療的首選。此領域受益於持續改善給藥方案和患者依從性的研究。口服給藥提高了患者的便利性,而將其納入臨床指引則鞏固了其主導地位。醫院和專科診所更傾向於使用他莫昔芬作為標準化治療方案,這有助於其市場份額的穩定成長。
預計2025年至2032年,鎮咳藥細分市場將以11.5%的最高增長率增長,這得益於其在影響呼吸功能的縱隔腫瘤患者對症治療中的應用日益增多。鎮咳藥有助於緩解咳嗽相關不適,進而改善生活質量,並常與其他藥物療法併用。為了方便患者,家庭護理機構越來越多地採用鎮咳藥。醫療保健提供者對綜合症狀管理的認識不斷提高,也加速了鎮咳藥的採用。口服和注射兩種劑型的藥物供應增強了靈活性。臨床上對支持性治療的推薦日益增多,進一步推動了該細分市場的成長。
- 按治療
根據治療方法,縱膈腫塊治療市場可細分為手術、藥物和其他治療。藥物治療領域佔據市場主導地位,2024 年收入份額最高,達到 48.5%,這得益於醫院和專科診所廣泛使用他莫昔芬、拮抗劑和鎮咳藥等藥物療法。藥物提供了一種比手術侵入性更小的替代方案,適用於晚期或無法手術的腫瘤。標靶治療和聯合方案的持續創新增強了這一領域。醫院和零售藥局的可近性提高了藥物的採用率。標準化的治療方案有助於穩定需求。與支持性護理和家庭護理計劃的整合提高了使用率。
由於微創胸腔外科手術和機器人輔助手術的進步,預計2025年至2032年,外科手術領域將達到9.8%的最快成長率。這些手術能夠帶來更好的療效、更短的住院時間和更快的復原速度。專科診所和城市醫院越來越多地採用外科手術介入。新興地區訓練有素的胸腔外科醫生數量不斷增加,也為該領域的擴張提供了支持。患者對微創手術的偏好也推動了微創手術的採用。精準度和安全性方面的外科手術創新進一步增強了市場潛力。
- 按管理方式
根據給藥方式,縱膈腫塊治療市場可細分為注射劑、口服劑和其他給藥方式。口服藥物佔據市場主導地位,2024年其收入份額最高,達到54%,這得益於其給藥簡便、患者使用便捷以及他莫昔芬和某些拮抗劑等長期治療藥物的高依從性。口服藥物在醫院和零售藥局均可廣泛取得。由於其易於融入家庭護理方案,因此成為持續治療的首選。改良的劑型和緩釋方案可提高患者的依從性。廣泛的臨床應用鞏固了其市場主導地位。口服途徑支持合併治療,且對患者的影響最小。
預計注射劑領域在2025年至2032年間將實現最快的複合年增長率,達到10.3%,這得益於靜脈化療和免疫療法在晚期縱隔腫瘤治療中的應用日益增多。注射劑藥物可達到劑量控制和快速起效。醫院給藥可確保精準監測。專科診所採用注射劑治療複雜病例。生物製劑和新型療法的開發促進了該領域的成長。注射劑途徑支持急性介入和住院治療,增強了該領域的潛力。
- 按分銷管道
根據分銷管道,縱隔腫塊治療市場可細分為醫院藥房、零售藥房和線上藥房。 2024年,醫院藥局佔據市場主導地位,收入份額最高,達55%,這反映了醫院在縱膈腫塊治療的管理和配藥方面的核心作用。除了外科手術外,醫院還提供口服和注射治療。腫瘤專科醫院的綜合護理確保了正確的處理和病患監護。訓練有素的藥劑師為治療方案的實施提供支持。醫院藥房促進了臨床試驗和新療法的採用。它們的可靠性鞏固了其在分銷領域的主導地位。
預計線上藥局領域將在2025年至2032年間實現12%的最快成長率,這得益於電子藥局、送貨上門服務的日益普及以及患者對便利性的追求。線上平台增強了偏遠地區的可近性。與家庭護理計劃的整合提高了採用率。數位素養的提高支持了市場擴張。口服藥物和部分注射藥物均可透過線上管道取得,從而提升了便利性。遠距醫療合作進一步促進了處方管理和依從性。
- 按最終用戶
根據最終用戶,縱膈腫塊治療市場細分為醫院、家庭護理、專科診所和其他。由於醫院擁有先進的診療設施、經驗豐富的專業人員以及藥物和手術療法的整合,醫院在2024年佔據了市場主導地位,收入份額最高,達到60%。醫院在臨床試驗和新療法的採用方面處於領先地位。集中式照護可提高治療順從性。專注於腫瘤科的醫院確保全面的病患管理。醫院擁有強大的基礎設施,可應對複雜病例。作為主要的治療中心,醫院鞏固了市場主導地位。
預計2025年至2032年期間,家庭護理領域將實現11.8%的最快增長率,這得益於居家口服藥物、支持性護理以及縱隔腫塊患者監護需求的不斷增長。遠距醫療服務促進了居家管理。居家照護提高了病患的舒適度和依從性。居家照護計畫知名度的提高和可近性的提升推動了其應用。與線上藥局服務的整合支持了藥物配送。慢性病管理和復健計畫受益於居家護理,從而加速了該細分領域的成長。
縱膈腫塊治療市場區域分析
- 北美在縱膈腫塊治療市場佔據主導地位,2024 年其收入份額最大,為 42.8%,這得益於先進的醫療基礎設施、新療法的廣泛採用以及主要行業參與者的強大影響力
- 該地區的患者和醫療保健提供者受益於早期診斷、獲得包括他莫昔芬和靶向藥物在內的多種藥物治療以及獲得專門的外科手術幹預,從而改善了整體治療效果
- 這種優勢得到了政府和私人對癌症研究的大量資助、廣泛的臨床試驗以及強大的保險覆蓋範圍的進一步支持,使得先進的縱隔腫塊治療在醫院和專科診所中更容易獲得和更受歡迎
美國縱膈腫塊治療市場洞察
2024年,美國縱膈腫塊治療市場佔北美地區最大收入份額,達38%,這得益於先進的醫療基礎設施和新療法的廣泛應用。患者和醫療服務提供者越來越重視早期診斷和個人化治療方法,包括標靶治療和免疫療法。專科腫瘤醫院和研究中心的出現進一步促進了藥物和手術介入的普及。 PET-CT和MRI等先進診斷工具的整合,使得及時發現縱膈腫瘤成為可能,進而改善治療效果。此外,強大的醫療覆蓋範圍和政府對癌症治療的支持也促進了該技術的廣泛應用。一些主要製藥和生物技術公司積極參與臨床試驗和創新,進一步推動了市場成長。
歐洲縱膈腫塊治療市場洞察
預計歐洲縱膈腫塊治療市場在整個預測期內將以顯著的複合年增長率擴張,這得益於完善的醫療保健體系和日益提升的胸部腫瘤認知度。嚴格的監管標準確保了治療的品質和安全性,增強了患者對治療的信心。城鎮化、可支配收入的提高以及醫院和專科診所就診機會的增加,正在促進手術和藥物治療的採用。歐洲患者越來越傾向於以化療、免疫療法和標靶藥物結合的聯合療法。新建醫院和腫瘤中心的翻新均實現了增長,從而提升了治療能力。對研究、臨床試驗和先進診斷程序整合的關注鞏固了歐洲在全球市場中的地位。
英國縱膈腫塊治療市場洞察
英國縱隔腫塊治療市場預計在預測期內將以顯著的複合年增長率增長,這得益於人們對縱隔腫瘤認識的不斷提高以及早期診斷項目的推進。患者對標靶藥物和免疫療法等先進療法的偏好日益增強。此外,對晚期診斷和腫瘤進展的擔憂也促使醫院和專科診所採取積極主動的治療方法。英國強大的醫療基礎設施,加上強大的腫瘤學研究計劃,預計將維持市場成長。醫院護理與家庭護理支援計畫的整合正在擴大治療覆蓋範圍。聯合療法和微創手術技術的採用進一步刺激了該地區的成長。
德國縱膈腫塊治療市場洞察
預計在預測期內,德國縱隔腫塊治療市場將以可觀的複合年增長率擴張,這得益於人們對縱隔腫瘤認識的不斷提高以及治療方案的不斷進步。德國發達的醫療保健體系,加上對腫瘤學創新的重視,促進了標靶治療和外科手術的採用。患者和臨床醫生越來越重視精準醫療和聯合治療方法。 PET-CT 和 MRI 等先進影像技術的集成,確保了早期準確的診斷。德國的醫院和專科診所注重高品質的照護和可近性。政府對癌症研究和報銷計劃的支持不斷增加,進一步促進了市場成長。
亞太縱膈腫塊治療市場洞察
受中國、日本和印度等國家醫療投資增加、醫療基礎設施改善以及縱隔腫瘤認知度不斷提升的推動,亞太地區縱隔腫瘤治療市場在2025年至2032年的預測期內預計以10.1%的複合年增長率保持高速成長。醫院和專科診所的日益普及,以及遠距醫療和居家照護服務的興起,正在提升治療的可近性。政府推動癌症治療和早期診斷的措施也進一步推動了治療的普及。該地區的城市和半城市地區都正在經歷擴張。此外,臨床試驗的增加和藥品的本地化生產也正在提高患者的可負擔性。患者對標靶藥物和免疫療法等先進療法的偏好日益增強,支撐了市場的強勁成長。
日本縱膈腫塊治療市場洞察
日本縱膈腫塊治療市場發展勢頭強勁,得益於其先進的醫療基礎設施、人口老化以及對早期診斷的重視。標靶治療和免疫治療在醫院和專科診所的應用日益廣泛。先進的診斷工具與個人化治療方案的結合正在推動市場成長。日本的醫療保健體系注重品質和可近性,以提升病患的治療效果。日本高度重視臨床研究和創新,支持新型療法的引進。口服藥物和監測的家庭護理支援進一步擴大了治療覆蓋範圍。患者意識宣傳活動和政府的癌症護理措施也促進了住院和住院治療的成長。
印度縱膈腫塊治療市場洞察
2024年,印度縱隔腫塊治療市場佔據亞太地區最大市場份額,這得益於醫療基礎設施的不斷擴張、患者意識的不斷提升以及先進療法的日益普及。醫院和專科診所越來越多地提供包括手術、藥物和支持性治療在內的聯合療法。政府推動癌症治療和數位健康的措施正在提高早期診斷和治療的可近性。中產階級的崛起和城鎮化進程正在推動對醫院和家庭護理服務的需求。本土製藥企業確保了諸如他莫昔芬及其拮抗劑等藥物的可負擔性。臨床試驗的增加以及醫院與研究機構之間的合作正在進一步推動市場成長。
縱膈腫塊治療市場佔有率
縱膈腫塊治療產業主要由知名公司主導,包括:
- 默克公司(美國)
- 百時美施貴寶公司(美國)
- 阿斯特捷利康(英國)
- 輝瑞公司(美國)
- 諾華公司(瑞士)
- 禮來美國有限責任公司(美國)
- 安進公司(美國)
- 武田藥品工業株式會社(日本)
- 拜耳醫療保健(德國)
- 艾伯維(美國)
- 強生公司及其附屬公司(美國)
- 葛蘭素史克公司(英國)
- 太陽製藥工業有限公司(印度)
- F. Hoffmann-La Roche Ltd(瑞士)
- 小野製藥株式會社(日本)
- 美敦力(愛爾蘭)
- 波士頓科學公司(美國)
- AngioDynamics, Inc.(美國)
- Bioventus Inc.(美國)
全球縱膈腫塊治療市場的最新發展是什麼?
- 2025年9月,美國食品藥物管理局核准了派姆單抗(Keytruda Qlex)皮下注射劑型,該劑型合併貝拉明醛酸酶α-PMPH,用於治療12歲及以上成人及兒童實體瘤患者。此項批准提供了一種更快捷、更靈活的給藥方案,有望提高患者的依從性和舒適度。此核准對於治療通常對免疫療法有反應的縱膈腫瘤(包括胸腺惡性腫瘤)具有重要意義。
- 2025年9月,歐洲藥品管理局人用藥品委員會建議核准默克公司Keytruda的注射。此劑型可加速給藥速度,為接受縱膈腫瘤治療的患者帶來更多便利。預計歐盟委員會將於2025年第四季做出最終決定。
- 2025年5月,淋巴瘤研究協會 (LYSA) 發布了PMBCL(一種罕見且侵襲性淋巴瘤,常表現為縱膈腫塊)的治療更新指南。該指南為臨床醫生提供了基於實證的診斷、分期和治療建議,並整合了最新的臨床試驗數據,旨在改善患者預後。
- 2025年1月,《胸腔外科年鑑》發表的一項案例研究報告了成功治療一例導致呼吸循環衰竭的巨大前縱膈腫瘤患者。治療包括使用體外膜氧合(ECMO)穩定患者病情,隨後採用包括手術切除和術後強化護理在內的多學科綜合治療方案。
- 2024年8月,一名16歲的患者接受了劍突下機器人輔助手術,使用四臂達文西Xi系統切除了大型前縱膈腫瘤。這種微創手術具有恢復時間短、美觀效果好等優勢,代表了縱膈腫塊治療手術技術的重大進步。
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。