


全球记忆器市场分割,按类型(分子和离子电影记忆器以及自旋和磁性记忆器),按技术(分子和离子薄膜、自旋和磁性记忆器、混合CMOS-Memristor、3D交叉点等),按应用(非活性记忆、神经形态和生物系统、可编程逻辑和信号处理、新兴数据存储等),按终端用户行业(消费者电子、信息技术和电信、汽车、保健、工业自动化、国防和航空航天等),按工业趋势和预测至2033年
市场规模和增长率是多少
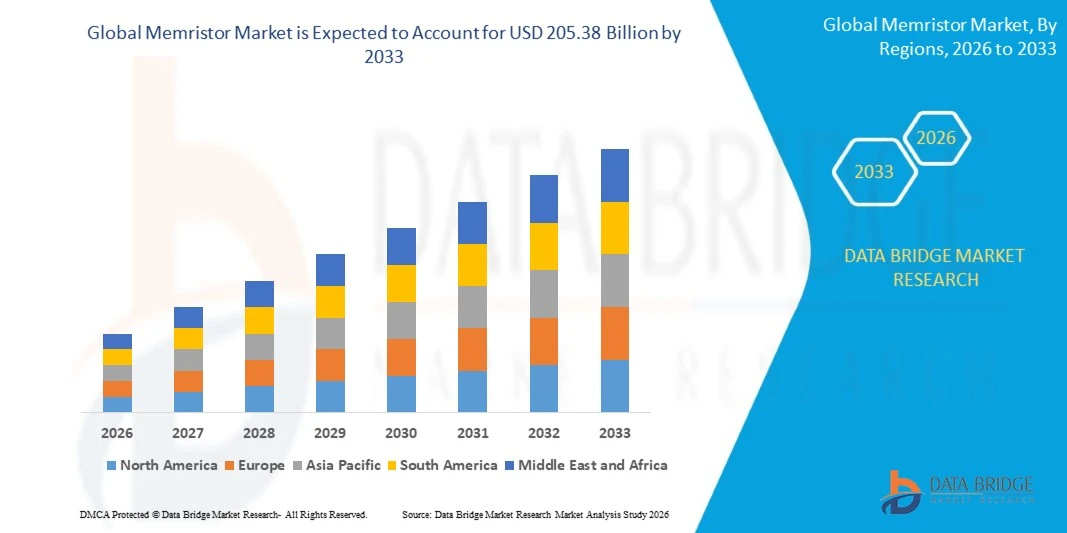
- 根据"数据桥"市场研究分析,"记忆"市场估价为:2025年27.8亿美元预计将达到到2033年达到2,538亿美元,生长在一个2026年至2033年的CAGR为28.40%.
- 全球记忆器市场由于对先进记忆技术的需求不断增长,神经形态计算日益被采用,以及非挥发性记忆解决方案在各地的部署范围不断扩大,因此正在经历持续增长。消费电子产品、数据中心、汽车系统和工业应用。
- 对高速数据处理和节能计算的需求不断增加,加上在下列方面的进步:人工智能, 边缘计算,以及下一代半导体技术,正在迫使技术公司和半导体制造商采用先进的基于记忆的解决方案. 记忆器和下一代内存架构作为常规内存技术的替代品日益被关注,提供了高数据存储密度,低功耗,更快的切换速度,并改进了新兴计算应用的处理效率.
市场大小和预测
- 全球市场价值(2025):27.80亿美元
- 预期市场价值(2033):205.38亿美元
- CAGR(2026-2033年):28.40%
- 2025年主要区域:亚太
- 快速增长区域:北美
纪念品市场的主要外卖是什么
- 亚太在2025年以最大的收入份额53.3%占据了美联储市场主导地位,辅以强大的半导体制造能力,加大了对先进内存技术的投资,迅速采用了人工智能和边缘计算,中国,日本,韩国,台湾各地对高密度和节能内存解决方案的需求也不断增长.
- 北美预计在2026至2033年的CAGR为30.1%,是增长最快的区域,这得益于对人工智能和神经形态计算的投资增加、对内计算结构的采用增加、强有力的半导体研发活动以及对节能计算和先进数据储存技术的需求增加。
- 分子和离子胶片记忆器部分在2025年以59.1%的比重带动了市场,由高可伸缩性,低功耗,紧凑设备架构,高密度内存能力所驱动,并且越来越适合下一代非挥发性内存和神经形态计算应用.
- 分子和离子膜膜膜部分是增长最快的类型,预计会登记32.1%的CAGR,反映出对高级半导体架构的投资不断增加,对高密度内存的需求不断增长,并不断扩大采用基于膜的计算和人工智能应用.
- 以自旋为主和以磁力为主的元器件部分在2025年以40.2%的收入份额占据了技术类的主导地位,支撑着对高速切换,非挥发性操作,低功率计算,以及人工智能,数据处理,下一代半导体设备等先进内存架构的不断增长的需求.
- 消费电子在2025年占市场份额的31.6%,支撑之的是对节能内存,数据处理速度快,电子架构紧凑,机上人工智能,智能手机,可穿戴设备,智能设备,以及其他相通消费品的需求不断增长.
- 神经形态和生物系统段是增长最快的应用类别,CAGR为36.2%,由对脑启发计算,低功率人工智能,边缘处理,自主系统,机器人,以及实时数据处理能力的不断增长所驱动.
报告范围和计量市场分割
|
属性 |
记忆器密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
记忆市场的关键趋势是什么
- 半导体制造商和技术公司越来越注重基于记忆的架构,用于内相计算,神经形态计算,和AI工作量,因为记忆器可以将数据存储和计算结合在同一设备内,并减少内存和处理器之间的数据运动.
- 例如,2025年7月,Weebit Nano演示了在硅1Mb ReRAM模块上运行的边缘-AI应用,突出显示在节能边缘智能和AI处理中越来越多地使用耐用记忆技术.
- 基于memristor的跨栏阵列正得到人们的注意,因为它们可以进行平行的矩阵-向量乘法,这是许多AI模型中的一个基本操作,支持了紧凑而节能的神经形态硬件的发展.
- 该行业也正朝着将嵌入式再成像和中成像技术与半导体产品进行商业整合的方向发展,技术开发商越来越多地与铸造厂和集成设备制造商合作,使其技术符合生产条件.
- 例如,2026年1月,Weebit Nano报告说,它已与onsemi和德克萨斯仪器公司签订了许可协议,其嵌入式的ReRAM技术正在被融入到几款下一代产品中,这表明从实验室发展向商业半导体应用的移动正在增加。
- 随着对AI,边缘计算,IOT,和节能数据处理的需求继续增加,在神经形态处理器中采用记忆器,非活性内存,和计算在记忆结构预计将加速,加强了它们在下一代半导体系统中的作用.
记忆市场的关键驱动器是什么
- 人工智能、机器学习和边际计算的迅速增长,正在增加对内存技术的需求,这些内存技术可以更接近存储地点处理数据,减少数据移动、延迟和能耗。
- 例如,2025年4月,IBM研究人员和合作者在"自然"(Nature)上发表了一项分析,描述了日益增长的记忆器产业,强调AI和IOT是发展更紧凑,节能,性能更佳的计算和记忆系统所背后的重要力量.
- 对高速非挥发性内存日益增长的需求正在鼓励半导体公司调查中度技术作为传统内存架构的替代品或补充,特别是嵌入内存,数据密集型计算,和新兴存储应用.
- 边缘设备,自主系统,IOT平台和智能电子对节能计算日益增长的要求进一步支撑了对记忆器的需求,因为记忆器结合内存和计算的能力可以减少与重复数据传输相关的能量.
- 例如,2025年7月,Weebit Nano报告说,在通过其半导体生态系统所制造的1Mb ReRAM模块上成功运行了边缘-AI应用程序,显示了在边缘进行AI处理的嵌入性活性内存的潜力。
- 随着人工智能工作量日益成为数据密集型和半导体结构,向记忆和神经形态计算的方向发展,预计记忆器作为一种提高计算效率、内存密度和处理性能的技术,将变得越来越重要。
是什么因素挑战了记忆器市场的增长
- 记忆器商业化继续面临与设备到设备变异性,周期到周期切换变异性,耐力,数据保留和可靠性等有关的挑战,当设备被缩放为大型阵列时,这些挑战会影响一致的性能.
- 例如,在Chaos, Solitons & Fractals 上发表的2025年研究报告指出,周期到周期的可变性是阻碍大规模商业应用中使用元数据的一个主要因素,并审查了通过不同的分电结构改进转换统一性的方法。
- 这些技术限制可能难以实现高容量半导体生产所需的统一切换行为,高耐力,长保留和制造一致性.
- 制造和集成要求也带来了挑战,因为memristor技术必须与CMOS制造工艺和后端半导体集成兼容,同时保持可接受的热能预算,产量和工艺可重复性.
- 例如,2025年7月,在ACS应用电子材料发表的研究强调高压电成型、外部电流符合要求、设备可变性、耐力有限和数据保留问题,作为大规模纪念物采用的持续障碍,尽管该研究显示存在一种无成型横杠结构来解决其中一些局限性。
- 因此,需要改进制造的统一性、可靠性、CMOS兼容性、测试和成本效益高的大规模生产,这继续限制了更广泛的商业化,特别是对于大型内存阵列和神经形态计算系统而言。
纪念品市场如何分割
记忆器市场按类型、技术、应用和最终用户行业划分。
- 按类型
根据类型,分出出分出出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出出出出分出出出分出出分出分出分出出分出分出分出分出分出分出分出分出分出分出出分出出出分出分出出分出出分出分出分出分出分出出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分出分 分子和离子膜记忆器部分在2025年占了59.1%的市场份额,其驱动力是其高可伸缩性、低能耗、紧凑结构以及适合高密度内存应用。 分子和离子膜设备正在越来越多地用于下一代非挥发性记忆、神经形态计算和人工智能应用。 它们支持多重阻抗状态的能力使得能高效地存储和处理数据,同时能降低能耗. 加强对包括金属氧化物和新兴分子材料在内的活性转换材料的研究,进一步支撑了技术的发展. 对节能半导体架构日益增长的需求也正在加强分子和离子膜膜膜的采用.
分子和离子膜膜膜部分预计将在2026年至2033年的32.1%的CAGR中增长最快,同时加大对高级半导体架构、高密度内存技术和基于膜的人工智能应用的投资。 该技术对紧凑设备集成和低功率操作的潜力正在创造跨越边缘计算,神经形态处理器,和嵌入式内存的机会. 先进耐用切换材料和制造技术的日益发展正在提高装置性能和可伸缩性。 对处理大量能耗较低的数据的需求不断增加,进一步加快了研究和商业化。
- 按技术分列
以技术为基础,分出出出出出出出出出出出入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入入出出出出出出出出出出出出出出出出出出出出出出出出入出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出 以自旋为主和以磁力为主的元器件部分在2025年以40.2%的收入份额占据了市场主导地位,辅以对高速切换,非挥发性操作,低功率计算,以及高级内存架构等日益增长的需求. 以自旋为主和磁性技术可以保留所储存的信息而无连续功率,使其适合节能内存和计算应用. 越来越多的对自旋装置和磁性材料的研究正在通过人工智能、数据处理和下一代半导体系统扩大其潜力。 它们与高性能计算架构的兼容性也支持了业界的兴趣.
由对高密度内存架构、高效数据存储和先进计算系统的需求不断增加所驱动,3D交叉点段预计将从2026年大幅增长到2033年。 三维跨点架构使得内存细胞能够被排列在垂直堆放的配置中,在更小的物理足迹中支持更高的存储密度. 人工智能、数据中心和边缘计算环境中处理大型数据集的要求日益增加,对高密度内存技术的兴趣也越来越大。 半导体制造和三维融合的进步,正在进一步提高这些架构的可扩展性. 预计增加对下一代非挥发性记忆的投资会支持在预测期间采用三维交叉点技术。
- 通过应用程序
基于应用,记忆器市场被分解为非挥发性记忆,神经形态和生物系统,可编程逻辑和信号处理,新兴数据存储等. 非挥发性记忆部分在2025年占了市场相当大的份额,支持这一份额的是消费电子、汽车系统、工业设备和计算设备对高密度、低功率和快速记忆技术的需求日益增加。 记忆器可以保留信息而无连续功率,使其适合需要持续数据存储的应用程序. 它们紧凑的结构和多层次数据存储的潜力也支持它们作为传统内存技术的替代物或补充来发展。 对更快和更节能的半导体装置的需求日益增加,这进一步支持采用。
神经形态学和生物系统部分预计将在2026年至2033年的36.2%的CAGR中增长最快,其驱动力是对大脑启发计算、低功率人工智能、边缘处理、自主系统、机器人和实时数据处理的需求不断增加。 记忆器可以再现突触行为并支持适应性的计算架构,使其适合神经形态系统. 它们在同一架构内履行内存和计算功能的能力可以减少数据移动并提高能效. 对AI硬件、自主装置和边缘智能的投资不断增加,这加强了对基于记忆的神经形态技术的需求。 继续对人工突触和以硬件为基础的神经网络进行研究,预计将加速采用。
- 按最终用户行业分列
在终端用户行业的基础上,memristor市场被分割成消费电子,IT和电信,汽车,保健,工业自动化,国防和航空航天等. 消费电子行业在2025年占据了31.6%的市场份额,支持这一行业的是对节能内存、更快数据处理、紧凑电子架构、智能手机、可穿戴设备、智能设备以及在线人工智能的需求不断增长。 Memristor技术可以在紧凑设备架构中提供高密度内存,同时支持下功率操作. AI能力日益被融入到消费者设备中,正在产生对能够支持本地数据处理的内存技术的需求. 越来越多地采用连接和智能电子产品进一步支持了市场增长。
信息技术和电信部分预计将从2026年强劲增长到2033年,其驱动力是数据生成、人工智能工作量增加、边缘计算、云基础设施以及对节能数据处理的需求。 基于memristor的内存和compute-in-memory架构可以减少处理器和内存之间的数据移动,有可能提高数据密集型工作量的处理效率. 在数据中心越来越多地部署人工智能和机器学习应用程序,加强了对高性能和低功率内存结构的兴趣。 对边缘计算的需求不断增长,也为基于紧凑膜的处理和存储解决方案创造了机会。 对先进半导体技术和下一代计算基础设施的持续投资预计将支持信息技术和电信应用的采用.
哪个地区拥有记忆市场的最大份额
- 亚太在2025年收入份额最大,为53.3%的中世纪市场占据了主导地位,辅以强大的半导体制造能力,加大了对先进内存技术的投资,快速采用了人工智能和边缘计算,中国,日本,韩国,台湾各地对高密度和节能内存解决方案的需求也不断增长.
- 该区域还受益于主要半导体制造商的存在、扩大电子产品生产、增加对下一代内存技术的投资以及越来越多地采用人工智能计算机基础设施。 对非挥发性记忆、神经形态计算和高级半导体结构的需求不断增长,这进一步加强了亚太在全球记忆器市场中的地位。
美国记忆器市场透视
由于对人工智能、神经形态计算、内相计算和先进半导体技术的投资不断增加,美国记忆器市场正在出现强劲增长。 该国已建立的半导体研究生态系统以及主要技术和电子公司的存在,正在支持基于记忆和计算解决方案的发展和商业化。 此外,对节能数据处理、边际计算和下一代内存结构的需求日益增加,正在加速跨数据中心、消费电子和先进计算应用程序的采用。
亚太记忆器市场透视
2025年,亚太地区的记忆器市场主导了全球市场,并得到了强大的半导体制造能力的支持并增加了对先进记忆技术的投资. 中国,日本,韩国,台湾等国家越来越多地投资于人工智能,边缘计算,半导体制造,下一代记忆架构. 消费电子,电信,汽车系统,工业应用对高密度,低功率记忆的需求不断增长,进一步支撑了区域市场扩张.
日本记忆器市场透视
由于半导体研究能力强,电子制造技术先进,对下一代记忆和神经形态计算技术的投资不断增加,日本的记忆器市场正在持续增长。 该国已建立的汽车、消费电子、机器人和工业自动化工业正在为节能和高密度的记忆解决方案创造机会。 增加对memristive设备,人工智能硬件,和脑启发计算的研究,进一步支撑了市场发展.
中国记忆器市场透视
中国记忆器市场在扩大半导体制造能力,增加对人工智能的投资,对先进内存技术的需求不断增长等驱动下,发展迅速. 国内半导体技术的不断发展和AI、边缘计算、消费电子和智能汽车系统的日益部署正在为基于记忆的解决方案创造机会。 此外,对高密度和节能记忆架构的需求日益增加,正在支持中国迅速扩张的电子生态系统采用记忆技术。
英国记忆器市场透视
由人工智能,神经形态计算,先进半导体技术,新兴记忆架构等越来越多的研发所支撑的英国记忆器市场正在稳步增长. 大学,研究组织,技术公司越来越多地探索脑启发计算,内膜加工,节能AI硬件中的记忆器应用. 对先进计算技术不断增长的需求和对半导体创新的持续投资正在推动英国的市场发展.
德国记忆器市场透视
由于其强大的汽车,工业自动化,半导体,以及先进的电子行业,德国的冶金市场正在稳步扩大. 汽车电子、工业系统、机器人和智能制造对节能计算和记忆技术的需求日益增加,支持采用这些技术。 此外,越来越多的人工智能,边缘计算,和高级半导体架构等投资正在德国创造出基于记忆和计算解决方案的机会.
记忆市场哪家顶级公司
冶金业主要由地位良好的公司主导,包括:
- 十字栏公司(美国).
- IBM公司(美国).
- 知识股份有限公司.(美国).
- 三星电子股份有限公司.(韩国)
- 英特尔公司(美国).
- 微信科技股份有限公司(美国).
- Panasonic控股公司(日本)
- 索尼集团公司(日本)
- 西部数字公司 (美国).
- SK hynix公司(韩国)
- Weebit Nano有限公司(以色列)
- 藤津有限公司(日本)
- 东芝公司(日本)
- 埃弗斯平科技股份有限公司(美国)
- STMicroelectronics N.V. (瑞士)
- 雪崩科技股份有限公司(美国).
- 雷内萨斯电子公司(日本)
- 台湾半导体制造有限公司(台湾)
- Honeywell国际公司(美国)
- 惠普公司(美国)
记忆市场的最新发展是什么
- 2026年1月,Weebit Nano报告了其2025年商业目标的实现情况,包括与主要半导体公司签订许可协议,并持续地将嵌入式的REAM技术融入下一代产品. 开发凸显出耐用记忆技术日益商业化,业界对将基于记忆的记忆融入先进半导体产品的兴趣也越来越大.
- 2025年7月,Weebit Nano演示了在硅中1Mb ReRAM模块上运行的边缘-AI应用,凸显了在边缘进行节能人工智能处理的活性记忆技术的潜力. 演示反映了中庸记忆与AI和边缘计算架构的日益融合.
- 2025年4月,IBM Research and Cooperations发表了研究,考察了记忆器产业的发展及其在人工智能,Tings互联网,节能计算中的潜在应用. 该研究突出了对基于记忆的架构日益增长的兴趣,这些架构将内存和处理功能结合起来,并减少新兴计算系统的数据移动.
- 2024年9月,Weebit Nano宣布其嵌入式REAM技术的商业化和集成进展,支持其在半导体设计和高级内存应用中的应用. 这一发展表明,各方正在加紧努力,将活性记忆纳入标准的半导体制造工艺。
- 2023年11月,克罗斯巴尔继续推进其在高密度非挥发性内存和神经形态计算应用方面的ReRAM技术,凸显出对人工智能,数据存储,节能计算等基于memrist的架构的日益重视.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











