


全球采矿卡车市场分割,按型号(Rigid Dump Ducks和Article Dump Ducks),推进型(Diesel、混合型和电气型),载荷能力(100吨以下,100-200吨以上,200吨以上),电力输出(500HP以下,500-1 000HP以上,1 000HP以上),应用(煤矿开采、金属采矿、矿物采矿等),终端使用(开放坑矿和地下采矿) -- -- 工业趋势和预测至2033年
采矿卡车市场规模和增长率是多少
- 根据数据桥市场研究分析,这辆采矿卡车的价值为:2025年211.0亿美元预计将达到到2033年达到32.88亿美元,生长在一个2026年至2033年的CAGR为5.70%..
- 由于对高产能采矿设备的需求增加,地表和地下采矿活动扩大,矿物和金属产量增加,对先进和自动化采矿卡车的投资增加,市场正在持续增长。
- 日益重视采矿生产率、作业效率和减少排放,加上越来越多地采用电动、混合和自主技术,正在鼓励采矿公司和设备制造商开发和部署下一代采矿卡车。 这些卡车提供了更高的有效载荷容量,提高了燃料效率,提高了运营商的安全性,提高了自动化程度,为大规模采矿作业的采用提供了支持。
市场大小和预测
- 全球市场价值(2025):21.10亿美元
- 预期市场价值(2033年):32.88亿美元
- CAGR预测(2026-2033):5.70%
- 2025年主要区域:北美
- 快速增长区域:亚太
矿车市场的主要外卖是什么
- 北美占据了全球采矿卡车市场的主导地位,2025年收入份额最大,为32.0%,得到既定的采矿业务、车队现代化、对高能力搬运设备的需求增加以及对自主和先进采矿技术的投资的支持。
- 亚太区域预计将是增长最快的区域,2026年至2033年CAGR为7.4%,其燃料来自采矿活动扩大、煤炭和金属需求增加、车队更换增加以及中国、澳大利亚、印度和印度尼西亚越来越多地采用自动化和电动采矿设备。
- 倾卸卡车部分在2025年占据了50.7%的市场份额,其驱动力是它们广泛用于运输大量矿石、超负荷和大型地表采矿作业中的矿物。
- 运输卡车部分是增长最快的卡车类别,预计将登记8.1%的CAGR,反映出对高容量物资运输、扩大露天采矿业务以及整合自动化和车队管理技术的需求不断增加。
- 柴油动力部分在电力来源类别中占了主导地位,2025年的收入份额为86.0%,同时在高功率产出、已建成的燃料基础设施、长运行范围、以及要求的重型采矿作业的可靠性的支持下。
- 200至400吨有效载荷容量部分占2025年市场份额的38.2%,其驱动力是越来越倾向于能够以更短的运输周期运输更多矿石和废物的高载荷采矿卡车。
- 地表采矿部分是增长最快的应用类别,CAGR为6.3%,其动力是扩大露天采矿项目,增加矿物产量,以及对高能搬运设备的需求增加。
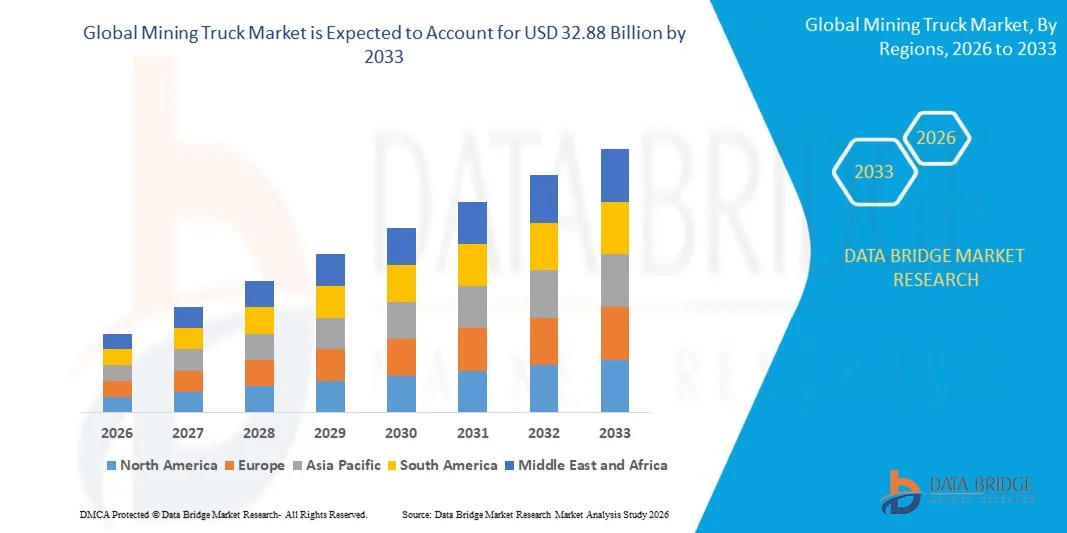
《范围和采矿卡车市场分割报告》
|
属性 |
矿业卡车市场关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
矿车市场的主要趋势是什么
- 采矿设备制造商正在越来越多地发展配备自主驾驶、车队管理和远程作业技术的先进采矿卡车,以在大型矿区提高生产力、安全性和作业效率。
- 例如,在2024年1月,卡特彼勒扩大了在采矿业务中部署自主牵引技术的范围,支持该行业向自动卡车车队过渡,这些车队能够在减少经营者干预的情况下运作。
- 实时车队监测、碰撞-避免系统、有效载荷管理和自主导航的一体化,使采矿公司能够优化卡车的利用率,减少闲置时间,提高总体运输效率。
- 矿业公司也越来越多地采用电动和混合型采矿卡车,因为制造商注重减少与传统柴油动力设备有关的燃料消耗、运营成本和温室气体排放。
- 例如,在2024年,Komatsu继续推进其电池电运卡车开发和测试方案,支持该行业向低排放采矿设备和电气化运输业务过渡。
- 随着采矿业务日益优先考虑自动化、电气化、安全和生产力,预计自主、连接和电动采矿卡车的发展将加快,支持全世界采矿船队的现代化。
矿车市场的主要司机是什么
- 煤炭、金属和矿产开采活动的扩大正在增加对能够通过露天和地下采矿作业运输大量矿石、超负荷和其他材料的高容量采矿卡车的需求。
- 例如,在2024年9月,卡特彼勒展示了其372-吨级Cat 798 AC型采矿卡车,该卡车被配置用于自主运输,同时还展示了旨在支持整个采矿业务的电气化和能源管理的技术。
- 采矿公司越来越多地投资于车队现代化和替代推进技术,以提高业务效率、减少燃料消耗并支助长期减排目标。
- 例如,在2024年1月,通用汽车公司和Komatsu公司宣布合作为Komatsu 930E型电力驱动卡车开发氢能电池动力舱,该卡车的名义有效载荷为320吨.
- 越来越多的采用自主运输、电气化和数字车队管理技术,鼓励采矿业者用能提高生产力、安全、能源效率和车队总体利用率的先进设备来替换或升级常规卡车。
哪些因素挑战了采矿卡车市场的增长
- 采矿卡车的购置和运营费用高,而大型搬运设备则需要在维修基础设施、更换零件、专门技术人员和支助矿址设施方面进行大量投资。
- 例如,在2025年4月,卡特彼勒公司推出了下一代Cat 775号高速公路外卡车,装有65吨有效载荷并设计了一种设计,使今后能够完全自主的能力,这突出了现代运输设备中技术日益复杂。
- 电力和替代动力开采卡车还需要额外的充电、能源储存、加油或电力分配基础设施,这可以增加矿址现代化所需的投资。
- 例如,2024年9月,Komatsu公司推出了其电池电能WX04B地下LHD以及一台150千瓦电池充电器,表明在部署电能开采设备的同时需要专用充电基础设施。
- 以粉尘、振动、极端温度、重载和地形不均等为特征的恶劣采矿环境可能会增加部件磨损和维修要求,而向自主和电气化车队过渡则需要额外的技术专长和劳动力培训。
- 这些基础设施、投资、维护和技术要求会给快速车队现代化制造障碍,特别是对资本有限的采矿业者,尽管自动化、电气化和电力弹性卡车技术的持续进步正在支持逐步过渡到下一代采矿业车队。
矿车市场如何分割
采矿卡车市场按类型、推进类型、有效载荷容量、功率输出、应用和最终用途划分。
- 按类型
根据型号,采矿卡车市场被分割成刚性倾卸卡车和通畅的倾卸卡车. 硬式倾卸卡车部分在2025年占据了市场主导地位,其份额估计为58.4%,原因是其有效载荷容量高、耐久性高并适合大型露天采矿作业。 固定的倾倒卡车被广泛用于运输矿石、超负荷和废弃材料而超过既有的运输道。 它们的强力建设和高功率产出支持在苛刻的采矿条件下持续运作。 大型采矿公司日益依赖硬性卡车来提高运输生产率并减少运输周期。 自动化和车队管理技术的部署日益增多,进一步提高了硬式倾卸卡车的作业效率。
预计从2026年到2033年,由于对能够跨越不均匀和有挑战性的地形运行的灵活运输设备的需求日益增加,倾卸卡车车辆段的增长最快,估计为6.4%。 与硬性布局相比,外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观外观 其清晰的底盘有助于改善在粗糙和倾斜的干道上的行走。 采矿业者正在越来越多地评估这些卡车的用途,这些用途需要更大的灵活性和机动性。 远程计算机、操作员协助系统以及节能电源方面的进步也正在改进它们的操作性能。
- 按推进类型
在推进型的基础上,采矿卡车市场被分出为柴油,混合动力和电能. 柴油部分在2025年占据了市场主导地位,其份额估计为86.0%,以高功率产出为后盾,建立了加油基础设施,运行范围很长,在重型采矿作业中证明是可靠的。 柴油机车仍然被广泛部署在大型矿区,因为它们可以在严格的作业条件下不断运输高有效载荷。 现有的维修和燃料基础设施进一步支持其广泛使用。 继续需要可靠的高功率搬运设备,特别是在偏远矿区,这支持了柴油推进的主导地位。
电力部分预计将增长最快,估计从2026年到2033年的CAGR增长为11.2%,其动力是加紧努力减少燃料消耗、业务费用和采矿作业的排放。 随着采矿公司追求去碳化和能源效率目标,电池-电力和其他由电力驱动的采矿卡车正得到人们的注意。 电池容量的提高、充电系统、再生制动和电力驱动技术的改进正在增加电气化运输的可行性。 制造商还引进了高功率的电动卡车,用于要求高的采矿环境。 增加对低排放采矿船队的投资预计将加快采用电力推进。
- 按有效载荷计算
根据有效载荷能力,采矿卡车市场被分割成100吨以下、100-200吨和200多吨。 2025年,200多吨部分在市场上占了大约38.2%的份额,而大规模采矿业务对高功率搬运设备的需求很大。 采矿公司使用高载货卡车在较少的运输周期中运输更多的矿石、超负荷和废料。 这些卡车特别适合大型露天作业,因为需要大量物资运输。 注重提高采矿生产力和降低运输成本,是鼓励运营商部署能力较高的卡车。
预计从2026年到2033年,100至200吨的矿段将增长最快,估计CAGR增长率为6.2%,其动力是有效载荷能力平衡、作业灵活性和适合不同采矿条件。 在这一能力范围内的卡车可以支持中大规模采矿作业,同时比超高能力设备提供更大的部署灵活性。 越来越多的地雷开发和舰队更换方案正在支持这一有效载荷类别对卡车的需求。 制造商也在提高燃料效率、驱动列车性能和这类自动化操作能力。 预计这些事态发展将有助于更广泛地采用100至200吨的采矿卡车。
- 按电源输出
根据动力输出,采矿卡车市场被分割成最多500HP,500–1,000HP,1000HP以上. 2025年,超过1,000个氢能部分在市场上占据了大约49.6%的份额,同时,大量大容量采矿卡车的部署也越来越多,这些卡车需要大量电力,才能通过高压公路运输重载荷。 高功率卡车提供长途载重和具有挑战性的梯度所需的牵引力和性能. 在大规模地表采矿作业中,它们特别重要,因为生产力和周期效率是主要考虑因素。 制造商正日益提高发动机效率、电力驱动系统和电力管理技术,以优化大功率采矿卡车的性能。
预计500至1,000个HP段的增长最快,估计从2026年到2033年的CAGR增长为6.1%,而采矿卡车的需求则提供了动力、有效载荷能力和运营效率之间的平衡。 这些卡车可以服务于广泛的采矿应用,而不需要与最大采矿设备有关的基础设施。 发动机技术、电子控制和驱动列车效率的改进正在提高这种动力类别的性能。 舰队现代化计划也正在产生对高效中高功率卡车的需求. 整个发展中和已建立采矿区的采矿活动增加,预计将支持部分增长。
- 通过应用程序
根据申请,将矿车市场分入煤炭开采,金属开采,矿山开采等行业. 2025年,金属开采部门在市场上占据了大约42.6%的份额,这得到了越来越多的铁矿石、铜、黄金、镍和工业生产、基础设施发展和能源过渡技术所需的其他金属开采的支持。 金属开采作业往往需要通过大型矿址运输高产能材料。 铜、锂、镍和其他矿物开采项目的扩大正在增加对高效运输设备的需求。 采矿公司也在对车队现代化进行投资,以提高生产力并降低运营成本。
由于对建筑、制造、能源储存和先进技术中使用的工业和关键矿物的需求不断增加,预计采矿部门在2026年至2033年期间增长最快,约为6.6%。 不断增多的勘探和取出活动对材料处理设备产生了额外需求。 可再生能源系统和电动车辆供应链中使用的矿物日益重要,进一步支持了采矿投资。 采矿业者正在采用更高能力和技术先进的卡车来改善物资流动。 预计这些因素将支持采矿作业对卡车的需求。
- 按最终使用
根据最终用途,矿车市场被分割为露天开采和地下开采. 2025年,露天采矿部门在市场上占据了大约78.1%的份额,在大型地表采矿作业中大量使用大容量采矿卡车来运输矿石、负担过重和废物。 露天矿通常需要大量物资在已建成的运输道上移动,从而对刚性高负荷采矿卡车产生强烈的需求。 大规模金属、煤炭和矿产开采项目的扩大正在支持继续部署设备。 自动化和车队管理技术也日益融入露天卡车业务,以提高生产力和安全。
地下采矿部分预计将增长最快,估计从2026年到2033年的CAGR增长为5.9%,其动力是金属和矿物的地下开采量不断增加,因为可获得的地表矿床受到更多的限制。 地下作业需要能够在封闭空间作业和对地下环境构成挑战的专用搬运设备。 紧凑型采矿卡车、电动推进和自动化作业的改进正在提高先进设备对地下应用的适宜性。 越来越多的电池电动地下设备的采用也支持了车队的现代化。 预计这些事态发展将增加地下采矿作业对采矿卡车的需求。
哪个地区拥有采矿卡车市场的最大份额
- 北美占据了全球采矿卡车市场的主导地位,2025年收入份额最大,为32.0%,得到既定采矿业务、车队现代化、对高能采矿设备的需求以及增加自主和先进采矿技术投资的支持。 本区域成熟的采矿基础设施和主要采矿设备制造商的强大存在,继续支持对刚性倾卸卡车、精密倾卸卡车和技术先进的采矿船队的需求。
- 本区域还受益于越来越多地采用自主运输系统、电动驱动采矿卡车、车队管理技术和设备现代化方案。 日益强调作业效率、矿址安全、生产力和减排,正在鼓励采矿业者升级现有车队,并在大规模采矿作业中部署下一代采矿卡车。
美国矿业卡车市场透视
由于对采矿基础设施、采矿活动和先进运输技术的投资不断增加,美国采矿卡车市场正在出现强劲增长。 国内成熟的采矿业以及越来越多的自主、电力和连通的采矿卡车正在驱动煤炭、金属、矿物和集成应用的需求。 此外,日益重视提高矿山生产力,降低经营成本,加强工人安全,正在加快在大型矿山作业中部署技术先进的矿车.
亚太采矿卡车市场透视
亚太采矿卡车市场预计将迅速增长,其动力是采矿活动扩大、矿物生产增加以及中国、印度和日本等国对采矿基础设施的投资增加。 对煤炭、铁矿石、铜等矿物的需求日益增加,而且越来越多地采用自动化和电动运输解决办法,这些都支持区域市场的扩大。 此外,大规模采矿项目和矿山现代化投资的不断增加正在加速在地表采矿作业中部署大容量采矿卡车。
日本矿业卡车市场洞察
由于对先进采矿技术、自动化和高效的材料处理解决方案的投资不断增加,日本的采矿卡车市场持续增长。 采矿公司和设备运营商越来越多地采用自动化、电动和接通的卡车,以提高作业效率,减少排放并增强安全。 此外,数字监测、自主驱动和电池动力技术的日益一体化,以及该国对可持续工业业务的重视,正在进一步促进市场增长。
中国矿车市场透视
中国矿业货车市场在扩大矿业活动,增加矿产需求,加大对大型矿业基础设施投资等推动下,快速发展. 跨越煤炭,金属,矿山开采业务,日益采用自主,电能,智能化的矿车技术,极大地推动了市场需求. 此外,对矿山自动化的投资不断增加,业务安全重点日益突出,连通和智能采矿技术迅速进步,使中国成为全球发展最快的矿车市场之一.
英国矿业卡车市场透视
在越来越多地采用先进采矿设备、自动化技术和可持续材料处理解决方案的支持下,联合王国的采矿卡车市场正在稳步增长。 增加对现代采矿基础设施的投资以及对高效、低排放运输系统的需求日益增加,正在推动市场增长。 此外,将自主作业、电传算和电力火车技术结合起来,正在提高采矿卡车的效率和作业安全,支持联合王国开发先进的采矿设备应用。
德国采矿卡车市场洞察
由于德国工业设备制造基础强大,工程能力先进,并越来越多地采用下一代采矿技术,德国的采矿卡车市场正在稳步扩大. 采矿业者和设备制造商越来越多地利用自动、电动和接通的卡车进行物资运输、业务优化和可持续采矿活动。 电池动力系统、自主操作、数字监测和车辆自动化的持续进步,以及大力强调工业效率和环境可持续性,正在进一步推动德国的市场增长。
采矿卡车市场的顶级公司是哪些
采矿卡车业主要由历史悠久的公司领导,包括:
- 埃拉菲·LTD.(斯洛文尼亚)
- HYUNDAI MOBIS CO., LTD. (韩国)
- Hitachi Astemo有限公司(日本)
- NTN公司(日本)
- NSK有限公司(日本)
- NIDE公司(日本)
- 沙夫勒公司(德国)
- ZF Friedrichshafen AG(德国)
- 罗伯特·博施有限公司(德国)
- DENSO公司(日本)
- (日本)
- MAGNA 国际政府间谈判委员会(加拿大)
- Borgwarner Inc. (美国).
- Indigo技术公司(美国)
- DeepDrive GmbH(德国)
- REE汽车有限公司(以色列)
- 多努特·拉比·奥尤(爱沙尼亚)
- Equipmake有限公司 (英国).
- 达纳公司(美国)
- AVL List GmbH(奥地利)
矿车市场的最新发展如何
- 2025年9月,高松宣布与Applied Intuition开展战略技术协作,为其下一代采矿设备开发统一的软件定义车辆和自主平台. 合作的目的是整合车辆操作系统、自主技术和先进的软件能力,以提高生产力,减少故障时间,并使得今后采矿设备的操作更加精确。 开发突出了下一代采矿卡车中自主操作、数字化和软件定义技术的日益融合。
- 2025年9月,Komatsu Australia宣布第500辆自动牵引系统(AHS)卡车已开通西澳大利亚州. 这一里程碑表明,澳大利亚主要采矿业务中自主采矿卡车的部署继续扩大,自主运输系统有助于改善安全、持续作业和生产力。 这一发展进一步表明,在大型露天采矿作业中越来越多地采用自动化采矿卡车。
- 2025年5月,高松宣布在与动态推车线路相接的同时,成功演示了一台蓄电池待用电动驱动采矿卡车的自主运行. 该系统将Komatsu的FrontRunner自主出行系统与推车辅助技术结合起来,将电能转移至移动自发卡车,支持降低排放,提高能效并加快上山出行. 这一发展标志着在将自主运输与电气化技术相结合,供未来的采矿卡车车队使用方面取得进展。
- 2025年2月,Liebherr宣布将在Bauma 2025提供自主的电池-电能T 264型采矿卡车,其特点是静态和动态充电解决方案. 该卡车装入了由Fortescue Zero开发的3.2兆瓦电池并结合了电池-电力推进和自主操作. 这一发展突出了该行业向能够支持零排放作业和灵活充电要求的高容量电动采矿卡车发展。
- 2024年9月,Liebherr和Fortescue宣布扩大零排放设备伙伴关系,涉及约360辆自主电池-电力T 264型采矿卡车,以及电动挖掘机和电池动力多泽器. 这些公司计划为大规模采矿作业开发和部署一个自主电池电运综合解决方案,加强大容量电运卡车的商业化,并支持向低排放采矿车队过渡。
- 2024年9月,埃皮罗克推出Minetruck MT66 S eDrive,这是其首辆以公司最新一代电力动车组为特色的大容量矿山货车. 地铁矿山货车将一款升级后柴油机与一款电动驱动列车相结合,并被设计为提高生产率,提高坡道行驶速度,并降低燃料消耗. Epiroc说,电动驱动列车可以将燃料消耗减少7%,这突出表明地下采矿卡车越来越多地采用混合电动技术。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











