全球口服止痛药,按产品分列(NSAIDs Ointments, Corticosteroid Ointments, 局部麻醉药,抗生素+止痛药结合剂,和润滑剂等),指示(手术后口服止痛药,干眼,过敏结膜炎和急性外伤),终端用户(医院和眼科诊所,流动外科中心,零售药房和在线药房),分销渠道(医院药房,零售药房,在线药房和直接机构采购)——2032年的行业趋势和预测
口服口服
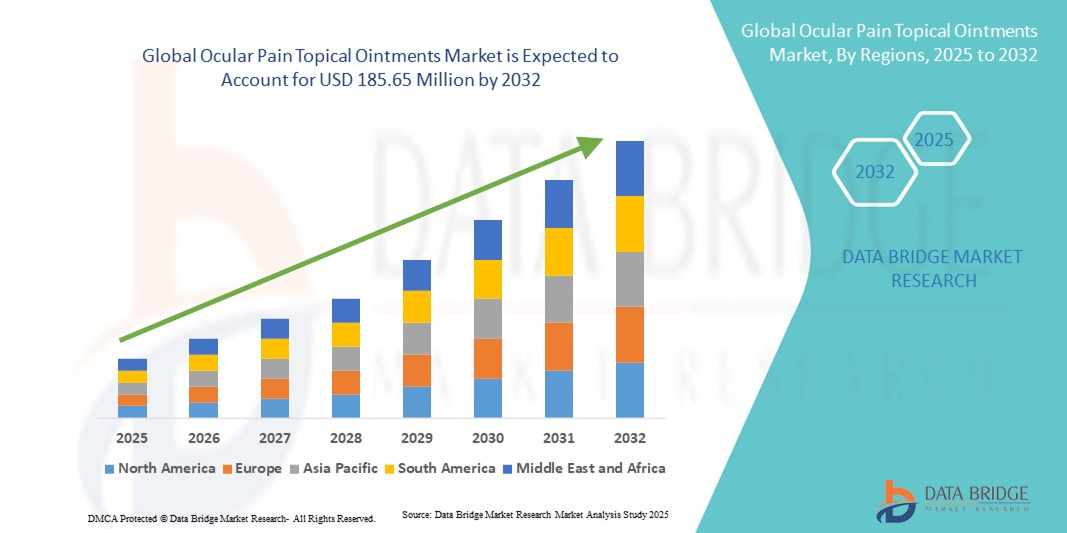
- 全球口服止痛药膏市场规模2024年1.0348亿美元并可望达到到2032年,1.856亿美元, 以美元计CAGR为7.58%.预测期间
- 市场增长主要是由视力障碍、手术后眼痛病例和角膜损伤发病率上升所驱动的,它们正在产生对有效缓解疼痛的局部制剂的持续需求。
- 此外,病人越来越偏好有针对性、非侵入性疗法,同时在无防腐剂和混合药膏方面不断取得进展,这些产品正成为眼科护理的关键选择。 这些因素加在一起,正在加速采用眼部疼痛局部药膏,从而推动整个市场扩张。
口服口服药
- 用于局部缓解手术后眼痛、角膜外伤和视力表面失调的眼部疼痛局部膏剂,由于有针对性、无侵扰性质以及改善病人舒适和康复结果的能力,正成为眼科护理的重要组成部分
- 对这些药膏的需求日益增加,主要是由于眼科手术和眼球表面疾病的发病率上升,病人越来越喜欢更安全、无防腐剂和混合制剂,以及药物供应系统的技术革新。
- 北美在2024年主导了眼部疼痛热点膏剂市场,其收入占全球收入的39.6%,得到了先进的保健基础设施、高手术量和眼科药品和器械-药物组合的强大创新管道的支持。
- 亚太区域预计将是预测期间增长最快的区域,其动力是获得保健服务的机会增加、对视力健康的认识提高,以及中国、印度和日本等国负担得起的和通用的眼科产品数量不断增加
- 由于在术后发炎和疼痛管理中已具备临床疗效,眼科医生广泛接受,以及短期使用安全情况良好,国家药品安全局的膏剂部门在2024年拥有35.5%的最大市场份额。
报告范围与口腔疼痛
| 属性 | 视觉疼痛 专题药膏 关键市场透视 |
| 覆盖部分 |
|
| 涵盖国家 | 北美
欧洲
亚太
中东和非洲
南美洲
|
| 关键市场玩家 |
|
| 市场机会 |
|
| 添加数据信息集的值 | 除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
口服口服药
转向无防腐剂和组合制剂
- 全球眼下疼痛局部膏剂市场的一个显著而加速的趋势是越来越倾向于不含防腐剂的配方和高级配方,这降低了眼下毒性,提高了疗效.
- 例如,无防腐剂国家安全局在术后护理中,膏剂越来越具有吸引力,提供有效的止痛,同时将不利影响降到最低,而皮质类固醇-抗生素结合剂则越来越多地用于手术和与创伤有关的眼痛。
- 医药创新正在推动以持续放出为基地的膏剂的开发,改善药物在外表的停留时间并降低患者的应用频率.
- 此外,关键角色正在采用无防腐剂单位剂量包装格式,以解决患者的安全问题,与监管建议保持一致,并增强眼科护理中的用户合规性
- 这种更加安全、更有效和更方便的热门解决办法的趋势是重塑眼科处方习惯,并在全世界发达和新兴市场推动采用
- 因此,Bausch + Lomb和Norvartis等公司正在集中力量于防腐药和多动作药,以加强其存在,并满足患者在视力疼痛管理方面不断变化的需要。
口服口服
驱动程序
手术量上升和视障发病率上升
- 眼科手术,包括白内障、LASIK和角膜手术,越来越多,是治疗手术后发炎和不适症需要眼部疼痛局部膏剂的重要动力。
- 例如,2024年3月,Alcon扩展了眼科护理组合,推出了针对手术后疼痛缓解的新的防炎活性活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活体活
- 随着干眼综合症和过敏结膜炎等眼表皮病的全球负担继续增加,患者和保健提供者对有效的局部止痛膏的需求正在扩大。
- 此外,患者偏好局部的、非侵入性疼痛管理方法,而不是系统疗法,这使局部膏剂成为眼科护理环境中的一线关键解决方案
- 直接显眼应用的方便性、迅速采取行动和减少系统性副作用是推动全球医院和零售药店广泛采用的关键因素
- 通用产品越来越多,先进品牌配方的提供范围也更广,这进一步加强了价格可承受性和可获取性,加快了世界范围的市场渗透
限制/挑战
不利影响和严格监管途径
- 长期使用某些局部药膏引起的与视力刺激、视力模糊或超敏反应有关的关切,对更广泛的市场接受构成挑战。
- 例如,关于与保留制剂有关的角膜上皮毒性的报告,使医生和病人对长期应用于眼痛管理持谨慎态度。
- 通过无防腐剂技术、先进基地和病人教育解决这些安全问题,对改进遵守规定和建立对局部药膏疗法的信任至关重要
- 此外,眼科药物的严格监管审批途径,特别是在美国和欧洲,延长了上市时间并增加了药品制造商的研发成本.
- 与普通药相比,高级防腐剂或混合药膏的成本相对较高,这可能成为采用的障碍,特别是在整个亚太和拉丁美洲成本敏感的市场。
- 通过创新、战略定价和遵守全球监管标准来克服这些挑战,对于维持眼痛热点药膏市场的增长至关重要。
口服口服药
市场按产品,指针,终端用户,发售渠道划分.
- 按产品分列
以出品为主,将口感疼痛活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活 2024年,由于经证明在减少白内障后发炎和疼痛的临床疗效,美国国家药品局的膏剂部门占据了市场主导地位,收入份额最大,为35.5%。拉锡克,和其他眼科手术 眼科医生广泛开具NSAID药膏的药方,因为药膏提供有针对性的缓解,没有与口服止痛药相关的系统性副作用. 其品牌和通用形式的成本效益和可得性进一步加强了它们的采用。 此外,在短期眼痛管理中支持NSAID疗效的有力临床证据,使其成为发达的保健市场护理标准. 北美和欧洲的外科手术量很高,更加剧了这种支配地位。
润滑剂膏片部分预计将出现从2025年到2032年最快的增速,由全世界不断上升的干眼综合症和眼球表面不适症病例所推动. 增加屏幕时间、环境压力和人口老龄化是造成需求激增的主要原因。 润滑剂膏因无防腐剂、长效水分和安全问题,特别是慢性用药,在患者中越来越受欢迎。 在线药店和东方木材公司的供应正在扩大,支持发达和新兴经济体的快速增长。 本部分通用产品的可负担性正在进一步促进亚太和拉丁美洲等对价格敏感的市场的采用。
- 通过指示
根据指示,市场被分割为手术后眼部疼痛,角膜出血,眼干,过敏结膜炎,急性外伤眼部疼痛等. 2024年手术后眼球疼痛分会占据了市场主导地位,全球上演的大量白内障和反活性外科手术为支撑. 这些程序往往需要有效的短期疼痛管理,其中口服的膏剂如NSAID和皮质类固醇是一线疗法. 病人遵守规定、迅速缓解疼痛和广泛医生的收养表明,这是主要的收入贡献。 北美和欧洲的先进卫生保健系统,再加上亚太的外科手术率不断上升,进一步强化了这一部门的支配地位。 手术后恢复所需的药膏在临床上得到强有力的认可,继续推动着持续的需求。
预计干眼部分在预测期间增长最快,这是由于生活方式改变、数字设备过度使用和老龄化人口增加导致全球干眼流行率激增。 患者越来越喜欢用膏剂来取长效润滑效果,特别是在夜间使用时. 无防腐剂和混合润滑剂的趋势也在推动这一环节的创新。 随着提高认识运动的不断加强和东方木材公司润滑剂的提供,发达和新兴经济体的收养正在迅速扩大。 干眼救济产品的电子商务渠道不断扩大,进一步加快了部分增长.
- 按终端用户
在最终用户的基础上,市场分为医院和眼科诊所、流动外科中心、零售药店和在线药店。 医院和眼科诊所部分在2024年占据了市场主导地位,因为管理外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外科外 医院是治疗复杂眼科病症的主要治疗点,医生在医院开出国家疾病分类、皮质类固醇和麻醉膏来立即有效缓解疼痛。 先进的外科设施和强有力的采购框架的存在确保了这一部门的需求稳定。 此外,医院是病人向零售渠道过渡的门户,也是继续治疗的在线药房渠道。 它们在规定品牌高价值配方方面的作用加强了它们的支配地位。
在线药房部分预计将在2025年至2032年期间增长最快,这是由于数字保健的上升趋势以及对方便获取药品的需求日益增加所推动的。 在线平台正在扩大处方再填料和OTC膏剂的供应,特别是润滑剂和无防腐剂配方。 节约成本、提供住宅和更广泛的产品种类是促进消费者采用的关键因素。 这一渠道在亚太地区和欧洲尤其不断扩大,那里的监管框架日益支持电子药业业务。 医疗保健的快速数字化,加上消费者对无麻烦服务的偏好,使得在线药店成为增长最快的终端用户部分.
- 按发行频道
以配送渠道为基础,将市场分入医院药房,零售药房,在线药房,直接机构采购. 医院药房部分在2024年占有最大份额,因为大多数手术后和与外伤有关的外科外科疼痛膏最初都是通过医院药房来发放. 这些环境确保在手术或紧急干预后立即获得规定的治疗。 眼科医生和内部药房之间的有力协作加强了支配地位,因为病人更能在当地补药。 医院药房在采购零售场所并非总有的专用品牌膏剂方面也发挥着关键作用。 在北美和欧洲,它们的主导地位尤其强大,那里的保健系统以医院为中心。
在线药房部分预计将是预测期间增长最快的分销渠道,由消费者偏好数字平台、价格可承受性和广泛的产品组合提供所推动。 智能手机的渗透率不断提高,加上对电子商务保健平台的信任度不断提高,使得能够更多地采用在线采购。 OTC润滑剂和无防腐剂配方在这一通道中特别受欢迎,因为患者为干眼等慢性病寻求方便的解决方案. COVID-19大流行病加速了这一趋势,预计亚太和欧洲对数字医疗保健的监管支持将推动未来快速增长。
口服口服药
- 北美在2024年主导了眼部疼痛热点膏剂市场,其收入占全球收入的39.6%,得到了先进的保健基础设施、高手术量和眼科药品和器械-药物组合的强大创新管道的支持。
- 本区域的患者可更好地获得处方和OTC用药,提高对眼部健康的认识并增加视力表面疾病的诊断率,从而增加需求
- 有利的保健支出、主要制药厂商的存在以及不断扩大的网上药房分配生态系统,进一步强化了这种支配地位,使北美成为眼部疼痛热门药膏的主要枢纽。
美国口服止痛药
美国眼部疼痛局部膏剂市场在2024年收获了北美最大的收入份额79%,其驱动力是大量眼科手术,强力采用处方疗法,并广泛提供高级配方. 角膜出血和干眼病病例增加,加上术后护理需求增加,正在刺激需求。 偏好处方强化的NSAID和皮质类固醇膏,辅之以强有力的研发活动,并通过医院和零售药店供应,继续扩大市场。 此外,数字药房平台和强大的保险范围进一步提高了全美国患者的就诊率.
欧洲口服口服药
预计在整个预测期间,欧洲眼下疼痛局部膏剂市场将稳步增长,同时人口老化,眼下表面失调的发生率也不断上升。 对眼科护理的认识日益提高,加上更严格的保健准则和报销框架,正在促进对处方药的需求。 欧洲消费者还重视由于对长期视力健康日益关切而形成的无防腐剂和组合制剂。 在医院和零售药店链中都值得注意的采用,增加临床试验和医生在手术后护理中更广泛地接受局部疼痛疗法为增长提供了支持。
U.K. 口服止痛药
英国眼部疼痛局部膏剂市场预计将在一个值得注意的CAGR市场增长,由日益加重的干眼病和眼部过敏症所支撑. 诸如白内障和LASIK程序等越来越多的外科干预正在刺激对术后膏剂的更高需求。 强有力的NHS支持治疗的采用,以及消费者对通过零售和在线药店方便获取的偏好,支持了增长. 此外,围绕眼部健康和制剂技术进步开展的提高认识运动正在促使联合王国逐渐转向高级止痛膏。
德国 口服止痛药
预计在预测期间,德国眼部疼痛局部膏剂市场将在一个重要的CAGR扩大,这得益于强大的保健基础设施和对高质量配方的强调。 市场得到广泛的眼科实践和患者对眼外科手术后有效缓解疼痛的需求的支持. 德国以创新为动力的制药业正在积极开发防腐剂和配方来提高遵守和安全性. 门诊和流动外科中心也越来越多地采用局部止痛药,这反映了向侵犯性较低的护理模式的转变。
亚太口服止痛药
预计2025至2032年期间,亚太眼痛局部膏剂市场将增长最快,达到23%的CAGR,其支持因素包括白内障手术增加、眼伤发病率上升以及新兴经济体获得保健服务的机会增加。 诸如中国、印度和日本等国家,由于人们日益认识到视力健康以及更广泛地提供成本效益高的通用药膏,需求激增。 政府支持的保健改革以及在线药房平台的扩大正在进一步推动无障碍。 产品的可负担性,加上地方制造倡议,正在扩大城市和农村人口的采用范围。
日本口服口服药
由于日本老年人口众多, 眼科手术频繁, 需求由日益严重的干眼病和视力表面失调症所驱动。 结合强有力的医院药房网络,整合创新的无防腐剂配方,支持采用先进的局部止痛药. 日本市场也越来越注重病人的舒适和安全,对研发的投资不断增加,用于提供更长久的止痛膏.
印度口服口服药
2024年,印度眼部疼痛热点膏剂市场占了亚太地区最大的市场收入份额,其原因是快速城市化、中产阶级收入上升、眼部创伤和手术后护理需求日益普遍。 印度是普通眼膏制造的重要枢纽,确保产品价格和供应范围广泛。 在医院和零售药店渠道越来越多地采用热门的减痛产品,加上政府主导的强有力的保健举措,正在推动增长。 电子药用平台的兴起进一步增强了无障碍环境,使印度成为了亚太市场的关键增长驱动力.
口服口服药市场份额
肿瘤疼痛主题膏剂行业主要由有名有实的公司领导,其中包括:
- Bausch + Lomb (美国).
- 阿尔孔(瑞士)
- 桑滕制药有限公司(日本)
- (美国)
- 锡普拉语( 印度)
- 鲁平(印度)
- 太阳制药工业有限公司(印度)
- Reddy博士实验室有限公司(印度)
- 格伦马克制药有限公司(印度)
- Teva制药工业有限公司(以色列)
- Aurobindo Pharma有限公司(印度)
- SIFI S.p.A.(意大利)
- Eyenovia股份有限公司(美国)
- Eyevance制药,有限责任公司(美国)
- 多梅(意大利)
- Novagali Pharma(法国)
- 大冢制药有限公司(日本)
- Akorn运营公司有限责任公司(美国)
- 希克玛制药 PLC(英国)
近期全球口服止痛剂市场的发展情况如何?
- 2025年7月,鲁平在美国推出了通用的Lopeprednol etabornate 眼球悬浮. 以孟买为基地的制药公司Lupin引入了Lopeprednol etabornate 眼球悬浮(一种用于治疗术后眼炎和疼痛,以及过敏结膜炎的皮质类固醇)的通用版本.
- 2025年1月,Kala Charmetics的Eysuvis(Loteprednol眼科制剂)被作为新型的由FDA批准的皮质类固醇来治疗眼球病. Eysuvis (loteprednol)是FDA批准的第一个眼皮质类固醇,专门用于处理干眼耀斑,直接与眼皮质疼痛和炎症域相接
- 2024年10月,OKYO Pharma宣布,第一名患者在第二阶段的临床试验中,为神经病性角膜疼痛做局部性OK-101的剂量. OKYO Pharma Ltd披露,第一个患者在OK-101的随机,双面,安慰剂控制的第二阶段研究中被用药,标志着针对神经病角膜疼痛(NCP)的疗法首次临床试验.
- 2024年3月,美国FDA批准血红素丙酮眼球悬浮0.05%用于术后眼球炎和疼痛. 食品药品管理局批准丙烯酸丙酯0.05%的眼球悬浮剂,标志着15年多来批准的首个眼球类固醇. 它专门用于手术后发炎和外科手术后疼痛,处理眼痛管理中的核心症状。
- 2024年2月,卢平获得了FDA对BromSite(Bromfenac眼科溶液0.07%)的通用等同物的批准. Lupin ' s ANDA for bromfenac ofensic solution 0.07%获得批准,为Bausch + Lomb ' s PROLENSA提供了一个成本较低的通用替代品,该替代品用于手术后发炎和视力疼痛
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。