



Global Oligonucleotide Therapeutics Market, By Type (Antisense, Ribozymes, Aptamers, miRNA, CpG/Immunostimulatory, RNAi), Application (Infectious Diseases, Oncology, Neurodegenerative Disorders, Cardiovascular Diseases, Kidney Diseases, Others) – Industry Trends and Forecast to 2029.
"奥利贡克利奥特治疗市场规模与概览"是什么?.
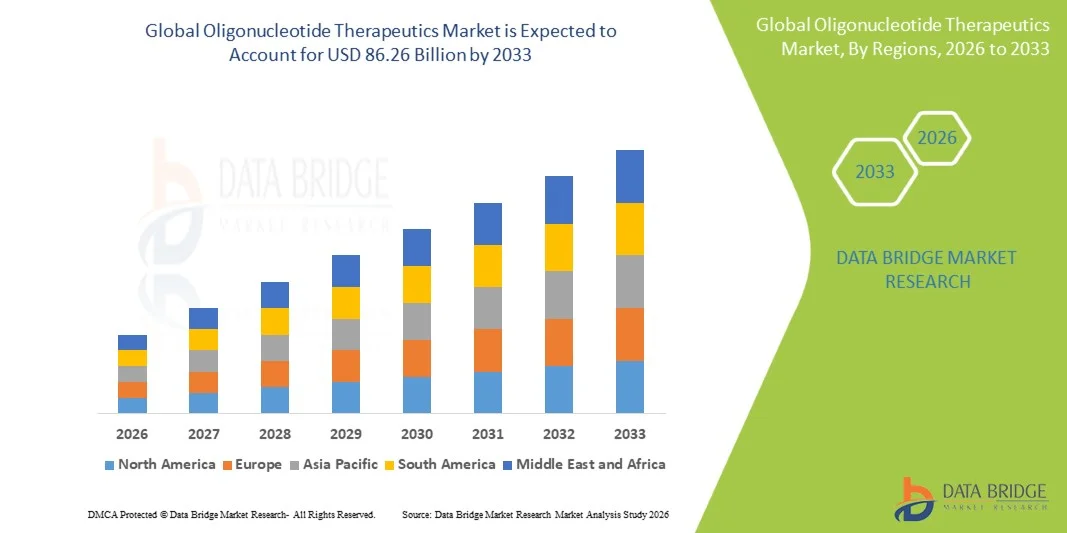
- 根据数据桥市场研究分析,全球寡核苷酸治疗市场规模被估价为:2025年305.6亿美元并可望达到到2033年达到862.6亿美元, 以美元计CAGR为13.85%.预测期间
- 市场增长的驱动力主要是在以核酸为基础的药物设计方面不断进步,扩大临床成功。抗激素寡核苷酸以及越来越多的精密医学和针对基因的治疗投资,这些正在加速跨越罕见和慢性疾病的药物开发管道
- 此外,随着肿瘤学应用的扩大,对提高疗效并减少非目标效果的高度具体和有针对性的治疗方法的需求日益增加,遗传疾病和神经病,正在建立寡核糖核酸疗法,作为现代医学中的一种变革性模式,从而大大地促进工业的发展。
市场大小和预测
全球市场价值(2025):305.6亿美元
预期市场价值(2033年):862.6亿美元
预测CAGR(2026-2033):13.85%
治疗法市场分析
- Oligonucleotide 治疗药物,包括抗激素寡核苷酸、sirNA和其他以核酸为基础的方法,由于能够有选择地调控基因表达并解决以前在遗传、稀有和慢性病地区 " 无法用药 " 的目标,正日益成为精确医学的基石。
- 对寡核糖核酸疗法需求的不断增长,主要由基于RNA的药物发现的快速进展所驱动,临床批准量的增加,以及针对肿瘤学、神经紊乱和罕见遗传病的定向疗法的研究得到强有力的药物和生物技术研发投资的支持。
- 北美主导了寡核糖体治疗市场,2025年收入份额最大,为42.6%,辅以强大的生物技术生态系统,高研发支出,以及早期的监管审批,由于临床管线强大和主要部门积极参与,美国领先.生物药品公司和创新初创企业侧重于基因隔离和RNA目标疗法
- 亚太区域预计将是预测期内寡核糖体治疗市场增长最快的区域,其驱动力是医疗保健支出增加、生物技术基础设施扩大、临床研究活动增加以及中国、日本和印度等新兴经济体越来越多地采用以基因和RNA为基础的先进疗法
- 抗激素寡核苷酸部分主导了寡核苷酸治疗市场,2025年的市场份额很大,为48.3%,这归因于其早期临床成熟,在治疗遗传紊乱方面已经证明是有效的,与较新的RNA干扰治疗相比,商业供应范围更广。
报告范围和治疗方法
|
属性 |
关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
Oligonucleotide治疗市场的关键趋势是什么
“通过基于RNA的治疗和平台创新来推进精密医学”
- 全球寡核糖核酸治疗市场的一个重要和正在加速的趋势是,在基因隔热技术和交付平台不断进步的支持下,正在扩大采用以RNA为基础的方法,如抗激寡核糖核酸和硅核糖核酸,这些技术和交付平台正在提高效率和临床结果。
- 例如,Ionis Pharmatics的抗激素疗法和Alnylam Pharmatics的RNAi药物正在展示临床治疗罕见遗传病的成功,表明以核酸为基础的药物开发日益成熟。
- 脂质纳米粒子和胶合平台等先进运载系统的整合,使组织针对性得到改进并增强了寡核苷酸药物的稳定性,从而提高了疗效并减少了非目标效应.
- 此外,在肿瘤学和神经病中越来越多地应用寡核苷酸疗法,正在推动下一代输油管候选人的开发,以采用高特异性和个性化的治疗方法
- 这种高度针对性、由基因驱动的疗法的趋势正在从根本上改变药物发现模式,因为Sarepta疗法等公司正在开发精准和耐久性的外吸和基因调节疗法。
- 对以寡核苷酸为原料的精密药物的需求在罕见疾病和肿瘤学部分之间迅速增长,因为制药公司越来越优先考虑以RNA为目标的平台,以更快、更高效地开发药物
- 此外,越来越多地采用AI驱动的药物发现和计算生物学工具,正在加快发现和优化新颖的寡核苷酸序列,缩短开发时限并改进成功率。
市场动态
驱动程序
“扩大RNA治疗中遗传性疾病负担和进展引起的需求增加”
- 罕见遗传病和慢性疾病的发病率不断上升,加上RNA目标药物研制的迅速进展,是全球保健系统对寡核苷酸疗法需求加速的主要原因。
- 例如,在2025年,林业发展局对抗激素和硅氨酸等基于RNA的疗法的核准加强了临床信心,并鼓励进一步投资于以核酸为基础的治疗管道
- 在有限或没有治疗选择的情况下,特别是在神经肌肉和神经退化疾病中,越来越多的医疗需要得不到满足,这促使制药公司开发非常具体的基因靶向疗法
- 此外,生物技术公司不断增加的投资和制药公司之间的战略合作正在加速以寡核苷酸为原料的药物的临床试验和商业化。
- 这些疗法有选择地调制基因表达和提供个性化治疗解决方案的能力,使得它们比常规的小分子药物更受青睐.
- 扩大对无主药的监管支持并加快审批途径,进一步推动了发达和新兴地区市场增长.
- 此外,新兴经济体增加保健支出和加强基因组研究基础设施,大大扩大了患者获得高级RNA疗法的机会。
限制/挑战
“高发展费用和交付效率限制”
- 与高开发成本和复杂制造工艺有关的关切对全球市场的广泛商业化和可获取性构成重大挑战
- 例如,生产经过化学改造的寡核苷酸需要高度专业化的合成和净化技术,增加总体成本并限制一些开发商的可扩展性。
- 交付效率方面的挑战,包括细胞吸收不良和生物系统迅速退化,继续限制最佳治疗效果,尽管配方技术有所进步
- 此外,对安全性、免疫力和长期功效测试的严格监管要求正在增加与产品批准相关的时间和成本
- Ionis制药公司和Alnylam制药公司等公司正在大量投资于先进交付技术,但实现一致的针对具体组织的目标仍然是技术障碍
- 通过改进交付系统、可扩展的制造业创新和具有成本效益的生产战略来克服这些挑战,对于维持长期市场增长至关重要。
- 此外,与长期安全简介和潜在非目标遗传效应有关的关切正在引起临床医生的犹豫并减缓某些治疗领域的更广泛采用
治疗方法市场范围
市场根据类型和应用进行分割.
- 按类型
根据类型,寡核苷酸疗效市场被分解成抗激素寡核苷酸,ribozimes,aptamers,miRNA基疗效,CpG/免疫刺激寡核苷酸,和RNAi(sirNA). 抗激素寡核苷酸分解在2025年占据了市场主导地位,收入份额最大,为48.3%,其驱动力在于其临床成熟性强,监管审批多,在治疗遗传和稀有疾病方面证明有效. 抗激素疗法有一个既定的发展途径,使它们成为制药公司针对神经肌肉和新陈代谢失调等高价值症状的首选。 此外,与较新的模式相比,它们相对先进的商业化地位进一步加强了它们的市场支配地位。 大力扩展输油管和由艾奥尼斯制药公司等主要角色继续投资,也加强了部门领导。 该部分受益于广泛的治疗适用性和既定的安全情况,这提高了医生和病人的信心。
RNA干扰部分(RNAi/sirNA)预计将在2026至2033年间出现22.4%的最快增长率,其驱动力是基于sirNA的药物在临床上取得越来越多的成功,以及脂纳米粒子和GalNAc交配等定向放送技术的进步. RNAi疗法由于能够抑制引起疾病的基因,具有高度的特异性并具有长久的影响,因此其引力越来越强. 例如,Alnylam制药公司核准的疗法证实了以RNAi为基础的药物在罕见和慢性疾病中的商业潜力。 横跨肿瘤、心血管和肝脏疾病的管道不断增长,这进一步加速了分支扩张。 此外,稳定性的提高和剂量频率的降低正在加强病人遵守和收养。 扩大研究合作和提供强有力的资金支持,也有助于RNAi型疗法迅速进入市场。
- 通过应用程序
根据应用情况,寡核苷酸治疗市场被分化为传染病,肿瘤,神经退化性疾病,心血管疾病,肾脏疾病等. 由于全球癌症负担沉重和越来越多地采用精密医学方法,肿瘤部门在2025年占了最大的收入份额39.6%的市场。 目前正在为基因调控、肿瘤抑制和克服癌症治疗中的药物抗药性而广泛探索奥利戈努克罗伊特化疗法。 以肿瘤和癌症驱动突变为目标的强临床管线正在加速分化优势. 制药公司越来越注重基于RNA的癌症疗法,因为它们具有高度的特异性,能够瞄准先前的“不可药用”基因。 对肿瘤药物开发和突破疗法支助性监管途径的投资不断增加,这进一步加强了这一环节。 此外,与免疫疗法和定向药物相结合的战略正在扩大临床成功率和市场采纳率。
由于阿尔茨海默病、帕金森病和亨廷顿病等疾病的发病率不断上升,以及改变疾病的治疗手段有限,预计神经退化性疾病部门在2026年至2033年间的增长速度最快,达到23.1%。 寡核糖核酸疗法通过针对与疾病有关的RNA和在分子一级调制基因表达,提供了一个很有希望的办法。 例如,临床试验中的抗感应疗法显示,有可能减缓遗传神经病的发作。 越来越多的研究资金和生物技术公司的浓厚兴趣正在加速这一领域的管道开发。 血液脑屏障输送技术的进步也正在改善中枢神经系统紊乱的治疗可行性。 此外,不断增长的未满足医疗需要和正在扩大的老年病人口大大地推动了对基于RNA的创新神经治疗的需求。
市场区域分析
- 北美主导寡核糖体治疗市场,2025年收入份额最大,为42.6%,辅以强大的生物技术生态系统,高研发支出和早期监管审批.
- 该区域获益于主要制药和生物技术公司高度集中,积极开发以抗毒剂和氨基苯丙胺为基础的疗法,以及林业发展局等机构为加快批准和指定无主药物提供强有力的监管支助
- 这种广泛的领导得到了先进的基因组研究基础设施、强有力的临床试验活动和大量风险资本资金的进一步支持,建立了寡核苷酸疗法,作为罕见和慢性疾病中精准医学发展的关键组成部分。
美国奥利贡克罗伊特治疗市场透视
美国寡核糖核酸治疗市场在2025年收获了北美81%的最大收入份额,其驱动力是RNA药物研发的迅速进步和整个保健系统大力采用精确医学方法。 该国受益于高度发达的生物技术部门、广泛的临床研究网络,以及主要制药和生物技术公司的有力参与,这些公司侧重于抗毒素和丝氨酸疗法。 林业发展局批准数量增加,监管路径加快,进一步支持了以寡核苷酸为原料的药物商业化。 此外,强大的风险资本投资,先进的基因组研究能力,以及罕见病和遗传病的高发率,都极大地促进了美国市场的扩张.
欧洲奥利贡克利奥特治疗市场透视
预计在整个预测期间,欧洲寡核糖体治疗市场将大幅扩展,主要是政府加大对先进疗法药用产品的支持并日益重视罕见疾病治疗创新。 本区域正在目睹生物技术公司与学术机构之间日益加强的临床研究合作,同时大力鼓励在简化审批途径下开发基于RNA的药物。 欧洲国家正在越来越多地投资于基因组医学倡议和精密保健方案,支持在肿瘤学和神经病中更广泛地采用抗感应和RNAi治疗。
英国Oligonucleotide治疗市场透视
预计在预测期间,英国寡核糖核酸治疗市场将在一个值得注意的CAGR增长,其动力是强有力的生物技术启动活动,扩大临床试验参与,并日益注重下一代RNA药物。 政府日益支持生命科学创新,并有全球认可的研究机构存在,这进一步加快了该国寡核苷酸疗法的发展。 此外,在罕见和神经退化疾病中,对有针对性治疗的需求日益增加,这正鼓励在英国保健系统中更快地采用抗感应和基于sirNA的治疗方法。
德国 Oligonucleotide 治疗市场透视
德国寡核糖核酸治疗市场预计将在预测期间在相当大的CAGR扩展,这得益于强大的制药制造能力,以及对基因和RNA药物研究的投资增加。 德国强调创新、精密医学和结构化保健基础设施,支持早期临床采用寡核苷酸疗法,特别是在肿瘤学和代谢失调方面。 此外,越来越多地参与欧盟资助的研究方案以及同全球生物技术公司的合作,正在加强该国在RNA治疗发展中的地位。
亚太奥利古克利奥特治疗市场透视
亚太寡核糖核酸治疗市场在2026至2033年期间将增长最快,为23.5%,其动力是医疗保健支出增加、生物技术基础设施扩大以及遗传和慢性疾病的发病率增加。 本区域的临床研究活动迅速增加,政府对生物技术创新给予了强有力的支持,特别是在中国、日本和印度。 此外,提高制造业能力并增加基于RNA的先进疗法的可负担性,正在扩大患者获得治疗的机会并加快新兴经济体的市场渗透。
日本Oligonucleotide 治疗市场透视
日本寡核糖体治疗市场由于大力关注再生医学、先进的保健基础设施以及高水平地采用精密医学方法而日益活跃。 该国老龄化人口正在显著推动对针对神经退化和慢性遗传疾病的疗法的需求,对基于RNA的治疗解决方案的兴趣也越来越大。 此外,制药公司和学术研究机构之间的有力合作正在加快下一代抗先天和RNAi疗法的发展。
印度 Oligonucleotide 治疗市场透视
印度寡核苷酸治疗市场占2025年亚太最大的市场收入份额,原因是生物技术研究迅速扩大,临床试验活动增加,遗传和慢性疾病负担增加。 印度作为一个全球制药枢纽的强大地位正在支持以成本效益高的方式开发和生产以寡核苷酸为原料的药物。 此外,政府促进生物技术创新和改善保健基础设施的举措正在推动全国各地更广泛地采用先进的RNA疗法。
市场份额
奥利戈努克利奥特治疗行业主要由地位良好的公司领导,包括:
- 爱奥尼斯制药公司(美国).
- 阿尔尼拉姆制药公司(美国)
- 萨雷普塔治疗有限公司(美国)
- 生物能公司(美国).
- 箭头制药股份有限公司(美国)
- Reguulus治疗公司(美国)
- 斯托克治疗公司(美国).
- (新加坡)波浪生命科学有限公司
- ProQR 治疗方法 N.V.(荷兰)
- 活性生物科学公司(美国).
- 戴恩治疗有限公司(美国)
- 静脉疗法 plc (英国).
- Arcturus治疗控股公司(美国)
- Modena股份有限公司(美国)
- Akcea治疗有限公司(美国)
- 贝尼特克生药有限公司(澳大利亚)
- 日本光谷有限公司(日本)
- 迪塞纳制药公司(美国)
- CureVac N.V.(德国)
- Marina Biotech, Inc.(美国)
全球Oligonucleotide治疗市场的最新发展是什么
- 2025年12月,爱奥尼斯制药公司宣布美国FDA批准"突破治疗"(Breakturn通"Theraphy Dignation")给齐尔干纳森(zilganersen),这是亚历山大病的一种抗感寡核苷酸疗法,是一种罕见而进步的神经病. 这一指定旨在加速开发和审查那些在未经批准治疗的严重条件下显示早期临床潜力的疗法
- 2025年3月,FDA批准了Qfitlia (fitusiran),这是首个使用或不使用抑制剂的血友病A和B的RNAi (sirNA)疗法. 这个里程碑证明了RNA干扰技术在凝血障碍中的临床成熟. 也证实RNAi是大规模慢性病治疗的有效治疗平台
- 2025年3月,Alnylam的RNAi疗法AMVUTTRA(vutrisiran)获得了FDA的扩大接受,用于用心肌病治疗ATTR类酰胺症,标志着sirNA疗法被大幅扩展为心血管疾病. 该决定加强了寡核苷酸药物在超出罕见状况的系统性慢性疾病中的作用
- 2024年12月,美国FDA批准了Tryngolza (olezarsen),一种用于家庭性心肌炎综合征(FCS)的抗激素寡核苷酸疗法. 这标志着这一超罕见代谢紊乱的首个经批准的治疗方法,并扩大了抗激素应用到脂质和心血管疾病管理中. 这项批准加强了Ionis在RNA目标治疗方面的领导作用。
- 2024年11月,阿尔尼拉姆制药公司宣布,美国FDA接受其补充性新药应用(sNDA)用于vutrisiran (AMVUTTRA),用于用心肌病(ATTR-CM)来治疗转氨酰胺. 接受呈报标志着在将RNAi疗法扩大为超越罕见神经病的大型心血管征兆方面迈出了重要的监管步骤
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











