



全球患者百分位保健应用软件市场分割,按技术分类(基于电话的应用软件、基于网络的应用软件和可穿戴的患者百分位应用软件)、操作系统(iOS、Android、Windows等)、应用(健康管理、疾病和治疗管理等)、终端用户(医院、诊所和家庭使用) -- -- 2033年行业趋势和预测
病人百分百保健应用市场规模和增长率是什么
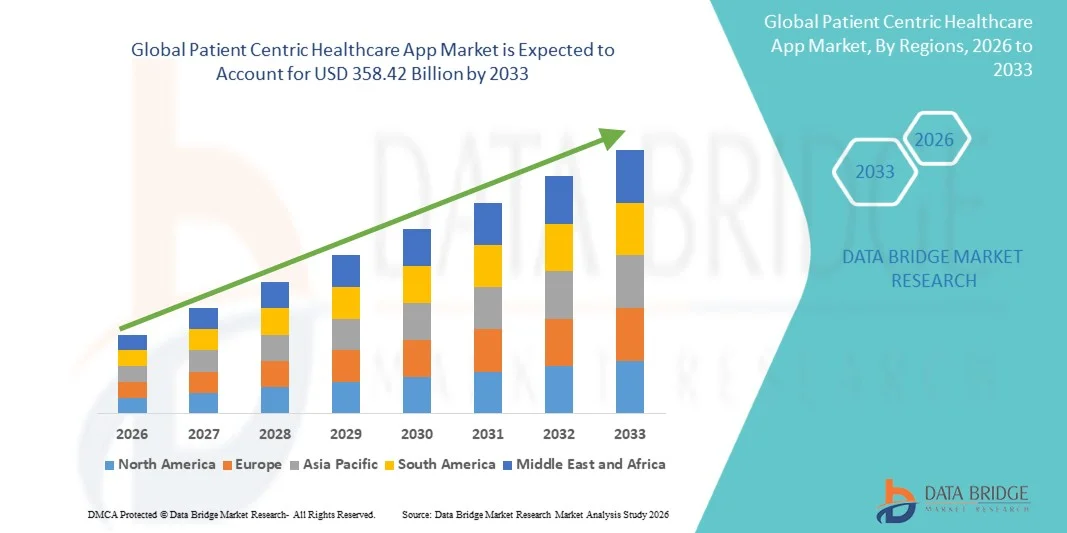
- 根据数据桥市场研究分析,以病人为中心的保健应用市场被估价为:2025年252.7亿美元预计将达到到2033年3,584.2亿美元,生长在一个2026-2033年CAGR为39.31%..
- 由于对个性化保健服务的需求增加,数字保健技术的采用增加,病人的参与增加,以及需要方便地获得保健信息、预约管理、药品提醒、远程监测和通过移动应用管理疾病,市场正在经历持续的增长。
- 日益重视以病人为中心的护理,再加上越来越多的人采用智能手机、连接的保健设备、远程保健服务和数字保健平台,迫使保健提供者和技术公司采用以病人为中心的保健应用,以改善病人的参与、加强交流和支持持续的护理管理。 AI的功能、远程病人监测、个性化的保健建议以及综合保健服务,通过提供更方便的、连接的和个性化的数字保健经验,正在得到推动。
市场大小和预测
- 全球市场价值(2025):25.27亿美元
- (2033年):358.42亿美元
- 预测CAGR(2026-2033):39.31%
- 2025年主要区域:北美
- 快速增长区域:亚太
Centric保健应用市场的主要外卖是什么
- 北美主导了以病人为中心的保健应用市场,2025年收入份额最大,为36%,其支持有先进的数字保健基础设施、高智能手机和连接设备的穿透、大力采用远程保健和远程病人监测解决方案,以及对个性和以病人为中心的保健服务的需求增加。
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为42.5%,其推动力包括增加医疗保健数字化、增加智能手机的采用、增加对数字卫生基础设施的投资、扩大远程医疗服务以及印度、中国和日本等国对方便和个性化的医疗保健解决方案的需求增加。
- 2025年,由于对以病人为中心的应用程序的需求日益增加,这些应用程序支持预约时间安排、药品管理、健康监测、疾病管理、通信和个性化保健服务,解决方案部分在市场中占了68%的份额。
- 服务是增长最快的组成部分类型,预计将登记41.0%的CAGR,反映出对实施、整合、咨询、维护、技术支持和其他服务的需求日益增加,而这些服务是部署和管理以病人为中心的保健应用程序所需的。
- 云层部分在部署模式类别中占了主导地位,2025年收入份额为58%,主导这一类别的是,对可伸缩、灵活、远程和易于集成的数字保健平台的需求不断增加,这些平台使患者和保健提供者能够跨多个设备获取保健信息和服务。
- 大型企业在2025年占市场份额的62%,其投资能力增强、保健技术基础设施广泛、病人基地扩大以及越来越多地采用综合数字平台来改善病人的参与和保健服务。
- 保健部门是增长最快的行业纵向类别,CAGR为40.8%,其驱动力是越来越多地采用数字化的病人参与解决方案、远程监测、远程保健、电子保健信息获取、个性化护理管理,以及日益强调改善病人的经验和护理的连续性。
《范围与病人百分百保健用品市场划分报告》
|
属性 |
Centric医疗保健应用关键市场洞察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
病人百分百保健应用市场的关键趋势是什么
- 以病人为中心的保健应用软件正日益向可互操作的平台发展,这些平台连接电子保健记录、病人门户、保健提供者和第三方应用程序,使病人能够通过单一的数字界面获取、管理和分享保健信息。 对互操作性和基于标准的API的日益强调,正在支持更多以病人为中心的数字保健经验。
- 例如,2025年7月,美国国家卫生信息技术协调员办公室(ONC)报告说,基于应用的在线医疗记录获取率从2020年的38%增加到了2024年的57%,凸显出持续转向基于智能手机的患者健康信息获取.
- 远程病人监测和实时保健跟踪正在越来越多地被纳入以病人为中心的保健应用软件,使病人能够通过连接的设备收集保健信息,并将数据传送给保健提供者,以便进行持续的监测和治疗管理。
- 保健提供者还在扩大使用与慢性病管理、药物跟踪、预约管理、健康记录获取以及与护理小组的沟通有关的应用,加强病人参与保健决策。
- 例如,在2025年,国家统计局的 " 领先边缘加速项目 " 方案包括一个以患者为中心的决策支持项目,该项目使用FHIR订阅,以自动识别高血压监测方案中的患者,并在报告血压读数升高时提供实时反应。
- 随着患者越来越多地使用智能手机,连接设备,以及数字健康平台来管理医疗保健信息,以患者为中心的医疗保健应用正在向综合而个性化的平台发展,这些平台将健康记录,监测,通信,护理协调,以及数字保健服务结合起来.
什么是病人百分百保健应用市场的关键驱动器
- 对方便获得保健信息和病人更多参与保健决策的需求日益增加,这促使人们采用以病人为中心的保健应用软件,特别是获取医疗记录、查看检测结果、与提供者沟通、管理预约和支助慢性病管理。
- 例如,2025年7月,国家统计局报告说,2024年,全国65%的人获得在线医疗记录或病人门户网站,69%的慢性病患者在这一年中至少查阅过一次记录。
- 智能手机、连接医疗设备、远程保健和远程病人监测的日益采用,也增加了病人和保健提供者之间持续收集和交流健康信息的各种应用程序的需求。 CMS将远程病人监测描述为通过连接设备收集病人健康数据并将其传送给保健提供者进行治疗或状况管理.
- 例如,2025年7月,医疗保健和医疗救助服务中心(CMS)宣布,医疗保健和技术公司承诺支持以病人为中心的医疗保健生态系统,包括糖尿病和肥胖症管理应用、用于症状检查和护理导航的对话性AI、预约日程安排和数字报到。
- 随着保健组织努力改善病人的参与和提供更加协调的护理,以病人为中心的保健应用在将病人与健康记录、提供者、护理人员和数字保健服务联系起来,同时支持更方便和持续提供保健服务方面正变得越来越重要。
哪些因素挑战了患者百分位保健应用市场的增长
- 以病人为中心的保健应用软件的实施和扩展可能具有挑战性,因为保健组织必须满足互操作性、隐私、网络安全、数据治理和整合要求,同时将应用与现有的电子保健记录和保健信息系统联系起来。
- 例如,2025年,国家统计局报告说,虽然大多数美国医院采用了基本的病人接触能力,但只有不到一半的医院具备记录进口和病人生成数据的所有先进能力,而资源较少的医院在采用基于应用和FHIR的病人接触能力方面则滞后。
- 数据分散还可能限制以病人为中心的保健应用程序的有效性,因为个人可能在不同提供者、保险公司、实验室、药店和医院之间维持多个病人门户和健康记录。 2024年,有59%的美国个人报告拥有多家在线医疗记录或病人门户网站.
- 隐私和安全要求是额外的挑战,因为以病人为中心的保健应用程序处理敏感的卫生信息,必须为查阅、储存和分享医疗记录提供适当的保障。 ONC指导强调在开发健康应用时隐私,安全,互操作性,以及安全的API的重要性.
- 例如,2025年7月,国家统计局报告说,2024年只有7%的人使用门户网站组织应用程序,将不同门户网站或在线医疗记录中的医疗信息结合起来,这表明多个保健来源之间的互操作性和信息整合仍然是需要进一步发展的领域。
- 这些互操作性、数据分散、隐私、安全和基础设施方面的制约因素可能增加执行的复杂性并减缓采用的速度,特别是在数字能力有限或资源不足以整合先进病人接触技术的保健组织中。
患者百分百保健应用市场如何分割?.
以病人为中心的保健应用市场根据技术、操作系统、应用和最终用户进行分割。
- 按技术分列
根据技术,以病人为中心的保健应用软件市场被分割成基于电话的Apps,基于网络的Apps,以及可穿戴的Centric患者Apps. 电话Apps部分在2025年占据了52%的市场份额,原因是智能手机的渗透率不断提高,移动保健应用程序的使用率不断提高,对方便获得个人保健信息和保健服务的需求也不断增加。 基于电话的应用程序使患者能够查阅病历,管理预约,与保健提供者沟通,接受药品提醒,并通过移动设备监测健康信息.
2026至2033年,由于越来越多地采用可穿戴的装置、连接的保健技术以及持续的保健监测解决方案,可穿戴的病人百分针Apps部分预计将以43.8%的CAGR增长最快。 可穿戴的应用使患者能够监测健康和健康状况指标并和保健提供者分享相关信息。 远程病人监测正在进一步支持对连接应用的需求,因为保健提供者越来越多地使用连接医疗设备传输的数据来支持疾病和治疗管理。 越来越多的智能手表、健身跟踪器和连接医疗器械的采用正在加强可穿戴应用程序与以病人为中心的保健平台的整合。
- 通过操作系统
在操作系统的基础上,以患者为中心的保健应用市场被分解为iOS,Android,Windows等. 安卓部分在2025年以54%的股权占据了市场主导地位,辅以安卓智能手机的广泛提供,智能手机被越来越多的采用,以及跨不同设备类别和价格范围的广泛提供保健应用. 基于Android的保健应用为患者提供健康记录、健康管理工具、预约服务、药品提醒、远程保健功能和远程保健监测。 Android智能手机的广泛设备生态系统和无障碍性正在支持在发达和新兴市场采用以病人为中心的保健应用。
iOS部分预计将在2026年至2033年期间以40.7%的CAGR增长最快,其动力是越来越多地采用高额智能手机、连接的保健生态系统和与可穿戴设备相结合的保健应用。 iOS应用支持健康信息管理,健康跟踪,与保健提供者的沟通,以及与相关健康技术的融合. 对个性化数字保健经验的需求日益增加,智能手机、可穿戴装置和保健应用之间的整合程度也越来越大,这进一步支持了基于iOS的以病人为中心的应用的增长。
- 通过应用程序
根据应用情况,以病人为中心的保健应用市场被划分为健康管理、疾病和治疗管理等。 2025年,疾病和治疗管理部分占了市场57%的份额,原因是慢性疾病发病率上升,对持续健康监测的需求增加,以及越来越多地采用数字工具进行治疗管理。 以患者为中心的应用支持患者监测健康状况,获取医疗信息,与保健提供者沟通,管理药物,并跟踪治疗相关信息. 根据国家统计局的资料,2024年,81%的慢性病患者可以在线查阅其病历,69%的人可以查阅其病历,这表明在管理慢性病患者中越来越多地使用数字保健技术。
健康管理部分预计将在2026年至2033年达到41.9%的CAGR增长最快,其动力是提高对预防保健、健康生活方式、健身监测、营养管理和个性化健康服务的认识。 健康应用使用户能够监测身体活动、健康指标、营养、医药时间表以及个人健康的其他方面。 消费者对预防健康管理的兴趣不断提高,智能手机应用与可穿戴设备的结合,进一步支持了健康管理应用的采用.
- 按终端用户
在最终用户的基础上,以病人为中心的保健应用市场分为医院、诊所和家庭使用。 2025年,医院部分占了48%的市场份额,并越来越多地采用病人接触技术、电子保健记录、病人门户和移动保健应用。 医院越来越多地利用数字平台,使患者能够查阅病历,查看临床信息,与保健提供者沟通,管理预约,并更积极地参与他们的护理。 据国家统计局称,2024年,每10所医院中有8所拥有所有基础患者接诊能力,而每3所医院中有2所拥有所有新兴能力,其中包括通过应用和观看临床笔记获取。 以病人为中心的应用与医院信息系统日益融合,进一步加强了收养。
家庭使用部分预计将在2026至2033年达到42.6%的CAGR增长最快,其动力是越来越多地采用远程病人监测、远程保健、连接医疗器械和自我管理应用程序。 以家庭为基础的保健应用使患者能够监测传统保健设施以外的健康状况并和保健提供者分享相关信息。 CMS称,远程患者监测可以让患者通过连接的医疗设备收集出血压,体重和葡萄糖水平等信息,信息会自动传递给医疗保健机构进行状况管理. 对方便获得保健服务、慢性病管理和持续监测的需求日益增加,这进一步支持采用以病人为中心的保健应用程序供家庭使用。
哪个地区拥有病人百分百保健应用市场的最大份额
- 北美主导了以病人为中心的保健应用市场,2025年收入份额最大,为36%,得到高智能手机渗透率、先进的数字保健基础设施、广泛采用电子保健记录以及更多使用病人门户网站和移动保健应用程序的支持。
- 本区域还受益于对数字保健基础设施、互操作性标准、远程病人监测和病人参与技术的投资。 对方便获得医疗记录、与保健提供者的数字通信、个性化保健管理以及连通的保健服务的需求不断增长,这继续加强了北美在全球市场上的领导作用。
美国患者百分百医疗保健应用市场透视
美国以病人为中心的保健应用市场正在出现强劲增长,原因是越来越多地采用电子保健记录、病人门户、智能手机保健应用、远程病人监测和数字病人接触解决方案。 该国成熟的保健基础设施、广泛使用连通的保健技术以及日益强调病人获得保健信息,正在推动对以病人为中心的应用的需求。 此外,据美国国家卫生信息技术协调员办公室(ONC)称,基于应用的在线医疗记录获取率从2020年的38%增加到了2024年的57%,表明患者获取医疗信息时越来越多地使用移动应用程序.
亚太病人百分百保健应用市场洞察
亚太以病人为中心的保健应用市场预计将迅速发展,其驱动力是智能手机普及率的提高、数字保健基础设施的扩大、远程保健的采用率的提高以及中国、印度和日本等国对连通保健技术的投资的增加。 对数字保健服务的认识不断提高,移动保健应用程序的使用不断增多,对方便获得保健信息的需求不断增加,这些都有助于扩大区域市场。 此外,越来越多地采用远程的病人监测、可穿戴装置和人工智能辅助的保健应用,正在加速全区域以病人为中心的保健应用。
日本患者百事保健应用市场洞察
日本以病人为中心的保健应用市场由于对数字保健的投资增加、人口老化、对远程保健服务的需求增加以及越来越多地采用连通的保健技术而持续增长。 保健提供者正越来越多地利用数字应用程序来支持病人的通信、健康监测、预约管理和获得保健信息。 此外,智能手机、可穿戴设备、远程监测技术和数字保健平台的日益一体化,以及该国注重改善医疗保健的可获性和效率,正在进一步促进市场增长。
中国患者百分百医疗保健应用市场透视
中国以病人为中心的保健应用市场正在迅速发展,其驱动力是增加保健数字化,扩大智能手机的采用,扩大远程保健服务,增加数字保健基础设施投资。 医院、诊所和家庭保健越来越多地采用移动保健应用程序,大大推动了市场需求。 此外,越来越多的人利用在线保健服务、远程病人监测、电子保健信息和人工智能辅助数字保健解决方案,支持在全国推广以病人为中心的保健应用。
英国Centric医疗保健应用市场透视
英国以病人为中心的保健应用市场正在稳步增长,并越来越多地采用数字保健服务、电子保健记录、病人健康应用和远程保健技术。 保健组织越来越多地采用数字应用程序,以改善病人获得保健信息、与保健提供者的沟通、预约管理和持续的保健监测。 此外,相互操作的数字保健技术、远程监测和个性化保健服务的结合正在加强病人的参与,并支持联合王国市场的持续发展。
德国 Centric 医疗保健应用市场透视
德国以病人为中心的保健应用市场正在稳步扩大,原因是保健服务数字化程度日益提高,电子保健记录的采用越来越多,而且日益强调可互操作的数字保健系统。 医院、诊所和病人越来越多地利用数字应用程序来获取保健信息、通信、预约管理、治疗支助和健康监测。 移动保健技术、连接的医疗设备、远程病人监测和数字保健基础设施的持续进步,以及日益强调以病人为中心的护理和互操作性,正在进一步推动德国的市场增长。
哪些是百分百患者保健应用市场上的顶级公司
患者百分百保健app行业主要由老牌公司领导,包括:
- 奥普通股份有限公司(美国)
- 泰拉多克健康公司(美国)
- Epic系统公司(美国)
- Oracle Corporation (美国).
- Koninklijke Philips N.V.(荷兰)
- 西门子保健公司(德国)
- GE 保健技术公司(美国)
- Veradigm Inc. (美国).
- 多克托利卜(法国)
- 阿达保健股份有限公司(德国)
- 保健解决方案公司(美国)
- 雅典纳健康公司(美国)
- Cerner Corporation (美国).
- 多克西米蒂股份有限公司(美国)
- 安威尔 (美国).
- 健康催化剂公司(美国)
- Practo Technologies Pvt. Ltd. (印度)
- 梅迪巴迪(印度)
- 1毫克(印度)
- 兴格健康 (美国).
病人百分百保健应用市场的最新发展是什么
- 2025年7月,美国医疗保健和医疗救助服务中心(CMS)宣布主要技术和医疗保健组织承诺支持发展更以病人为中心的医疗保健生态系统. 该倡议包括用于糖尿病和肥胖症管理的数字工具、用于症状检查和护理导航的对话AI、预约日程安排、数字报到、安全的数字身份以及健康记录检索。 这一发展突出了移动应用、人工智能和数字保健服务日益一体化,以提供更多的连接和以病人为中心的经验。
- 2025年7月,美国国家卫生信息技术协调员办公室(ONC)报告称,基于应用的在线医疗记录获取率从2020年的38%增至2024年的57%. 报告还指出,在2024年,65%的个人获得在线医疗记录或病人门户网站。 持续转向基于应用的保健信息获取,突显了对以病人为中心的保健应用程序日益增长的需求,这些应用程序使个人能够获得、管理和分享其保健信息。
- 2025年8月,美国国家卫生信息技术协调员办公室(ONC)报告称,全美国各医院的由卫生信息技术带动的患者接触能力持续增强. 报告发现,每三所医院中就有两所医院有新兴的患者接触能力,使患者能够查看临床笔记并通过应用获取健康信息. 2024年,81%的医院通过符合API规格的应用程序使患者能够进入,而70%的医院通过符合HL7 FHIR规格的应用程序使患者能够进入。 发展反映出病人的治疗应用与医院信息系统和电子健康记录日益结合。
- 2025年7月,世界卫生组织(世卫组织)继续强调相互操作的数字保健技术和标准对支持连接的以病人为中心的保健系统的重要性。 卫生组织的数字保健倡议侧重于加强互操作性、数据交换和数字保健解决办法的推广。 这些事态发展有助于继续将保健应用与数字保健基础设施和连通保健服务相结合。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











