


全球兒科藥物市場細分,按藥物類型(過敏和呼吸系統藥物、癌症治療、抗感染藥物、心血管藥物、胃腸道藥物、中樞神經系統藥物、激素藥物、泌尿系統藥物等)、給藥途徑(口服、腸胃外等)、最終用戶(醫院、專科診所、家庭護理等)、分銷渠道(醫院藥房、零售藥房、網上藥房等預測
儿科药物市场规模和增长率是多少
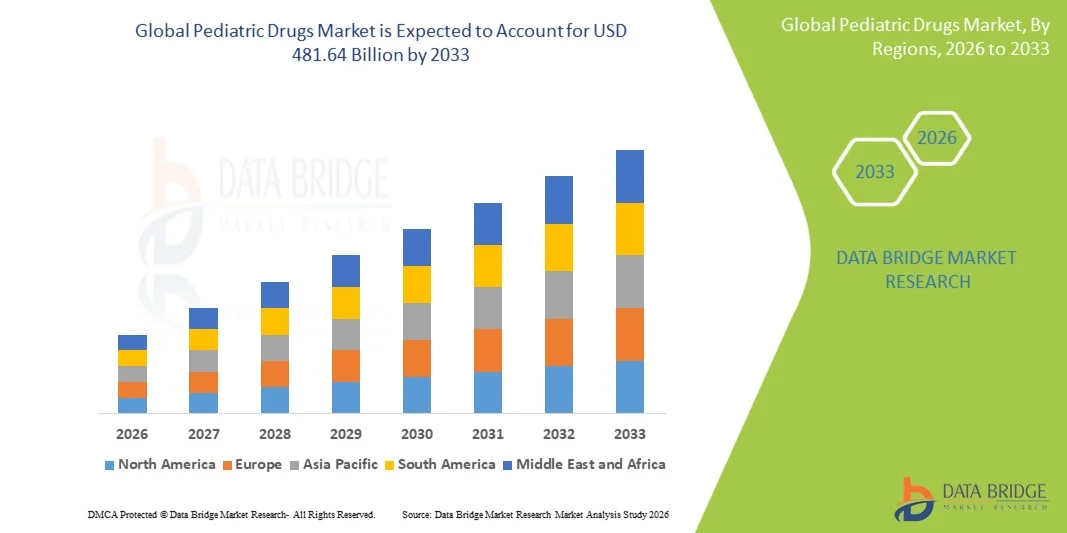
- 根据数据桥市场研究分析,全球儿科药物市场规模被估价为:2025年1877.2亿美元并可望达到到2033年达到481.64亿美元, 以美元计CAGR为12.50%.预测期间
- 市场增长主要由慢性病和疟疾的日益流行所推动。传染病在儿童中,随着儿科配方和药物提供技术的持续进步,对适龄药物的需求增加
- 此外,儿童保健意识的提高、政府的支助性倡议以及对儿科临床研究的投资的增加,正在建立儿科药物,作为现代保健系统的重要组成部分。 这些趋同的因素正在加速采用专科儿科治疗方法,从而大大地推动了该行业的增长。
市场大小和预测
- 全球市场价值(2025):1877.2亿美元
- 预期市场价值(2033年):481.64亿美元
- 预测CAGR(2026-2033):12.50%
小儿药品市场的主要外卖是什么
- 专门针对婴儿、儿童和青少年的医疗需要而制作的儿科药物,由于其适龄剂量、安全情况改善以及液体、可咀嚼和可分散药片等量身定制的提供机制,是现代保健系统中日益重要的组成部分。
- 儿童慢性和传染病发病率上升,越来越重视早期诊断和治疗,以及越来越重视研制针对儿童的配方,而不是调整成人药物,这主要助长了儿科药物需求的增加。
- 北美主导了儿科药物市场,2025年收入份额最大,为38.50%,其特点是保健基础设施先进,对儿科研究的监管支持有力,制药公司投入大量资金,美国目睹了因越来越多的儿科指标和生物学及特产药物创新获得批准而出现大幅增长.
- 在预测期间,由于人口基础扩大、获得保健服务的机会得到改善、儿童保健和免疫方案意识得到提高,预计亚太区域将成为儿科药物市场增长最快的区域。
- 抗感染部分在儿科药物市场占据了主导地位,2025年的市场份额为34.20%,受儿童细菌和病毒感染高发以及广泛使用抗生素,抗病毒药和抗风药作为儿科护理场所的一线治疗手段所驱动.
范围和儿科药物市场分割报告
|
属性 |
小儿药品关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
小儿毒品市场的关键趋势是什么
“关注小儿特定制剂和精密医学”
- 全球儿科药物市场的一个重要而正在加速的趋势是,日益注重发展适合儿童特殊生理需要的儿科专用配方和精准医学方法。 这一转变大大地提高了儿科人口的治疗效力和安全结果
- 例如,制药公司正在研制适龄配方,如口味糖浆、可咀嚼药片和分散药片等,以提高儿童遵守规定的程度。 同样,儿科肿瘤治疗方面的进步,使年轻患者能够选择更有针对性、毒性更低的治疗方法。
- 儿科药物的精密医学结合使基因治疗定制和根据年龄、体重和代谢差异优化剂量策略等特征成为可能。 例如,一些生物学疗法专门针对罕见儿科疾病,改善治疗结果并减少副作用。 此外,创新的药物提供系统提供了管理便利,使护理人员能够提供准确的剂量,尽量减少不适。
- 儿科药物日益同先进的保健系统相结合,有利于疾病的全面管理和监测。 通过协调的护理平台,保健提供者可以管理儿科治疗以及诊断和后续护理,创造更精简和有效的保健经验。
- 这种更加专业化、安全和以病人为中心的药物研制趋势从根本上改变了儿科保健标准。 因此,辉瑞和诺华等公司正在投资于儿科研究方案,其配方是专门为儿童设计的,并遵守了儿科准则。
- 发达和发展中地区对提供更高安全性、疗效和易于服用的儿科药物的需求正在迅速增长,因为保健系统越来越优先考虑针对儿童的治疗办法。
- 医药公司,研究机构,监管机构之间不断加强协作,进一步加快儿科药物研发创新,加快审批速度,提高儿童特有治疗水平.
儿科药物市场动态
驱动程序
“由于日益严重的小儿疾病负担和保健意识而增加的需要”
- 儿童中慢性和传染病发病率的上升,加上对早期诊断和治疗的认识的提高,是儿科药物需求增加的一个重要驱动因素
- 例如,2025年3月,主要制药公司扩大了以呼吸道和传染病为重点的儿科管线,目的是解决儿童未得到满足的医疗需要。 预计主要公司的这种战略将在预测期间推动儿科药物市场的增长。
- 随着保健系统更加注重针对儿童的护理和预防治疗,儿科药物与成年人适应的药物相比,提供了有的放矢的治疗解决方案,提高了安全和疗效
- 此外,越来越重视免疫方案、儿科临床试验和政府举措,使儿科药物成为现代保健系统的重要组成部分,确保改善疾病管理和儿童长期健康成果
- 方便儿童配方、改善获得保健服务的机会,增加对儿科保健基础设施的投资,这些都是推动发达和新兴市场采用儿科药物的关键因素。 个人化儿科护理的趋势和生物技术进一步促进市场增长
- 制药公司对儿科研发和孤儿药物开发的投资增加,大大推动了创新,扩大了罕见和慢性儿科疾病的治疗选择
- 新兴经济体增加保健开支和扩大儿科保健服务,通过改善儿童获得基本药物的机会,进一步支持市场增长
限制/挑战
“临床试验的复杂性和遵守法规的情况”
- 与儿科临床试验有关的挑战,包括伦理考虑和病人数量有限,对儿科药物的发展和商业化构成重大障碍。 由于儿科研究需要严格的安全规程和父母的同意,因此往往比成人试验更为复杂和耗时。
- 例如,林业发展局和EMA等机构的严格监管要求授权进行广泛的儿科测试和数据验证,这会延误产品的核准并增加开发成本
- 通过适应性试验设计、监管奖励以及与儿科研究网络合作来应对这些挑战,对于加快药物开发至关重要。 GlaxoSmithKline和Johnson & Johnson等公司正在投资于儿科研究框架,以精简临床试验并提高效率. 此外,与适应成人药物相比,开发儿童专用配方的费用高,对较小的制药公司,特别是在资源受限的情况下,可能是一个障碍。
- 虽然监管支持在增加,但儿科药物开发的复杂性和成本仍然可以限制市场进入,特别是特殊或罕见儿科条件。 对行业参与者而言,在保持可负担性的同时确保遵守仍然是一项主要挑战
- 在某些地区,熟练儿科研究专业人员和专门的临床基础设施有限,进一步限制了药物发展和商业化的步伐。
- 不同国家监管准则的可变性给全球市场参与者带来了更多挑战,导致产品推出被拖延并加重了合规负担
如何是小儿药市场分出
市场按照药品种类,管理路线,最终用户,销售渠道划分.
- 按药物类型
根据药物类型,将儿科药物市场分入过敏和呼吸道药物,癌症疗法,抗感染药物,心血管药物,肠胃药物,中枢神经系统药物,激素药物,泌尿道药物等. 2025年,由于细菌、病毒和真菌感染在儿童中的高发率,抗感染部门占据了市场主导地位,市场收入份额最大,为34.20%。 由于免疫系统不发达,小儿群体特别容易感染传染病,导致对抗生素、抗病毒药和抗病毒药的持续需求。驱虫药在治疗呼吸道感染、胃肠道感染和皮肤疾病等常见病时广泛使用抗感染药物,进一步加强了这一阶层的支配地位。 此外,政府免疫方案和公共卫生举措有助于持续提供与感染有关的治疗。 为儿童量身定做的多种配方的提供也支持这一部门的市场增长。
预计癌症治疗部分的增长速度最快,从2026年到2033年,增长率为9.8%,这得益于儿科癌症发病率的上升和定点疗法的进步。 生物学、免疫外科和精密医学方面的创新正在显著地提高儿童的生存率和治疗结果。 对儿科肿瘤学研究和临床试验的投资不断增加,加快了更安全和更有效的疗法的发展。 此外,对孤儿药物和罕见疾病的监管激励措施正在鼓励制药公司将重点放在儿科癌症治疗上。 越来越多地采用个性化的医学方法,也加强了治疗的特异性并减少了副作用,支持了快速分片增长.
- 按行政路线分列
根据管理途径,将儿科药品市场分出口服,亲服等. 口述部分主导了市场,2025年市场收入份额最大,为62.5%,其驱动力在于其易于管理以及儿童高度遵守耐心。 口服配方如糖浆,悬浮药,可嚼药片,可散药片等,由于方便而无侵扰性,被护理人员和保健人员广泛取用. 提供有口味和口味的药物进一步加强了儿科病人的坚持程度。 此外,口服药物具有成本效益,适合长期治疗,成为不同治疗领域的主要选择. 口服制剂在处方和场外的类别中都大量存在,这大大地促进了片段增长。
由于对重症和慢性病越来越多地使用可注射疗法,家长部分预计将在2026年至2033年期间以8.7%的速度出现最快的CAGR。 父母管理可确保快速的药物行动和精确的剂量,这对于紧急情况和医院环境至关重要。 生物学和高级疗法的采用,特别是在肿瘤学和罕见疾病方面的采用日益增加,进一步刺激了对这一部分的需求。 药物交付系统的技术进步,如预装注射器和自动注射器,正在提高安全性和易用性。 此外,儿科病人的住院人数和关键护理要求不断增加,有助于扩大部分。
- 最终使用者
在最终用户的基础上,儿科药品市场被划分为医院,专科诊所,家庭护理等. 2025年,由于儿科病人大量入院和获得先进的保健基础设施,医院部分占据了市场主导地位,市场收入份额最大,为48.3%。 医院是诊断、治疗和管理急性和慢性儿科疾病的主要中心。 专门的儿科部门和训练有素的保健专业人员的提供确保了有效的治疗。 此外,医院是实施复杂疗法的主要场所,包括家长用药和生物记录。 发达区域建立完善的偿还制度进一步支持这一部分的主导地位。
预计家庭护理部分的增长速度最快,从2026年到2033年达到10.2%,因为家庭治疗和护理的偏好日益增加。 便携式药品交付装置和远程保健服务方面的进步正在使医院外的儿科状况得到有效管理。 家庭护理减少了住院和相关费用,同时改善了病人的舒适和方便。 需要长期治疗的慢性病日益普遍,进一步推动了对家庭护理办法的需求。 此外,护理者的认识得到提高,保健服务得到改善,这些都有助于这一阶层的迅速增长。
- 按发行频道
以配送渠道为基础,将儿科药品市场分入医院药房,零售药房,网上药房等. 2025年,由于医院直接供应药品,医院药房占市场收入份额最大,为45.6%。 医院药房在发放专科和处方型儿科药物方面发挥着关键作用,特别是在急性和危急情况下。 将药房纳入医院基础设施,确保及时提供和妥善处理药品。 此外,医院药房对实施复杂疗法和维持治疗连续性至关重要。 保健提供者和药剂师之间的有力合作进一步支持了部门支配地位。
由于电子商务和数字保健平台的迅速发展,在线药房部分预计将在2026至2033年以11.4%的速度出现最快的CAGR。 网上药店提供方便,家用接生,方便取用各种儿科药物. 智能手机的日益使用和互联网的渗透正在推动数字药房服务的采用。 此外,竞争性定价和提供折扣正在吸引有成本意识的消费者。 COVID-19流行病进一步加快了药品网上采购的转变,预计这一趋势会继续下去,推动这一部门的强劲增长。
哪个地区拥有小儿毒品市场的最大份额
- 北美主导了儿科药物市场,2025年收入份额最大,为38.50%,特点是保健基础设施先进,对儿科研究提供有力的监管支持,制药公司投入了大笔资金.
- 本区域的消费者和保健提供者高度重视提供专门的儿科配方、先进的治疗和强有力的管理支持,以确保专门为儿童设计的药物的安全和有效性
- 先进的保健基础设施、高额的保健支出、主要制药公司的大量存在以及日益重视儿科研究与发展、将儿科药物确立为现代婴幼儿保健系统的重要组成部分,进一步支持了这种普遍采用。
美国小儿药品市场透视
美国儿科药物市场在2025年占北美最大的收入份额为81%,这得益于主要制药公司的强大存在和对儿科保健的日益重视。 保健提供者越来越优先考虑开发和使用针对儿童的药物,以改善治疗结果和安全情况。 慢性和传染病在儿童中日益普遍,加上保健开支高和先进的研究基础设施,进一步推动了儿科药物市场的发展。 此外,加大对儿科临床试验的监管支持和激励力度,极大地促进了市场的扩张.
欧洲小儿药物市场透视
预计在整个预测期间,欧洲儿科药物市场将大幅度扩大,主要受到强有力的监管框架和日益强调儿科保健的推动。 慢性儿科疾病的增加,加上药物配方的进步,正在促使人们采用儿科药物。 欧洲保健系统还注重改善儿童获得特殊治疗的机会并增强病人的安全。 本区域在医院和门诊场所都出现了显著增长,儿科药物被广泛用于急性和长期护理管理。
英国小儿药品市场透视
预计在预测期间,由于对儿童健康和早期疾病诊断的认识得到提高,英国儿科药物市场将在一个值得注意的CAGR增长。 此外,政府支持儿科研究和改善获得保健服务的机会的举措正在鼓励采用专门的儿科药物。 英国强大的医疗基础设施,连同其对创新和临床研究的关注,预计将继续刺激市场增长。
德国小儿药品市场透视
预计在预测期间,德国儿科药物市场将在相当大的CAGR扩展,因为对高质量保健和先进的儿科治疗解决方案的需求日益增加。 德国已经建立起来的制药业,加上其专注于创新和病人安全,促进了儿科药物的采用,特别是在医院和专科诊所. 将先进疗法和生物学纳入儿科护理也越来越普遍,这符合该国对有效和安全治疗办法的重视。
亚太小儿药品市场观察
亚太儿科药物市场在2026至2033年的预测期内将增长最快,达到10.8%的CAGR,其驱动力是人口增长、保健开支增加以及中国、日本和印度等国获得儿科护理的机会得到改善。 在政府倡议和免疫方案的支持下,该区域日益重视儿童保健,这正在推动儿科药物的采用。 此外,随着亚太成为制药生产的关键枢纽,儿科药物的提供和可负担性正在扩大至更广泛的人口基础。
日本小儿药品市场观察
日本儿科药物市场正因该国先进的医疗保健系统、人口老化问题和日益关注儿童健康而日益兴起。 日本市场十分重视安全和质量,采用儿科药物的动力是提高认识和对有效治疗方案的需求不断提高。 将先进疗法和精确医学纳入儿科护理正在推动增长。 此外,日本强大的药物研发能力有可能刺激医院和家庭护理机构对创新儿科药物解决方案的需求。
印度小儿药品市场观察
印度儿科药物市场在2025年占了亚太地区最大的市场收入份额,其原因是该国有大量儿科人口,改善了保健基础设施并增强了对儿童健康的认识。 印度是增长最快的儿科保健市场之一,城乡地区儿科药物越来越容易获得。 政府保健方案的扩大、可支配收入的增加以及强大的国内药品制造商的存在,是推动印度市场的关键因素。
谁是小儿药品市场上的顶级公司
儿科药物行业主要由老牌公司领导,包括:
- 默克公司(美国)
- 辉瑞股份有限公司(美国)
- 诺华公司(瑞士)
- GSK plc (英国).
- 萨诺菲(法国)
- F. Hoffmann-La Roche有限公司(瑞士)
- AbbVie Inc. (美国).
- Eli Lily and Company (美国).
- 拜耳公司(德国)
- AstraZeneca PLC (英国).
- 武田制药有限公司(日本)
- 布里斯托-迈尔斯·斯奎布公司(美国)
- 阿姆根股份有限公司(美国)
- Teva制药工业有限公司(以色列)
- 太阳制药工业有限公司(印度)
- Reddy博士实验室有限公司(印度)
- 西普拉有限公司(印度)
- 新诺季斯克(丹麦)
- Biogen Inc. (美国).
全球小儿药品市场的近期发展情况如何
- 2026年1月,要塞生物科技和Zydus生命科学公司宣布美国FDA批准Zycubo(CUTX-101)治疗门克斯疾病,这是儿童中一种罕见的遗传障碍,会影响铜吸收. 这标志着这一危及生命的儿科病情的首个经批准的治疗方法,临床数据表明早期治疗的死亡率风险已降低近80%. 这一事态发展突出了罕见儿科疾病治疗方面的显著进展。
- 2025年12月,美国FDA批准etuvetidigene autotemcel (Waskyra),这是Wiskott-Aldrich综合征在儿科患者中的第一个基于细胞的基因疗法. 该疗法显示感染和出血事件大幅减少,解决了罕见的免疫机能丧失综合症严重未得到满足的需要。 这一批准是儿科基因疗法创新的一大进步
- 2025年12月,BioCryst Pharmaces获得FDA批准,为2至11岁有遗传性血管瘤的儿童提供Orladeyo(白喉)新口服球状制剂。 与可注射疗法相比,对儿童友好的配方改善了服用和坚持的便利程度,标志着儿科药物交付解决方案的显著进步
- 2025年9月,美国FDA批准为2至11岁患有专题性皮炎的儿科患者提供Opzelura (rouxolitinib cream). 这一批准将第一个JAK抑制剂的使用范围扩大到更年幼的儿童,提供了一种非类固醇治疗的替代方法,并解决了儿科皮肤科方面未满足的大量需要。
- 2025年2月,美国FDA批准了Mirdametinib,用于治疗患有症状性复方神经纤维瘤的成人和儿科患者的一型神经纤维病. 这种有针对性的疗法为手术选择有限的儿童提供了一种新的选择,反映了精密医学在儿科肿瘤学和罕见疾病中越来越大的作用.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











