


全球个人机动车辆市场分割,按产品类型划分(电击滑轮、自制滑轮/吊板、电动单轮、电动滑板)、电池类型(锂-虹、铅-Acid等)、速度范围(低于15km/h,15-25km/h,高于25km/h)、应用(个人/娱乐使用、商业/共享流动、最后交付)、组件(电池和充电系统、汽车和驱动列车、框架和机体、传感器和电子)、分销渠道(特殊零售商、在线/电子商务、直接/OEM)、终端用户(个体消费者、共享流动运营商、公司/机构购买商) -- -- 行业趋势和预测至2033年
个人机动车辆市场规模和增长率是多少
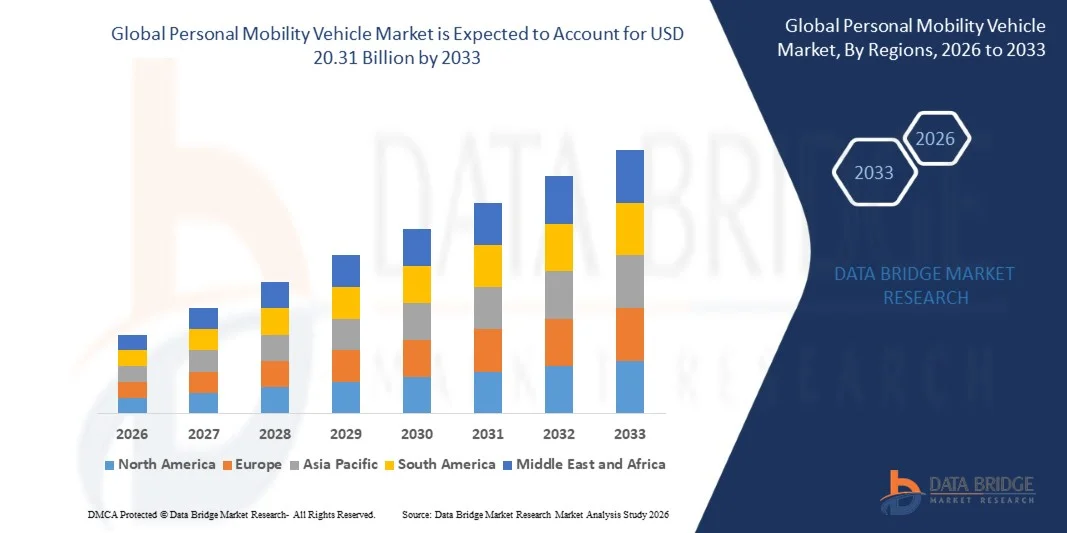
- 根据数据桥市场研究分析,个人机动车辆市场估计为:2025年85亿美元预计将达到到2033年2031亿美元,生长在一个2026-2033年CAGR为11.50%..
- 城市对负担得起的可持续上里程运输的需求不断增长,电池和稳定控制技术不断进步,既有汽车和摩托车制造商越来越多地进入个人机动车辆类别,这些都推动了市场的强劲增长。
- 消费者越来越倾向于生态友好型城市通勤替代方案,加上共享流动车队的部署不断扩大,基于AI的稳定性和互联互通性日益融合,迫使主要制造商不断创新其产品组合。 政府继续支持微型流动基础设施,预计将进一步加快各主要市场的类别采用。
市场大小和预测
- 全球市场价值(2025):8.50亿美元
- 预期市场价值(2033年):20.31亿美元
- CAGR预测(2026-2033): 11.50%
- 2025年主要区域:亚太
- 快速增长区域:北美
个人出行车辆市场的主要出行者是什么
- 亚太主导了个人机动车辆市场,2025年收入份额最大,为42.6%,得到人口密度高、有大面积双轮车制造基础设施以及中国、日本和印度消费者大力采用微型机动性解决方案的支持。
- 北美预计将是2026至2033年增长最快的区域,CAGR的注册率为13.2%,其动力来自国家零排放车辆政策的扩大,充电基础设施的不断增长,以及电子商务和食品提供经营者的商业采用率的上升。
- 2025年,由于广泛采用短途城市通勤和优惠定价,电动脚踏车部分带动了产品类别,收入份额为38.4%。
- 自平滑跑车/吊板部分是增长最快的产品类型,2026至2033年的CAGR为12.8%,反映了基于AI的稳定性系统的不断融合和已建立的汽车制造商的进入.
- 锂离子部分在电池类别中占主导地位,2025年的收入份额为76.5%,原因是其能源密度较高,与铅酸替代品相比重量更轻。
- 最后一英里的交付应用部分是增长最快的类别,从2026年到2033年,CAGR为13.5%,由寻求降低成本和排放的电子商务和食品交付运营商日益增加的采用所驱动.
- 15至25公里/小时的行驶速度段在2025年以46.8%的收入份额带动了市场,这反映了个人机动车辆跨越主要城市市场的受管制和允许的范围。
范围和个人机动车辆市场分割报告
|
属性 |
个人机动车辆关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
个人机动车辆市场的主要趋势是什么
- 已建立的摩托车和汽车制造商继续进入个人机动车辆类别,为微型机动产品带来了汽车级稳定性控制专门知识。
- 2025年11月,雅马哈汽车公司与"河上机动"公司合作推出了两款电动个人出行模式,采用了从该公司汽车稳定控制研发中衍生出来的陀螺仪传感器.
- 主要的个人出行车辆品牌继续推行以大众市场安全为重点的产品与高性能探索级产品分开的双品牌战略.
- 2026年1月,塞格威首次推出双品牌全球战略,其"九相"品牌专注于大众市场安全和可负担性,而塞格威本身则向高性能,探索级流动产品走来走去.
- 制造商继续采用性能更佳的个人出行车辆,其特点是加速更快和更耐用。
- 2025年春季,塞格威推出了其GT3 Pro和GT3 SuperScooters,以 3.9 秒和 11 英寸自愈轮胎的0–30 mph 加速为特色,反映了该行业持续向更高性能的个人出行产品推进.
随着老牌汽车制造商继续进入这一类别,主要品牌继续区分大众市场和高性能产品种类,预计个人机动车辆市场将保持发达和新兴城市流动市场的强劲增长。
什么是个人机动车辆市场的主要司机
- 城市对负担得起的可持续最后一英里运输的需求不断增长,这继续推动全球各大城市消费和商业上大力采用个人机动车辆。
- 2025年11月,雅马哈汽车公司通过与"河上机动"合作进入个人出行车辆类别,反映出汽车业对个人出行车辆市场长期增长轨迹的信心不断增强.
- 电池技术和基于AI的稳定控制系统的持续进步继续改善个人机动车辆的性能、安全和消费者吸引力。
- 2025年4月,赛格威推出以快速加速和自愈轮胎技术为特色的"GT3 Pro"和"GT3 SuperScooters",说明了该行业对性能和耐用性改进的持续投资.
- 个人机动车辆制造商与充电基础设施供应商之间日益扩大的伙伴关系继续扩大车辆范围并减少个人和商业用户的停用时间。
- 扩大电子商务和食品供应行业,在最后一英里物流中使用个人机动车辆,继续产生可观的商业增长需要。
随着城市微型流动的采用继续加快,已建立的汽车制造商继续进入这一类别,预计个人机动车辆市场在更广泛的城市交通格局中仍将是一个高增长类别。
哪些因素挑战个人机动车辆市场的增长
- 不同城市和国家的限速、人行道和道路使用以及安全要求的监管框架不一致,继续给制造商造成市场零散和遵守的复杂性。
- 与锂离子个人机动车辆有关的电池消防安全关切继续促使几个主要市场提出更严格的安全认证要求,增加了制造商遵守规定的费用。
- 2024年2月,英国交通部报告称,消防救援部门已查明有越来越多的事件涉及电子起重机和电子自行车中使用的锂离子电池. 政府的指导强调了与电池被损坏、充电不当和擅自改装有关的风险,提高了电池安全控制、符合要求的部件以及个人机动车辆制造商的安全充电做法的重要性。
- 强化既有品牌、资金充足的起步企业和低成本区域制造商之间的竞争,继续给个人机动车辆行业的定价和利润带来压力。
- 在许多城市,有限的专用微移动基础设施,包括受保护的自行车道和安全停车,尽管消费者的兴趣越来越大,但仍继续限制更广泛的采用。
- 2026年4月,欧盟委员会表示,产品安全条款涵盖了电子脚踏车和某些其他个人出行装置,但这些条款并未具体规范其上路使用,促进了成员国之间的不同做法. 一个单独的欧洲议会问题指出了在制动、照明、限速和反打压方面的不同要求,说明了跨多个市场运作的制造商所面临的监管复杂性。
- 市场监管分化,电池安全合规要求,以及竞争性定价压力的加大,这三者加在一起,继续给个人出行车辆市场造成头风,即使城市需求和汽车业的强劲入行支持了长期类别增长.
个人机动车辆市场如何分割
个人行车市场按产品类型,电池类型,行车速度范围,应用范围,部件,配送渠道,以及终端用户划分.
- 按产品类型
根据产品类型,个人出行车辆市场被分割成电动踢踏车,自平式跑步车/跳板,电动单车和电动滑板. 电动脚踏车部分在2025年占据了38.4%的市场份额,其驱动力是广泛采用短途城市通勤,相对于其他个人出行模式而言价格更优惠,以及扩大共享出行车队的部署。
2026年至2033年,由于基于AI的自主稳定系统的日益整合和已建立的汽车制造商越来越多地进入这一类别,自平式摩托车/起重板部分预计将以12.8%的CAGR增长最快。
- 按电池类型
根据电池类型,个人机动车辆市场被分割成锂离子,铅酸等. 锂离子部分在2025年占了76.5%的市场份额,原因是其能量密度较高,寿命周期较长,相对于铅酸替代品重量更轻,因此它成为跨溢价和中程个人出行车辆的首选。
锂离子段在持续电池技术改进和生产成本下降的推动下,预计在2026年至2033年期间CAGR达到12.1%的最快.
- 按速度范围
根据速度范围,个人出行车辆市场被分割成低于15km/h,15–25km/h,超过25km/h. 15至25公里/小时的路段在2025年占了46.8%的市场份额,这反映了跨越主要城市市场的个人出行车辆通常受管制和允许的行驶速度范围。
以上25km/h路段预计在2026至2033年达到12.6%的最快CAGR,由消费者对更高性能的个人出行车辆,包括探索级和越出行能型号的不断增长的需求所驱动.
- 通过应用程序
根据申请,个人出行车辆市场分为个人/娱乐用途、商业/共享出行和最后一英里出行。 个人/娱乐使用部分在2025年以58.7%的份额占据了市场主导地位,反映了个人出行车辆类别在通勤和休闲应用上的基本由消费者驱动的性质.
2026年至2033年,由于电子商务和粮食供应经营者越来越多地采用个人行动车辆,力求降低交付成本和排放,最后一英里的交付部分预计将达到13.5%的最快CAGR。
- 按构成部分
在组件的基础上,个人机动车辆市场被分入电池和充电系统、发动机和驱动列车、帧和车身以及传感器和电子设备。 电池和充电系统部分在2025年占了41.6%的市场份额,反映了其作为个人机动车辆中单一最大成本部分的地位。
由于陀螺仪稳定性传感器、GPS跟踪和基于应用的连接功能日益融合,传感器和电子设备部分预计将在2026年至2033年期间最快达到13.1%的CAGR。
- 按发行频道
在发售渠道的基础上,个人出行车辆市场被分拆为专业零售商,在线/电子商务,直接/OEM. 在线/电子商务部分在2025年占了44.3%的市场份额,反映出消费者强烈倾向于直接对消费者数字购买个人机动车辆。
直接/OEM部分预计将在2026年至2033年达到11.9%的CAGR最快,这得到了制造商对品牌零售经验不断增长的投资以及企业向共享流动运营商直接销售的支持.
- 按终端用户
在最终用户的基础上,个人机动车辆市场分为个人消费者、共享机动运营商和公司/机构购买者。 个人消费者部分在2025年以69.2%的份额支配了市场,这反映了个人机动车辆采购从根本上由消费者驱动的性质。
共享移动运营商部分预计将在2026年到2033年达到13.7%的最快CAGR,其动力是城市微移动共享方案的持续扩展和基于车队的商业部署.
哪个地区拥有个人机动车辆市场的最大份额
- 亚太主导了个人机动车辆市场,2025年收入份额最大,为42.6%,得到城市人口密度高、双轮和微型机动性制造基础设施的支撑,中国、日本和印度的消费者领养能力强。
- 本区域还受益于竞争性的国内制造成本和政府对采用电动微移动的大力支持。 预计区域制造能力的继续扩大将进一步加强亚太在全球市场上的领导地位。
中国个人机动车辆市场透视
中国个人出行车辆市场仍以国家广泛的电动双轮和微动能制造基地为依托,既有品牌有"九相"/"赛格威","晓美"等,"NIU"等技术支撑了产品供给和技术发展. 国内消费者大力采用电动摩托车以及城市通勤的其他紧凑流动解决方案,得到中国城市人口多,已建立的组成部分供应链和广泛制造能力的进一步支持,为市场持续发展奠定了坚实的基础.
印度个人机动车辆市场透视
印度个人机动车辆市场继续增长,辅之以由Hero MotoCorp、Bajaj Auto、TVS Motor和Ather Energy等公司提供的强有力的国内双轮汽车制造专门知识,同时城市对负担得起的需求不断增长。电动解决方案。 消费者对低成本通勤选择的兴趣增加、电动车辆基础设施的扩大、以及对运营成本优势的认识的提高,正在支持采用。 该国城市人口众多并建立了双轮式生态系统,这也为进一步发展电动个人行动解决方案提供了机会。
美国个人机动车辆市场透视
预计美国个人机动车辆市场将出现强劲增长,其驱动力是国家零排放车辆政策的扩大、充电基础设施的不断增长以及电子商务和食品供应经营商日益采用商业方式。 需求特别集中在包括加利福尼亚州,纽约州和德克萨斯州在内的主要大都会地区,城市拥堵和对方便的短途交通的需求都支持微型流动的采用. 继续对电动机动基础设施和车队应用进行投资,进一步为个人机动车辆制造商创造了机会。
日本个人机动车辆市场透视
日本个人机动车辆市场得益于包括山河汽车和本田汽车在内的主要制造商在国内的强大存在,以及该国已确立的汽车工程能力。 稳定控制系统、紧凑型电动驱动器、电池和安全技术的持续发展正在支持个人流动产品的创新。 日本人口老化,城市环境紧凑,对方便短途交通的需求也为为城市和娱乐应用设计的轻量级技术先进的流动解决方案创造了机会.
欧洲个人机动车辆市场透视
欧洲个人出行车辆市场继续受益于政府对可持续城市交通政策的有力支持,以及消费者对各大城市生态友好型通勤方式的日益偏好。 扩大自行车和微移动基础设施,限制选定城市地区的常规车辆,并日益强调减少城市排放,这些都支持了对电动个人流动解决方案的需求。 共享的微移动服务越来越多,对可持续城市交通网络的持续投资,进一步推动了整个区域的市场发展。
个人机动车辆市场中哪些是顶级公司
全球个人出行车辆行业主要由完善的微型出行和汽车公司主导,包括:
- Segway Inc. (九号机)(中国)
- 小米公司(中国)
- Razor 美国有限责任公司(美国).
- 山河汽车有限公司.(日本)
- 高高罗股份有限公司.(台湾)
- 英雄莫托科尔克有限公司.(印度)
- 斯瓦格通 (斯瓦格威, LLC) (美国).
- 杭州奇克智能科技有限公司 (中国).
- Bajaj汽车有限公司(印度)
- TVS汽车有限公司(印度)
- 阿特尔能源有限公司(印度)
- NIU技术(中国)
- KYMCO (广阳汽车有限公司)(台湾)
- 本田汽车有限公司(日本)
- 运动技术(中国)
- 气轮 (中国)
- 杰森电动自行车有限责任公司(美国)
- Bird Global Inc.(美国)
- Lime (Neutron控股股份有限公司)(美国)
- 托莫卢科技有限公司(中国)
个人机动车辆市场的最新发展是什么
- 2026年1月,塞格威首次推出双品牌全球战略,其"九相"品牌专注于大众市场安全和可负担性,而塞格威本身则向高性能,探索级流动产品走来走去.
- 2025年11月,雅马哈汽车公司与"河上机动"公司合作推出了两款电动个人出行模式,采用了从汽车稳定性控制研发中衍生出来的陀螺仪传感器.
- 2025年4月,赛格威推出了其GT3 Pro和GT3 SuperScooters,以3.9秒和11英寸自愈轮胎为主.
- 2025年3月,Gogoro和Hero MotoCorp合作开发了电池搅拌基础设施,并在印度推出了CrossOver GX250,扩大了个人出行车辆的共享电池基础设施.
- 2024年1月,"九一通"的子公司Segway在CES 2024上宣布推出其新的"九一通"S2自控滑翔机,体现了个人出行车辆类别范围内的持续产品创新.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球個人行動旅遊工具市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 進入全球個人移動出行汽車市場
2.3 供應商定位網格
2.4 技術生命線曲線
2.5 市場指南
2.6 多變量建模
2.7 自上而下的分析
2.8 測量標準
2.9 供應商份額分析
2.1 來自主要訪談的關鍵數據點
2.11 來自關鍵二級資料庫的資料點
2.12 全球個人移動車輛市場:研究快照
2.13 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 價值鏈分析
5.2 品牌分析
5.3 生態系市場圖
5.4 技術趨勢
5.5 最佳獲勝策略
5.6 波特五力分析
6 全球個人移動車輛市場(按類型)
6.1 概述
6.2 汽油
6.3 柴油
6.4 電動
7 全球個人移動出行汽車市場(依功率輸出)
7.1 概述
7.2 <8千瓦
7.3 8-15千瓦
7.4 >15千瓦
8 全球個人移動車輛市場(依組織規模)
8.1 概述
8.2 小型組織
8.3 中型組織
8.4 大型組織
9 全球個人移動車輛市場(按應用)
9.1 概述
9.2 機場
9.2.1 按類型
9.2.1.1. 汽油
9.2.1.2. 柴油
9.2.1.3. 電動
9.3 飯店及度假村
9.3.1 按類型
9.3.1.1. 汽油
9.3.1.2. 柴油
9.3.1.3. 電動
9.4 工業設施
9.4.1 按類型
9.4.1.1. 汽油
9.4.1.2. 柴油
9.4.1.3. 電動
9.5 體育場館
9.5.1 按類型
9.5.1.1. 汽油
9.5.1.2. 柴油
9.5.1.3. 電動
9.6 其他
9.6.1 按類型
9.6.1.1. 汽油
9.6.1.2. 柴油
9.6.1.3. 電動
10 全球個人移動出行汽車市場(按地區)
全球個人移動車輛市場(本章中以上提供的所有細分均按國家/地區劃分)
10.1 北美
10.1.1 美國
10.1.2 加拿大
10.1.3 墨西哥
10.2 歐洲
10.2.1 德國
10.2.2 法國
10.2.3 英國
10.2.4 義大利
10.2.5 西班牙
10.2.6 俄羅斯
10.2.7 土耳其
10.2.8 比利時
10.2.9 荷蘭
10.2.10 瑞士
10.2.11 歐洲其他地區
10.3 亞太地區
10.3.1 日本
10.3.2 中國
10.3.3 韓國
10.3.4 印度
10.3.5 澳大利亞
10.3.6 新加坡
10.3.7 泰國
10.3.8 馬來西亞
10.3.9 印度尼西亞
10.3.10 菲律賓
10.3.11 亞太其他地區
10.4 南美洲
10.4.1 巴西
10.4.2 阿根廷
10.4.3 南美洲其他地區
10.5 中東和非洲
10.5.1 南非
10.5.2 埃及
10.5.3 沙烏地阿拉伯
10.5.4 阿聯酋
10.5.5 以色列
10.5.6 中東和非洲其他地區
10.6 主要主要見解:依主要國家
11 全球個人移動出行汽車市場、公司格局
11.1 公司份額分析:北美
11.2 公司份額分析:歐洲
11.3 公司份額分析:亞太地區
11.4 合併與收購
11.5 新產品開發與審批
11.6 擴展
11.7 監管變化
11.8 夥伴關係和其他策略發展
12 全球個人移動車輛市場,SWOT分析
13 全球個人移動車輛市場,公司簡介
13.1 德事隆公司
13.1.1 公司概況
13.1.2 收入分析
13.1.3 地理分佈
13.1.4 產品組合
13.1.5 近期發展
13.2 TROPOS 技術公司
13.2.1 公司概況
13.2.2 收入分析
13.2.3 地理分佈
13.2.4 產品組合
13.2.5 近期發展
13.3 Speedway Electric
13.3.1 公司概況
13.3.2 收入分析
13.3.3 地理分佈
13.3.4 產品組合
13.3.5 近期發展
13.4 馬歇爾綠色電力
13.4.1 公司概況
13.4.2 收入分析
13.4.3 地理分佈
13.4.4 產品組合
13.4.5 近期發展
13.5 HDK有限公司
13.5.1 公司概況
13.5.2 收入分析
13.5.3 地理分佈
13.5.4 產品組合
13.5.5 近期發展
13.6 JH 全球服務公司
13.6.1 公司概況
13.6.2 收入分析
13.6.3 地理分佈
13.6.4 產品組合
13.6.5 近期發展
13.7 北極星公司
13.7.1 公司概況
13.7.2 收入分析
13.7.3 地理分佈
13.7.4 產品組合
13.7.5 近期發展
13.8 賓泰利電動車
13.8.1 公司概況
13.8.2 收入分析
13.8.3 地理分佈
13.8.4 產品組合
13.8.5 近期發展
13.9 迪爾公司
13.9.1 公司概況
13.9.2 收入分析
13.9.3 地理存在
13.9.4 產品組合
13.9.5 近期發展
13.1 美國陸地大師
13.10.1 公司概況
13.10.2 收入分析
13.10.3 地理存在
13.10.4 產品組合
13.10.5 近期發展
13.11 雅馬哈發動機株式會社
13.11.1 公司概況
13.11.2 收入分析
13.11.3 地理存在
13.11.4 產品組合
13.11.5 近期發展
13.12 AGT電動車
13.12.1 公司概況
13.12.2 收入分析
13.12.3 地理存在
13.12.4 產品組合
13.12.5 近期發展
13.13 托羅公司
13.13.1 公司概況
13.13.2 收入分析
13.13.3 地理存在
13.13.4 產品組合
13.13.5 近期發展
13.14 英格索蘭公司
13.14.1 公司概況
13.14.2 收入分析
13.14.3 地理存在
13.14.4 產品組合
13.14.5 近期發展
13.15 哥倫比亞汽車集團有限公司
13.15.1 公司概況
13.15.2 收入分析
13.15.3 地理存在
13.15.4 產品組合
13.15.5 近期發展
13.16 加里亞A/S
13.16.1 公司概況
13.16.2 收入分析
13.16.3 地理存在
13.16.4 產品組合
13.16.5 近期發展
13.17 三星電子
13.17.1 公司概況
13.17.2 收入分析
13.17.3 地理存在
13.17.4 產品組合
13.17.5 近期發展
13.18 蘇州雄鷹電動車製造有限公司
13.18.1 公司概況
13.18.2 收入分析
13.18.3 地理存在
13.18.4 產品組合
13.18.5 近期發展
13.19 達蒙汽車
13.19.1 公司概況
13.19.2 收入分析
13.19.3 地理存在
13.19.4 產品組合
13.19.5 近期發展
13.2 優步
13.20.1 公司概況
13.20.2 收入分析
13.20.3 地理存在
13.20.4 產品組合
13.20.5 近期發展
13.21 出行
13.21.1 公司概況
13.21.2 收入分析
13.21.3 地理存在
13.21.4 產品組合
13.21.5 近期發展
5月13.22日 出行
13.22.1 公司概況
13.22.2 收入分析
13.22.3 地理存在
13.22.4 產品組合
13.22.5 近期發展
13.23 ZENDRIVE
13.23.1 公司概況
13.23.2 收入分析
13.23.3 地理存在
13.23.4 產品組合
13.23.5 近期發展
13.24 新阿特拉斯
13.24.1 公司概況
13.24.2 收入分析
13.24.3 地理存在
13.24.4 產品組合
13.24.5 近期發展
13.25 日本電產株式會社
13.25.1 公司概況
13.25.2 收入分析
13.25.3 地理存在
13.25.4 產品組合
13.25.5 近期動態
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
14份相關報告
15 問卷
16 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











