


全球蛋白质聚合物市场分割,按产品类型(苏打、穿戴、底盘和散放、蛋白质等)、蛋白质来源(Millk & Whey蛋白、植物蛋白、Collagen蛋白、蛋白等)、分销渠道(超级市场和超市场、便利店、在线零售等)、最终用户(住房、食品服务和食品加工商)- 2033年工业趋势和预测
什么是蛋白质康定市场规模和增长率
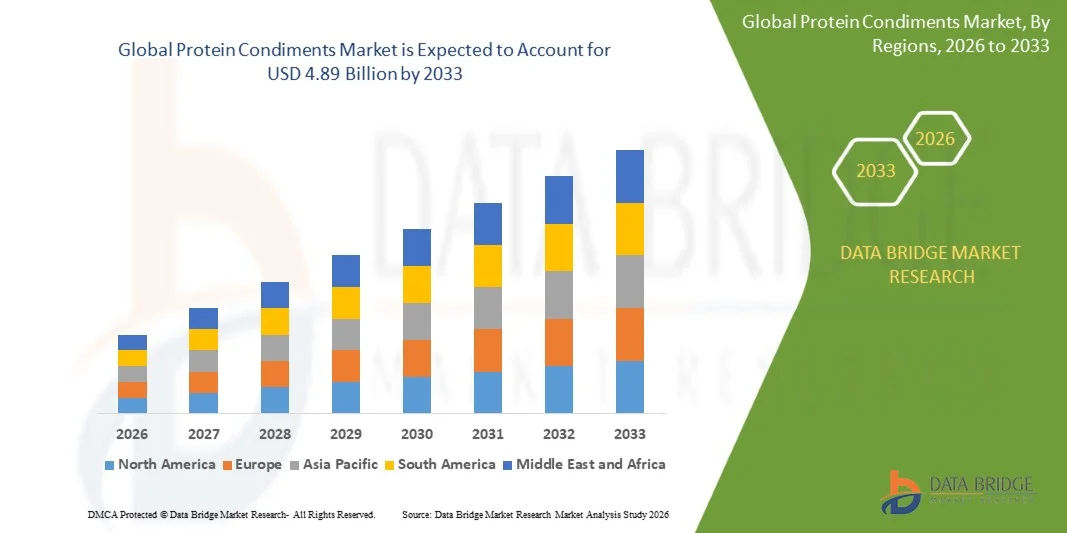
- 根据数据桥市场研究分析,蛋白质调味品市场的价值为:2025年16.1亿美元预计将达到到2033年达到48.9亿美元,生长在一个2026年至2033年的CAGR为14.90%..
- 由于消费者日益重视蛋白质摄入,对功能性更好、更适合你的食品的需求增加,以及随着品牌在酱油、敷料、调料和蛋黄酱上添加蛋白质,对家庭、食品服务和食品加工的应用不断扩大,市场正在经历持续增长。
- 日益转向高蛋白饮食、体重管理和健康老龄化,加上日常食品中越来越多地使用蛋白质成分,以及GLP-1药品越来越受欢迎,正在支持市场采用。 蛋白质调适剂正在被应用到各个区域酱汁、敷料和调味品家用、餐厅用、包装用餐,加固蛋白质成分例如牛奶、 wh、 col和植物蛋白质,以及产品范围延伸到酱油滴出,并扩散。
市场大小和预测
- 全球市场价值(2025年):161亿美元
- (2033年):4.89亿美元
- CAGR预测(2026-2033):14.90%
- 2025年主要区域:北美
- 最快增长区域:亚太
蛋白质管道市场的主要外卖是什么
- 北美主导了蛋白质调味品市场,2025年收入份额最大,为41.36%,辅以消费者对蛋白质的强烈关注,大型包装酱和敷料行业,以引领调味品品牌为后盾.
- 亚太区域预计将是增长最快的区域,2026至2033年的CAGR为17.42%,而健康意识的提高、现代零售和电子商务的增长、食品服务的扩大、以及浓厚的酱汁和调味品消费文化为这一增长提供了动力。
- 酱汁部分在2025年以38.7%的股权带动了市场,驱动者是广泛使用番茄酱,烧烤,火热,以及家庭间烹饪酱和食品服务.
- 服装是增长最快的产品类型,预计CAGR的注册率为19.20%,反映了蛋白质强化牧场和其他涂料在健康意识消费者中的受欢迎程度.
- 牛奶和whey蛋白质部分在蛋白质源类别中占据了主导地位,2025年收入份额为44.62%,以高蛋白质质量,中性口味,与奶油调料和调料相容为首.
- 2025年,超市和超市占市场份额的52.34%,辅以广泛的产品种类、高起伏和领先的通商品牌的强架。
- 在线零售部分是增长最快的发售渠道,CAGR为21.10%,由不断增长的电子商务,直通消费者品牌所驱动,方便获取优势蛋白产品.
报告范围和蛋白质管道市场分割
|
属性 |
蛋白质连接键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
蛋白质凝固剂市场的关键趋势是什么
- 香料从简单的口味增强剂逐渐演变成功能性的营养载体,品牌在保持熟悉口味和纹理的同时,将牛奶,ey, col,植物和蛋蛋白加入番茄酱,蛋黄酱,敷料,调料和调料.
- 例如,2025年12月,据FoodNavigator称,配方专家将蛋白质列为2026年最大的食物趋势,体重管理和GLP-1药物使用预计会进一步提高对蛋白质的需求,因为消费者看来更适合延长和维持肌肉,这突出说明了蛋白质浓缩食品消费基础的扩大。
- 外衣和调料正在成为蛋白质强化的主要形式,因为奶油碱基可以将牛奶蛋白和其他成分融合在一起,而更小的品牌则在推出高蛋白番茄酱,烧烤酱,并使用collagen和wey来进行面酱.
- 蛋白质索赔越来越多地与糖分更低,卡路里更少,以及更清洁的成份清单相结合,使得品牌能够将蛋白质调和物定位为适合重量管理和日常饮食的宏观友好替代品.
- 例如,2026年5月,据 " 芝士记者 " 称,以蛋白质为重点的发射正在扩展到以奶为主的类别,Marzetti Protein Ranch使用牛奶蛋白精液提供3克至4克的蛋白质,而从2026年3月起,蓝铃PRO冰淇淋提供最多可达12克的蛋白质,这表明蛋白质主张已扩散到熟悉的日常产品中。
- 随着蛋白质成分、配方技术以及消费者对功能食品的兴趣不断提高,蛋白质调味料有望从优势产品扩展到主流酱料、调料和跨零售和食品服务。
蛋白质管道市场的关键驱动器是什么
- 消费者日益重视蛋白质摄取,以用于焦虑、肌肉维持和体重管理,这大大增加了对日常食品的需求,这些食品运送蛋白质而不会改变既定的饮食习惯。
- 例如2025年12月,根据Axios的说法,Chipotle推出了有史以来第一台高蛋白Menu,引用了国际食品信息理事会的数据显示高蛋白饮食是美国三年来最高的饮食模式,70%的美国人优先使用蛋白质,凸显出蛋白质趋势的主流范围.
- 越来越多的人使用GLP-1药品,老化的人口担心肌肉丧失,对运动营养的兴趣也越来越浓厚,这鼓励了品牌、零售商和餐馆开发蛋白质丰富、销量更小和糖类含量更低的产品。
- 例如,2026年1月,根据Food Informedients First,英国超市连锁店Morrisons计划从2026年1月初起,在大约400个商店推出53个高蛋白制品,同时推出GLP-1友好产品的其他餐馆和杂货店,这表明对蛋白质的零售承诺正在扩大.
- 随着消费者寻求将蛋白质添加进餐的简单方法,在许多饮食场合使用的调味剂可以支持增量蛋白摄入,品牌分化,以及零售,食品服务和在线渠道的溢价定价.
哪些因素挑战了蛋白质库市场的增长
- 蛋白质蛋白需要蛋白质成分,如牛奶蛋白,wey,collagen,和豌豆蛋白等,它们比常规的蛋白质成分更贵并可以提高生产成本和零售价格.
- 例如,2026年3月,根据Spins, 蛋黄酱的销售量在2025年下降了1%,番茄酱下跌了0.9%,而沙拉敷料则年复一年地下降4.6%,这表明成熟的调味品类别面临体积压力,即使更适合你的变种获得牵引力。
- 添加蛋白会影响口感,纹理,粘滞性,乳胶稳定性,以及保存寿命,配方器必须兼顾蛋白质含量与奶油,口味,以及清洁标签的期望.
- 消费者可能会质疑,每服务少量的蛋白质是否证明价格溢价是合理的,而蛋白质的来源和质量,如使用并非完整的蛋白质等,能够影响购买决定.
- 配方成本高、配方复杂、每个服务中蛋白质含量不高、以及以口味和糖减量为主导的创新带来的竞争,这些都可能限制对价格敏感的消费者的采用,特别是在常规调味料已经满足日常需要的情况下。
蛋白质锥体市场如何分割
蛋白质调味品市场根据产品类型,蛋白质来源,配送渠道,以及最终用户进行分化.
- 按产品类型
根据产品类型,蛋白质调味品市场被分入酱汁,敷料,调味料等分出并传播,蛋黄酱等. 酱汁部分在2025年以38.7%的比重占据了市场主导地位,辅以广泛消费番茄酱,烧烤,取暖等家庭调料和食品服务. 佐料被用在许多餐和点心上,使蛋白质强化经常有机会增加价值。 品牌正在研发出高蛋白番茄酱,烧烤酱等,并使用collagen,whey等原料来制作面酱. 既定的分发和熟悉的使用使酱油成为蛋白质索赔的无障碍入口。 主要酱油制作者对品牌的强烈认识进一步支持了这个部分.
2026至2033年的CAGR增长率为19.20%, 奶油碱可以结合牛奶蛋白,同时保留熟悉的口感和纹理. 主要化妆品品牌的推出提高了知名度和尝试性。 服装经常被用在沙拉、包装和蔬菜上,支持定期购买。 Snack-pack格式也正在扩大使用场合的范围.
- 蛋白质来源
根据蛋白质来源,蛋白质调味品市场被分入牛奶 & whey蛋白,植物蛋白,焦糖蛋白,蛋蛋白等. 2025年,牛奶和 wh蛋白质部分以44.62%的比重占据了市场主导地位,辅以高蛋白质质量,中性口味,并和奶油调料,调料,调料相容. 已建立的乳制品供应商广泛提供牛奶蛋白. 它们提供了乳胶稳定性和平滑纹理等功能上的好处. 他们的营养状况和消费者的熟悉程度也支持蛋白质主张. 大型调制器在新的发射中使用了牛奶蛋白.
预计植物蛋白质的生长速度最快,从2026年到2033年的CAGR为18.40%,其驱动力是对素食、无乳制品和对过敏性能友好产品的日益增长的需求。 豆类,豆类等植物蛋白正在被精炼,以去除外脂,提高溶解性. 以植物为主的蛋黄酱和敷料提供了强化的平台. 弗莱克西塔利消费者对以植物为基础的备选方案的需求正在增加。 成分加工方面的进展正在扩大配方选择。
- 按发行频道
根据发售渠道,蛋白质调味品市场被分入超市和超市,便利店,在线零售等. 超市和超市部分在2025年的销售渠道类别中占了52.34%的股权,支持者是广相通、高起伏和领先的装饰品牌的坚固架子。 零售商正在扩大高蛋白分会并推广新的发射. 冷藏和货架平稳的冷藏道具有很高的能见度。 私人标签和国家品牌竞争支持在多个价格点提供。 推广和店内展示也有助于推动审判。
预计在线零售部分的增长最快,从2026年到2033年的CAGR增长为21.10%,其动力是电子商务渗透率不断提高,品牌直通消费者,以及容易获得优势蛋白产品。 在线频道让小品牌在不受货架空间限制的情况下到达健康意识消费者. 订阅和捆绑鼓励重复购买。 详细营养信息和审查支持购买决定。 社交媒体曝光和创作者营销也推动了发现.
- 按终端用户
在最终用户的基础上,蛋白质调味品市场分为家庭、食品服务和食品加工商。 2025年,家庭部分在最终用户类别中占据了主导地位,占61.7%,同时,每天广泛使用酱油、敷料和调料,对家庭蛋白摄入的兴趣也不断提高。 消费者使用蛋白质调味剂,将蛋白质添加到膳食,点心,并进行餐前准备而无需改变日常. 更熟悉的格式和品牌降低了试验的障碍。 广泛的零售和在线供应也支持家庭购买。 对体重管理和健康饮食的兴趣日益增加,进一步支持需求。
食品服务部门预计将在2026至2033年的CAGR增长最快,为18.30%,由餐馆和快速服务链驱动,引入高蛋白菜单和蛋白质强化酱油和调料. 操作员正在寻找方法,将蛋白质添加到碗,包装,沙拉和边上. 散装和单服务包装套装餐厅需要. 蛋白质内容的菜单标签正在影响成分选择. 餐饮供应商与餐馆连锁店之间的伙伴关系也在扩大采用范围。
哪个地区拥有蛋白质管道市场的最大份额
- 北美主导了蛋白质调味品市场,2025年收入份额最大,为41.36%,辅以消费者对蛋白质的强烈关注,大型包装酱和敷料行业,以引领调味品品牌为后盾.
- 本区域还得益于消费者高度关注蛋白质、大量包装酱和敷料制造商、强大的零售和电子商务网络以及领先的装饰品牌的积极创新。 越来越多的蛋白质强化敷料、调料和酱汁的推出,加上GLP-1药物的使用,继续强化了北美在全球市场上的地位。
美国蛋白质凝固剂市场透视
美国蛋白质调味品市场由于消费者高度关注蛋白质,GLP-1药物的使用率不断提高,通过引领化妆品,酱汁,蛋黄酱等品牌的积极创新而呈现出强劲增长. 国内大型包装食品产业,以及广泛的零售和在线供应,正在推动对蛋白质强化番茄酱、调料、调料和酱汁的需求。 此外,餐馆连锁店越来越多的高蛋白菜单供应正在加速采用家庭及食品服务应用的蛋白质强化剂。
亚太蛋白质聚合物市场透视
亚太蛋白质甜点市场预计将迅速增长,其驱动力是卫生意识的提高、现代零售和电子商务的扩大以及中国、印度和日本等国对健身和功能食品的兴趣的提高。 浓厚的酱油和调味品消费文化,不断增长的中产阶级支出,以及越来越多的蛋白质成分供应,都支持了区域市场的扩张. 此外,本区域不断扩大的食品服务部门和制造业基础正在加速对多蛋白质酱料和敷料的需求。
日本蛋白质凝固剂市场透视
日本的蛋白质调味品市场由于对健康和功能食品的强烈兴趣、人口老化和完善的调味品工业而持续增长。 消费者、零售商和制造商正在越来越多地探索添加蛋白质的敷料、蛋黄酱和适合日常饮食的酱料。 此外,对质量、便利、糖和卡路里减少的强烈需求也进一步促进了日本的市场增长。
中国蛋白质凝固剂市场透视
中国蛋白质调味品市场在健康意识提高,电子商务和现代零售业不断扩大,酱油调味品产业规模较大等推动下迅速发展. 对健身和营养的兴趣日益增加,大大地增加了对多蛋白质产品的需求。 此外,强大的国内食品制造、活跃的在线品牌和越来越多的蛋白质成份的提供正在将中国定位为整个亚太蛋白质配料的主要增长市场。
英国蛋白质凝固剂市场透视
英国蛋白质凝固剂市场正稳步增长,零售商大力强调高蛋白范围,GLP-1药物使用率不断提高,对更健康的饮食感兴趣。 超级市场、品牌和餐馆连锁店越来越多地推出以蛋白质为重点的产品,包括酱汁、调料和调料。 此外,消费者对蛋白质以及对低糖选择的需求的认识不断提高,这有利于英国更广泛地采用蛋白质调和剂。
德国蛋白质凝固剂市场透视
德国蛋白质调味品市场正在稳步扩大,原因是该国食品制造业基础强大,健身和健康重点日益突出,并建立了酱料和敷料类别。 零售商、制造商和消费者越来越多地探索用于日常膳食的高蛋白和减糖产品。 蛋白质成分和配方的持续进步,以及德国对产品质量和明确标签的关注,进一步推动了该国的市场增长。
蛋白质蛋白质市场的哪家顶级公司
蛋白质调理行业主要由地位良好的公司主导,包括:
- 克拉夫海因茨公司(美国).
- 联合利华 PLC(吴.
- 马泽蒂公司(美国).
- 克罗洛斯公司(美国).
- McCormick & 公司, 公司(美国).
- 科纳格拉品牌公司(美国)
- 雀巢股份有限公司(瑞士)
- Kikkoman公司(日本)
- 米兹坎控股有限公司(日本)
- Ajinomoto公司(日本)
- 邱皮公司(日本)
- 生活道食品股份有限公司 (美国).
- 肯家食品股份有限公司(美国)
- 博尔特豪斯农场(美国)
- 萨布拉滴水公司,有限责任公司(美国)
- Tessemae有限责任公司(美国)
- 达诺内集团(法国)
- Campbell Soup Company (美国).
- 火星公司(美国)
- B&G食品股份有限公司(美国)
蛋白质凝固剂市场的最新动态是什么?.
- 2026年3月,Marzetti公司推出了Marzetti Protein Ranch,被描述为一至类创新,在蛋白质Ranch Dressing(13 oz. bottle),蛋白质Ranch Vegie Dip(12 oz. but.),和蛋白质Ranch Vegie Dip Snack Packs中提供3–4克的牛奶蛋白质,从春季开始在全国主要杂货店供应.
- 2026年5月,克洛洛斯公司的"隐藏谷地牧场"(The Clorox Company's Hide Valley Ranch Dippers)推出"隐藏谷地牧场"(Hide Valley Ranch Dippers),这是一款蛋白质前置的冷冻小吃,与原生或水牛-斯泰尔牧场相配而成的烤鸡带来提供15克的蛋白质,由与卡尔·布德格和公司(Carl Buddig and Company)的许可合伙开发,并标志着该品牌首次进入了冷冻蛋白质小吃.
- 2026年4月,根据"食谱编辑"(The Grocery Edition),蛋白质基本品提供一行高蛋白调味品,包括番茄酱,BBQ酱和草莓酱等,其番茄酱每用35毫升可送出16克可拉根衍生出蛋白,通过可与常规番茄酱相当或略低的苏格拉素和钠来减少糖分.
- 2026年6月克拉夫特·海因茨在美国华尔马特推出以海因茨品牌为主的3个以蛋白为主的调味酱,将调味品组合以调味为主,随着公司向更短的成分清单,更小的部分,以及更高蛋白的产品转变.
- 2025年8月克拉夫特·海因茨在加拿大推出海因茨·马约纳伊斯-施蒂尔·索塞斯(英语:Heinz Mayonnaise-Style Sauces),提供包括4个新品种在内的8个花香,即"烟熏培根"(Smoky Bacon),"加里克·帕尔梅桑"(Garlic Parmesan),"芒果·哈巴内罗"(Mango Habanero)和"皮克"(Pickle)等,与"马约克普"(Mayochup),"斯里拉查"(Sriracha),"加里克"(Garlic)和"真正的马约纳伊斯"(Real Mayonnaise)酱一起,在一个市场中,加拿大近三分之二的加拿大人将马约列为前五大调料中.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











