



全球放射學市場細分,按類型(介入放射學和診斷放射學)、服務(融合成像、X 射線、超聲波、電腦斷層掃描 (CT)、核醫學、正電子發射斷層掃描 (PET) 和磁振造影 (MRI))、最終用途(醫院、診斷中心等)- 行業趨勢和預測到 2032 年
什么是平面市场规模和增长率
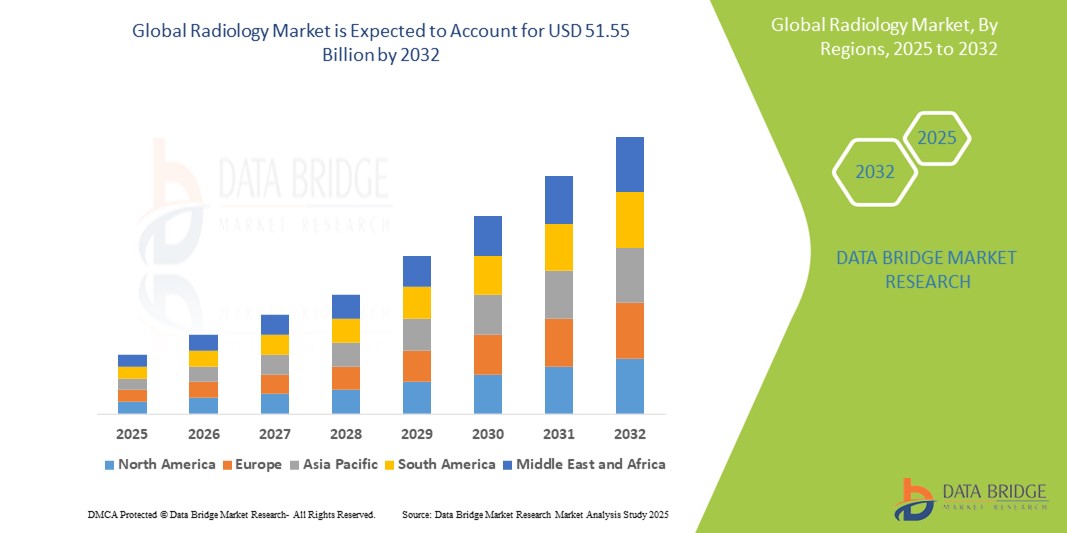
- 全球放射学市场的价值318.6亿美元预计将达到51.5亿美元2032年之前
- 在2025年到2032年的预测期内,市场很可能以CAGR为6.20%主要受慢性病发病率上升和日益采用先进成像技术的驱动
- 促成这种增长的因素包括成像方式的技术进步、对早期准确诊断的需求增加以及全世界老龄化人口的增加。
放射学市场的主要外卖是什么
- 放射学在现代医疗中起着基础作用,提供X光,CT扫描等非侵入成像技术.核磁共振以及超声波诊断和监测不同专业的各种医疗情况
- 癌症、心血管疾病和神经系统疾病等慢性病的全球负担日益加重,是辐射服务需求的一个主要驱动因素,同时,对早期诊断和治疗规划的需求也日益增加。
- 北美继续在全球放射学市场占据主导地位,并辅以强有力的保健基础设施、高成像程序量以及早期采用尖端成像技术
- 例如,美国看到诊断成像程序持续上升,从急诊室到门诊诊断中心,对全球趋势和放射学创新产生重大影响。
- 在全球范围内,放射系统被视为医疗设施中最重要的诊断工具之一,在使用频率和临床价值方面仅次于实验室诊断,为及时和准确的医疗决策提供了基础
范围和放射学报告
|
属性 |
放射学关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
什么是放射学市场趋势
AI和先进成像技术的整合
- 全球放射学市场的一个突出趋势是迅速结合人工智能(AI)和先进成像技术,以提高诊断准确性和工作流程效率
- AI动力工具通过图像分析自动化,高精度检测异常,以及优先处理紧急病例以加快干预,协助放射学家
- 例如,AI算法越来越多地用于乳腺癌筛查和肺结核检测,帮助减少假阳性,提高早期诊断率
- 高级成像系统,如混合PET/MRI和光谱CT,提供更详细和功能化的成像能力,使疾病特征和个性化治疗规划得以改进
- 这一趋势正在将放射学从纯粹的诊断领域转变为精密医学的核心组成部分,推动全球的创新并重塑临床实践
市场动态
驱动程序
慢性病负担增加和对早期诊断的需求
- 癌症、心血管疾病和神经系统疾病等慢性疾病在全球日益普遍,是放射学市场的一个主要驱动力
- 由于这些条件往往需要及早发现有效治疗,因此,在保健系统中,迫切需要先进的成像技术,如CT、核磁共振、PET和超声波技术。
- 人口老化、生活方式的改变以及肥胖和吸烟等风险因素的上升促使对诊断成像服务的需求不断增加
- 放射学的技术进步,包括高分辨率成像,功能成像,和便携式诊断设备,进一步提高了疾病检测和监测的效率和准确性.
- 放射学在非侵入性诊断中起关键作用,能够更快和更知情地作出临床决定,减少住院人数并改进病人的结果
比如说
- 世界卫生组织指出,非传染性疾病占全球死亡人数的近74%,每年仅癌症就造成近一千万人死亡,这强调了放射学在早期发现和治疗规划中的关键作用。
- 根据The Lancet出版的2023年研究报告,预计到2040年全球癌症负担将增加60%以上,从而推动对图像服务的大量需求,以支持早期诊断、培养和治疗监测
- 日益加重的疾病负担以及及时、准确诊断的必要性正在推动全球放射学市场的持续增长
机会
用人工智能和自动化转换放射学
- 人工智能在放射学中的整合为提高诊断准确性、减少工作量和精简成像部门的工作流程提供了重要机会
- AI驱动的工具可以快速分析医疗图像,标志异常,优先处理紧急病例,并协助检测癌症,中风等疾病,以及具有高精度的骨折,从而能够更快地作出临床决定.
- 此外,大赦国际支持预测分析* 进行放射治疗,以便制定更个性化的治疗计划,更好地监测疾病随时间推移的发展
比如说
- 2024年2月,发表于"放射学:人工智能"的研究表明,深层学习算法在胸口CT扫描中检测肺结核时实现了与专家放射学家相仿的诊断精度,大大地改善了早期肺癌筛查工作.
- 2023年10月,欧洲放射学学会报告说,AI协助的核磁共振解释将读取时间缩短了30%,并提高了损伤检测敏感性。乳房成像
- 正在开发的人工智能成像平台和决策支持系统正在将放射学转变为一种效率更高、数据驱动的加强诊断精度的特长,改善病人的结果,并扩大获得优质全球保健的机会。
限制/挑战
设备和维修费用高 限制无障碍
- 先进的放射设备(如核磁共振、CT和PET扫描仪)的巨额费用,对市场渗透构成重大障碍,特别是在中低收入国家。
- 这些成像系统可以从数十万到数百万美元不等,其中不包括安装、定期维护、软件更新以及需要训练有素的人员等额外费用。
- 较小的保健设施和农村医院往往难以负担或维持这种基础设施,导致得不到充分服务的地区获得基本诊断服务的机会有限
比如说
- 2023年9月,全球健康创新中心的一份报告强调指出,60%以上的低收入国家获得高端放射设备的机会有限,可负担性和服务成本被列为主要障碍。
- 《柳叶刀数字健康》2024年的一篇文章强调,全球成像技术分布不均继续扩大诊断差距,拖延早期疾病发现,并助长健康不平等。
- 因此,放射系统费用高昂,不仅限制了发展中区域的市场增长,而且还造成护理质量和及时性方面的差距,对全世界公平获得医疗保健的目标构成挑战。
放射学市场范围
市场按照类型,服务和最终用途划分.
|
分块 |
分区 |
|
按类型 |
|
|
按服务部门分列 |
|
|
按最终使用 |
|
市场区域分析
北美是放射学市场的主要区域
- 北美在其先进的保健基础设施、高成像程序量和早期采用下一代诊断技术的支持下,领导全球放射学市场
- 受慢性病负担日益加重、AI在放射学中被广泛使用以及主要成像设备制造商和软件开发商的强大存在所驱动,美国占了很大份额。
- 强有力的偿还框架,增加研发投资,以及将成像与电子健康记录系统相结合,进一步加强了该区域的领导
- 此外,城市和郊区对门诊成像服务和移动诊断解决方案的需求不断增长,继续推动本区域的市场扩张
预计亚太将登记最高增长率。
- 亚太区域预计将在全球放射学市场中取得最快的增长,而医疗保健开支增加、诊断基础设施的改善以及对早期疾病检测的认识的提高则推动了这一增长。
- 中国、印度和韩国等国由于人口众多,癌症和心血管疾病的发病率不断上升,以及迅速采用先进的成像方式,正在成为关键的增长动力。
- 日本仍然是一个成熟的市场,人均成像率高,诊断设备不断创新,而中国和印度正在大量投资扩大放射服务,以满足日益增长的保健需求。
- 支持性政府举措、公私伙伴关系以及国际成像设备制造商日益增多,进一步加强了整个区域获得高质量放射服务的机会
放射学市场上的顶级公司是什么
市场竞争的地貌提供了竞争对手的详细信息. 详细情况包括公司概况、公司财务、创收、市场潜力、研发投资、新市场举措、全球存在、生产地点和设施、生产能力、公司优势和弱点、产品推出、产品宽度和广度、应用优势。 上述数据点仅涉及公司与市场有关的重点。
市场的主要市场领导人是:
- 西门子保健公司(德国)
- GE 卫生保健(美国).
- Koninklijke Philips N.V. (英语).(荷兰)
- 医疗系统(日本)
- FUJIFILM 控股公司(日本)
- 日地高科技公司(日本)
- Hologic股份有限公司(美国)
- 护理流保健(美国)
- Agfa-Gevaert集团(比利时)
- 科尼卡·米诺尔塔公司(日本)
- 三星美迪生有限公司(韩国)
- 深圳明德瑞生物医学电子有限公司(中国).
- 埃索特·SPA(意大利)
- Planmed OY(芬兰)
- 模拟公司(美国)
- Neusoft医疗系统有限公司(中国)
- 深圳安克高新技术有限公司 (中国).
- LTD.上海联合成像保健公司(中国)
- 梅德罗尼克(爱尔兰)
- 埃莱克塔(瑞典)
全球放射学市场的最新发展是什么
- 2024年12月,AGFA健康护理公司与Rad AI合作,将Rad AI Reporting和FHIRCast与AGFA的企业成像平台整合,旨在增强放射学工作流程,并设定放射学创新的新标准.
- 2024年2月,DeepTek.ai在北美放射学会第109届年会上推出了由AI驱动的胸X射线溶液Augmento X-Ray,展示了AI应用诊断成像的进步.
- 2024年1月,Hyperfine, Inc. 推出了其第八代AI-power Swoop系统,这是世界上首个FDA清除的便携式磁共振脑成像系统,增强了神经成像的可访问性.
- 2023年10月,Google Cloud推出了"医疗成像套件"来改善医疗保健成像数据的可访问性和互操作性,为基于AI的成像解决方案的发展提供方便.
- 2023年9月:I-MED放射网络通过将偏远地区的核磁共振机连接到由有经验的技术人员操作的集中式"口罩",解决放射学家短缺问题并改进患者的获取途径,在澳大利亚地区社区扩展了远程诊断成像服务.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











