



全球透皮貼片市場按產品(單層藥物黏合貼片、多層藥物黏合劑貼片、基質貼片、儲庫型貼片、蒸氣貼片及其他)、類型(芬太尼透皮貼片、尼古丁透皮貼片、丁丙諾啡透皮貼片、可樂定透皮貼片、奧昔布寧透皮貼片、丁丙諾啡透皮貼片、可樂定透皮貼片、奧昔布寧透皮透皮劑及統疾病、疼痛管理/緩解、戒菸輔助、膀胱過動症、尼古丁戒斷、荷爾蒙治療/疾病、皮膚科及其他)、技術(電流、機械陣列、熱消融、化學增強劑及其他)、分銷管道(醫院藥房、零售藥房、線上藥房)和最終用戶(家庭護理機構、醫院和診所)進行細分。趨勢與預測至2032年
什么是 " 瞬间补丁 " 市场规模和增长率
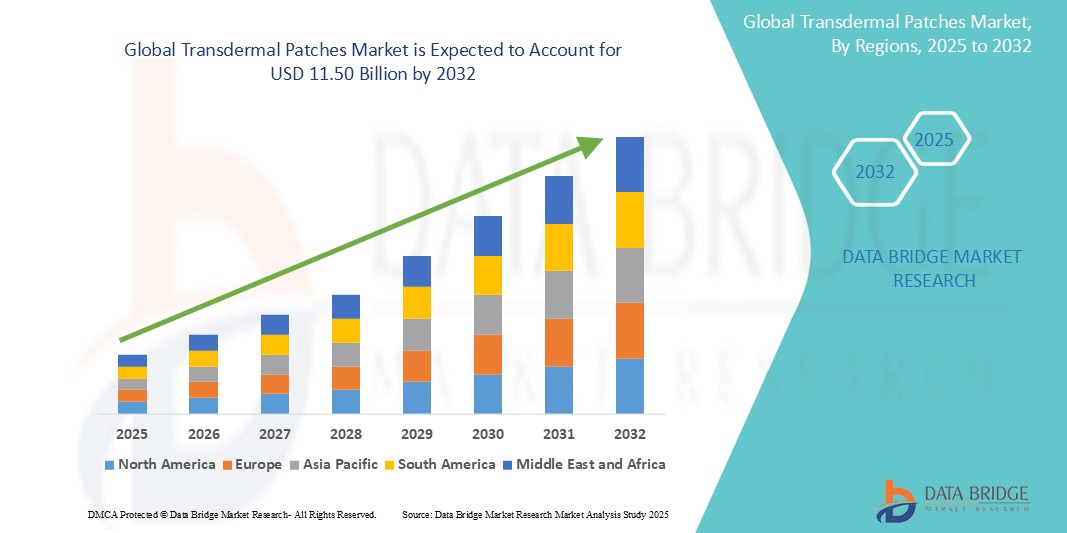
- 根据数据桥市场研究分析,全球转基因补丁市场规模被估价为:2024年78.4亿美元并可望达到到2032年达到11.5亿美元, 以美元计CAGR为 4.90%预测期间
- 市场增长主要得益于推出更多创新的药物提供补丁和扩大治疗指标
- 此外,高血压、糖尿病和神经系统疾病等慢性病的发病率不断上升,正在推动采用非侵入性药物交付方法。 2024年3月,诺文制药公司获得了FDA对其Secuad (asenapine) 转盘系统的批准,这个补丁指向精神分裂症,这反映了对方便病人的精神治疗日益增长的需求并支持长期市场扩张..
市场大小和预测
- 全球市场价值(2024年):7.84亿美元
- 预期市场价值(2032年):11.50亿美元
- CAGR预测(2025-2032年):4.90%
外层补丁市场的主要外卖是什么
- 通过皮肤提供有控制和持续药物的跨皮肤补丁越来越有利于其非侵入性注射,改善病人的遵守程度,以及在慢性疾病管理方面保持血浆药物稳定水平的能力
- 对转肠道补丁的需求不断上升,主要是由于心血管疾病、糖尿病、疼痛管理和神经系统紊乱等慢性病发病率上升,以及补丁技术的进步,包括微需要和电离磷系统。
- 北美主导了转盘地市场,2024年收入份额最大,约为38.5%,这归功于健康基础设施的完善、患者的高度认识和强大的药品研发投资。 由于批准了新型的转基因药物运送系统以及生物技术公司与医疗器械制造商之间的合作,美国在市场采纳方面领先.
- 亚太区域预计在预测期间会成为转基因补丁市场增长最快的区域,其动力是增加保健支出、扩大老年人口、增加慢性病负担,以及改进监管框架,以支持中国和印度等国家的创新药物提供平台
- 芬太尼转盘补丁部分预计会主导转盘补丁市场,在2024年持有约45.3%的市场份额. 这个主导地位是因为它广泛用于管理癌症疼痛等慢性和严重疼痛状况. 其效力,加上控制下释放技术的进步,支持稳定的市场需求和正在进行的产品创新
报告范围与跨层补丁市场分割
|
属性 |
切换补丁键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
什么是转盘补丁市场的关键趋势
“......控制下和智能药物交付系统的进展“
- 全球转基因补丁市场的一个重要而正在加速的趋势是采用可穿戴感应器、人工智能化监测和数字连接等智能技术,以提高药品交付的精度、病人坚持率和实时健康数据跟踪。
- 例如,MediPatch的智能转录系统整合了监测病人生命和药物吸收率的生物传感器,通过移动应用程序将数据传送给保健提供者进行个性化治疗调整。 类似地,诺沃吉的AI驱动的转盘平台可以根据患者的反馈和生理参数来调整药物释放率.
- AI 集成启用预测分析可以优化剂量表,减少副作用,并为补丁替换或不良反应提供警报。 此外,一些高级补丁还加入了可以使无痛,高效地提供药物的微需求阵列,并可以与AI算法结合来实时裁剪剂量.
- 连接的保健生态系统的兴起使患者和临床医生能够远程和更有效地管理治疗,改善慢性病的管理和治疗结果。 例如,Sensio Labs等公司正在开发与下列系统相连接的转录补丁:智能手机指导用户通过坚持治疗和症状跟踪的应用程序.
- 这种以病人为中心的智能型外科系统的趋势正通过强调方便性、个性化和持续监测来改变对药物交付的期望。
- 对智能、数字连接的转盘针片的需求正在迅速增长,跨越疼痛管理、糖尿病、心血管疾病和激素替代疗法等治疗领域,其动力是越来越多地采用这种疗法。数字保健技术和远程病人监测解决方案
切换补丁市场动态
驱动程序
“增加慢性病流行率和对病人友好的药物运送的需求”
- 全球心血管疾病、糖尿病、神经疾病和癌症等慢性疾病的发病率不断上升,是推动对转肠补丁的需求的主要因素。 这些补丁提供了一种非侵入性、有效而方便的替代口服或注射疗法的办法,改善了患者的服从和治疗结果
- 例如,在2024年3月,Mylan Pharmacels扩展了它的转基因花生补丁组合,以解决慢性癌症疼痛管理,强调易用和稳定出药,从而满足了全世界日益增长的患者需求.
- 此外,包括微黄蜂补丁和电离子化系统在内的转毒药物提供系统的技术进步正在提高药物吸收和功效,进一步促进了市场增长。
- 提高保健意识并转向家庭式和门诊式治疗环境,这鼓励采用可自我管理而无需医疗监督的转肠补丁。
- 无痛处方的方便、系统性副作用的减少和受管制的药物释放机制是导致病人偏好的关键因素,特别是在老年人和儿科人群中。
- 政府日益支持创新的药物交付技术和有利于监管的新型转基因制剂,这也极大地促进了市场的扩大。
限制/挑战
“......皮肤刺激问题和高发展成本“
- 有关皮肤刺激和转肠补丁中粘合物或药物成分所引起过敏反应的关切,对更广泛的市场接受构成重大挑战。 皮肤敏感或长期使用补丁的患者可能患有皮炎,从而限制了长期坚持性
- 例如,一些与类阿片和激素替代转肠补丁有关的接触性皮肤炎的报告导致一些病人和保健提供者在使用时谨慎行事,影响了某些地区的市场增长。
- 应对这些挑战需要生物相容材料的进步,低过敏粘合剂,以及严格的临床测试以确保补丁安全和病人舒适. 然而,这些创新往往涉及高昂的研究和开发成本,这可以提高最终产品的总体价格。
- 此外,开发不引起皮肤问题的可持续提供药物的转基因制剂的复杂性增加了产品开发的时间和成本,有可能延误市场进入
- 虽然一些转基因补丁的价格正在逐渐提高,但与传统口服药物或可注射药物相比,成本相对较高,会限制获取途径,特别是在新兴市场。
- 通过加强材料科学、对病人进行正确补丁使用方面的教育以及对负担得起的生产技术进行投资来克服这些挑战,对于市场持续增长至关重要
转盘补丁市场如何分割
市场按产品,品种,应用,技术,配送渠道,最终用户划分.
按产品分列
以产品为基础,将市场分为单层耐药,多层耐药,基质,储水,蒸汽等. 单层耐药分会以2024年超过38%的分会份额占据了市场主导地位,赞成其直截了当地设计并一致地释放出药物,使其被广泛应用于疼痛管理和激素疗法应用.
根据预测,在2024年至2032年期间,多层次的耐用药物段将出现7.1%的最快CAGR,其驱动力在于其交付多种药物和控制释放的能力,满足复杂的治疗需求。
按类型
根据类型,市场分为:芬太尼转盘补丁、尼古丁转盘补丁、丁丙诺啡转盘补丁、丁丁转盘补丁、克己丁转盘补丁等。 芬太尼转肠补丁部分拥有最大的市场份额,在2024年约为44%,因为它广泛用于管理慢性疼痛,特别是与癌症有关的疼痛,同时在控制药物释放方面不断进行技术创新。
尼古丁转肠补丁部分预计将在预测期间以6.2%的CAGR增长,其动力是越来越多的戒烟方案和全世界政府减少烟草使用的举措。
通过应用程序
根据应用情况,市场分为心血管紊乱、中枢神经系统紊乱、疼痛管理/缓解、减少吸烟和戒烟援助、过度活性膀胱、尼古丁戒断、激素疗法/疾病、皮肤病等。 2024年,疼痛管理/缓解部分所占份额最大,为41%,主要原因是慢性疼痛的流行率上升,以及阿片和NSAID的转肠分娩方便。
减少和停止吸烟援助部分增长最快,到2032年,CAGR为6.5%,同时公共卫生意识和对非侵入性疗法的需求不断增加。
按技术分列
以技术为基础,各段包括电流,机械阵列,热衰竭,化学增强器等. 化学增强剂在2024年占据了超过50%的市场份额,因为事实证明它们在提高皮肤通透性和加强药物在转录系统中的吸收方面是有效的。
热衰竭技术预计将在2032年达到8.3%的CAGR中增长最快,其驱动力是能够使皮肤无痛被打乱以提高药物提供效率的创新。
按发行频道
以配送渠道为基础,将市场分入医院药房,零售药房,线上药房. 零售药店在2024年拥有最大的46%的销售渠道份额,原因是它们可以进入,而且为OTC和处方补丁在城乡地区有很强的存在.
在线药房部门增长迅速,CAGR为9.0%,这得益于电子商务的采用以及消费者对方便、无接触购买和家庭用品的偏好。
按终端用户
在最终用户的基础上,市场包括家庭护理设施、医院和诊所. 2024年,由于慢性病增加和病人偏好自理转基因疗法,家庭护理环境占市场份额的52%。
医院部分预计在预测期间以6.8%的CAGR增长最快,原因是在急性护理和近身疼痛管理中越来越多地使用转肠补丁。
哪个地区拥有跨层补丁市场的最大份额
- 北美主导了转基因补丁市场,2024年收入份额最大,为38.5%,受先进医疗基础设施、慢性病发病率上升以及大力采用创新的药物提供系统所驱动
- 本区域的消费者和保健提供者更喜欢转肠补丁,因为它们是非侵入性的,病人遵守规定的情况有所改善,而且管理机构不断提供支助,鼓励新疗法
- 主要制药公司投资于研发和战略伙伴关系,以开发下一代转基因技术,进一步加强了北美的市场增长
美国倒接补丁市场透视
美国主导了北美转基因补丁市场,2025年收入份额最大,为81%,由先进的医疗保健基础设施所驱动,慢性疼痛和心血管疾病高发,并大力采用新的药物提供系统. 病人对非侵入性治疗选择的更偏好,以及对持续放出药物和更好地遵守规定等益处的认识也越来越高,这正在刺激家庭护理和临床环境中对转肠补丁的需求。 此外,制药公司在研发方面的大量投资以及控制释放制剂的技术进步,极大地促进了美国市场的增长。
欧洲跨地层补丁市场透视
预计在整个预测期间,由于慢性病发病率上升、老年人口增加以及保健开支增加,欧洲转基因补丁市场将大幅增长。 支持创新药物提供技术的严格监管框架和病人对非侵入性治疗的更偏好进一步促进了市场增长。 此外,在整个住宅和临床环境中,在疼痛管理、心血管和激素疗法中扩大使用转肠补丁正在刺激需求。 该区域正在目睹发达和新兴欧洲国家在补丁配制方面不断取得进展并提高对其惠益的认识的支持下,大量采用。
英国倒接补丁市场透视
在预测期间,由于慢性病发病率上升、病人越来越偏爱非侵入性药物生产方法以及支助性保健政策,预计联合王国的转基因补丁市场将在一个值得注意的CAGR增长。 人们日益认识到转基因疗法的优点,例如改进遵守规定和减少副作用,正在推动采用。 此外,日益扩大的药品研发景观和通过零售和医院药房的强大分销网络,正在促进家庭护理和临床环境的稳步市场增长。
德国 外接补丁市场透视
预计在预测期间,德国转基因补丁市场将在一个相当规模的CAGR市场扩大,其动力是强大的保健基础设施、慢性病发病率的上升以及病人对创新的药物提供系统的认识高。 该国注重先进的医疗技术和严格的管理标准,促进了转基因疗法的发展和采用。 此外,德国人口老化和对非侵入性、可控释放药物选择的需求增加,大大促进了医院和家庭护理环境的市场增长。
亚太跨地板市场透视
亚太转盘地块市场预计将在预测期间以最快的速度增长,其动力是医疗保健支出增加、慢性病发病率上升以及中国、印度、日本和澳大利亚等国对病人的认识不断提高。 快速城镇化,扩大药品制造能力,支持性政府创新药品供应体系政策等,正在进一步加快市场采纳. 此外,增加获得保健设施的机会,以及更倾向于非侵入性、方便的治疗,也增加了医院和家庭护理环境的需求。
日本倒质补丁市场透视
由于日本先进的医疗基础设施、慢性病的日益流行以及以病人为中心的疗法的强烈关注,日本的转基因补丁市场正在稳步增长。 人口老化和对非侵入性、受管制的药物交付系统的需求增加,进一步推动了收养。 此外,技术进步和支持性监管框架鼓励补丁配方的创新,使日本成为关键的市场。转毒药在医院和家庭护理场所分娩。
中国变质补丁市场透视
2025年,受快速城市化、慢性病发病率不断上升以及保健基础设施扩大等驱动,中国转基因补丁市场在亚太区域拥有可观的收入份额。 消费者日益认识到非侵入性药物提供方法和政府支持创新保健技术的举措,进一步加快了市场增长。 此外,强大的国内制药能力以及医院和家庭护理环境的需求不断增长,也为中国市场的突出地位做出了贡献。
哪些是顶级公司
转基因补丁行业主要由有名有实的公司领导,包括:
- AdhexPharma (法国)
- ProSolus股份有限公司(美国)
- Tesa SE(德国)
- 尼托·登科公司. (日本)
- 诺文制药股份有限公司(美国)
- LTS Lohmann Therapie-Systeme AG(德国)
- Medherant有限公司(英国)
- Corium, LLC. (美国)
- 拜尔集团(德国)
- 诺华集团(瑞士)
- Antares Pharma (美国).
- 亚伯特(美国).
- (原始内容存档于2018-03-21). Mylan N.V.(美国).
- 阿克鲁斯有限公司(澳大利亚)
- Sparsha Pharma国际有限公司(印度)
- Bliss GVS Pharma. 中国植物物种信息数据库. (印度)
- 约翰逊服务公司(美国).
- (英文) Informa Connect Limited (U.K.
转基因补丁市场的最新发展是什么
- 2024年6月,尼古丁补丁被广泛用于尼古丁替代疗法(NRT),通过减少对香烟的依赖来帮助个人戒烟. 研究表明,使用尼古丁补丁可以使成功退出的机会增加50%到60%. 该补丁通过皮肤传递出稳定量的尼古丁,有助于管理取出症状并避免吸烟的有害影响. 通过引发多巴胺的释放,它模仿了大脑对吸烟的反应,使过渡变得更容易
- 2023年11月,华威大学为绝经后女性开发了睾丸酮补丁,旨在为绝经后相关健康问题提供有效和方便的治疗. 该补丁由Warwick的自旋出厂公司Medherant所创造,利用转基因TEPI技术稳定地提供睾丸酮,解决了低性欲和激素不平衡等症状. 目前,该补丁正在接受临床试验,预计将是首次批准对妇女进行转盘睾丸酮治疗。
- 2023年7月,Industria Macchine Autrouthe S.P.A. (IMA)收购了菲尼克斯·伊塔利娅·S.r.l.,完成了60%的菲尼克斯·伊塔利娅和100%的子公司菲尼克斯技术公司(Phoenix Tech S.r.l.)的收购,这两家公司都总部设在米兰奥的巴雷焦. 此外,IMA还从Holding FGLG S.r.l.收购了美斯皮克S.r.l.70%和设在伊利诺伊州的子公司美斯皮克北美公司100%
- 2023年4月,麻省理工学院研究人员开发出可穿戴的补丁,可以使用超音速波使无痛药通过皮肤运送. 这一技术在皮肤外层制造出微小的通道,使药物能够有效地通过。 补丁具有治疗皮肤条件的潜在应用,可以被适应于肌肉放松剂,激素等药物. 它设计为舒适和精确,为传统药物交付方法提供了无针替代方法
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球透皮貼片市場概覽
1.4 貨幣與定價
1.5 局限性
1.6 覆蓋市場
2 市場區隔
2.1 主要結論
2.2 進入全球透皮貼片市場:尺寸
2.2.1 供應商定位網格
2.2.2 技術生命週期曲線
2.2.3 市場指南
2.2.4 應用定位網格
2.2.5 公司市佔率分析
2.2.6 多元建模
2.2.7 自上而下的分析
2.2.8 測量標準
2.2.9 供應商份額分析
2.2.10 流行病學數據
2.2.11 銷售量數據
2.2.12 來自關鍵一手訪談的資料點
2.2.13 來自關鍵二級資料庫的資料點
2.3 全球透皮貼片市場:研究概覽
2.4 假設
3 市場概覽
3.1 驅動因素
3.2 約束
3.3 機會
3.4 挑戰
4 執行摘要
5條高級見解
5.1 PESTEL 分析
5.2 波特五力模型
6項行業洞察
6.1 微觀和宏觀經濟因素
6.2 市場滲透率與成長前景分析
6.3 主要定價策略
6.4 與專家的訪談
6.5 分析與建議
7 智慧財產權組合
7.1 專利品質和強度
7.2 專利族
7.3 許可和合作
7.4 競爭格局
7.5 智慧財產權策略與管理
7.6 其他
8 成本分析細分
9 技術路線圖
10 創新追蹤與策略分析
10.1 重大交易與策略聯盟分析
10.1.1 合資企業
10.1.2 併購
10.1.3 許可和合作
10.1.4 技術合作
10.1.5 策略性資產剝離
10.2 在研產品數量
10.3 發展階段
10.4 時間表和里程碑
10.5 創新策略和方法
10.6 風險評估與緩解
10.7 未來展望
11. 法規遵從
11.1 監管機構
11.2 監理分類
11.2.1 一級
11.2.2 II類
11.2.3 三級
11.3 監理申報
11.4 國際協調
11.5 合規與品質管理體系
11.6 監理挑戰與策略
12 報銷框架
13 機會地圖分析
14 價值鏈分析
15 醫療保健經濟
15.1 醫療保健支出
15.2 資本支出
15.3 資本支出趨勢
15.4 資本支出分配
15.5 資金來源
15.6 行業基準
15.7 國內生產毛額佔國內生產毛額的比例
15.8 醫療保健系統結構
15.9 政府政策
15.1 經濟發展
16 全球透皮貼片市場(按類型劃分)
16.1 概述
16.2 藥物內服
16.2.1 按層
16.2.1.1. 單層藥物黏合劑
16.2.1.1.1. 設計
16.2.1.1.1.1 矩形
16.2.1.1.1.2 圓形
16.2.1.1.1.3 方格
16.2.1.1.1.4 其他
16.2.1.1.2. 按尺寸
16.2.1.1.2.1 12.5 公分²
16.2.1.1.2.2 18.75 平方公分 - 25 平方厘米
16.2.1.1.2.3 高於 37.5 公分²
16.2.1.1.3. 按劑量
16.2.1.1.3.1 5 微克 - 70 微克
16.2.1.1.3.2 70微克-20毫克
16.2.1.1.3.3 20毫克-30毫克
16.2.1.1.3.4 超過 30 毫克
16.2.1.2. 多層藥物黏合劑
16.2.1.2.1. 設計
16.2.1.2.1.1 矩形
16.2.1.2.1.2 圓形
16.2.1.2.1.3 方格
16.2.1.2.1.4 其他
16.2.1.2.2. 按尺寸
16.2.1.2.2.1 12.5 平方厘米
16.2.1.2.2.2 18.75 平方公分 - 25 平方厘米
16.2.1.2.2.3 高於 37.5 公分²
16.2.1.2.3. 按劑量
16.2.1.2.3.1 5 微克 - 70 微克
16.2.1.2.3.2 70微克-20毫克
16.2.1.2.3.3 20毫克-30毫克
16.2.1.2.3.4 超過 30 毫克
16.3 矩陣
16.3.1 設計
16.3.1.1. 矩形
16.3.1.2. 循環
16.3.1.3. 方格
16.3.1.4. 其他
16.3.2 按尺寸
16.3.2.1. 12.5 平方厘米
16.3.2.2. 18.75 平方公分 - 25 平方公分
16.3.2.3. 大於 37.5 平方厘米
16.3.3 按劑量
16.3.3.1. 5 微克 - 70 微克
16.3.3.2。 70微克-20毫克
16.3.3.3。 20毫克-30毫克
16.3.3.4. 超過 30 毫克
16.4 水庫
16.4.1 設計
16.4.1.1. 矩形
16.4.1.2. 循環
16.4.1.3. 正方形
16.4.1.4. 其他
16.4.2 按尺寸
16.4.2.1. 12.5 平方厘米
16.4.2.2. 18.75 平方公分 - 25 平方公分
16.4.2.3. 大於 37.5 平方厘米
16.4.3 按劑量
16.4.3.1. 5 微克 - 70 微克
16.4.3.2。 70微克-20毫克
16.4.3.3。 20毫克-30毫克
16.4.3.4. 超過 30 毫克
16.5 蒸氣貼片
16.5.1 設計
16.5.1.1. 矩形
16.5.1.2. 圓形
16.5.1.3. 正方形
16.5.1.4. 其他
16.5.2 按尺寸
16.5.2.1. 12.5 平方厘米
16.5.2.2. 18.75 平方公分 - 25 平方公分
16.5.2.3. 大於 37.5 平方厘米
16.5.3 按劑量
16.5.3.1. 5 微克 - 70 微克
16.5.3.2。 70微克-20毫克
16.5.3.3。 20毫克-30毫克
16.5.3.4. 超過 30 毫克
16.6 其他
17 全球透皮貼片市場,依給藥方式劃分
17.1 概述
17.2 被動輸送系統
17.2.1 矩陣式輸送系統
17.2.2 儲槽輸送系統
17.3 主動輸送系統
17.3.1 基於結構的藥物遞送系統
17.3.2 電控藥物傳輸系統
17.3.2.1. 離子導入法
17.3.2.2. 電穿孔
17.3.2.3. 超音波導入
17.3.3 其他
18 全球透皮貼片市場(依藥物類型劃分)
18.1 概述
18.2 品牌
18.2.1 保密協議
18.2.2 505(B)(2)
18.2.3 透皮貼片 SCOP
18.2.4 CLIMARA PRO
18.2.5 杜冷丁
18.2.6 DAYTRANA
18.2.7 NEUPRO
18.2.8 EMSAM
18.2.9 MINIVELLE
18.2.10 VIVELLE-DOT
18.2.11 其他
18.3 通用
18.4 非處方藥
19 全球透皮貼片市場(依藥物分類)
19.1 概述
19.2 東莨菪鹼
19.3 硝酸甘油
19.4 丁丙諾啡
19.5 可樂定
19.6 雌二醇
19.7 芬太尼
19.8 尼古丁
19.9 睪固酮
19.1 利多卡因
19.11 奧昔布寧
19.12 哌甲酯
19.13 司來吉蘭
19.14 利伐斯的明
19.15 羅替戈汀
19.16 複方藥物
19.17 其他
20 全球透皮貼片市場(依應用領域劃分)
20.1 概述
20.2 疼痛管理
20.2.1 急性術後疼痛
20.2.2 帶狀皰疹後神經痛
20.2.3 慢性疼痛
20.2.4 其他
20.3 神經系統疾病
20.3.1 帕金森氏症
20.3.2 重度憂鬱症
20.3.3 癡呆症
20.3.4 其他
20.4 內分泌疾病
20.4.1 睪固酮缺乏症
20.4.2 更年期症狀
20.4.3 其他
20.5 心血管疾病
20.5.1 心絞痛
20.5.2 高血壓
20.5.3 其他
20.6 腫瘤學
20.7 皮膚病學
20.8 戒菸
20.9 高血壓
20.1 暈動病
20.11 膀胱過動症
20.12 荷爾蒙療法/疾病
20.13 其他
21 全球透皮貼片市場,依購買方式劃分
21.1 概述
21.2 處方
21.3 非處方藥
22 全球透皮貼片市場(依技術劃分)
22.1 概述
22.2 電流
22.3 機械陣列
22.4 熱消融
22.5 化學增強劑
22.6 其他
23 全球透皮貼片市場(依年齡層劃分)
23.1 概述
23.2 兒科學
23.3 成人
23.4 老年醫學
24 全球透皮貼片市場(依終端用戶劃分)
24.1 概述
24.2 醫院
24.3 診所
24.4 家庭醫療保健
24.5 其他
25 全球透皮貼片市場(依通路劃分)
25.1 概述
25.2 直接招標
25.3 醫院藥房
25.4 零售藥房
25.5 線上藥房
25.6 其他
26 全球透皮貼片市場(依地域劃分)
26.1 全球透皮貼片市場(以上所有細分市場均按國家/地區在本章中列出)
26.1.1 北美洲
26.1.1.1. 美國
26.1.1.2. 加拿大
26.1.1.3. 墨西哥
26.1.2 歐洲
26.1.2.1. 德國
26.1.2.2. 英國
26.1.2.3. 法國
26.1.2.4. 義大利
26.1.2.5. 西班牙
26.1.2.6. 荷蘭
26.1.2.7. 瑞士
26.1.2.8. 土耳其
26.1.2.9. 比利時
26.1.2.10. 俄羅斯
26.1.2.11. 歐洲其他地區
26.1.3 亞太地區
26.1.3.1. 中國
26.1.3.2. 日本
26.1.3.3. 韓國
26.1.3.4. 印度
26.1.3.5. 新加坡
26.1.3.6. 澳大利亞
26.1.3.7. 馬來西亞
26.1.3.8. 菲律賓
26.1.3.9. 泰國
26.1.3.10. 印度尼西亞
26.1.3.11. 亞太其他地區
26.1.4 南美洲
26.1.4.1. 巴西
26.1.4.2. 阿根廷
26.1.4.3. 南美洲其他地區
26.1.5 中東和非洲
26.1.5.1. 南非
26.1.5.2. 埃及
26.1.5.3. 沙烏地阿拉伯
26.1.5.4. 阿聯酋
26.1.5.5. 以色列
26.1.5.6. 中東和非洲其他地區
26.1.6 主要國家的主要洞察
27 全球透皮貼片市場及公司概況
27.1 公司股票分析:全球
27.2 公司股票分析:北美
27.3 公司股票分析:歐洲
27.4 公司股票分析:亞太地區
27.5 併購
27.6 新產品開發與審批
27.7 擴展
27.8 監管變化
27.9 夥伴關係及其他策略發展
28 全球透皮貼片市場:SWOT 分析與 DBMR 分析
29 全球透皮貼片市場及公司簡介
29.1 波科諾製藥
29.1.1 公司概況
29.1.2 收入分析
29.1.3 地理存在
29.1.4 產品組合
29.1.5 近期進展
29.2 高科技產品
29.2.1 公司概況
29.2.2 收入分析
29.2.3 地理存在
29.2.4 產品組合
29.2.5 近期進展
29.3 4P THERAPEUTICS(NUTRIBAND)
29.3.1 公司概況
29.3.2 收入分析
29.3.3 地理存在
29.3.4 產品組合
29.3.5 最新進展
29.4 帝國生藥株式會社
29.4.1 公司概況
29.4.2 收入分析
29.4.3 地理存在
29.4.4 產品組合
29.4.5 近期進展
29.5 強生(私人)有限公司
29.5.1 公司概況
29.5.2 收入分析
29.5.3 地理存在
29.5.4 產品組合
29.5.5 近期進展
29.6 PROSOLUS, INC.
29.6.1 公司概況
29.6.2 收入分析
29.6.3 地理存在
29.6.4 產品組合
29.6.5 近期進展
29.7 LTS LOHMANN 治療系統股份公司
29.7.1 公司概況
29.7.2 收入分析
29.7.3 地理存在
29.7.4 產品組合
29.7.5 近期進展
29.8 諾文製藥株式會社(久光製藥株式會社)
29.8.1 公司概況
29.8.2 收入分析
29.8.3 地理存在
29.8.4 產品組合
29.8.5 近期進展
29.9 日東電工公司
29.9.1 公司概況
29.9.2 收入分析
29.9.3 地理存在
29.9.4 產品組合
29.9.5 最新進展
29.1 CORIUM, LLC.
29.10.1 公司概況
29.10.2 收入分析
29.10.3 地理存在
29.10.4 產品組合
29.10.5 最新進展
29.11 拜耳股份公司
29.11.1 公司概況
29.11.2 收入分析
29.11.3 地理存在
29.11.4 產品組合
29.11.5 最新進展
29.12 邁蘭公司(維亞特里斯公司)
29.12.1 公司概況
29.12.2 收入分析
29.12.3 地理存在
29.12.4 產品組合
29.12.5 最新進展
29.13 ALZA CORPORATION(由勃林格殷格翰製藥公司經銷)
29.13.1 公司概況
29.13.2 收入分析
29.13.3 地理存在
29.13.4 產品組合
29.13.5 最新進展
29.14 ENDO INTERNATIONAL PLC
29.14.1 公司概況
29.14.2 收入分析
29.14.3 地理存在
29.14.4 產品組合
29.14.5 最新進展
29.15 AMNEAL 製藥有限公司
29.15.1 公司概況
29.15.2 收入分析
29.15.3 地理存在
29.15.4 產品組合
29.15.5 最新進展
29.16 SPARSHA PHARMA INTERNATIONAL PVT LTD
29.16.1 公司概況
29.16.2 收入分析
29.16.3 地理存在
29.16.4 產品組合
29.16.5 最新進展
29.17 BIOTTS 公司
29.17.1 公司概況
29.17.2 收入分析
29.17.3 地理存在
29.17.4 產品組合
29.17.5 最新進展
29.18 BLISS GVS 製藥有限公司
29.18.1 公司概況
29.18.2 收入分析
29.18.3 地理存在
29.18.4 產品組合
29.18.5 最新進展
29.19 ACRUX 有限公司
29.19.1 公司概況
29.19.2 收入分析
29.19.3 地理存在
29.19.4 產品組合
29.19.5 最新進展
29.2 ADHEXPHARMA
29.20.1 公司概況
29.20.2 收入分析
29.20.3 地理存在
29.20.4 產品組合
29.20.5 最新進展
29.21 TESA TAPES (INDIA) PRIVATE LIMITED
29.21.1 公司概況
29.21.2 收入分析
29.21.3 地理存在
29.21.4 產品組合
29.21.5 最新進展
29.22 MEDHERANT 有限公司。
29.22.1 公司概況
29.22.2 收入分析
29.22.3 地理存在
29.22.4 產品組合
29.22.5 最新進展
29.23 UCB公司
29.23.1 公司概況
29.23.2 收入分析
29.23.3 地理存在
29.23.4 產品組合
29.23.5 最新進展
29.24 LAVIPHARM
29.24.1 公司概況
29.24.2 收入分析
29.24.3 地理存在
29.24.4 產品組合
29.24.5 最新進展
29.25 鉛化學有限公司
29.25.1 公司概況
29.25.2 收入分析
29.25.3 地理存在
29.25.4 產品組合
29.25.5 最新進展
29.26 綠葉生命科學集團
29.26.1 公司概況
29.26.2 收入分析
29.26.3 地理存在
29.26.4 產品組合
29.26.5 最新進展
註:所列公司並非完整名單,而是根據我們先前的客戶要求提供的。我們的研究中分析了超過100家公司,因此,如有需要,公司名單可以修改或替換。
30份相關報告
31 結論
32 問卷
33 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











