



تقسيم سوق أجهزة طب الأعصاب التدخلي في منطقة آسيا والمحيط الهادئ، حسب نوع المنتج (أجهزة لفّ تمدد الأوعية الدموية وانصمامها، وأنظمة رأب الأوعية الدماغية بالبالون والدعامات، وأجهزة الدعم، وأجهزة استئصال الخثرة العصبية)، ونوع المرض (السكتات الدماغية الإقفارية، وتمدد الأوعية الدموية الدماغية، والتشوهات الشريانية الوريدية والناسور، وغيرها)، والإجراء (الانصمام، ورأب الأوعية، واستئصال الخثرة العصبية، وغيرها)، والمستخدم النهائي (المستشفيات، وعيادات طب الأعصاب، ومراكز الرعاية الصحية الأولية، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق الأجهزة العصبية التدخلية لآسيا والمحيط الهادئ؟
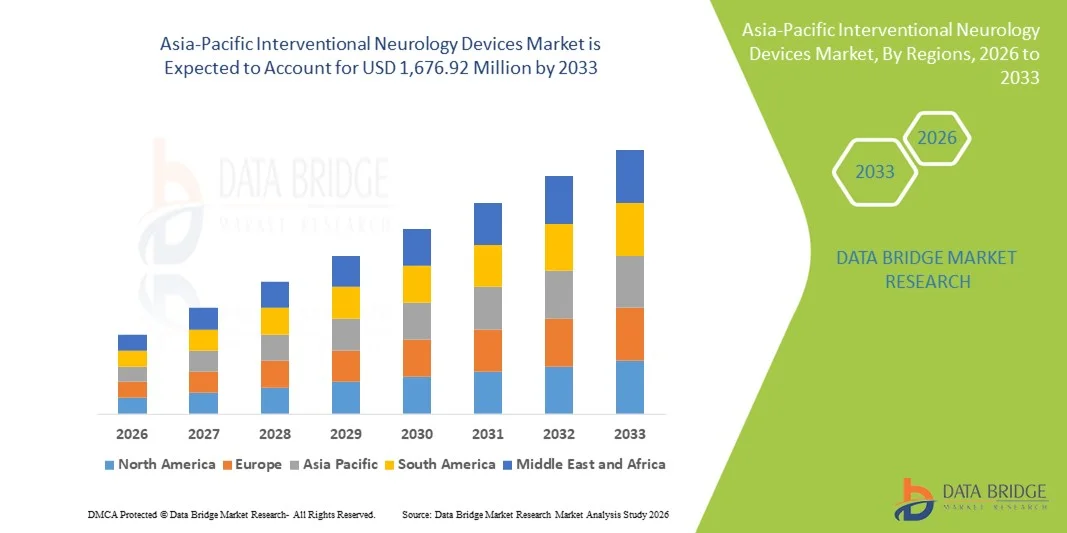
- وفقا لتحليل بحث بحث سوق جسر البيانات، قُيِّرت قيمة سوق أجهزة الجهاز العصبي التدخلي لرابطة آسيا والمحيط الهادئ بقيمة 000 000 000544.39 مليون دولار في عام 2025ومن المتوقع أن يتم ذلكمبلغ 676.92 مليون دولار, ماالرقم الإجمالي الإجمالي الإجمالي عند 15.1 في المائةخلال الفترة التي
- ويُعزى نمو السوق إلى حد كبير إلى ارتفاع معدل انتشارنفسي:: توسيع الهياكل الأساسية للرعاية الصحية، وزيادة الوعي بإجراءات التدخل العصبي في الحد الأدنى من التدخل عبر بلدان رئيسية مثل الصين واليابان والهند
- التقدم التكنولوجي فيالتسمسإن هذه العوامل المتقاربة تعمل على التعجيل بالاستثمار واستيعاب الحلول المتقدمة للتدخل العصبي، وبالتالي تعزيز نمو الصناعة بشكل كبير.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):544.39 مليون دولار
- القيمة السوقية المتوقعة (2033):676.92 مليون
- التنبؤات المتوقعة لـ CAGR (2026-2033):15.1%
ما هي أهم عمليات النقل لسوق أجهزة أمراض الأعصاب التدخلية لآسيا والمحيط الهادئ؟
- وتتزايد أهمية الأجهزة العصبية التدخلية، بما في ذلك نظم التسمم، والاستئصال، والتخثر، وتكهنات الشريان السباتي، في الرعاية الحديثة في المخ والأوعية الدموية بسبب نهجها ودقتها واندماجها في تكنولوجيات التصوير المتقدمة، وتحسين النتائج بالنسبة للمرضى المصابين بالسكتة الدماغية، وموجات الأوعية الدموية، وغيرها من الاضطرابات العصبية الوعائية.
- ويغذي الطلب المتزايد على الأجهزة العصبية التدخلية أساساً ارتفاع انتشار الأمراض العصبية - الوعائية، وتوسيع البنية التحتية للرعاية الصحية، وزيادة الوعي بالإجراءات التي تنطوي على الحد الأدنى من الاجهاد، وتزايد الإنفاق على الرعاية الصحية في بلدان رئيسية في آسيا والمحيط الهادئ.
- وقد سيطرت اليابان على سوق الأجهزة العصبية التدخلية لآسيا والمحيط الهادئ بأكبر حصة من الإيرادات بلغت 35.4 في المائة في عام 2025، واتسمت بنظام رعاية صحية راسخ، واعتماد تكنولوجيا طبية متقدمة، ووجود قوي لصانعي الأجهزة الرئيسيين، حيث شهد البلد نموا كبيرا في إجراءات التدخل العصبي التي تحركها الابتكارات في العلاجات القائمة على قسطرة والعلاجات المدعومة بالتصوير.
- ومن المتوقع أن تكون الصين أسرع الأسواق نمواً في منطقة آسيا والمحيط الهادئ خلال الفترة المتوقعة بسبب زيادة التوسع الحضري، وارتفاع الإنفاق على الرعاية الصحية، وتوسيع برامج التدخل العصبي في المستشفيات العامة والخاصة على السواء.
- هيمنة قطاع أجهزة التكهن على سوق الأجهزة العصبية التدخلية في آسيا والمحيط الهادئ بحصة سوقية قدرها 39.4 في المائة في عام 2025، مدفوعة بفعاليتها الراسخة في معالجة الأوعية الدموية الدماغية، والتبني السريري الواسع، والتوافق مع نظم التصوير الحديثة.
تقرير عن النطاق والتقسيم السوقي
|
الصفات الأولى |
الأجهزة الرئيسية للأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
منطقة آسيا والمحيط الهادئ
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق الأجهزة العصبية التدخلية في آسيا والمحيط الهادئ؟
إجراءات الاختراق والتكامل الروبوتي على الحد الأدنى
- وثمة اتجاه هام ومتسارع في سوق الأجهزة العصبية التدخلية في آسيا والمحيط الهادئ يتمثل في تزايد اعتماد إجراءات الحد الأدنى من التوسعية المدعومة من الروبوتات والنظم المتقدمة القائمة على القثطرة، مما يعزز الدقة الإجرائية ويقلل من أوقات تعافي المرضى.
- على سبيل المثال، تسمح نظم الاستخراج بالضغط بالضغط بمساعدة الروبوتات لأخصائيي التدخل العصبي باجتياز التجويف الدماغي المعقد بدقة أكبر، وتحسين النتائج الإجرائية والسلامة. وعلى نحو مماثل، توفر تكنولوجيات الكاثوتر المجهرية المتقدمة قدراً أكبر من المرونة وإمكانية الوصول إلى المناطق العصبية الوعائية التي كان من الصعب الوصول إليها في السابق.
- وتتيح العمليات الآلية والتدخلات بمساعدة الملاحة سمات مثل توجيه التصوير في الوقت الحقيقي، وتحديد مواقع الأجهزة المؤتمتة، وتحسين أساليب التشغيل. على سبيل المثال، تعمل بعض منصات ماجلان الآلية على تحسين الاستقرار في القثطرة والحد من تعرض الأطباء أثناء تدخلات الأوعية الدموية أو السكتة الدماغية المعقدة للإشعاع. فضلاً عن ذلك، فإن التكامل مع التصوير الذي تحركه الذكاء البنفسجي من شأنه أن يساعد على تحديد الشذوذات الوعائية وتحقيق الاستخدام الأمثل لنشر الأجهزة.
- ويسهل التكامل السلس لهذه الأجهزة مع طرائق التصوير المتقدمة ونظم تكنولوجيا المعلومات في المستشفيات التخطيط المركزي للإجراءات والرصد بعد الإجراءات، ومن خلال وصلة بينية واحدة، يمكن للعيادة أن يديروا التصوير، وتصفح الأجهزة، ورصد المرضى، مما يخلق تدفقا موحدا وكفؤا للعمل.
- إن هذا الاتجاه نحو إيجاد حلول أكثر دقة ودقة، وأتوماتيكية، وأكثر اعتماداً على التكنولوجيا، للتداخل بين الأجهزة العصبية، يعمل بشكل أساسي على إعادة تشكيل التوقعات من الرعاية الدماغية والأوعية الدموية. ونتيجة لهذا، تعمل شركات مثل سترايكر وميدترونيك على تطوير أجهزة عصبية تدخلية قادرة على استخدام الروبوتات ذات قدرات متقدمة في مجال الملاحة والتصوير بمساعدة الذكاء البنفسجي.
- ويتزايد الطلب على الأجهزة التدخلية العصبية التي تقدم المساعدة الآلية والتكامل التصويري بسرعة في جميع المستشفيات العامة والخاصة على حد سواء، حيث يولي مقدمو الرعاية الصحية الأولوية بصورة متزايدة للسلامة والكفاءة ونتائج المرضى من الناحية الإجرائية.
- :: زيادة التعاون بين مصنعي الأجهزة والمعاملات المستقلة الدولية/مطوري البرمجيات هو أيضاً عامل تمكين(أ)زيادة تعزيز جاذبية الحلول التدخلية المتقدمة في علم الأعصاب.
رابطة أمريكا اللاتينية
سائق
ارتفاع معدل انتشار الاضطرابات العصبية والاضطرابات الوعائية وتوسع الرعاية الصحية
- ويعد تزايد انتشار السكتة الدماغية، وممرات الأوعية الدموية، وغيرها من الاضطرابات العصبية الوعائية، إلى جانب توسيع البنية التحتية للرعاية الصحية، عاملاً محركاً هاماً لزيادة الطلب على الأجهزة العصبية التدخلية.
- فعلى سبيل المثال، أعلنت شركة ميدترونيك في آذار/مارس 2025 عن برنامج جديد لاستئصال الخثرات بمساعدة من الوكالة في مستشفيات رائدة في جميع أنحاء الهند، يهدف إلى تحسين الوصول إلى العلاج بالسكتة الدماغية والنتائج. ومن المتوقع أن تدفع مثل هذه المبادرات التي تتخذها الشركات الرئيسية نمو السوق في الفترة المتوقعة.
- ومع ارتفاع مستوى الوعي بالأحوال العصبية - الوعائية، واكتساب القبول في التدخلات الحد الأدنى من التدخلات التي تنطوي على الحد الأدنى من التدخلات الغازية، توفر الأجهزة التدخلية سمات متقدمة مثل التوجيه في الوقت الحقيقي للتصوير، ودقة القسطرة، والملاحة بمساعدة الروبوت، مما يوفر بديلا قاهرا للطرائق الجراحية التقليدية.
- وعلاوة على ذلك، فإن البرامج الحكومية واستثمارات المستشفيات الخاصة في الهياكل الأساسية لتدخلات الجهاز العصبي تجعل من هذه الأجهزة عنصرا أساسيا من عناصر الرعاية العصرية في المخ والأوعية الدماغية، التي تندمج بشكل سلس مع نظم التصوير في المستشفيات.
- والجمع بين زيادة وعي المرضى، وزيادة نفقات الرعاية الصحية، والتقدم التكنولوجي في تصميم الأجهزة والكفاءة الإجرائية هو الدفع إلى اعتماد أجهزة عصبية تدخلية عبر مستشفيات آسيا والمحيط الهادئ ومراكزها المتخصصة.
- كما أن زيادة التعاون بين المستشفيات ومصنعي الأجهزة من أجل البرامج التدريبية وحلقات العمل الإجرائية تعجل أيضاً من عملية الاعتماد، مع ضمان ثقة الأطباء في استخدام التكنولوجيات المتقدمة
- :: زيادة الاستثمارات في البحث والتطوير من أجل إيجاد أجهزة خاصة بكل منطقة على حدة تكون مناسبة لمختلف نبذات المرضى التشريحيين والديمغرافيين، وزيادة تعزيز نمو الأسواق
التعرّض/التحديي
التكاليف العالية والرسوم التنظيمية
- وتشكل التكلفة المرتفعة نسبياً لأجهزة عصبية تدخلية متقدمة، بما في ذلك النظم المدعومة بالروبوت ومنصات التصوير التي تعمل بها منظمة العفو الدولية، تحدياً كبيراً أمام اعتماد الأسواق على نطاق أوسع، لا سيما في البلدان النامية في آسيا والمحيط الهادئ.
- فعلى سبيل المثال، قد تؤخر المستشفيات والعيادات الصغيرة الاعتماد بسبب قيود الميزانية، مما يحد من دخول الأجهزة العالية الجودة إلى المدن من المستويين الثاني والثالث.
- إن التصدي لحواجز التكلفة هذه من خلال نماذج التسعير المرنة، وخيارات التأجير، والصناعات التحويلية المحلية أمر بالغ الأهمية بالنسبة إلى تبني أوسع نطاقاً. ذلك أن شركات مثل سترايكر وبنومبرا تؤكد على خيارات الأجهزة والبرامج التدريبية الفعالة من حيث التكلفة لدعم الاعتماد في الأسواق الناشئة. وبالإضافة إلى ذلك، فإن من الممكن أن تؤدي الموافقة التنظيمية على الأجهزة الطبية في العديد من البلدان إلى تأخير إطلاق المنتجات وتعقيد الدخول إلى الأسواق.
- وفي حين أن سياسات سداد التكاليف آخذة في التحسن تدريجيا، فإن القسط المتصور من الأجهزة التدخلية المتقدمة يمكن أن يظل يعوق الاعتماد في المناطق الحساسة من حيث الأسعار، ولا سيما حيث لا تزال النهج الجراحية التقليدية سائدة.
- وسيكون التغلب على هذه التحديات من خلال المواءمة التنظيمية، والتدريب الطبي، والحلول المتعلقة بالتكلفة وبالوسائل المثلى من أجل تحقيق نمو مستدام للأسواق أمرا حيويا لتحقيق نمو مستدام في الأسواق
- محدودية توافر الماهرات الماهرات من المتدخلين في مجال التدخل العصبي في المدن الصغيرة والمناطق الريفية مما يزيد من تقييد دخول الأسواق، مما يتطلب مبادرات تدريبية إضافية وبرامج لتنمية المواهب
- :: إن تعقد صيانة الأجهزة والحاجة إلى تحديثات مستمرة للبرامجيات، ولا سيما فيما يتعلق بالنظم القائمة والروبوتات التي تعمل في إطار التنفيذ المُعَدَّل والمُعَدَّل، يضيفان تحديات تشغيلية للمستشفيات، مما قد يبطئ من الاعتماد في ظروف مُقيَّدة بالموارد.
كيف يتم تنظيم سوق الأجهزة العصبية التدخلية في آسيا والمحيط الهادئ؟
وتقسم السوق على أساس نوع المنتج، وأمراض الأمراض، والإجراءات، والمستعمل النهائي.
- حسب النوع
وعلى أساس نوع المنتج، فإن سوق الأجهزة العصبية التدخلية في آسيا والمحيط الهادئ تجزئة إلى أجهزة تكبير أوعية الدم وانسداده، ونظم الخنق والخنق، والأجهزة الداعمة، والأجهزة العصبية، وأجهزة الاستئصال. ويهيمن قطاع أجهزة التثبيت والتثبيت على السوق بأكبر حصة من الإيرادات تبلغ 39.4% في عام 2025، ويقودها دورها الحاسم في معالجة الأوعية الدموية الدماغية والتشوهات الشرهية في الشريان الشرياني. وبالإضافة إلى ذلك، فإن الوعي المتزايد بمعالجة السكتة الدماغية والأوعية الدموية في بلدان آسيا والمحيط الهادئ مثل اليابان والصين والهند يساهم في هيمنة القطاع. والواقع أن الابتكارات المستمرة، بما في ذلك تحسينات مواد الكويل وتحسينات تصميم القثتر، تزيد من دعم قيادته السوقية.
ومن المتوقع أن يشهد قطاع الأجهزة العصبية للاستئصال أسرع معدل نمو يبلغ 10.5% من CAGR من عام 2026 إلى عام 2033، والذي يغذيه زيادة حدوث السكتة الدماغية الهزيلة والحاجة الملحة إلى إجراءات إزالة الجلطة. وتُفضَّل هذه الأجهزة في الرعاية في حالات الطوارئ بسبب قدرتها على استعادة تدفق الدم بسرعة وتحسين نتائج المرضى. كما يدعم نمو القطاع أيضاً التقدم في تصميم القسطرة، والملاحة بمساعدة الذكاء الفلكي، والتكامل الروبوتي، الأمر الذي يعزز السلامة والكفاءة الإجرائية. ومن العوامل الإضافية التي تؤدي إلى النمو التوسع في برامج الرعاية بالسكتة الدماغية في الصين والهند وزيادة تغطية سداد تكاليف إجراءات استئصال الخناق.
- حسب المرض
واستناداً إلى الأمراض المرضية، فإن السوق مقسمة إلى سكتات كيميائية، وموجات دموية في الدماغ، وتشوهات في الشرايين والفؤاد، وناسور، وغيرها. وكان قطاع السكتات المسامية مهيمناً على السوق بحصة من الإيرادات تبلغ 41% في عام 2025، مدفوعة بارتفاع معدل انتشار السكتة الدماغية في منطقة آسيا والمحيط الهادئ والحاجة الماسة إلى التدخل السريع للحد من الاعتلال والوفيات. وتعتمد المستشفيات ومراكز علم الأعصاب على نطاق واسع أجهزة تدخل لإدارة السكتة الدماغية بسبب تحسن نتائج المرضى وخفض تكاليف الرعاية الطويلة الأجل. ويساهم في هذه الهيمنة زيادة الوعي بأعراض السكتة الدماغية، والمبادرات الحكومية للتدخل المبكر، وتزايد اعتماد إجراءات استئصال الثمار. ومما يزيد من تعزيز نظم التدخل المتقدمة والموجهة حسب كل توجيه أهمية هذا القطاع في الممارسة السريرية.
ومن المتوقع أن يشهد قطاع الأوعية الدموية الدماغية أسرع نمو خلال الفترة المتوقعة، وذلك بسبب ارتفاع معدلات التشخيص بسبب تحسين تكنولوجيات التصوير وزيادة الوعي العام بالظروف العصبية الوعائية. والعلاج المفضل هو أجهزة التسمم والتثبيت، التي تقدم خيارات أقل غزواً للحد الأدنى من المخاطر الإجرائية. إن التوسع في المراكز المتخصصة للتدخل العصبي وبرامج التدريب في مختلف أنحاء بلدان آسيا والمحيط الهادئ يدعم الاعتماد السريع لهذه الأجهزة.
- براتج
وعلى أساس الإجراءات، فإن السوق مقسمة إلى الانسداد، والتشنج، والتشنج، والاستئصال العصبي، وغير ذلك. وكان قطاع الانسداد مهيمناً على السوق بحصة من الإيرادات بلغت 38% في عام 2025، وذلك بسبب دوره الأساسي في علاج الأوعية الدموية الدماغية، والأجهزة المضادة للمركبات، وغير ذلك من حالات الشذوذ في الأوعية العصبية. ويفضَّل هذا الإجراء على نطاق واسع بالنسبة لطبيعته الغازية الدنيا، ودقته، ومعدلات نجاحه المرتفعة، مما مكَّن من البقاء في المستشفيات أقصر وتعافي المرضى على نحو أسرع. وكثيراً ما تعطي المستشفيات ومراكز علم الأعصاب المتخصصة الأولوية للتثبيط بسبب توافقه مع القناطر المتقدمة ونظم التصوير. كما تعزز الابتكارات التكنولوجية المستمرة في كتل التصمد ونظم الإيصال وضعها في السوق. وعلاوة على ذلك، فإن تنامي الوعي بأمراض المخ والأوعية الدموية وفوائد الإجراءات الأقل غزواً يدفع عملية تبني القطاع.
ومن المتوقع أن يشهد الجزء الخاص بإجراءات استئصال الخثرة العصبية أسرع نمو من عام 2026 إلى عام 2033، مدفوعاً بارتفاع معدل حدوث السكتات الدماغية المسامية والحاجة الملحة إلى تدخلات لإزالة الجلطة. وتوفر هذه الإجراءات استعادة سريعة لتدفق الدم الدماغي، وتحسين بقاء المرضى والنتائج الوظيفية. فضلاً عن ذلك فإن أنظمة استئصال الخثرات المدعومة من قبل الذكاء الفلكي والموجهة بواسطة الروبوتات تزيد من تعزيز السلامة والفعالية الإجرائية. وزيادة الاستثمار في برامج علاج السكتة الدماغية والبنية الأساسية للرعاية الصحية في مختلف أنحاء الصين والهند وجنوب شرق آسيا تعمل على تغذية نمو القطاع.
- هذا
وعلى أساس المستخدم النهائي، ينقسم السوق إلى مستشفيات، وعيادات عصبية، ومراكز للرعاية الإسعافية، وغيرها، ويهيمن قطاع المستشفيات على السوق بحصة من الإيرادات قدرها 55 في المائة في عام 2025، وذلك بسبب توافر مرافق متقدمة للتدخل العصبي، ونظم التصوير، والأطباء المدربين القادرين على تنفيذ الإجراءات المعقدة. وتوفر المستشفيات علاجاً شاملاً للسكتات الدماغية، وموجات الأوعية الدموية، والأجهزة المضادة للمركبات، مما يجعلها المشتري الرئيسي لأجهزة التدخل في الأعصاب. وتعمل المستشفيات الكبيرة والمراكز الطبية التعليمية أيضاً كمراكز رئيسية للتجارب السريرية واعتماد الأجهزة الجديدة، وزيادة تعزيز الهيمنة على السوق. وعلاوة على ذلك، تستفيد المستشفيات من سياسات أفضل لرد التكاليف والدعم الحكومي لإجراءات التدخل العصبي المرتفعة التكلفة.
ومن المتوقع أن يشهد قطاع عيادات علم الأعصاب أسرع نمو من عام 2026 إلى عام 2033، مدفوعاً بتوسع المراكز الخارجية المتخصصة والعيادات الأصغر حجماً التي تقدم تدخلات قليلة التوسع. وتتبنى العيادات بشكل متزايد أجهزة محمولة بمساعدة الذكاء البنفسجي للقيام بتدخلات عصبية انتقائية، مما يسمح بالتشخيص والعلاج الأسرع. ويعجل النمو في توعية المرضى، وبرامج الفحص المبكر، والشراكات مع صانعي الأجهزة من تبني هذه الأجهزة في هذا القطاع.
منطقة آسيا والمحيط الهادئ
- وقد سيطرت اليابان على سوق الأجهزة العصبية التدخلية في آسيا والمحيط الهادئ بأكبر حصة من الإيرادات بلغت 35.4 في المائة في عام 2025، واتسمت بنظام راسخ للرعاية الصحية، واعتماد تكنولوجيا طبية متقدمة، ووجود قوي لصانعي الأجهزة الرئيسيين.
- يعطي مقدمو الرعاية الصحية في المنطقة أولوية دنيا للإجراءات الغازية والنبائط المتقدمة لمعالجة السكتات الدماغية، وممرات الأوعية الدموية، والأجهزة المضادة للمركبات المضادة للمركبات، بما يكفل ارتفاع الطلب على نظم التسمم، واستئززات الامتصاص، والتسكين
- ويدعم هذا الاعتماد الواسع النطاق أيضا المبادرات الحكومية التي تشجع الرعاية العصبية الوعائية، وارتفاع الإنفاق على الرعاية الصحية، وزيادة الوعي بين المرضى والأطباء بشأن فوائد التدخل المبكر، وأجهزة الجهاز العصبي التدخلي لتحديد المواقع كخيار مفضل بين المستشفيات والمراكز المتخصصة.
اليابان تدخلت اليابان في سوق الأجهزة العصبية
لقد استولت سوق الأجهزة العصبية التدخلية اليابانية على أكبر حصة من الإيرادات بلغت 35.4% في عام 2025 في آسيا والمحيط الهادئ، مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية، وباعتماد إجراءات التدخل التدخل العصبي الحد الأدنى من التدخل، وبوجود قوي من صانعي الأجهزة الرئيسية. والواقع أن المستشفيات ومراكز تركيز الأعصاب المتخصصة تعطي الأولوية للانسداد، واستئصال الخناق، وتكتيل الأنظمة بسبب دقتها، وتحسين نتائج المرضى، وانخفاض أوقات التعافي. كما أن دمج التصوير بمساعدة الذكاء النووي والملاحة الآلية في الإجراءات يؤدي إلى المزيد من الاعتماد. فضلاً عن ذلك فإن شيخوخة السكان في اليابان وزيادة الوعي بمعالجة السكتة الدماغية والأوعية الدموية يعملان على زيادة الطلب على أجهزة التدخل العصبي الأكثر أماناً وأيسر استخداماً في المستشفيات السكنية والتجارية على حد سواء.
منظمة التعاون والتنمية في الصين
ومن المتوقع أن تتوسع سوق الأجهزة العصبية التدخلية الصينية في ظل قدر كبير من النمو الناتج عن ارتفاع معدلات الإصابة بالأمراض الناجمة عن نقص المناعة البشرية خلال الفترة المتوقعة، ويرجع ذلك في المقام الأول إلى ارتفاع معدلات الإصابة بالسكتة الدماغية وغيرها من اضطرابات الأوعية الدموية العصبية، إلى جانب التوسع السريع في التوسع الحضري والتوسع في البنية الأساسية للرعاية الصحية. وتستثمر المستشفيات والعيادات المتخصصة بشكل متزايد في أنظمة متقدمة للتجميد، واستئصال الخناق، وتشديد الضغط من أجل تحسين نتائج المرضى. كما تعمل المبادرات الحكومية التي تعزز الرعاية في حالات الإصابة بالسكتة الدماغية، والتشخيص المبكر، وحملات التوعية العامة على زيادة التعجيل باعتماد الأجهزة. ومن شأن دمج الملاحة بمساعدة منظمة العفو الدولية والتقنيات الأقل غزواً أن يعزز الكفاءة الإجرائية، الأمر الذي يجعل الصين سوقاً رئيسية للنمو في المنطقة.
منظمة الهند لأجهزة الجهاز العصبي التدخلي
لقد استأثرت سوق الهند بأكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى ارتفاع معدل انتشار السكتة الدماغية، والتوسع في البنية الأساسية للرعاية الصحية، والاعتماد السريع لإجراءات التدخل العصبي التدخلي في الحد الأدنى من الإجهاد. وتنتشر المستشفيات ومراكز الأعصاب المتخصصة على نحو متزايد التلقيح، واستئصال الخثرات، وتشديد الأجهزة لتحسين نتائج العلاج. وتشكل البرامج الحكومية للرعاية بالسكتة الدماغية، إلى جانب نمو المستشفيات الذكية والأجهزة المصنعة محلياً بأسعار معقولة، عوامل رئيسية تدفع إلى الاعتماد. كما أن زيادة برامج التدريب في العيادات ومبادرات التوعية العامة تزيد من دعم دخول الأسواق عبر المناطق الحضرية وشبه الحضرية.
منظمة كوريا الجنوبية تدخل تدخل كوريا
ومن المتوقع أن تتوسع سوق الأجهزة العصبية التدخلية في كوريا الجنوبية في ظل قدر كبير من معدلات الانتكاسات الناجمة عن تغير المناخ أثناء الفترة المتوقعة، والتي تغذيها زيادة الوعي بالأمراض العصبية والأوعية الدموية، وزيادة الإنفاق على الرعاية الصحية، واعتماد الأجهزة التي تساعدها منظمة العفو الدولية والروبوتات. وتعمل المستشفيات والعيادات المتخصصة بنشاط على دمج أنظمة التكتل، واستئصال الخثر، وتكسين النظم مع تكنولوجيات التصوير المتقدمة لتعزيز الدقة الإجرائية وسلامة المرضى. والواقع أن برامج الرعاية الصحية المدعومة من الحكومة، إلى جانب ارتفاع مستويات رعاية المرضى، تدفع الطلب. والواقع أن تركيز البلاد القوي على الإبداع والتدخلات المتقدمة تكنولوجياً يجعل منها سوقاً رئيسية في منطقة آسيا والمحيط الهادئ.
من هي الشركات الكبرى في سوق الأجهزة العصبية التدخلية في آسيا والمحيط الهادئ؟
وتقود صناعة الأجهزة العصبية التدخلية في آسيا والمحيط الهادئ في المقام الأول شركات راسخة، بما في ذلك:
- مؤسسة ماكروهات)الصين(
- شركة Sys)الولايات المتحدة الأمريكية(
- (الولايات المتحدة)
- الفئة(أيرلندا)
- إطار)الولايات المتحدة الأمريكية(
- شركة Joson & Joson Services Inc. (الولايات المتحدة)
- شركة Terromo(اليابان)
- Acan)ألمانيا(
- فينفش غمبهه (ألمانيا)
- شركة كانيكا (اليابان)
- شركة Intetegra Life Sciences Corporation (U.S.
- آببوت (الولايات المتحدة الأمريكية)
- مجموعة بت (فرنسا)
- الولايات المتحدة الأمريكية، LLC (الولايات المتحدة الأمريكية)
- شركة Medicit Co. Ltd. (اليابان)
- ب. براون سي (ألمانيا)
- (الولايات المتحدة الأمريكية)
- شركة Zyllox-Tondبريدج التكنولوجيا الطبية، المحدودة (الصين)
- Sunme M طبي (الصين)
- Flow ديناميات (الهند)
ما هي التطورات الأخيرة في سوق الأجهزة العصبية التدخلية في آسيا والمحيط الهادئ؟
- في كانون الأول/ديسمبر 2025، اختتم معهد عموم الهند للعلوم الطبية، نيودلهي، بنجاح أول تجربة سريرية في الهند لأداة متقدمة للتدخّل في الضربة الدماغية تم تطويرها محلياً تدعى "سوبرنوفا" (جهاز إسترجاع مُستنبط)، مما يُظهر نتائج سريرية مماثلة للمعايير الدولية ويمهد الطريق أمام وصول أوسع وأيسر إلى خدمات الرعاية بالسكتة الدماغية عبر مراكز آسيا والمحيط الهادئ.
- وفي ديسمبر/كانون الأول من عام 2025، أظهر أول مسترد لحافظة سوبرنوفا في الهند نتائج سريرية قوية، بعد تجربة ناجحة متعددة المراكز قادتها نيودلهي تحت إشراف دراسة GraSROOT، أظهرت استعادة لتدفق الدم بنسبة 94% في مرضى السكتة الدماغية الضخمة في السفن الكبيرة. وقد أدت نتائج التجربة، التي تتطابق مع معايير الأداء العالمية، إلى موافقة منظمة مراقبة معايير المخدرات المركزية في الهند على نتائج التجارب، التي أدت إلى موافقة منظمة مراقبة المخدرات المركزية في الهند.
- في سبتمبر/أيلول من عام 2025، أعلنت تكنولوجيا الجاذبية الطبية أن جهازها لاسترجاع المستخلصات المستنبتة من السوبرنوفا، المصمم من أجل استئصال الختان الميكانيكي في علاج السكتة الدماغية الكيمياوية، حصل على موافقة تنظيمية في الهند، مما يشكل معلماً رئيسياً في توسيع تكنولوجيا الجلطة المتقدمة في المشهد الطبيعي للعناية بالسكتة الدماغية في منطقة آسيا والمحيط الهادئ. وهذه الموافقة تدعم تبني أوسع نطاقاً في المستشفيات ومراكز السكتة الدماغية لتحسين النتائج السريرية للأحداث الدماغية الحادة.
- في سبتمبر/أيلول 2025، وافقت الهند على جهاز إسترجاع ستينات سوبرنوفا للتدخل ضد السكتة الدماغية اللاهيمية، مع إجازة تنظيمية بعد تجارب سريرية متعددة المراكز شملت مستشفيات رئيسية بما في ذلك IMS دلهي وJIPMER Pondicherry. ومن المتوقع لهذا الجهاز الثوري، الذي صمم لإزالة جلطات الدم عن طريق الملاحة بالقثطرة والتوسع في الشبكة، أن يعزز بشكل كبير نتائج التعافي من السكتة الدماغية في البلاد.
- وفي آب/أغسطس 2023، حصل جهاز نمورتريفر للطب الطبي السريع، وهو جهاز من أجهزة الاستئزاف الثالث من النمور على الموافقة التنظيمية في الصين، على موافقة تنظيمية في الصين، مما عزز خيارات العلاج المحلي لمرضى السكتة الدماغية اللاكيميكية، وبرهن على الشراكات في مجال نقل التكنولوجيا (مع Microter Science) لتوسيع نطاق توافر الأجهزة التدخلية العصبية في آسيا والمحيط الهادئ.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











