


تصنيفات أسواق النظم العالمية للطائرات غير المأهولة (المنظومة، بواسطة تشكيلات النظم (المنقولة، مركبة مزوَّدة، ومنقوصة)، والمكون (المواني، البرمجيات، والخدمات)، والتكنولوجيا (نظام المشغل، تكنولوجيا (نظام المشغل، تكنولوجيات مُهَزِّزات المعلوماتية، النظام الإلكتروني)، والانتشار (الإير، الأرض، والبحر)، ومصدر الطاقة (البطارية - ذات القوة، بلوج - إن/الكهرباء، الهك، والنفط)، ونطاق العملية (دون 10 كيلومترات، 10-15 كيلومتر، 15-20 كيلومتر، وأكثر 20 كيلومترا)، والمستعمل النهائي (الدفاع والعسكري والأمن الداخلي، والتجارة والصناعة، وما إلى ذلك)، والتوزيع (الخط المباشر والخارج) - اتجاهات الصناعة والتنبؤ حتى عام 2033
ما هو حجم سوق نظم الطائرات المضادة غير المأهولة ومعدل النمو فيها؟
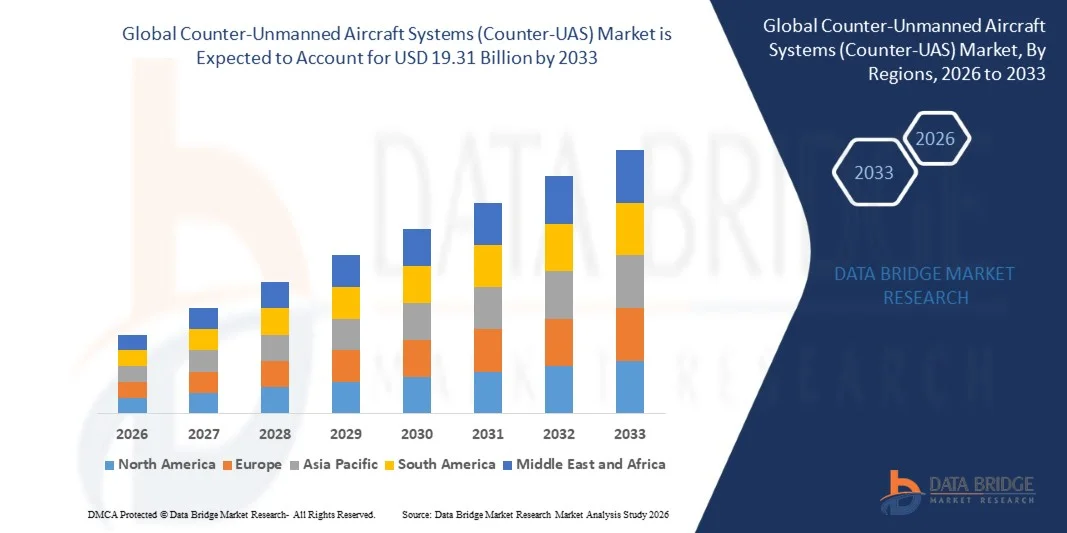
- وفقا لتحليل بحث بحث سوق جسر البيانات، قُيِّمت سوق نظم الطائرات المضادة غير المزوّدة بطائرات (Conter-UAS) بقيمة 000 000 000 000 1 دولار.3.20 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك19.31 مليار مليار بحلول عام 2033« النامية فيالنسبة المئوية لنسبة مئوية 25.20 في المائة من 2026 إلى 2033.
- وتشهد السوق نمواً مطرداً مدفوعاً بتزايد الشواغل الأمنية المتصلة بأنشطة الطائرات بدون طيار غير المأذون بها، وزيادة اعتماد حلول مضادة للطائرات المدرعة عبر الدفاع ومجلس الأمن(ب) التقدم السريع في الرادار والترددات الراديوية والإلكترونية والبصرية/الأشعة دون الحمراء (EO/IR)،- الاستخبارات الاصطناعية،والتكنولوجيات المتكاملة للاكتشاف.
- إن تزايد نشر النظم الجوية غير المأهولة للعمليات العسكرية والأنشطة غير المشروعة والتهديدات الأمنية، إلى جانب تزايد الحاجة إلى حماية الهياكل الأساسية الحيوية، والمطارات، والقواعد العسكرية، والحدود، والمساحات العامة، يرغم الحكومات ومنظمات الدفاع على اعتماد تكنولوجيات متطورة لمكافحة المنظومات الجوية المصفحة. ويتزايد نشر أنظمة الكشف والتتبع، وحلول التشويش في إطار القوات الرواندية، ونظم الحرب الإلكترونية، والمنصات المتكاملة المضادة للطائرات، لتوفير الحماية الآلية والقابلة للقياس والفعالية من التهديدات المتطورة للطائرات بدون طيار.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):3.0.
- القيمة السوقية المتوقعة (2033):19.31 19.
- التنبؤات المتوقعة لـ CAGR (2026-2033):25.20%
- المنطقة الرائدة في عام 2025:أمريكا الشمالية
- منطقة النمو السريع:منطقة
:: ما هي الجهات الرئيسية التي تسلّك سوق نظم الطائرات المضادة غير المأهولة؟
- وتهيمن أمريكا الشمالية على سوق نظم الطائرات المضادة غير المأهولة (Cunter-UAS) حيث بلغت حصة الإيرادات الأكبر 49 في المائة في عام 2025، مدعومة بالإنفاق الدفاعي المكثف، وزيادة الوعي بالتهديدات التي تتعرض لها الهياكل الأساسية الحيوية من الطائرات بدون طيار، ونظام إيكولوجي ناضب لتكنولوجيا التصدي للدروع.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع منطقة نمواً حيث يبلغ معدل نموها في عام 2026 إلى عام 2033 24.72 في المائة في الفترة من عام 2026 إلى عام 2033، حيث يغذيها تزايد النفقات العسكرية، وارتفاع وتيرة غارات الطائرات بدون طيار، وتوسيع نطاق الاستثمارات في تكنولوجيات التصدي لدفقات الطيران عبر أستراليا واليابان والهند وغيرها من الأسواق الإقليمية.
- قاد قطاع النظم القائمة بذاتها السوق بحصة قدرها 42 في المائة في عام 2025، مدفوعة بزيادة النشر عبر القواعد العسكرية والمطارات ومرافق الهياكل الأساسية الحيوية وتطبيقات أمن الحدود
- والناقل هو أسرع أنواع تشكيلات النظم نمواً، ومن المتوقع أن يسجل سجلاً للحصص الإجمالية الإجمالية البالغة 30 في المائة، مما يعكس الزيادة المفاجئة في الطلب على الحلول الدفاعية المتنقلة والسريعة الانتشار للطائرات بدون طيار.
- ويهيمن قطاع المعدات على فئة المكونات بحصة من الإيرادات قدرها 58.3 في المائة في عام 2025، ويقودها الطلب المتزايد على نظم الرادار، وأجهزة الاستشعار ذات التردد الترددات اللاسلكية، وأجهزة التشويش، والكاميرات الكهربائية البصرية، ومعدات معالجة الأدرينة المتحركة.
- وتمثل النظم الإلكترونية 43.4 في المائة من حصة السوق في عام 2025، ويفضّل ذلك الاعتماد الواسع النطاق لتكنولوجيات التشويش على الطائرات بدون طيار، والاختلاس، والحرب الإلكترونية لتحييد الطائرات بدون إذن.
- ويشكل الجزء البحري فئة الانتشار الأسرع نموا، حيث يبلغ معدل النمو الإجمالي السنوي 24 في المائة، ويقوده القلق المتزايد إزاء التهديدات التي تتعرض لها الطائرات بلا طيار والتي تستهدف السفن البحرية والهياكل الأساسية البحرية والعمليات الأمنية الساحلية.
التقرير عن الـنـعـد والـنظم الـمكافحـة
|
الصفات الأولى |
النظم الرئيسية لمعاينة الأسواق |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
|
ما هو الاتجاه الرئيسي في سوق نظم الطائرات المضادة غير المأهولة؟
- وتعتمد قوات الدفاع والمنظمات الأمنية بصورة متزايدة هياكل مضادة لأنظمة الولايات المتحدة تجمع بين الرادار، وأجهزة الاستشعار بالترددات الراديوية، والنظم الكهربائية البصرية/الدون الحمراء، وبرامجيات القيادة والتحكم، والمؤثرات الإلكترونية أو الحركية لكشف التهديدات المتزايدة التطور للطائرات بدون طيار وتحييدها.
- فعلى سبيل المثال، في شباط/فبراير 2025، أظهر لوكهيد مارتن حلاً قابلاً للقياس مضاداً لأشعة أوباس يجمع بين برامجيات الكشف والتتبع التي تعتمد عليها منظمة العفو الدولية، وأجهزة استشعار منخفضة التكلفة، وأجهزة القيادة والتحكم، ومفاعلات متعددة لتوفير حماية طبقة من نظم الطائرات الصغيرة غير المأهولة.
- ويجري بصورة متزايدة إدماج عمليات دمج أجهزة الاستشعار القائمة على المبادرة وتصنيف الأهداف آليا في برامج مكافحة المعايير المحاسبية الدولية للقطاع العام من أجل تحسين دقة الكشف، والإسراع في تحديد التهديدات، والحد من عبء عمل المشغلين أثناء عمليات التوغل المعقدة بدون طيار.
- ويقوم مشغلو الهياكل الأساسية الحيوية والمنشآت العسكرية والمطارات ومنظمات الأمن العام على نحو متزايد بنشر نظم مضادة للطائرات بدون طيار متعددة أجهزة الاستشعار لتوفير الرصد المستمر والاستجابة السريعة ضد الطائرات بدون إذن.
- ففي آذار/مارس 2025، على سبيل المثال، وسّع درون شيلد نطاق حافظته الخاصة بالطائرات بدون طيار من أجل مكافحة التفريغ فوق البنفسجي، مع قدرات كشف وتتبع متعددة أجهزة الاستشعار، بما في ذلك أجهزة الاستشعار المعتمدة من قبل منظمة العفو الدولية، من أجل التطبيقات الحكومية، والهياكل الأساسية الحرجة، والتطبيقات العسكرية.
- ومع استمرار تطور التهديدات التي تتهدد الطائرات بلا طيار نحو أعداد أكبر، واستقلالية أكبر، وملامح طيران أكثر تعقيداً، يتوقع أن يتسارع الطلب على هياكل متكاملة ومعززة من قبل منظمة الطيران المدني الدولي وقابلة للقياس مضادة لدول غرب أفريقيا، مما يعزز الدفاع الطبقي كعنصر أساسي من عناصر أمن الفضاء الجوي الحديث.
ما هي المحركات الرئيسية لسوق نظم الطائرات المضادة غير المأهولة؟
- وقد أدى الانتشار السريع للطائرات التجارية والعسكرية بلا طيار وتزايد استخدامها في عمليات المراقبة والاستطلاع والبعثات الهجومية إلى زيادة كبيرة في الطلب على نظم مكافحة الأسلحة الاستراتيجية القادرة على الكشف عن التهديدات الجوية غير المأذون بها وتعقبها وتحديدها وتحييدها.
- على سبيل المثال، في يناير 2026، أعلنت فرقة العمل المشتركة بين الوكالات التابعة لجيش الولايات المتحدة 401 عن أول عملية شراء للمستنسخ 2، اشترت نظامين من طراز دون هونتر F700 خصيصا لمواجهة التهديد المتزايد من قبل الولايات المتحدة الأمريكية الصغيرة UAS وحماية المنشآت العسكرية والبنية التحتية الحيوية.
- وتقوم المنظمات العسكرية ووكالات الأمن الداخلي والجهات التي تعمل في مجال الهياكل الأساسية الحيوية بإدماج تكنولوجيات مكافحة استخدام المعايير المحاسبية الدولية في هياكلها الأمنية لحماية الأفراد والمنشآت العسكرية والمطارات والموانئ ومرافق الطاقة وغيرها من الأصول العالية القيمة من تهديدات الطائرات بلا طيار التي يتزايد الوصول إليها.
- فعلى سبيل المثال، في أيلول/سبتمبر 2024، أجرت منظمة حلف شمال الأطلسي تدريبتها التقنية للتشغيل المتبادل في هولندا، التي شملت 450 مشاركاً من 19 تحالفاً وثلاث أمم شريكة، واختبرت أكثر من 60 جهاز استشعار ومفاعل وتشويش وغير ذلك من التكنولوجيات للكشف عن الطائرات المسيّرة وتحديدها وتحييدها.
- ومع إيلاء الحكومات ومنظمات الدفاع الأولوية بشكل متزايد للحماية من التهديدات الجوية المنخفضة التكلفة والسريعة التطور وغير المأهولة، ستظل النظم المضادة للولايات المتحدة ضرورية لتعزيز أمن الفضاء الجوي، وحماية الأصول الحيوية، ودعم عمليات الدفاع الجيل المقبل.
ما هي العوامل التي تحدِّي نمو سوق نظم الطائرات المضادة غير المأهولة؟
- وتتطلب النظم المتقدمة المضادة لسواتل الملاحة استثمارا كبيرا لأنها تجمع بين أجهزة استشعار متخصصة ومنصات للقيادة والتحكم ومعدات حربية إلكترونية واعتراضات حركية وتكنولوجيات متطورة أخرى للكشف والتخفيف.
- ففي نيسان/أبريل 2024، على سبيل المثال، ذكر رئيس البنتاغون لاقتناء الطائرات المضادة للطائرات النارية أن الاشتباكات التي تبلغ تكلفتها أكثر من 000 100 دولار من دولارات الولايات المتحدة للطلقة الواحدة أصبحت باهظة التكلفة، مشدداً على ضرورة خفض تكلفة هزيمة المنظومات الجوية بدون طيار.
- ويخلق ارتفاع تكلفة بعض تكنولوجيات الاعتراض تحديات في القدرة على تحمل التكاليف عندما تُنشر الطائرات المسيّرة الرخيصة بأعداد كبيرة، ولا سيما بالنسبة للمنظمات العسكرية التي تسعى إلى الحصول على قدرات دفاعية قابلة للتطوير ومستدامة.
- كما تواجه المشتريات المضادة في إطار وحدة الخدمات الإدارية تحديات تتعلق بتكنولوجيات الطائرات بلا طيار السريعة التطور، ومتطلبات التشغيل المتبادل، والاختبار، وإصدار الشهادات، والاندماج مع شبكات القيادة والمراقبة القائمة، مما يزيد من تعقيد نشر منظمات الدفاع والأمن.
- ففي كانون الثاني/يناير 2024، على سبيل المثال، سلّط الفضاء الجوي غير المزوّد بمزوّد بمزوّد بمزوّد بمزوّدات الضوء على تحديات الاشتراء التي حُدّدت من أوكرانيا، بما في ذلك الحاجة إلى الحصول بسرعة على النظم المضادة التي تُستخدم على نطاق واسع، وإلى أن تظل تلك النظم ميسورة التكلفة، وأن تُدمج بفعالية في البيئات العملياتية.
- ولا يزال الجمع بين ارتفاع تكاليف الاعتراض، والتكامل المعقد للنظم، وسرعة تغير التهديدات التي تشكلها الطائرات بلا طيار، يشكل تحديا للانتشار الواسع الانتشار على نطاق الولايات المتحدة، ولا سيما في الحالات التي تحتاج فيها المنظمات إلى حلول ميسورة التكلفة وقابلة للتطوير وقابلة للتشغيل المتبادل وقادرة على التصدي لأعداد كبيرة من التهديدات الجوية المتنوعة.
كيف تكون سوق نظم الطائرات المضادة غير المأهولة (Conter-UAS) مجزأة؟
ويجري تقسيم سوق نظم الطائرات المضادة غير المأهولة (Cunter-UAS) على أساس تكوين النظام، وعنصره، وتكنولوجياه، ونشره، ومصدر الطاقة، ونطاق تشغيله، والمستعمل النهائي، وقناة التوزيع.
- تنفيذ
واستنادا إلى تشكيل النظام، تُقسم سوق نظم الطائرات المضادة غير المزوَّدة بمزوَّدة بمزوَّدات إلى نظم محمولة ومثبَّتة من المركبات ومستقلة.() ويهيمن قطاع النظم المستقلة على السوق بحصة قدرها 42 في المائة في عام 2025، وذلك بسبب زيادة النشر عبر القواعد العسكرية والمطارات ومرافق البنية التحتية الحيوية وتطبيقات أمن الحدود.() وتوفر هذه النظم الرصد والحماية المستمرين من خلال الرادار المتكامل، والرادار RF، والنظام الأوروبي/النقل البري، وتكنولوجيات القيادة والتحكم.() وتُفضَّل المنصات القائمة بذاتها لتلبية الاحتياجات الدفاعية في المواقع المحددة حيث يكون الكشف المستمر عن الطائرات بدون طيار والتخفيف من حدتها ضروريا.() وتُحسِّن الكفاءة التشغيلية قدرتها على الجمع بين تكنولوجيات الكشف المتعدِّدة والتحييد ضمن إطار هيكلي واحد.
ومن المتوقع أن يسجل قطاع النظم المحمولة المضادة لمنظومة UAS أسرع نمو عند مستوى النمو في سجل المخاطر البيئية الكلية البالغ 30% في الفترة من 2026 إلى 2033، مدفوعاً بزيادة الطلب على الحلول الدفاعية المتنقلة والسريعة الانتشار للطائرات بدون طيار. وهذه النظم الخفيفة تمكن الأفراد العسكريين ووكالات إنفاذ القانون والأفرقة الأمنية من التصدي للطائرات بدون طيار غير المأذون بها في بيئات تشغيلية ديناميكية. وتوفر الحلول المحمولة مرونة لعمليات القتال، والأحداث الأمنية المؤقتة، وتطبيقات الاستجابة في حالات الطوارئ. والواقع أن أوجه التقدم في أجهزة الاستشعار المصغرة، وتكنولوجيات الحرب الإلكترونية، وكفاءة البطاريات تعمل على تحسين أداء النظام. كما أن الطلب المتزايد على قدرات الدفاع الاندفاعية والحماية من تهديدات الطائرات الصغيرة غير المأهولة يتسارع في الاعتماد.
- العنصر العنصر
وعلى أساس العنصر، فإن سوق نظم الطائرات المضادة غير المأهولة (Cuntter-UAS) مقسمة إلى معدات وبرامجيات وخدمات، وقد غلب قطاع المعدات على السوق بنسبة 58.3 في المائة في عام 2025، يدعمه الطلب المتزايد على نظم الرادار، وأجهزة الاستشعار ذات التردد الترددي، وأجهزة التشويش، والكاميرات الكهربائية البصرية، ومعدات مضاد الأديرونات الحركي، وتشكل مكونات الأجهزة البنية التحتية الأساسية اللازمة لكشف الطائرات غير المأهولة غير المأذون بها وتعقبها وتحديدها وتحييدها، وتستثمر المنظمات الدفاعية استثمارا كبيرا في شبكات الاستشعار المتقدمة ومعدات الحرب الإلكترونية لتعزيز حماية المجال الجوي، وتؤدي التحسينات المستمرة في دقة الرادار، ونطاق الكشف، وفعالية التخفيف من حدة الآثار إلى تعزيز اعتماد الأجهزة، كما أن الانتشار المتزايد لوسائل مكافحة الولايات المتحدة المتكاملة عبر التطبيقات العسكرية والأمنية الوطنية يزيد من دعم توسيع الأسواق.
ومن المتوقع أن يشهد قطاع البرمجيات أسرع نمو بلغ 15.2 في المائة في سجل المخاطر البيئية من 2026 إلى 2033، مدفوعاً بزيادة دمج الاستخبارات الصناعية، والتعلم الآلي، والتحليل المتقدم في برامج مكافحة UAS. وتؤدي الحلول الحاسوبية إلى تحسين القدرة على تحديد التهديدات، وتصنيف الأهداف، والقدرة على اتخاذ القرار في الوقت الحقيقي. وتتيح الخوارزميات القائمة على استخدام الأجهزة الآلية الكشف بشكل أسرع عن الطائرات الآلية الصغيرة والمنخفضة الارتفاع العاملة في بيئات معقدة. وتؤدي زيادة الطلب على المنصات المركزية للقيادة والتحكم إلى تشجيع اعتماد حلول برامجية متقدمة. كما تسمح عمليات تحديث البرمجيات لنظم المعدات الحاسوبية القائمة بتحسين الأداء دون استبدالها بالكامل.
- التكنولوجيا المنقولة
واستناداً إلى التكنولوجيا، فإن سوق نظم الطائرات المضادة غير المأهولة (Contter-UAS) مقسمة إلى نظم ليزرية، وتكنولوجيات للهزيمة الحركية، ونظم إلكترونية. وكانت حصة القطاع الخاص بالنظم الإلكترونية في السوق 43.4% في عام 2025، وذلك بسبب الاعتماد الواسع النطاق لتكنولوجيات التشويش والتغوط والحرب الإلكترونية لتحييد الطائرات بلا إذن. وتوفر الحلول الإلكترونية المضادة للطائرات بدون طيار تخفيفاً فعالاً من دون الحاجة إلى تدمير فعلي للطائرات المستهدفة. وهذه النظم تنشرها بشكل متزايد قوات الدفاع والمطارات ووكالات الأمن بسبب مرونتها التشغيلية. والواقع أن المخاوف المتزايدة فيما يتصل بالمراقبة القائمة على الطائرات بدون طيار والتهريب والتهديدات في ساحة المعركة تتزايد الطلب على التدابير المضادة الإلكترونية.
ومن المتوقع أن يسجل قطاع نظم الليزر أسرع نمو في سجل المخاطر البيئية الشاملة بنسبة 25 في المائة من عام 2026 إلى عام 2033، مدعوماً بزيادة الطلب على حلول دقيقة وفعالة من حيث التكلفة وغير عملية لتحييد الطائرات بدون طيار. وتوفر النظم المضادة التي تعتمد على الليزر قدرات مشاركة دقيقة مع خفض التكاليف التشغيلية مقارنة بأساليب الاعتراض التقليدية. وتؤدي التطورات المستمرة في تكنولوجيات الطاقة الموجهة إلى تحسين النطاق والدقة ووقت الاستجابة. وتقوم المنظمات الدفاعية على نحو متزايد بتقييم نظم الليزر للحماية من الطائرات بدون طيار والتهديدات الجوية المتكررة. وتوفر هذه النظم مزايا مثل انخفاض درجة الحرارة.الذخيرة من الذخيرة(ج) القدرة على الاعتماد على الذات والمشاركة السريعة.
- المجموع
وعلى أساس النشر، فإن سوق نظم الطائرات المضادة غير المأهولة مقسمة إلى نظم جوية وأرضية وبحرية، وغلب قطاع النشر البري على السوق بحصة قدرها 42 في المائة في عام 2025، مدفوعة بزيادة الطلب على الحلول المضادة الأرضية عبر المنشآت العسكرية، ومناطق أمن الحدود، والمطارات، ومرافق الهياكل الأساسية الحيوية، وتوفر نظم مكافحة الطائرات المضادة للطائرات البرية حماية مرنة من خلال منصات ثابتة ومتنقلة مجهزة بقدرات الرادار، والكشف عن RF، والحرب الإلكترونية، والاعتراض الحركي، وتقوم منظمات الدفاع بنشر هذه النظم على نطاق واسع لحماية القوات ومراكز القيادة والأصول الاستراتيجية من التهديدات غير المأذون بها للطائرات غير المأهولة، ويؤدي اعتماد شبكات المراقبة الأرضية ونظم الدفاع الجوي المتكاملة إلى زيادة دعم نمو القطاع.
ومن المتوقع أن يسجل الجزء المتعلق بالنشر البحري أسرع نمو في إطار سجل المخاطر البيئية الشاملة بنسبة 24 في المائة من عام 2026 إلى عام 2033، مدفوعاً بتزايد المخاوف بشأن التهديدات التي تتعرض لها الطائرات بدون طيار والتي تستهدف السفن البحرية، والهياكل الأساسية البحرية، والعمليات الأمنية الساحلية. وتستثمر القوات البحرية في نظم مكافحة متقدمة في مجال الدفاع الجوي لحماية حاملات الطائرات، والسفن الحربية، والموانئ، والأصول البحرية من المراقبة الجوية والطائرات الهجومية بلا طيار. ويؤدي تكامل نظم الرادار، والحرب الإلكترونية، ونظم الكشف المستقلة إلى تعزيز قدرات الاستجابة للتهديدات البحرية. ويؤدي تبني أنظمة غير مأهولة في الحرب البحرية إلى زيادة الحاجة إلى حلول مضادة متخصصة. ومن شأن ارتفاع التوترات الجيوسياسية والتحديات الأمنية البحرية أن تشجع الحكومات على تعزيز القدرات الدفاعية البحرية.
- المصدر حسب السلطة
وعلى أساس مصادر الطاقة، فإن سوق نظم الطائرات المضادة غير المأهولة (Cuntter-UAS) مقسمة إلى نظم تعمل بالبطاريات، وموصلة/كهربائية، وهجينة، ومستندة إلى الوقود، ويهيمن قطاع مصدر القدرة الكهربائية/الوصلة على السوق بحصة قدرها 40 في المائة في عام 2025، يدعمه اعتماد واسع النطاق لمنشآت ثابتة مضادة للطائرات بدون طيار تتطلب إمدادا متواصلا وموثوقا بالطاقة، وهذه النظم منتشرة عادة في المطارات والقواعد العسكرية والمرافق الحكومية ومواقع الهياكل الأساسية الحيوية حيث يكون التشغيل المستمر ضروريا. وتوفر الحلول الكهربائية أداء مستقرا لنظم الرادار، وأجهزة الاستشعار، ومنصات القيادة، وتكنولوجيات التخفيف الإلكترونية.
ومن المتوقع أن يشهد قطاع مصادر الطاقة الهجينة أسرع نمو في مجموعة مصادر الطاقة الكهربية البالغة 27 في المائة من عام 2026 إلى عام 2033، مدفوعة بزيادة الطلب على حلول مرنة مضادة لعوامل UAS قادرة على العمل عبر بيئات متنوعة. فالنظم الهجينة تجمع بين مصادر طاقة متعددة لتوفير القدرة التشغيلية على التحمل الممتدة وتحسين القدرة على التنقل. وهذه النظم مناسبة بشكل خاص للبعثات العسكرية، وعمليات المراقبة عن بعد، والنشرات الأمنية المؤقتة. والواقع أن أوجه التقدم في تكنولوجيات تخزين الطاقة ونظم إدارة الطاقة الكفؤة تعمل على تحسين أداء المنهاج المختلط. وتعتمد المنظمات الدفاعية بشكل متزايد حلولاً متنقلة مضادة لأنظمة الطاقة المتنقل تتطلب فترات تشغيل أطول من دون تكرار إعادة التغذية أو إعادة التزود بالوقود.
- حسب نطاق العملية
وعلى أساس نطاق العمليات، فإن سوق نظم الطائرات المضادة غير المأهولة (Cuntter-UAS) مقسمة إلى أقل من 10 كيلومترات، و10-15 كم، و15-20 كم، وأكثر من 20 كيلومتراً. وكان الجزء الذي يتراوح مداه بين 10 و15 كيلومتراً يهيمن على السوق بحصة قدرها 35 في المائة في عام 2025، نظراً لتوازنه بين فعالية العمليات، ومرونة النشر، وكفاءة التكلفة. وتُستخدم النظم داخل هذا النطاق على نطاق واسع لحماية المرافق العسكرية، والمطارات، والمواقع الصناعية من تهديدات الطائرات بدون طيار الصغيرة والمتوسطة المدى. وتوفر هذه الحلول قدراً كافياً من مسافة الكشف والتخفيف للعديد من التطبيقات التكتيكية والأمنية. وتؤدي زيادة اعتماد تكنولوجيات الرادار المتوسط المدى وتكنولوجيات الولايات المتحدة المضادة القائمة على الترددات المشع إلى دعم نمو القطاعات. وتفضِّل وكالات الدفاع والأمن الداخلي هذه النظم لأنها توفر حماية فعّالة دون متطلبات مفرطة في البنية التحتية.
ومن المتوقع أن يكون الجزء المتعلق بمدى العشرين كيلومتراً أعلاه هو الجزء الأسرع نمواً في إطار نظام إدارة الموارد الطبيعية البالغ 28% من عام 2026 إلى عام 2033، مدفوعاً بتزايد الطلب على حماية المنطقة الممتدة من التهديدات الجوية المتقدمة غير المأهولة. ومن المتوقع أن تعمل النظم البعيدة المدى المضادة التي تعمل على تمكين الكشف والاستجابة المبكرين، وتحسين حماية القواعد العسكرية الكبيرة، والحدود، وشبكات البنية الأساسية الحرجة. والواقع أن التقدم في تكنولوجيا الرادار، والاتصالات الساتلية، ونظم القيادة المتكاملة تعمل على تعزيز قدرات رصد التهديدات البعيدة المدى. ويؤدي نشر الطائرات بدون طيار مع تحسين القدرة على التحمل ونطاق العمليات إلى زيادة الطلب على التدابير المضادة الممتدة المدى. وتتولى المنظمات العسكرية ترتيب أولويات أنظمة الدفاع المبسطة القادرة على تحديد التهديدات قبل أن تقترب من المناطق المحمية.
- هذا
وعلى أساس المستخدم النهائي، فإن سوق نظم الطائرات المضادة غير المأهولة (Cuntter-UAS) مقسمة إلى سوق الدفاع والعسكري، والأمن الداخلي، والتجارة والصناعة، وغير ذلك. وكان القطاع الدفاعي والعسكري يهيمن على السوق بحصة قدرها 52.3% في عام 2025، مدعومة بزيادة استخدام النظم الجوية غير المأهولة في الحروب الحديثة، وعمليات الاستخبارات، والبعثات في ساحة المعركة. وتستثمر المنظمات العسكرية استثماراً كبيراً في تكنولوجيات مكافحة UAS لحماية الأفراد والمعدات والأصول الاستراتيجية من الطائرات المسلحة بلا طيار المعادية. وقد أدى الاعتماد المتزايد للهجمات وأنشطة المراقبة القائمة على الطائرات بلا طيار إلى زيادة الطلب على الحلول المتقدمة للكشف والتخفيف. وتقوم وكالات الدفاع بنشر أنظمة متكاملة تجمع بين الرادار، والحرب الإلكترونية، وتكنولوجيات الحركية.
ومن المتوقع أن يسجل القطاع التجاري والصناعي أسرع نمو في سجل سجل المخاطر البيئية في منطقة آسيا الوسطى الذي بلغ 24 في المائة من عام 2026 إلى عام 2033، مدفوعاً بتزايد المخاوف بشأن أنشطة الطائرات بدون طيار غير المأذون بها حول المطارات ومرافق الطاقة ومواقع التصنيع والأماكن العامة. ويتبنى المشغلون التجاريون حلولاً مضادة في إطار نظام الولايات المتحدة للمساعدة على تحسين الأمن، ومنع حدوث أعطال تشغيلية، وحماية الأصول الحساسة. ويؤدي تزايد استخدام الطائرات بلا طيار في مجالات اللوجستيات، والمراقبة، والتفتيش الصناعي إلى زيادة الحاجة إلى إدارة المجال الجوي الخاضع للمراقبة. وتؤدي أوجه التقدم في تكنولوجيات الكشف الميسورة التكلفة إلى جعل الحلول المضادة للولايات المتحدة أكثر سهولة على المستخدمين غير المدافعين. كما أن التطورات التنظيمية الداعمة لرصد الطائرات بلا طيار والتطبيقات الأمنية تشجع على المزيد من الاعتماد.
- حسب التوزيع
وعلى أساس قناة التوزيع، تُقسم سوق نظم الطائرات المضادة غير المأهولة إلى قنوات مباشرة وغير مباشرة، وتهيمن قناة التوزيع غير المباشر على السوق بحصة قدرها 75 في المائة في عام 2025، مدفوعة باحتياجات الشراء المعقدة واحتياجات التكامل المكيف المرتبطة بنظم مكافحة الطائرات غير المأهولة.() وتقوم وكالات الدفاع والمنظمات الحكومية والمؤسسات الكبيرة عادة بشراء هذه النظم من خلال عقود مباشرة مع الصانعين ومقدمي الحلول المأذون لهم.() وتتيح القنوات غير المباشرة المشورة التقنية وتكييف النظم ودعم التركيب وخدمات ما بعد البيع.() وكثيرا ما تتطلب برامج الاشتراء الواسعة النطاق تقييما واختبارا وتكاملا واسعي النطاق قبل النشر.() ولا تزال زيادة الطلب على الحلول الخاصة بكل بعثة من البعثات المضادة لأنظمة النقل الجوي تدعم نماذج الشراء غير المباشر.
ومن المتوقع أن تسجل قناة التوزيع على الإنترنت أسرع نمو في مجموعة من القواعد النقدية الشاملة بنسبة 20 في المائة من عام 2026 إلى عام 2033، مدعومة بزيادة توافر الحلول المضادة للدرجات التجارية ومنصات الشراء الرقمية. فالقنوات الإلكترونية تسمح للمنظمات بمقارنة التكنولوجيات، والوصول إلى مواصفات المنتجات، وتبسيط عمليات الشراء. إن تزايد تبني المستخدمين التجاريين، ومقدمي الخدمات الأمنية، والمنظمات الأصغر حجماً يشجع على التوسع في المبيعات الرقمية. ويتزايد تطوير الصانعين منصات إلكترونية لتحسين إمكانية الوصول إلى المنتجات وإشراك العملاء. كما أن الطلب المتزايد على الحلول المحمولة والميسورة التكلفة المضادة التي توفرها الولايات المتحدة يزيد من دعم الاعتماد على الإنترنت.
ما هي المنطقة التي تملك أكبر حصة من سوق نظم الطائرات المضادة غير المأهولة؟
- وتهيمن أمريكا الشمالية على سوق نظم الطائرات المضادة غير المأهولة (Cunter-UAS) حيث بلغت حصة الإيرادات الأكبر 49 في المائة في عام 2025، مدعومة بالإنفاق الدفاعي المكثف، وزيادة الوعي بالتهديدات التي تتعرض لها الهياكل الأساسية الحيوية من الطائرات بدون طيار، ونظام إيكولوجي ناضب لتكنولوجيا التصدي للدروع.
- وتستفيد المنطقة أيضاً من زيادة متطلبات الحماية للمنشآت العسكرية والمطارات والحدود وأصول الطاقة والموانئ وغيرها من الهياكل الأساسية الحيوية، إلى جانب وجود مقدمي خدمات تكنولوجيا الدفاع المعمول بهم ونشر نظم الكشف والتتبع والتحكم والتحكم والتخفيف بشكل متزايد. ولا تزال زيادة الاستثمارات في مجال أمن الفضاء الجوي المتقدم والقدرات المضادة للطائرات تعزز مركز القيادة في أميركا الشمالية في السوق العالمية.
نظم الطائرات المضادة غير المزوَّدة ب المعيَّد
الواقع أن سوق أنظمة الطائرات المضادة غير المأهولة في الولايات المتحدة تشهد نمواً قوياً بسبب ارتفاع الاستثمارات في الأمن الداخلي، وحماية القواعد العسكرية، ومراقبة الحدود، وتكنولوجيات التصدي المتقدمة. والواقع أن النظام البيئي الدفاعي الناضج في البلاد، إلى جانب الاعتماد المتزايد لنظام الكشف المعتمد على الذكاء النووي، والحرب الإلكترونية، والنظم المضادة للولايات المتحدة ذات الطبقات، يقود الطلب عبر التطبيقات الدفاعية والأمنية. فضلاً عن ذلك فإن المخاوف المتزايدة بشأن نشاط الطائرات بلا طيار غير المرخص بها وحماية البنية الأساسية الحيوية تعمل على التعجيل بنشر الحلول المتكاملة للاكتشاف والتتبع والتخفيف.
سوق التدرج في النظم غير المحرَّكة
ومن المتوقع أن تشهد سوق نظم الطائرات المضادة غير المأهولة في آسيا والمحيط الهادئ نمواً سريعاً، مدفوعاً بزيادة التوترات الجيوسياسية، وبرامج تحديث الدفاع، وازدياد الاحتياجات إلى أمن الحدود والمجال الجوي عبر بلدان مثل الصين والهند واليابان وكوريا الجنوبية. والواقع أن الاستثمارات المتزايدة في مجالات الحرب الإلكترونية، والكشف بالرادار، والقدرات المتكاملة على التصدي للأقراص، تدعم التوسع في الأسواق الإقليمية. فضلاً عن ذلك فإن زيادة التركيز على تكنولوجيات الدفاع المحلية وحماية القواعد العسكرية والموانئ والمطارات والبنية الأساسية الحيوية تعمل على تسريع وتيرة تبني الولايات المتحدة ضد الولايات المتحدة عبر القطاعات العسكرية والأمنية الوطنية.
أسواق المعاينة
إن سوق اليابان لأنظمة الطائرات المضادة غير المأهولة تشهد نمواً مستمراً بسبب ارتفاع الاستثمارات في حماية القاعدة، وتكنولوجيات الدفاع المتقدمة، وقدرات التصدي للطائرات. وتعمل وزارة الدفاع اليابانية على زيادة الجهود الرامية إلى إدخال معدات ذات أداء أعلى مضادة للطائرات قادرة على كشف وتحديد وتشويش الطائرات المخترقة لقواعد قوات الدفاع الذاتي. وعلاوة على ذلك، فإن التركيز المتزايد على حماية المنشآت العسكرية والمرافق البحرية وغيرها من الهياكل الأساسية المهمة يدعم اعتماد حلول متطورة لمكافحة الأسلحة في مختلف أنحاء اليابان.
شركة Contr-UAS (Contr-UAS)
الواقع أن سوق أنظمة الطائرات المضادة غير المأهولة في الصين تنمو بسرعة، مدفوعة بزيادة تحديث الدفاع، وزيادة اعتماد أنظمة جوية غير مأهولة، وتزايد المتطلبات من أجل أمن الفضاء الجوي والحدود. والواقع أن زيادة نشر الرادار، والحرب الإلكترونية، والتكنولوجيات المتكاملة المضادة للطائرات المضادة للطائرات عبر تطبيقات الدفاع تدعم الطلب في السوق. فضلاً عن ذلك فإن زيادة الاستثمارات في القدرات الدفاعية المحلية، وحماية البنية الأساسية العسكرية، والتكنولوجيات المتقدمة لكشف الطائرات بلا طيار والتخفيف من آثارها تعمل على تعزيز موقف الصين باعتبارها سوقاً رئيسية للحلول المضادة للولايات المتحدة في منطقة آسيا والمحيط الهادئ.
U. K. U. U. U. U. U. Ar. Systems- UAS (Conter-UAS)
إن سوق أنظمة الطائرات المضادة غير المأهولة في المملكة المتحدة تشهد نمواً مطرداً، يدعمه ارتفاع اعتماد تكنولوجيات مضادة للطائرات عبر تطبيقات الدفاع والأمن الداخلي وحماية الهياكل الأساسية الحيوية. وتسهم زيادة الاستثمارات في الاكتشاف المتكامل، والحرب الإلكترونية، والحلول الأمنية المبسطة في المجال الجوي في توسع الأسواق. وعلاوة على ذلك، فإن المتطلبات المتزايدة لحماية المنشآت العسكرية والمطارات والحدود وغيرها من الأصول ذات القيمة العالية من أنشطة الطائرات بلا طيار غير المأذون بها تدعم نشر أنظمة متطورة مضادة للطائرات في مختلف أنحاء المملكة المتحدة.
ألمانيا نظم الطائرات المضادة غير المعيّنة
إن سوق أنظمة الطائرات المضادة غير المأهولة في ألمانيا (Cuntter-UAS) آخذة في التوسع باطراد بسبب زيادة تحديث الدفاع، وزيادة التركيز على أمن الفضاء الجوي، وزيادة اعتماد تكنولوجيات متطورة مضادة للطائرات بدون طيار. وتستخدم منظمات الدفاع ووكالات الأمن بشكل متزايد حلولاً مضادة للطائرات بدون طيار لحماية المنشآت العسكرية، والبنية الأساسية الحيوية، وغيرها من المواقع الحساسة. والواقع أن التطورات المستمرة في مجال الرادار، والحرب الإلكترونية، والكشف بواسطة الأجهزة المضادة للأفراد، وتكنولوجيات التخفيف المتكاملة، إلى جانب زيادة التركيز على تعزيز القدرات الدفاعية الأوروبية وقدرات حلف شمال الأطلنطي في مجال الدفاع، تزيد من دعم نمو الأسواق في ألمانيا.
ما هي الشركات الكبرى في سوق نظم الطائرات المضادة غير المأهولة؟
وتتولى شركات راسخة قيادة صناعة منظومات الطائرات المضادة غير المأهولة أساسا، ومن بينها:
- الكســك)الولايات المتحدة الأمريكية(
- شركة Martin Cort)الولايات المتحدة الأمريكية(
- نُشُر مَن)الولايات المتحدة الأمريكية(
- L3 Harris Technologies Inc.)الولايات المتحدة الأمريكية(
- (أ) أُسراً فيرونا)الولايات المتحدة الأمريكية(
- شركة Andoril Industries, Inc. (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- دراون شيلد المحدودة (أستراليا)
- ساب آبي (السويد)
- )ألمانيا(
- روهده وشوارز (ألمانيا)
- (فرنسا)
- كنغسبرغ )النرويج(
- شركة Elbit Systs Ltd. (إسرائيل)
- إسرائيل (إسرائيل)
- (إسرائيل)
- ثالث (فرنسا)
- ليوناردو س.ب.أ. (إيطاليا)
- )ألمانيا(
ما هي التطورات الأخيرة في سوق نظم الطائرات المضادة غير المأهولة؟
- في مايو/أيار من عام 2025، أطلق الطيران الجوي التايتان 4، الجيل المقبل من تكنولوجيا نظمه الجوية المضادة غير المأهولة القائمة على التردد RF. وقد صمم النظام المحمول والتكييف لكشف وهزيمة تهديدات المجموعة 1 والمجموعة 2 من الطائرات بلا طيار، ويدمج الكشف عن التهديد السلبي المدعوم من حركة التحرير الدولية من خلال نظام التايت-SV. ووسع الإطلاق حافظة العملة من طراز AeroVironment من طراز C-UAS مع حل أصغر وأخف وأكثر قوة لحماية الأفراد والبنية الأساسية من التهديدات المتطورة للطائرات بدون طيار.
- وفي فبراير/شباط، كشفت شركة Adani Defence and Airo، بالتعاون مع منظمة البحث والتطوير في مجال الدفاع، النقاب عن نظام مضاد للدَرَن مُقَسَّم على المركبات في أيرون الهند في عام 2025. وقد تم تطوير هذا النظام في إطار نقل التكنولوجيا الذي وضعه هذا الجهاز، بهدف تعزيز الحماية من التهديدات المتناظرة للطائرات بدون طيار ودعم تطوير قدرات محلية مضادة لطائرات الدفاع الجوي.
- في أكتوبر/تشرين الأول 2024، أطلقت روهدي وشوارز كشف ARDRONIS، وهو حل مضغوط مضاد للدرون مصمم للكشف عن مختلف أنواع الطائرات بدون طيار وتحديدها من خلال إشاراتها اللاسلكية. ويشكل المنتج الأساس لنظام ARDRONIS المضاد لولاية أزواس التابع للشركة، وتم إدخاله كإضافة فعالة من حيث التكلفة إلى حافظتها الخاصة باكتشاف الطائرات بدون طيار من أجل المنشآت الحساسة والتطبيقات الأمنية.
- وفي حزيران/يونيه 2024، أطلقت شركة سافاران للإلكترونيات والدفاع نظام سكايجاكر، وهو نظام مضاد للدائرات مصمم لتحييد تهديدات الطائرات بدون طيار من خلال التبذير بواسطة النظم العالمية لسواتل الملاحة. ويجمع النظام بين أجهزة الإرسال المراوغة وقدرات القيادة والتحكم، ويمكن دمجه مع أجهزة استشعار الرادار، وأجهزة استشعار العيون، وغير ذلك من أجهزة التأثير، مما يوفر حلاً مرناً للتصدي لفرادى الطائرات بدون طيار وسرائر الطائرات بدون طيار في البيئات البرية والبحرية.
- وفي حزيران/يونيه 2024، أطلقت روكي Roke Agile المضادة UAAS، وهو حل محمول وقابل للقياس مضاد لأشعة أواس يجمع بين جهاز استشعارها ذي المدار السريع مع محرك انصهار واستقلال ذاتي ذاتي ذات هيكل مفتوح. وقد صمم النظام لكشف التهديدات الناشئة في النظام الجوي - الجوي - غير المأهول والتصدي لها، ويدعم التكامل مع أجهزة استشعار متعددة، مما يمكّن المستخدمين العسكريين والمدنيين والأمنيين الوطنيين والقطاع العام من تكييف النظام مع مختلف المتطلبات التشغيلية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











