



تصنيف السوق العالمية للسوق العالمية للسحب (الحل والخدمات)، نوع الخدمة (الإدارة والمعالجة بالصوت، والاستعادة بعد الكوارث، والهواء المختلط)، ونموذج الخدمة (الهياكل الأساسية كخدمة، والمنصة كخدمة، والبرمجيات كخدمة)، وحمولة العمل (الركاب، والنسخ الاحتياطي، والتعافي من الكوارث، وتطوير التطبيقات والاختبار، وإدارة قواعد البيانات، وتحليل الأعمال التجارية، والتحليل والتحليل والتكامل والتشغيل، والتحليل والتشغيل، وإدارة العلاقة مع الزبائن، وإدارة موارد المؤسسات، وإدارة التعاون والمحتوى، وغيرها)، وحجم المنظمة (المنشآت الصغيرة والمتوسطة، والمؤسسات الكبيرة)، والرسمية (المصرف، والخدمات المالية، والتأمين، وتكنولوجيا المعلومات والاتصالات السلكية واللاسلكية، والحكومة والقطاع العام، والجزئية والسلع الاستهلاكية، والصناعة، والطاقة والمرافق، ووسائط الإعلام والترفيه، والرعاية الصحية وعلوم الحياة، وغيرها) - اتجاهات الصناعة، والتنبؤ حتى عام 2033
ما هو حجم سوق السحب و معدل النمو؟
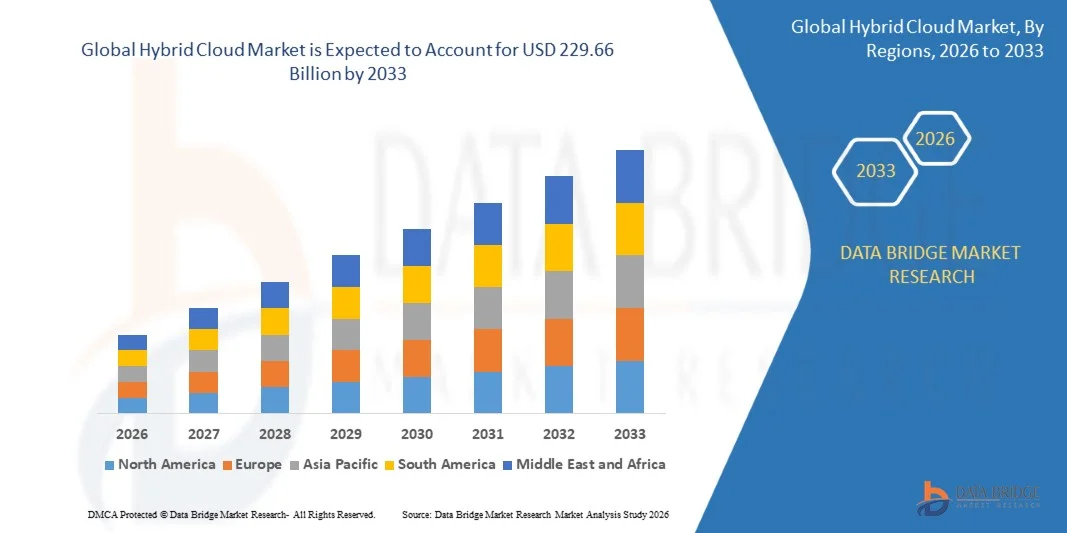
- وفقاً لتحليل بحث بحث سوق جسر البيانات، قُيِّمت سوق السحابة الهجينة فيمبلغ قدره 80.0 مليار دولار من دولارات الولايات المتحدة في عام 2025ومن المتوقع أن يتم ذلكباء - 229.66 مليار« النامية فيالنسبة المئوية من 14.00 في المائة من 2026 إلى 2033.
- وتتوسع السوق بسبب تزايد اعتماد الحوسبة السحابية، وتزايد الطلب على هياكل أساسية مرنة وقابلة للتطوير في مجال تكنولوجيا المعلومات، وتزايد مبادرات التحول الرقمي، وتزايد الاحتياجات إلى إدارة آمنة للبيانات ومرونة عبء العمل على نطاق المؤسسات.
- وتجمع السحابة المختلطة بين البيئات السحابية العامة والخاصة، مما يمكِّن المنظمات من إدارة أعباء العمل بقدر أكبر من القابلية للتعديل، والمرونة، وتحقيق الاستفادة المثلى من التكاليف، ومراقبة البيانات، والأمن.المازجي،تحليل البيانات الضخمة، تكنولوجيا تكنولوجيا المعلومات، أمن الفضاء الإلكتروني، وتكنولوجيات سحابية في بنيتها الأساسية الرقمية.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 80.51 مليار
- قيمة السوق المتوقعة (2033): 229.66 مليار
- (بآلاف دولارات الولايات
- المنطقة الرائدة في عام 2025: أمريكا الشمالية
- المنطقة: آسيا والمحيط الهادئ
ما هي أهم عمليات النقل من سوق السحب المهجنة؟
- وتهيمن أمريكا الشمالية على سوق السحابة الهجينة العالمية التي بلغت حصتها من الإيرادات 35.8 في المائة في عام 2025، بدعم من اعتماد بنية تحتية سحابية قوية، ووجود مقدمي خدمات سحابية رئيسيين، وزيادة استثمارات المؤسسات في التحول الرقمي، ونشر بيئات تكنولوجيا المعلومات المختلطة على نطاق واسع.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في معدل نمو إجمالي قدره 20.7 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بالرقمنة السريعة، وزيادة اعتماد المؤسسات لتكنولوجيات السحاب، وزيادة الاستثمارات في مراكز البيانات، وتزايد الطلب على الهياكل الأساسية لتكنولوجيا المعلومات القابلة للتطوير.
- وسيطر قطاع الحلول على فئة المكوِّنات بحصة سوقية قدرها 60.65 في المائة في عام 2025، مدفوعة بزيادة طلب المشاريع على المنصات السحابية المختلطة المتكاملة التي تربط السحابة العامة، والسحابة الخاصة، والهياكل الأساسية الموجودة في المباني.
- ومن المتوقع أن يكون قطاع الخدمات هو الجزء المكون الأسرع نمواً، حيث يسجل معدلاً لمعدل نمو الناتج المحلي الإجمالي قدره 20.1 في المائة في الفترة من 2026 إلى 2033، مدعوماً بزيادة الطلب على المشورة السحابية، والهجرة، والتكامل، والخدمات المدارة، والخبرة في نشر السحابة الهجينة.
- وسيطر قطاع إدارة السحابة والتنظيم على فئة نوع الخدمة التي بلغت حصة إيراداتها 40.45 في المائة في عام 2025، وتدعمها احتياجات المؤسسات المتزايدة إلى المراقبة المركزية والتشغيل الآلي وإدارة عبء العمل وتحسين الرؤية عبر البيئات الهجينة والمتعددة السُحب.
- ومن المتوقع أن يسجل الجزء المتعلق باستعادة القدرة على العمل بعد الكوارث أسرع نمو بين أنواع الخدمات في إطار نظام سجل المعاملات الموحد بنسبة 22.4 في المائة في الفترة من 2026 إلى 2033، بسبب تزايد التهديدات المتعلقة بأمن الفضاء الإلكتروني، ومخاطر برامجيات الفدية، والمتطلبات التنظيمية، وتزايد الحاجة إلى استمرارية تصريف الأعمال والهياكل الأساسية لتكنولوجيا المعلومات القادرة على التكيف.
- واستأثر قطاع الهياكل الأساسية كدائرة بأكبر حصة من فئة نموذج الخدمات إذ بلغ 45.50 في المائة في عام 2025، في حين يتوقع أن ينمو المنهاج كقسم من فئة الخدمات (الخدمات) بمعدل أسرع يبلغ 22.5 في المائة في الفترة من 2026 إلى 2033، يدعمه اعتماد متزايد لتطوير التطبيقات القائمة على سحابة، ونظم DevOps، والحاويات، ونشر برامجيات سهلة الحركة.
التقرير عن هذا التقرير
|
الصفات الأولى |
المكنات المكنات |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه الرئيسي في سوق السحب المهجنة؟
- وقد أصبح اعتماد هذه المعايير بشكل متزايد عبر البيئات السحابية المختلطة اتجاهاً رئيسياً، حيث تقوم المؤسسات على نحو متزايد بنشر أعباء العمل في إطار هذه المعايير عبر الهياكل الأساسية القائمة على المشاريع، والسحب الخاصة، والمنصات السحابية العامة. ويدعم هذا النهج مرونة أعباء العمل، ومراقبة البيانات، وقابلية التوسع، والتكامل مع نظم المؤسسات القائمة.
- وعلى سبيل المثال، أعلنت شركة آي بي إم في مايو/أيار 2026 عن توسيع نطاق قدرات إدارة السحابة الهجينة وأجهزة الذكاء البينية، بما في ذلك إدارة السحابة الهجينة التي تعمل بها شركة AI-Power، وتنسيق العوامل، وقدرات البيانات في الوقت الحقيقي، وضوابط الحوكمة والسيادة. ويبرهن هذا التطور على التكامل المتزايد بين إدارة هذه المؤسسة والبنية الأساسية للهجين السحابية.
- كما تتزايد أهمية الموصولية الهجينة والمتعددة الطرق، حيث تسعى المؤسسات إلى تشغيل أعباء العمل عبر العديد من مقدمي خدمات السحابة، مع الحد من تعقيد الشبكة في الوقت نفسه. والواقع أن السيادة على البيانات، والأمن، والامتثال التنظيمي، آخذة في الظهور باعتبارها اتجاهات مهمة، وخاصة بالنسبة للمنظمات التي تتعامل مع المعلومات الحساسة.
- وتكتسب الهياكل الأساسية الهجينة الموزعة والحوسبة البرمجية الممتازة زخماً لأن المنظمات تحتاج إلى تجهيز شبه آني للتطبيقات الكثيفة البيانات. ويتزايد التوسع في البنيات الهجينة إلى المواقع الطرفية من أجل دعم أعباء العمل المنخفضة السرعة مع الحفاظ في الوقت نفسه على الإدارة المركزية والأمن.
- وعلى وجه العموم، فإن سوق السحابة الهجينة تتشكل بشكل متزايد بفضل التكامل بين المؤسسات الصناعية، والتشغيل المتبادل المتعدد الأطراف، وسيادة البيانات، وأمن الفضاء الإلكتروني، والحوسبة القصوى، وإدارة السحب الآلية. وبالتالي فإن المؤسسات تركز ليس فقط على نقل أعباء العمل إلى السحابة، بل وأيضاً على خلق بنيانات مرنة تسمح للتطبيقات، والبيانات، وأعباء العمل في إطار مبادرة العفو الدولية بالعمل عبر البيئات التي تعمل في أماكن العمل، وفي القطاع الخاص، وفي الأماكن العامة، وفي بيئات الحواف، مع الحفاظ على الأمن، والامتثال، والرقابة التشغيلية.
ما هم السائقون الرئيسيون لسوق السحب المهجنة؟
- إن الطلب المتزايد على البنية الأساسية لتكنولوجيا المعلومات المرنة والقابلة للقياس والمأمونة أصبح محركاً رئيسياً في سوق السحب المختلط، حيث تسعى المؤسسات على نحو متزايد إلى الجمع بين قابلية بيئات السحابة العامة للتوسع والقدرة على التحكم والأمن والامتثال للبنية الأساسية الخاصة والبنية الأساسية في الأماكن التي توجد فيها. وهذا يدعم تبني السحابة الهجينة في مختلف قطاعات البنك الدولي، والرعاية الصحية، والتصنيع، والتجزئة، والاتصالات السلكية واللاسلكية، وغيرها من الصناعات.
- على سبيل المثال، في يوليو/تموز 2025، ذكرت الدراسة الاستقصائية أن 82% من شركات الخدمات المالية التي شملتها الدراسة الاستقصائية كانت تستخدم استراتيجية هجينة أو متعددة الجوانب، في حين أدى 87% منها إلى زيادة الإنفاق السحابي خلال العامين الماضيين. وتسلط النتائج الضوء على الدور المتنامي للسحابة الهجينة في دعم القابلية للتوسع، والقدرة على التكيف، والامتثال التنظيمي، والعمليات التجارية التي تنفذها منظمة العفو الدولية.
- ويؤدي التكامل المتزايد للاستخبارات الصناعية والتطور الجيني أيضاً إلى تسريع اعتماد السحابة المهجنة، لأن المنظمات تحتاج إلى بنية تحتية مرنة لأعباء العمل في إطار المبادرة مع الحفاظ في الوقت نفسه على السيطرة على البيانات الحساسة.
- وعلى وجه الإجمال، أصبحت سوق السحابة الهجينة تتشكل بشكل متزايد من خلال التحول الرقمي، والتبني من قِبَل منظمة العفو الدولية، وأمن البيانات، والامتثال التنظيمي، والتحديث السحابي، والقابلية للتدرج، والمرونة التشغيلية. وبالتالي فإن المؤسسات تستثمر في البنيانات الهجينة التي تسمح بتوزيع أعباء العمل والبيانات على مختلف الأماكن، والسحابة الخاصة، والبيئات السحابية العامة وفقاً لمتطلبات الأعمال التجارية والأمن والأداء.
ما هي العوامل التي تحدِّي نمو سوق السحب المجهَّزة ؟
- وقد أصبح التعقيد المتزايد في إدارة البيئات الهجينة والمتعددة الوسائط تحدياً رئيسياً، حيث تحتاج المنظمات إلى إدماج الهياكل الأساسية في الأماكن التي يحتمل أن تكون فيها مع منصات سحابية متعددة مع الحفاظ في الوقت نفسه على اتساق الأداء والأمن والحوكمة والوضوح.
- ولا يزال أمن البيانات والخصوصية والامتثال التنظيمي تشكل تحديات هامة، لا سيما بالنسبة للمنظمات العاملة في الصناعات ذات التنظيم الرقابي العالي. كما أن الاعتماد على البائعين وقابلية التشغيل المتبادل يخلقان أيضاً شواغل حيث تعتمد المؤسسات بشكل متزايد على العديد من مقدمي خدمات السحاب، ونماذج الذكاء الفلكي، ومنصات البنية الأساسية.
- في مايو 2026، على سبيل المثال، توسعت شركة آي بي إم وشركة أوراكل في شراكتهما لتلبية احتياجات العملاء من المؤسسات المتكاملة، والتشغيل الآلي، والتحديث السحابي المختلط. والواقع أن تكامل عبء العمل ومتطلبات البنية الأساسية تعمل على خلق المزيد من التعقيد، حيث تسعى المؤسسات إلى إدارة أعباء العمل في إطار مبادرة العفو الدولية عبر البيئات المحيطة، والسحابة الخاصة، والسحابة العامة، والبيئات الحافة.
- وعلى وجه العموم، أصبحت سوق السحابة المهجنة تتشكل بشكل متزايد من خلال متطلبات الأمن وسيادة البيانات، وتحديات التشغيل المشترك، وتحديث النظم القديمة، والاعتماد على البائعين، والطلبات على البنية الأساسية، والحاجة إلى حوكمة أقوى ووضوح تشغيلي أقوى. ونتيجة لهذا، يركز المشاركون في السوق على برامج الإدارة المتكاملة، والتشغيل الآلي، وأمن الفضاء الحاسوبي، وإدارة البيانات، وبنيان هجينة مرنة لتبسيط بيئات سحابة المؤسسة.
كيف يتم ترتيب سوق السحب المجهرية؟
وتقسم سوق السحابة الهجينة إلى أجزاء على أساس العنصر ونوع الخدمة ونموذج الخدمة وعبء العمل وحجم المنظمة ورأسية.
- العنصر العنصر
وعلى أساس العنصر، تُقسم سوق السحابة المختلطة العالمية إلى حل وخدمات. فقد غلب قطاع الحل على السوق بحصة بلغت 60.65% في عام 2025، مدفوعة بزيادة طلب المؤسسات على منصات السحابة المختلطة المتكاملة التي تربط بين السحابة العامة، والسحابة الخاصة، والبنية الأساسية في الأماكن المفتوحة. وتوفر الحلول السحابية المجهرية إدارة مركزية لعبء العمل، والتشغيل الآلي، والرقابة الأمنية، وتحسين الرؤية عبر بيئات تكنولوجيا المعلومات الموزعة.
ومن المتوقع أن يسجل قطاع الخدمات أسرع نمو في معدل نمو الناتج المحلي الإجمالي البالغ 20.1% في الفترة من 2026 إلى 2033، مدعوماً بزيادة الطلب على خدمات الاستشارة السحابية، والهجرة، والتكامل، والخدمات المدارة، والدعم التقني المتخصص. كما أن النقص المتزايد في المهنيين المهرة في مجال السحابة يزيد من تشجيع المؤسسات على الاعتماد على مقدمي الخدمات الخارجيين.
- نوع الخدمة
وعلى أساس نوع الخدمات، يتم تقسيم سوق السحابة الهجينة العالمية إلى إدارة السحابة والترتيب، واستعادة القدرة على العمل بعد الكوارث، والاستضافة الهجينة. وكان الجزء المتعلق بإدارة السحابة والتنظيم يهيمن على السوق بحصة من الإيرادات تبلغ 40.45% في عام 2025، وذلك بسبب زيادة احتياجات المؤسسة إلى المراقبة المركزية، والتشغيل الآلي، وإدارة عبء العمل، والرؤية عبر البيئات الهجينة والمتعددة السدود.
ومن المتوقع أن يسجل الجزء الخاص باستعادة القدرة على العمل بعد الأعطال الكبرى أسرع معدلات النمو عند معدل نمو يبلغ 22.4% في الفترة من 2026 إلى 2033، وذلك بسبب تزايد التهديدات المتعلقة بأمن الفضاء الإلكتروني، ومخاطر برامجيات الفدية، والمتطلبات التنظيمية، والطلب المتزايد على استمرارية تصريف الأعمال. والواقع أن الحلول المختلطة لاستعادة القدرة على العمل بعد الأعطال الكبرى تمكن المنظمات من الحفاظ على احتياطي آمن واستعادة التطبيقات الحيوية بكفاءة.
- المحتويات
على أساس نموذج الخدمة، يتم تقسيم سوق السحابة الهجينة العالمية إلىكخدمـات(الآية (الآية))منصة منصة عمل خدمة(Paas) والبرمجيات كخدمة (Saas) - كانت البنية التحتية كقطاع خدمات تهيمن على السوق بحصة قدرها 45.50 في المائة في عام 2025، يدعمها الطلب المتزايد من المؤسسات على البنية التحتية القابلة للقياس في مجالات الحوسبة والتخزين والربط الشبكي. وتمكن هذه البنية الأساسية المنظمات من الجمع بين البنية التحتية الخاصة والموارد السحابية العامة مع تحسين القدرة على التوسع واستخدام الموارد في الوقت نفسه.
ومن المتوقع أن يسجل المنبر باعتباره قطاعاً من الخدمات أسرع نمو عند معدل نمو إجمالي كلي قدره 22.5% في الفترة من 2026 إلى 2033، مدفوعاً بتزايد اعتماد تطوير التطبيقات السحابية المحلية، ونظام DevOps، والتحويل بالحاويات، والخدمات الصغيرة، ونشر البرمجيات السريعة. ومن شأن نظام Paas أن يمكِّن المطورين من بناء واختبار ونشر التطبيقات دون إدارة البنية الأساسية الأساسية الأساسية الأساسية.
- يجري التنفيذ
وعلى أساس عبء العمل، تُقسم سوق السحابة الهجينة العالمية إلى سوق للتخزين، والنسخ الاحتياطي، واستعادة القدرة على العمل بعد الكوارث، وتطوير التطبيقات واختبارها، وإدارة قواعد البيانات، وتحليل الأعمال التجارية، والتكامل والتنسيق، وإدارة العلاقة مع العملاء، وإدارة موارد المؤسسة، والتعاون السحابي، وإدارة المحتوى، وغير ذلك.
ومن المتوقع أن يسجل الجزء الخاص بتطوير واختبار التطبيقات أسرع نمو في معدل نمو الناتج المحلي الإجمالي البالغ 20.7 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بتزايد اعتماد التنمية السحابية المحلية، وديفو أوبس، والتشغيل الآلي، وممارسات إيصال البرمجيات السريعة. وتوفر البيئات السحابية المجهرية بنية تحتية مرنة لتطوير واختبار التطبيقات عبر البيئات الحاسوبية الموزعة.
- حسب المنظمة
وعلى أساس حجم المنظمة، فإن سوق السحابة الهجينة العالمية مقسمة إلى مؤسسات صغيرة ومتوسطة الحجم ومؤسسات كبيرة. وكان قطاع الشركات الضخمة يهيمن على السوق بحصة بلغت 65.70% في عام 2025، مدعومة باستثمارات واسعة النطاق في التحول الرقمي، والبنية الأساسية المعقدة لتكنولوجيا المعلومات، والتطبيقات الحيوية للبعثات، وتحديث السحاب على نطاق المشاريع.
ومن المتوقع أن يسجل قطاع المؤسسات الصغيرة والمتوسطة الحجم أسرع معدلات النمو عند معدل نمو الناتج المحلي الإجمالي البالغ 20.9 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بزيادة توافر الخدمات السحابية الميسورة التكلفة، وحلول السحب المهجنة المنظمة، ومنصات النشر المبسطة. وتتبنى المشاريع الصغيرة والمتوسطة الحجم بشكل متزايد بيئات السحاب المهجنة للوصول إلى القدرات الحاسوبية القابلة للتطوير مع التحكم في استثمارات البنية الأساسية.
- هذا
وعلى أساس عمودي، فإن سوق السحابة المختلطة العالمية تنقسم إلى البنوك، والخدمات المالية، والتأمين، وهي وقطاع الاتصالات السلكية واللاسلكية، والقطاعين الحكومي والعام، وتجارة التجزئة والسلع الاستهلاكية، والتصنيع، والطاقة والمرافق، ووسائط الإعلام والترفيه، والرعاية الصحية وعلوم الحياة، وغيرها. وكان قطاع الاتصالات السلكية واللاسلكية وجزئها يهيمن على السوق بحصة 25.30% في عام 2025، تدعمها متطلبات واسعة النطاق من البنية الأساسية السحابية، وإدارة البيانات على نطاق واسع، وتحديث الشبكات، وزيادة اعتماد تكنولوجيا المعلومات والاتصالات، والحوسبة الحوافية، وتكنولوجيات 5G.
ومن المتوقع أن يسجل قطاع الرعاية الصحية وعلوم الحياة أسرع نمو عند معدل نمو إجمالي قدره 22.6 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بزيادة تبني الرعاية الصحية الرقمية، والسجلات الصحية الإلكترونية، والتحليل الطبي، وتطبيقات الاستخبارات الاصطناعية، والاحتياجات المتزايدة لإدارة البيانات بصورة آمنة ومتوافقة. وتمكن السحابة الهجين منظمات الرعاية الصحية من الموازنة بين أمن البيانات والمتطلبات التنظيمية والقدرات الحاسوبية السحابية القابلة للقياس.
ما هي المنطقة التي تملك أكبر حصة من سوق السحب المختلط؟
- واستأثرت أمريكا الشمالية بأكبر حصة من سوق السحابة الهجينة العالمية، حيث بلغت حصة الإيرادات 35.8 في المائة في عام 2025، يدعمها اعتماد قوي للهياكل الأساسية السحابية، ووجود مقدمي خدمات سحابية رئيسيين، وزيادة استثمارات المؤسسات في التحول الرقمي، ونشر بيئات تكنولوجيا المعلومات المختلطة على نطاق واسع.
- وتستفيد المنطقة أيضاً من الاعتماد الواسع النطاق للاستراتيجيات الهجينة والمتعددة الطرق فيما بين المؤسسات الكبيرة، وارتفاع الطلب على أمن السحابات والحلول المتعلقة بإدارة أعباء العمل، وزيادة نشر الاستخبارات الاصطناعية والتطبيقات الكثيفة البيانات. ولا تزال الاستثمارات المتزايدة في تحديث السحابات، والحوسبة البرمجية، وأتمتة المشاريع تعزز وضع أميركا الشمالية في سوق السحابات الهجينة العالمية.
الولايات المتحدة الأمريكية المُجَرّج
إن سوق السحابة المهجنة في الولايات المتحدة يدعمها تبني المؤسسات على نطاق واسع للحوسبة السحابية، والتحول الرقمي المستمر، وزيادة الطلب على البنية الأساسية لتكنولوجيا المعلومات المرنة والقابلة للقياس والأمن. فالمنظمات عبر الخدمات المالية، والرعاية الصحية، والتجزئة، والتصنيع، والاتصالات السلكية واللاسلكية تجمع على نحو متزايد بين السحابة العامة، والسحابة الخاصة، والبيئات في الأماكن المفتوحة لإدارة مختلف أعباء العمل والاحتياجات من البيانات. والواقع أن الاعتماد المتزايد للاستخبارات الاصطناعية، والتحليل، والحوسبة الحافة، والتطبيقات السحابية يزيد الطلب المتزايد على البنيانات الهجينة. فضلاً عن ذلك فإن الاستثمارات القوية في مجالات أمن الفضاء الإلكتروني، وإدارة البيانات، والتشغيل الآلي، وتحديث السحابات تدعم الاستمرار في تبني حلول السحابة الهجينة عبر مؤسسات الولايات المتحدة.
كندا
الواقع أن سوق الغيوم الهجينة في كندا آخذة في التوسع مع تزايد اعتماد الشركات للبنية التحتية السحابية المرنة لدعم التحول الرقمي، وإدارة البيانات، وتحديث التطبيقات. فالطلب مدعوم بالاستثمارات المتنامية في مجالات أمن الفضاء الإلكتروني، والاستخبارات الاصطناعية، وتحليل البيانات، والتكنولوجيات السحابية في مختلف مجالات الخدمات المالية، والرعاية الصحية، والاتصالات السلكية واللاسلكية، والحكومة، والتجزئة. وتتضافر المنظمات على نحو متزايد بين بيئات السحابة الخاصة والعامة من أجل تحسين القابلية للتوسع مع الحفاظ في الوقت نفسه على قدر أكبر من السيطرة على البيانات الحساسة والمتطلبات التنظيمية. كما أن التوسع في مقدمي خدمات السحابة ومراكز البيانات والخدمات السحابية المدارة يزيد من دعم الاعتماد، في حين يستمر الطلب على القدرة على نقل أعباء العمل واستمرارية الأعمال في خلق فرص سوقية.
السوق المُدرَكَّبة
إن سوق السحابة الهجينة في آسيا والمحيط الهادئ تشهد توسعاً سريعاً، مدعوماً بالتحول الرقمي المتسارع، وزيادة تبني السحابة، وتزايد الاستثمارات في مراكز البيانات والبنية الأساسية لتكنولوجيا المعلومات في المؤسسات. ذلك أن المنظمات عبر الصين والهند واليابان وكوريا الجنوبية وجنوب شرق آسيا تعتمد بشكل متزايد بيئات السحابة المختلطة لتحسين القابلية للقياس، والمرونة، وإدارة البيانات، والكفاءة التشغيلية. والواقع أن الاعتماد المتزايد للاستخبارات الاصطناعية، وتحليل البيانات الضخمة، وتطبيقات تكنولوجيا المعلومات، والتطبيقات السحابية، يعمل على زيادة دعم الطلب. وبالإضافة إلى ذلك، فإن التوسع في المؤسسات الصغيرة والمتوسطة الحجم والمبادرات الرقمية التي تقودها الحكومات يخلق فرصاً جديدة لمقدمي خدمات السحابة الهجينة في مختلف أنحاء المنطقة.
الصين (Che Chi
إن سوق الصين الغيوم المهجنة تتوسع مع تسارع الشركات في التحول الرقمي، واعتماد السحاب، وتحديث البنية الأساسية لتكنولوجيا المعلومات. فزيادة الاستثمارات في الاستخبارات الصناعية، وتحليل البيانات الضخمة، وشبكة الإنترنت للأشياء، والتطبيقات السحابية تعمل على زيادة الطلب على البيئات الهجينة المرنة التي تجمع بين القدرات السحابية العامة والخاصة. كما تساهم المبادرات الحكومية الداعمة للرقمنة وتطوير البنية الأساسية السحابية أيضاً في نمو السوق. فضلاً عن ذلك فإن زيادة الاحتياجات إلى أمن البيانات، والامتثال التنظيمي، ومرونة عبء العمل، واستمرارية الأعمال التجارية تعمل على تشجيع المنظمات عبر الخدمات المالية، والتصنيع، والاتصالات السلكية واللاسلكية، والتجزئة، والرعاية الصحية على تبني الحلول السحابية الهجينة.
اليابان
الواقع أن سوق السحابة الهجينة في اليابان آخذة في التوسع مع تزايد تبني الشركات للحوسبة السحابية لدعم التحول الرقمي، وتحديث البيانات، والبنية الأساسية لتكنولوجيا المعلومات القابلة للتوسع. إن الطلب المتزايد على إدارة البيانات الآمنة، واستمرارية الأعمال، والاستخبارات الاصطناعية، والتحليل المتقدم يشجع المنظمات على دمج بيئات السحابة الخاصة والعامة. والواقع أن النظام الإيكولوجي القوي للتكنولوجيا في اليابان والتركيز على أمن الفضاء الإلكتروني، والكفاءة التشغيلية، والامتثال التنظيمي، يزيد من دعم تبني السحابة الهجينة. والواقع أن الخدمات المالية، والتصنيع، والاتصالات السلكية واللاسلكية، والرعاية الصحية، والمنظمات الحكومية تعمل بشكل متزايد على نشر الحلول السحابية الهجينة لتحديث الأنظمة القديمة، مع الحفاظ في الوقت نفسه على قدر أكبر من السيطرة على البيانات الحساسة وأعباء العمل الحاسمة بالنسبة للبعثات.
ألمانيا (KG
إن سوق السحابة الهجينة في ألمانيا مدعومة بزيادة رقمنة المؤسسات، وتزايد تبني الحوسبة السحابية، وتزايد الطلب على البنية الأساسية المرنة والمأمونة لتكنولوجيا المعلومات. فالمنظمات الألمانية تعمل بشكل متزايد على الجمع بين أنظمة السحب الخاصة، والسحابة العامة، والنظم القائمة على الآفاق لتحسين القابلية للتوسع، مع الحفاظ على قدر أكبر من الرقابة على البيانات الحساسة. كما يدعم الطلب الاستثمار في الاستخبارات الاصطناعية، وتحليل البيانات، وأمن الفضاء الإلكتروني، والتطبيقات السحابية الأثرية عبر التصنيع، والعربات، والخدمات المالية، والرعاية الصحية، والاتصالات السلكية واللاسلكية. وبالإضافة إلى ذلك، تشجع متطلبات حماية البيانات والامتثال الصارمة المؤسسات على تبني البنيات الهجينة التي توفر قدراً أكبر من السيطرة على البيانات، وأعباء العمل، والبنية الأساسية.
المملكة المتحدة لبريطانيا العظمى
إن سوق السحب المختلط في المملكة المتحدة مدعوم بزيادة التحول الرقمي في المؤسسة، وتزايد تبني التطبيقات القائمة على السحب، وتزايد الطلب على البنية الأساسية المرنة والقابلة للتطوير في مجال تكنولوجيا المعلومات. ذلك أن المنظمات عبر الخدمات المالية، والرعاية الصحية، والتجزئة، والتصنيع، وصناعات القطاع العام تجمع بشكل متزايد بين بيئات السحب الخاصة والعامة من أجل تحسين مرونة عبء العمل، وإدارة البيانات، والكفاءة التشغيلية. كما أن التركيز القوي على أمن الفضاء الإلكتروني، وسيادة البيانات، والامتثال التنظيمي يشجع المؤسسات أيضاً على تبني البنيانات الهجينة الخاضعة للرقابة. فضلاً عن ذلك، من المتوقع أن يؤدي تزايد الاستثمارات في الاستخبارات الصناعية، والتحليل، والحوسبة الحافية، وتحديث السحابة إلى خلق المزيد من الفرص لمقدمي السحابة الهجينة في المملكة المتحدة.
من هي الشركات الكبرى في سوق السحب؟
وتقود صناعة السحابة الهجينة في المقام الأول شركات راسخة، من بينها:
- IBM)الولايات المتحدة الأمريكية(
- مايكروسو ميكرو)الولايات المتحدة الأمريكية(
- (أ) خدمات شبكة الإنترنت في الأمازون، Inc.)الولايات المتحدة الأمريكية(
- ما)الولايات المتحدة الأمريكية(
- شركة Cisco Systems, Inc.)الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- LP (الولايات المتحدة الأمريكية)
- )الولايات المتحدة الأمريكية(
- VMArere, LLC (الولايات المتحدة الأمريكية)
- نوتانيكس، In Inc. (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- NetApp, Inc. (الولايات المتحدة)
- تكنولوجيا الـرّكسكا (الولايات المتحدة الأمريكية)
- فيريزون شركة الاتصالات (الولايات المتحدة الأمريكية)
- Alibabha سحابة (الصين)
- Ltd. (الصين)
- SSE (ألمانيا)
- فوجيتسو المحدودة (اليابان)
- هيتاشي، المحدودة (اليابان)
ما هي آخر التطورات في سوق السحب المختلط؟
- في أغسطس/آب 2026، أعلنت الجمعية عن العرض العام لشبكة اتصال AWS عبر خطوط اتصال متعددة مع مايكروسوفت آزور، مما مكّن العملاء من إقامة روابط خاصة ومرنة بين شركة AWS وشركة Azure من خلال تجربة مُدارة. ويبني هذا التطور على الجهود الأوسع التي تبذلها شركة AWS لتبسيط الموصولية المتعددة الطرق والتشغيل المتبادل.
- وفي تموز/يوليه 2026، أعلنت المنظمة عن التوافر العام لشبكة AWS المتشابكة المتعددة الوسائط مع البنية التحتية لسحابة أوراكل، مما يسمح للزبائن بإقامة اتصال خاص قابل للتوسع بين الشركة والمنظمة، والغرض من هذه الخدمة هو تبسيط القدرة على الاتصال بالمنظمات التي تقوم بتشغيل أعباء العمل عبر بيئات السحاب المتعددة.
- في يونيو/حزيران 2026، أعلنت شركة آي بي إم وجوجل كلاود عن شراكة استراتيجية لتوسيع نطاق المؤسسة في مجال الذكاء الاصطناعي وتحديث الأنظمة الأساسية، حيث جمعت بين قدرات آي بي إم الاستشارية مع برنامج Gemini procect prospects plork وSyberness، وتكنولوجيا البيانات. وتدعم المبادرة التحديث عبر بيئات المشاريع والسحابات الهجينة.
- وفي أيار/مايو 2026، وسّعت شركة IBM وشركة Oracle نطاق شراكتهما الاستراتيجية للنهوض بوكالة المعلومات والاتصالات وتحديث السحاب المختلط وتشمل القدرات المخططة زيادة التكامل بين البنية التحتية لشركة Oracle collowe وريد هات Enterprise Linux، إلى جانب أدوات لتحسين عبء العمل، وأمن البيانات، والتشغيل الآلي، وإدارة تطبيقات المؤسسة.
- وفي تشرين الثاني/نوفمبر 2025، افتتحت شركة IBM Consulting مركزها الأول في بنغالورو للابتكار القائم على الهاوت الأحمر، مما أتاح للشركات بيئة تتيح لها استكشاف تكنولوجيات السحابة الهجينة والدليل القياسي للمعلومات وتسريع مبادرات التحول الرقمي.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
Table of Content
1 المقدمة
1.1 أهداف الدراسة
1.2 تعريف السوق
1.3 نظرة عامة على سوق السحابة الهجينة العالمية
1.4 العملة والتسعير
1.5 القيود
1.6 الأسواق المغطاة
2 تقسيم السوق
2.1 أهم النقاط المستفادة
2.1.1 الوصول إلى سوق السحابة الهجينة العالمية
2.1.2 شبكة تحديد مواقع البائعين
2.1.3 منحنى خط حياة التكنولوجيا
2.1.4 دليل السوق
2.1.5 شبكة تحديد موقع الشركة
2.1.6 تحليل حصة الشركة في السوق
2.1.7 النمذجة متعددة المتغيرات
2.1.8 التحليل من الأعلى إلى الأسفل
2.1.9 معايير القياس
2.1.10 تحليل حصة البائع
2.1.11 نقاط البيانات من المقابلات الأولية الرئيسية
2.1.12 نقاط البيانات من قواعد البيانات الثانوية الرئيسية
2.2 سوق السحابة الهجينة العالمية: لمحة بحثية
2.3 الافتراضات
3 نظرة عامة على السوق
3.1 السائقين
3.2 القيود
3.3 الفرص
3.4 التحديات
4 الملخص التنفيذي
5 رؤى متميزة
5.1 القوى الخمس لحمالين
5.2 المعايير التنظيمية
5.3 الاتجاهات التكنولوجية
5.4 تحليل براءات الاختراع
5.5 دراسة الحالة
5.6 تحليل سلسلة القيمة
5.7 تحليل مقارن للشركة
6 سوق السحابة الهجينة العالمية، من خلال العرض
6.1 نظرة عامة
6.2 الحل
6.3 الخدمات
6.3.1 حسب نوع الخدمة
6.3.1.1. إدارة السحابة وتنظيمها
6.3.1.2. التعافي من الكوارث
6.3.1.3. الاستضافة الهجينة
6.3.2 حسب نموذج الخدمة
6.3.2.1. البنية التحتية كخدمة (IAAS)
6.3.2.2. منصة كخدمة (PAAS)
6.3.2.3. البرمجيات كخدمة (SAAS)
7 سوق السحابة الهجينة العالمية، حسب نوع البيئة
7.1 نظرة عامة
7.2 السحابة العامة
7.3 السحابة الخاصة المحلية
7.4 سحابة خاصة مستضافة
7.5 محليًا (قديم)
8 سوق السحابة الهجينة العالمية، حسب حجم المؤسسة
8.1 نظرة عامة
8.2 الشركات الصغيرة والمتوسطة الحجم
8.3 مؤسسة كبيرة الحجم
9 سوق السحابة الهجينة العالمية، حسب أحمال العمل
9.1 نظرة عامة
9.2 التخزين والنسخ الاحتياطي والاسترداد من الكوارث
9.3 تطوير التطبيقات واختبارها
9.4 إدارة قواعد البيانات
9.5 التكامل والتنسيق
9.6 إدارة علاقات العملاء
9.7 إدارة موارد المؤسسة
9.8 التعاون السحابي وإدارة المحتوى
9.9 آخرون
10 سوق السحابة الهجينة العالمية، حسب المستخدم النهائي
10.1 نظرة عامة
10.2 الخدمات المصرفية والمالية والتأمين
10.2.1 عن طريق العرض
10.2.1.1. الحل
10.2.1.2. الخدمات
10.2.1.2.1. حسب نوع الخدمة
10.2.1.2.1.1 إدارة السحابة وتنظيمها
10.2.1.2.1.2 التعافي من الكوارث
10.2.1.2.1.3 الاستضافة الهجينة
10.2.1.2.2. حسب نموذج الخدمة
10.2.1.2.2.1 البنية التحتية كخدمة (IAAS)
10.2.1.2.2.2 منصة كخدمة (PAAS)
10.2.1.2.2.3 البرمجيات كخدمة (SAAS)
10.3 تكنولوجيا المعلومات والاتصالات
10.3.1 عن طريق العرض
10.3.1.1. الحل
10.3.1.2. الخدمات
10.3.1.2.1. حسب نوع الخدمة
10.3.1.2.1.1 إدارة السحابة وتنظيمها
10.3.1.2.1.2 التعافي من الكوارث
10.3.1.2.1.3 الاستضافة الهجينة
10.3.1.2.2. حسب نموذج الخدمة
10.3.1.2.2.1 البنية التحتية كخدمة (IAAS)
10.3.1.2.2.2 منصة كخدمة (PAAS)
10.3.1.2.2.3 البرمجيات كخدمة (SAAS)
10.4 الرعاية الصحية
10.4.1 عن طريق العرض
10.4.1.1. الحل
10.4.1.2. الخدمات
10.4.1.2.1. حسب نوع الخدمة
10.4.1.2.1.1 إدارة السحابة وتنظيمها
10.4.1.2.1.2 التعافي من الكوارث
10.4.1.2.1.3 الاستضافة الهجينة
10.4.1.2.2. حسب نموذج الخدمة
10.4.1.2.2.1 البنية التحتية كخدمة (IAAS)
10.4.1.2.2.2 منصة كخدمة (PAAS)
10.4.1.2.2.3 البرمجيات كخدمة (SAAS)
10.5 التجزئة
10.5.1 عن طريق العرض
10.5.1.1. الحل
10.5.1.2. الخدمات
10.5.1.2.1. حسب نوع الخدمة
10.5.1.2.1.1 إدارة السحابة وتنظيمها
10.5.1.2.1.2 التعافي من الكوارث
10.5.1.2.1.3 الاستضافة الهجينة
10.5.1.2.2. حسب نموذج الخدمة
10.5.1.2.2.1 البنية التحتية كخدمة (IAAS)
10.5.1.2.2.2 منصة كخدمة (PAAS)
10.5.1.2.2.3 البرمجيات كخدمة (SAAS)
10.6 الإعلام والترفيه
10.6.1 عن طريق العرض
10.6.1.1. الحل
10.6.1.2. الخدمات
10.6.1.2.1. حسب نوع الخدمة
10.6.1.2.1.1 إدارة السحابة وتنظيمها
10.6.1.2.1.2 التعافي من الكوارث
10.6.1.2.1.3 الاستضافة الهجينة
10.6.1.2.2. حسب نموذج الخدمة
10.6.1.2.2.1 البنية التحتية كخدمة (IAAS)
10.6.1.2.2.2 منصة كخدمة (PAAS)
10.6.1.2.2.3 البرمجيات كخدمة (SAAS)
10.7 التصنيع
10.7.1 عن طريق العرض
10.7.1.1. الحل
10.7.1.2. الخدمات
10.7.1.2.1. حسب نوع الخدمة
10.7.1.2.1.1 إدارة السحابة وتنظيمها
10.7.1.2.1.2 التعافي من الكوارث
10.7.1.2.1.3 الاستضافة الهجينة
10.7.1.2.2. حسب نموذج الخدمة
10.7.1.2.2.1 البنية التحتية كخدمة (IAAS)
10.7.1.2.2.2 منصة كخدمة (PAAS)
10.7.1.2.2.3 البرمجيات كخدمة (SAAS)
10.8 الحكومة
10.8.1 عن طريق العرض
10.8.1.1. الحل
10.8.1.2. الخدمات
10.8.1.2.1. حسب نوع الخدمة
10.8.1.2.1.1 إدارة السحابة وتنظيمها
10.8.1.2.1.2 التعافي من الكوارث
10.8.1.2.1.3 الاستضافة الهجينة
10.8.1.2.2. حسب نموذج الخدمة
10.8.1.2.2.1 البنية التحتية كخدمة (IAAS)
10.8.1.2.2.2 منصة كخدمة (PAAS)
10.8.1.2.2.3 البرمجيات كخدمة (SAAS)
10.9 النقل والخدمات اللوجستية
10.9.1 عن طريق العرض
10.9.1.1. الحل
10.9.1.2. الخدمات
10.9.1.2.1. حسب نوع الخدمة
10.9.1.2.1.1 إدارة السحابة وتنظيمها
10.9.1.2.1.2 التعافي من الكوارث
10.9.1.2.1.3 الاستضافة الهجينة
10.9.1.2.2. حسب نموذج الخدمة
10.9.1.2.2.1 البنية التحتية كخدمة (IAAS)
10.9.1.2.2.2 منصة كخدمة (PAAS)
10.9.1.2.2.3 البرمجيات كخدمة (SAAS)
10.1 السفر والضيافة
10.10.1 عن طريق العرض
10.10.1.1. الحل
10.10.1.2. الخدمات
10.10.1.2.1. حسب نوع الخدمة
10.10.1.2.1.1 إدارة السحابة وتنظيمها
10.10.1.2.1.2 التعافي من الكوارث
10.10.1.2.1.3 الاستضافة الهجينة
10.10.1.2.2. حسب نموذج الخدمة
10.10.1.2.2.1 البنية التحتية كخدمة (IAAS)
10.10.1.2.2.2 منصة كخدمة (PAAS)
10.10.1.2.2.3 البرمجيات كخدمة (SAAS)
10.11 التعليم
10.11.1 عن طريق العرض
10.11.1.1. الحل
10.11.1.2. الخدمات
10.11.1.2.1. حسب نوع الخدمة
10.11.1.2.1.1 إدارة السحابة وتنظيمها
10.11.1.2.1.2 التعافي من الكوارث
10.11.1.2.1.3 الاستضافة الهجينة
10.11.1.2.2. حسب نموذج الخدمة
10.11.1.2.2.1 البنية التحتية كخدمة (IAAS)
10.11.1.2.2.2 منصة كخدمة (PAAS)
10.11.1.2.2.3 البرمجيات كخدمة (SAAS)
10.12 آخرون
11 سوق السحابة الهجينة العالمية، حسب المنطقة الجغرافية
11.1 سوق السحابة الهجينة العالمية، (جميع التقسيمات المذكورة أعلاه مُمثلة في هذا الفصل حسب البلد)
11.1.1 أمريكا الشمالية
11.1.1.1. الولايات المتحدة
11.1.1.2. كندا
11.1.1.3. المكسيك
11.1.2 أوروبا
11.1.2.1. ألمانيا
11.1.2.2. فرنسا
11.1.2.3. المملكة المتحدة
11.1.2.4. إيطاليا
11.1.2.5. إسبانيا
11.1.2.6. روسيا
11.1.2.7. تركيا
11.1.2.8. بلجيكا
11.1.2.9. هولندا
11.1.2.10. النرويج
11.1.2.11. فنلندا
11.1.2.12. سويسرا
11.1.2.13. الدنمارك
11.1.2.14. السويد
11.1.2.15. بولندا
11.1.2.16. بقية أوروبا
11.1.3 منطقة آسيا والمحيط الهادئ
11.1.3.1. اليابان
11.1.3.2. الصين
11.1.3.3. كوريا الجنوبية
11.1.3.4. الهند
11.1.3.5. أستراليا
11.1.3.6. نيوزيلندا
11.1.3.7. سنغافورة
11.1.3.8. تايلاند
11.1.3.9. ماليزيا
11.1.3.10. إندونيسيا
11.1.3.11. الفلبين
11.1.3.12. تايوان
11.1.3.13. فيتنام
11.1.3.14. بقية دول آسيا والمحيط الهادئ
11.1.4 أمريكا الجنوبية
11.1.4.1. البرازيل
11.1.4.2. الأرجنتين
11.1.4.3. بقية أمريكا الجنوبية
11.1.5 الشرق الأوسط وأفريقيا
11.1.5.1. جنوب أفريقيا
11.1.5.2. مصر
11.1.5.3. المملكة العربية السعودية
11.1.5.4. الإمارات العربية المتحدة
11.1.5.5. عُمان
11.1.5.6. البحرين
11.1.5.7. إسرائيل
11.1.5.8. الكويت
11.1.5.9. قطر
11.1.5.10. بقية دول الشرق الأوسط وأفريقيا
11.2 الرؤى الأولية الرئيسية: حسب البلدان الرئيسية
12 سوق السحابة الهجينة العالمية، مشهد الشركة
12.1 تحليل أسهم الشركة: عالميًا
12.2 تحليل أسهم الشركة: أمريكا الشمالية
12.3 تحليل أسهم الشركة: أوروبا
12.4 تحليل أسهم الشركة: منطقة آسيا والمحيط الهادئ
12.5 عمليات الدمج والاستحواذ
12.6 تطوير المنتجات الجديدة والموافقات عليها
12.7 التوسعات
12.8 التغييرات التنظيمية
12.9 الشراكة والتطورات الاستراتيجية الأخرى
13 سوق السحابة الهجينة العالمية، تحليل SWOT وDBMR
14 سوق السحابة الهجينة العالمية، نبذة عن الشركة
14.1 جوجل
14.1.1 لمحة عامة عن الشركة
14.1.2 تحليل الإيرادات
14.1.3 التواجد الجغرافي
14.1.4 محفظة المنتجات
14.1.5 التطورات الأخيرة
14.2 مايكروسوفت
14.2.1 لمحة عامة عن الشركة
14.2.2 تحليل الإيرادات
14.2.3 التواجد الجغرافي
14.2.4 محفظة المنتجات
14.2.5 التطورات الأخيرة
14.3 شركة أمازون لخدمات الويب
14.3.1 لمحة عامة عن الشركة
14.3.2 تحليل الإيرادات
14.3.3 التواجد الجغرافي
14.3.4 محفظة المنتجات
14.3.5 التطورات الأخيرة
14.4 أوراكل
14.4.1 لمحة عامة عن الشركة
14.4.2 تحليل الإيرادات
14.4.3 التواجد الجغرافي
14.4.4 محفظة المنتجات
14.4.5 التطورات الأخيرة
14.5 شركة سيسكو سيستمز
14.5.1 لمحة عامة عن الشركة
14.5.2 تحليل الإيرادات
14.5.3 التواجد الجغرافي
14.5.4 محفظة المنتجات
14.5.5 التطورات الأخيرة
14.6 آي بي إم
14.6.1 لمحة عامة عن الشركة
14.6.2 تحليل الإيرادات
14.6.3 التواجد الجغرافي
14.6.4 محفظة المنتجات
14.6.5 التطورات الأخيرة
14.7 نت تاب
14.7.1 لمحة عامة عن الشركة
14.7.2 تحليل الإيرادات
14.7.3 التواجد الجغرافي
14.7.4 محفظة المنتجات
14.7.5 التطورات الأخيرة
14.8 شركة في إم وير
14.8.1 لمحة عامة عن الشركة
14.8.2 تحليل الإيرادات
14.8.3 التواجد الجغرافي
14.8.4 محفظة المنتجات
14.8.5 التطورات الأخيرة
14.9 شركة CITRIX SYSTEMS، المحدودة
14.9.1 لمحة عامة عن الشركة
14.9.2 تحليل الإيرادات
14.9.3 التواجد الجغرافي
14.9.4 محفظة المنتجات
14.9.5 التطورات الأخيرة
14.1 شركة هيوليت باكارد لتطوير المشاريع المحدودة
14.10.1 لمحة عامة عن الشركة
14.10.2 تحليل الإيرادات
14.10.3 التواجد الجغرافي
14.10.4 محفظة المنتجات
14.10.5 التطورات الأخيرة
14.11 نوتانيكس
14.11.1 لمحة عامة عن الشركة
14.11.2 تحليل الإيرادات
14.11.3 التواجد الجغرافي
14.11.4 محفظة المنتجات
14.11.5 التطورات الأخيرة
14.12 شركة هيتاشي فانتارا ذ.م.م
14.12.1 لمحة عامة عن الشركة
14.12.2 تحليل الإيرادات
14.12.3 التواجد الجغرافي
14.12.4 محفظة المنتجات
14.12.5 التطورات الأخيرة
14.13 شركة كلاود فلير
14.13.1 لمحة عامة عن الشركة
14.13.2 تحليل الإيرادات
14.13.3 التواجد الجغرافي
14.13.4 محفظة المنتجات
14.13.5 التطورات الأخيرة
14.14 شركة فورتينت
14.14.1 لمحة عامة عن الشركة
14.14.2 تحليل الإيرادات
14.14.3 التواجد الجغرافي
14.14.4 محفظة المنتجات
14.14.5 التطورات الأخيرة
14.15 شركة إنتل
14.15.1 لمحة عن الشركة
14.15.2 تحليل الإيرادات
14.15.3 التواجد الجغرافي
14.15.4 محفظة المنتجات
14.15.5 التطورات الأخيرة
14.16 تقنيات لومن
14.16.1 لمحة عامة عن الشركة
14.16.2 تحليل الإيرادات
14.16.3 التواجد الجغرافي
14.16.4 محفظة المنتجات
14.16.5 التطورات الأخيرة
14.17 شركة إتش سي إل تكنولوجيز المحدودة
14.17.1 لمحة عامة عن الشركة
14.17.2 تحليل الإيرادات
14.17.3 التواجد الجغرافي
14.17.4 محفظة المنتجات
14.17.5 التطورات الأخيرة
14.18 شركة ديل
14.18.1 لمحة عن الشركة
14.18.2 تحليل الإيرادات
14.18.3 التواجد الجغرافي
14.18.4 محفظة المنتجات
14.18.5 التطورات الأخيرة
14.19 هاتف تليفوناكتيبولجيت إل إم إريكسون
14.19.1 لمحة عامة عن الشركة
14.19.2 تحليل الإيرادات
14.19.3 التواجد الجغرافي
14.19.4 محفظة المنتجات
14.19.5 التطورات الأخيرة
14.2 فوجيتسو
14.20.1 لمحة عامة عن الشركة
14.20.2 تحليل الإيرادات
14.20.3 التواجد الجغرافي
14.20.4 محفظة المنتجات
14.20.5 التطورات الأخيرة
14.21 أكسنتشر
14.21.1 لمحة عامة عن الشركة
14.21.2 تحليل الإيرادات
14.21.3 التواجد الجغرافي
14.21.4 محفظة المنتجات
14.21.5 التطورات الأخيرة
14.22 شركة بيور ستوريج المحدودة
14.22.1 لمحة عامة عن الشركة
14.22.2 تحليل الإيرادات
14.22.3 التواجد الجغرافي
14.22.4 محفظة المنتجات
14.22.5 التطورات الأخيرة
14.23 شركة كويست للبرمجيات
14.23.1 لمحة عامة عن الشركة
14.23.2 تحليل الإيرادات
14.23.3 التواجد الجغرافي
14.23.4 محفظة المنتجات
14.23.5 التطورات الأخيرة
14.24 يونيتاس العالمية
14.24.1 لمحة عامة عن الشركة
14.24.2 تحليل الإيرادات
14.24.3 التواجد الجغرافي
14.24.4 محفظة المنتجات
14.24.5 التطورات الأخيرة
14.25 شركة إن تي تي للاتصالات
14.25.1 لمحة عن الشركة
14.25.2 تحليل الإيرادات
14.25.3 التواجد الجغرافي
14.25.4 محفظة المنتجات
14.25.5 التطورات الأخيرة
14.26 شركة أوبن تكست (ميكرو فوكس)
14.26.1 لمحة عامة عن الشركة
14.26.2 تحليل الإيرادات
14.26.3 التواجد الجغرافي
14.26.4 محفظة المنتجات
14.26.5 التطورات الأخيرة
14.27 إكوينيكس
14.27.1 لمحة عامة عن الشركة
14.27.2 تحليل الإيرادات
14.27.3 التواجد الجغرافي
14.27.4 محفظة المنتجات
14.27.5 التطورات الأخيرة
ملاحظة: قائمة الشركات المذكورة ليست شاملة، بل هي بناءً على متطلبات عملائنا السابقين. لقد أعددنا أكثر من 100 شركة في دراستنا، وبالتالي، يمكن تعديل قائمة الشركات أو استبدالها عند الطلب.
15 الخاتمة
16 استبيان
17 تقارير ذات صلة
18 حول أبحاث سوق جسر البيانات

منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











