


السوق العالمية لزراعة الأعضاء الصلبة، حسب العضو (الكلى، الكبد، البنكرياس، القلب، الرئة، الأمعاء الدقيقة، الكلى/البنكرياس، وغيرها)، المنتج (منتجات الأنسجة، الأدوية المثبطة للمناعة، محاليل الحفظ)، العلاج ( الأدوية المثبطة للمناعة، الأجسام المضادة وحيدة النسيلة ، وغيرها)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، المراكز المتخصصة، وغيرها)، قنوات التوزيع (صيدليات المستشفيات، الصيدليات الإلكترونية، صيدليات التجزئة) - اتجاهات الصناعة والتوقعات حتى عام 2029.
ما هو حجم سوق زراعة الأعضاء الصلبة؟
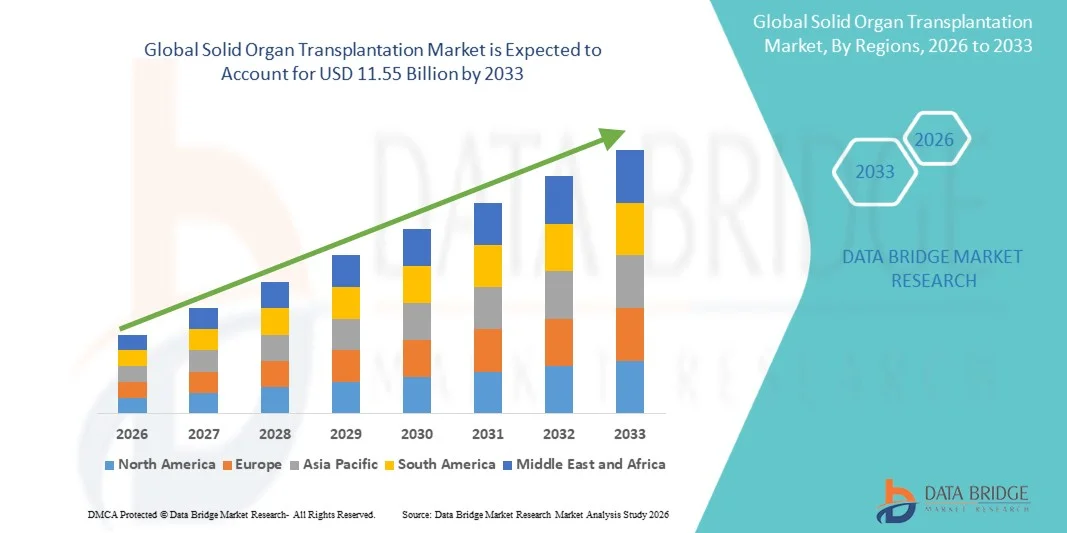
- وفقاً لتحليل سوق بحوث سوق جسر البيانات، قُيِّر حجم السوق العالمية لزرع الأعضاء الصلبة بقيمة7.88 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك(أ) 11.55 بليون دولار من دولارات الولايات المتحدة, ما(أ)خلال الفترة التي
- ويغذي نمو السوق إلى حد كبير ارتفاع معدل انتشار فشل أعضاء المرحلة النهائية، الذي يتزايدم م:: استمرار التقدم التكنولوجي في إجراءات زرع الأعضاء ونظم حفظ الأعضاء، بما يؤدي إلى تحسين نتائج العلاج في جميع المستشفيات ومراكز الرعاية الصحية المتخصصة
- وعلاوة على ذلك، فإن الطلب المتزايد على خيارات العلاج المنقذة للحياة، وارتفاع اعتماد العلاجات الاكتئابية المتقدّمة في مجال المناعة، وزيادة الاستثمارات في البنية الأساسية للرعاية الصحية، تعمل على إيجاد حلول لزرع الأعضاء الصلبة باعتبارها عنصراً حاسماً في نظم الرعاية الصحية الحديثة. وهذه العوامل الملتفّة تعجل من استيعاب حلول زرع الأعضاء الصلبة، وبالتالي تعزز بشكل كبير نمو الصناعة.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 7.88 مليار دولار
- القيمة السوقية المتوقعة (2033): 11.55 بليون دولار
- التنبؤات الاستشرافية (2026-2033): 4.9 في المائة
ما هي أهم عمليات النقل لسوق زراعة الأعضاء الصلبة؟
- إن حلول زرع الأعضاء الصلبة، بما في ذلك إجراءات الزرع، ونظم حفظ الأعضاء، والعلاجات المثبطة للجهاز المناعي، وخدمات الرصد بعد الزرع، تشكل بشكل متزايد عناصر حيوية لنظم الرعاية الصحية الحديثة عبر المستشفيات ومراكز زرع الأعضاء المتخصصة نظرا لدورها الحاسم في معالجة فشل أعضاء المرحلة النهائية وتحسين نتائج بقاء المرضى على قيد الحياة
- ويؤجج الطلب المتزايد على حلول زرع الأعضاء الصلبة أساسا ارتفاع معدل انتشار أمراض الكلى المزمنة، وتليف الكبد، وعجز القلب، والمضاعفات المتصلة بمرض السكري، وزيادة الوعي بشأن الخيارات المتقدمة للعلاج المنقذة للحياة، إلى جانب التحسينات في إدارة المانحين ومعدلات النجاح الجراحي.
- أمريكا الشماليةسوق زرع الأعضاءمع أكبر حصة من الإيرادات تبلغ حوالي 41.8 في المائة في عام 2025، والتي تتميز بالهياكل الأساسية المتقدمة للرعاية الصحية، ونظم السداد المواتي، وارتفاع أحجام عمليات الزرع، ووجود لاعبين صناعيين رئيسيين، مع الولايات المتحدة التي تشهد نموا كبيرا في الكلية، والكبد، والقلب، وزرع الرئتين بدعم من الابتكارات التكنولوجية وشبكات قوية للتبرع بالأعضاء.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في منطقة آسيا والمحيط الهادئسوق زرع الأعضاءخلال الفترة المتوقعة بسبب توسيع الهياكل الأساسية للرعاية الصحية، وارتفاع الدخول المتاحة، وتزايد عبء الأمراض المزمنة، وزيادة السياحة الطبية، وتحسين الوعي فيما يتعلق بالتبرع بالأعضاء العضوية عبر الصين والهند واليابان وكوريا الجنوبية وجنوب شرق آسيا
- واستأثر القطاع الكئيب المناعي بأكبر حصة من إيرادات السوق بلغت 64.2 في المائة في عام 2025، مدفوعاً بدوره التأسيسي في منع التطعيم الحاد والمزمن بعد الزرع.
تقرير)أ(
الصفات الأولى |
الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق زراعة الأعضاء الصلبة؟
"النواتج السريرية المعزَّزة من خلال التكامل وتكنولوجيات حفظ العضو المتقدِّم"
- ومن الاتجاهات الهامة والمتسارعة في السوق العالمية لزرع الأعضاء الصلبة تزايد اعتماد الاستخبارات الاصطناعية، وأدوات رصد الزرع الرقمي، ونظم حفظ الأعضاء المتقدمة لتحسين المطابقة بين الجهات المانحة والمتلقية، والنتائج الجراحية، والرعاية في مرحلة ما بعد الزرع. وهذه الابتكارات تعزز الكفاءة عبر سلسلة القيمة في زرع الأعضاء.
- يتزايد استخدام التحليلات التي تعمل بالقوى المضفأة التي تعمل بالقوى الصناعية لتحسين توزيع الأعضاء المانحة إلى أقصى حد أقصى، والتنبؤ بمخاطر الرفض، ودعم عملية اتخاذ قرارات زرع الأعضاء استنادا إلى البيانات السريرية.
- على سبيل المثال، مراكز زرع الأعضاء في الولايات المتحدة وأوروبا تستخدم نماذج مطابقة بمساعدة الذكاء البنفسجي لتحسين تقييمات التوافق للمرشحين لزرع الكلى والكبد
- كما أن الاستخدام المتزايد لتكنولوجيات حفظ النبت الآلي والجيل القادم من تكنولوجيات حفظ الأعضاء الأعضاء يحول أيضاً عملية زرع الأعضاء عن طريق توسيع نطاق صلاحية الأعضاء وتحسين معدلات استخدام الأعضاء الهامشية المانحة.
- وهناك اتجاه هام آخر يتمثل في زيادة اعتماد أدوات رصد المرضى عن بعد والتقيد الرقمي للمستفيدين في مرحلة ما بعد النسل، الأمر الذي يمكن الأطباء من تتبع العلامات الحيوية، والامتثال لمثبطات المناعة، والمضاعفات المبكرة. على سبيل المثال، تنشر المستشفيات الرائدة برامج الرعاية المتنقلة في مجال زرع الأعضاء لمراقبة مرضى زرع الكلى والقلب بعد خروجهم من المستشفى.
- وبالإضافة إلى ذلك، فإن أوجه التقدم الجارية في بحوث الزراعة غير الزراعية، والطب التجديدي، والأعضاء المهيكلة أحيائياً في مجالات الزراعة، وطب التجديد، والأعضاء المحورة أحيائياً، تخلق فرصاً طويلة الأجل للتصدي للنقص في المانحين على الصعيد العالمي
- وهذا التحول نحو الرعاية الذكية والمبنية على التكنولوجيا والمركّزة على النتائج في مجال زرع الأعضاء، يعيد بصورة أساسية تشكيل التوقعات في علاج استبدال الأعضاء وقيادة الطلب على حلول مبتكرة
)د(
سائق
“الجماعات الفاشلة من الأعضاء الأعضاء، والتوسع في الهياكل الأساسية لزرع الأعضاء”
- ويشكل تزايد انتشار فشل أعضاء المرحلة النهائية نتيجة لأمراض الكلى المزمنة، وتصلب الكبد، وفشل القلب، واضطرابات الرئة، محركا رئيسيا لسوق زراعة الأعضاء الصلبة.
- :: زيادة تسريع نمو السوق
- على سبيل المثال، بلدان مثل الولايات المتحدة، إسبانيا، الهند، المملكة العربية السعودية، والهند، والمملكة العربية السعودية تستثمر في شبكات زرع الأعضاء الوطنية وبرامج توعية المانحين لزيادة حجم الإجراءات
- كما أن أوجه التقدم في العلاجات المناعية الاكتئابية قد حسنت أيضاً من البقاء على قيد الحياة على التطعيم الطويل الأجل، مما جعل الزرع خياراً علاجياً أكثر قابلية للاستمرار للعديد من المرضى.
- وعلاوة على ذلك، يساعد زيادة الوعي بالتبرع بالأعضاء وزيادة استخدام سجلات المانحين المتوفين في زيادة عدد من الأسواق
- ومن المتوقع أن يؤدي التحديث المستمر للمستشفيات ومراكز زرع الأعضاء والهياكل الأساسية للرعاية الحيوية للرعاية إلى استمرار التوسع في السوق خلال الفترة المتوقعة
التعرّض/التحديي
"الموارد المانحة، وتكاليف الإجراءات العالية، ومخاطر الرفض"
- ويتمثل أحد التحديات الرئيسية التي تعوق سوق زراعة الأعضاء الصلبة في استمرار النقص في الأعضاء المانحة بالنسبة للعدد المتزايد من المرضى المدرجين في قوائم انتظار زرع الأعضاء.
- ولا تزال تكاليف الرعاية المرتفعة في زرع الأعضاء والرعاية مدى الحياة بعد الجراحة تشكل أيضاً حاجزاً، لا سيما في صفوف السكان ذوي الدخل المنخفض والسكان ناقصي التأمين
- فعلى سبيل المثال، كثيراً ما تنطوي إجراءات مثل القلب والكبد وزرع الرئتين على نفقات جراحية كبيرة، والرعاية التي يُعتَزَزَك فيها، وتكاليف العقاقير المثبِطة الطويلة الأجل.
- :: استمرار خطر الرفض الطعمي والإصابة وغير ذلك من مضاعفات ما بعد الزرع في خلق عدم يقين سريري وزيادة عبء الرعاية الصحية
- وبالإضافة إلى ذلك، فإن التعقيد التنظيمي، والشواغل الأخلاقية، والبنية التحتية المحدودة لزرع الأعضاء في المناطق النامية قد تقيد الوصول الأوسع إلى الأسواق
- والتغلب على هذه الحواجز من خلال توسيع مجمعات المانحين، وسُبل الرعاية الفعالة من حيث التكلفة، والرصد المتقدم للرفض، واستمرار الابتكار في الحفاظ على الأعضاء، ستكون أمورا أساسية لتحقيق نمو مستدام في الأسواق
كيف يتم ترتيب سوق زراعة الأعضاء الصلبة؟
فالسوق مقسمة إلى أجزاء على أساس الأعضاء، والمنتجات، والمعاملة، والمستعملين النهائيين، وقناة التوزيع.
• من جانب الجهاز
وعلى أساس العضو، فإن سوق زراعة الأعضاء الصلبة مقسمة إلى كلية، وكبد، وبنكرياس، وقلب، ورئة، وصغيرة، وكلية/بانكرياس، وغيرها. وسيطر قطاع الكلى على أكبر حصة من إيرادات السوق قدرها 46.5 في المائة في عام 2025، مدفوعة بارتفاع معدل الانتشار العالمي لأمراض الكلى في المرحلة النهائية، ومرض السكري، وارتفاع ضغط الدم، واضطرابات الكلى المزمنة. ولا يزال زرع الأعضاء الصلبة هو الإجراء الأكثر شيوعاً لزرع الأعضاء الصلبة نتيجة لمعدلات نجاح سريرية قوية وتحسن كبير في بقاء المرضى بالمقارنة مع غسيل الكلى الطويل الأجل. وزاد ازدياد الوعي بشأن زراعة المانحين الأحياء من دعم النمو القطاعي. كما أدت برامج رد التكاليف الحكومية وتوسيع سجلات زرع الأعضاء إلى تحسين إمكانية الوصول في الأسواق الرئيسية. وتواصل المستشفيات إعطاء الأولوية لبرامج زرع الكلى بسبب البروتوكولات الجراحية الراسخة ومسارات الرعاية اللاحقة للعمليات الجراحية. وما زال تزايد عدد المسنين الذين يعانون من مضاعفات رئوية يزيد من زيادة طلب المرضى. وعززت هذه التطورات في تكنولوجيات المطابقة بين المانحين والمتلقين من نتائج النجاح. كما أدى تحسين النظم المضغوطة مناعة المناعة إلى الحد من خطر الرفض ودعم البقاء على سبيل التطعيم الطويل الأجل. كما أن الاقتصادات الناشئة آخذة في التوسع أيضاً في أمراض الكلى وزراعة. والطلب القوي من أجل الاستعاضة عن
ومن المتوقع أن يشهد الجزء الرئوي أسرع معدل نمو يبلغ 9.8 في المائة من 2026 إلى 2033، ويغذيه ارتفاع معدل الإصابة بانسداد مزمن.مرض داءويكتسب زرع الرئتين أهمية متزايدة كخيار لإنقاذ حياة المرضى الذين لا يستجيبون للعلاجات التقليدية، كما أن التحسينات في نظم المحافظة على الرئة المانحة وتكنولوجيات نقل الرئة خارج الجسم آخذة في التوسع في إمكانية الزرع، كما أن الخبرة السريرية المتزايدة في جراحة الصدر تؤدي إلى تحسين النتائج الإجرائية، كما أن زيادة الوعي بخيارات الزرع بين علماء الرئتين يزيد من الإحالات، كما أن زيادة الوعي بخيارات الزرع بين علماء الرئتين يزيد من الإحالات، كما أن المراكز المتخصصة تقوم بتوسيع نطاق برامج الزرع التنفسي المتقدمة، كما أن تحسين إدارة العدوى بعد الزرع يدعم معدلات البقاء، وزيادة الاستثمارات في الهياكل الأساسية للرعاية الحيوية وزيادة اعتماد المعونة، وزيادة الاستثمارات في مجال منع الرفض المزمن تعزز الثقة على المدى الطويل، وتعزّز البحوث في مجال منع حدوث حالات الرفض المزمن الثقة، وتعمل عدة بلدان على تعزيز حملات التوعية بالتبرع بالأعضاء، كما أن التقدم التكنولوجي في نظم الرصد يدعم النمو، وهذه العوامل تجعل من زراعة الرئتين جزءا من الأعضاء الأسرع نموا.
• حسب الناتج
وعلى أساس المنتج، يتم تقسيم سوق زراعة الأعضاء الصلبة إلى منتجات نسيجية، وعقاقير منيعة، ومسببة للاكتئاب، وحلول للحفظ. وكان قطاع العقاقير الاكتئابية المناعي يمتلك أكبر حصة من إيرادات السوق بلغت 58.7% في عام 2025، وذلك بسبب الحاجة المستمرة مدى الحياة إلى منع الوقاية بعد إجراءات زرع الأعضاء. وعقاقير مثل التكروليموس، والسوسبورين، وميسكوفينوليتا الميفتيل، والعقاقير.)ك(كما أن متطلبات العلاج المستمر تولد إيرادات متكررة على مدى عمر الإنتاج. وتعتمد الأطباء اعتماداً كبيراً على نظم ضغط المناعة الفردية لتحقيق التوازن بين السيطرة على الرفض ومخاطر العدوى. وزيادة حجم عمليات الزرع الذي يتوسع مباشرة في الطلب على الوصفات الطبية على نطاق العالم. وقد أدى الدعم القوي لرد التكاليف في نظم الرعاية الصحية المتقدمة إلى استمرار إمكانية الوصول. وأدى الابتكار المستمر في العلاجات الأكثر أماناً وأكثر استهدافاً إلى زيادة تعزيز نمو القطاع. وتظل الصيدليات ومراكز التخصص في المستشفيات قنوات رئيسية للإمداد. وارتفاع معدلات بقاء المرضى بعد الزرع على قيد الحياة بعد التوسع في استخدام الأدوية الطويلة الأجل. وقد أدى رصد التكنولوجيات إلى تحسين الاستفادة من الجرعة والالتزام بها. كما أدى توافر المنتجات العامة أيضاً إلى توسيع نطاق النفاذ إلى الأسواق. وحافظت هذه العوامل على هيمنة القطاع.
ومن المتوقع أن يشهد الجزء المتعلق بالحلول المتعلقة بالحفظ أسرع نسبة لـ 10.3 في المائة من عام 2026 إلى عام 2033، مدفوعة بزيادة التركيز على توسيع نطاق صلاحية الأعضاء أثناء النقل وتحسين نتائج المكافحة. ومن الأهمية بمكان أن تشهد الحلول المتعلقة بالحفظ الحد من الإصابات الكيميائية في الكلى والكبد والقلب وزرع الرئتين. ومن المتوقع أن يؤدي ارتفاع برامج تقاسم الأعضاء عبر الحدود والبعيدة المدى إلى زيادة الطلب على وسائل التخزين المتقدمة. وتدعم التحسينات التكنولوجية في أنظمة خفض درجة الحرارة والآلات الضخ استخدام الحلول. وتعتمد المستشفيات صيغاً خاصة بالأعضاء المانحة عالية الخطورة. وتعمل الشواغل المتعلقة بنقص الأعضاء على تشجيع استخدام المانحين الهامشيين على نحو أفضل من خلال الابتكار في مجال الحفظ. وتدعم الأدلة السريرية التي تربط الحفاظ الأفضل بالمضاعفات المخفضة الاعتماد. وتدعم الأدلة السريرية التي تربط بين الحفاظ على الموارد وتقليل التعقيدات الاعتماد. وتستثمر الأسواق الناشئة في البنية الأساسية اللوجستية لزراعة الأعضاء. ويقوم المصنعون بإطلاق حلول خاصة بالأعضاء مع تحسين فعاليتها. كما يتزايد الطلب من مراكز زرع الأعضاء المتعددة. كما يتزايد الطلب من مراكز زراعة الأعضاء المتعددة الأعضاء. كما يعمل تحسين نظم سلاسل التبريد على زيادة دعم النمو. وهذه العوامل تجعل الحفاظ على حل قطاع المنتجات الأسرع نمواً.
• بالمعاملة
وعلى أساس العلاج، فإن سوق زراعة الأعضاء الصلبة مقسمة إلى أنواع من الأجسام المضادة للمضاد المضغوطة، والمنتظمة أحادية الكلورة، وغيرها. ويستأثر الجزء المضغوط للانتقام بأكبر حصة من إيرادات السوق تبلغ 64.2 في المائة في عام 2025، مدفوعة بدورها الأساسي في منع الرضوض الحادة والمزمنة بعد الزرع. وتشمل نظم الصيانة القياسية عادة مثبطات التسرنين، والعوامل المضادة للتكاثر، والكورتيكوستريز القشرة. وتُدار هذه العلاجات مباشرة بعد الجراحة وغالباً ما تستمر مدى الحياة. وقد دعمت زيادة حجم الإجراءات العالمية الطلب على العلاج دعماً كبيراً. وتعتمد البروتوكولات السريرية عبر المستشفيات اعتماداً شديداً على تركيبات الضغط المناعي الراسخة. كما أن أوجه التقدم في رصد العقاقير العلاجية حسّنت من دقة العلاج وسلامته. وزادت برامج المتابعة الطويلة الأجل معدلات الانضمام. وزاد الوعي فيما يتعلق بالحفاظ على التطعيم زيادة تعزيزاً في الاستيعاب. وقد دعم توافر الأدوية الموسومة والنوعية من القدرة على تحمل التكاليف.
ومن المتوقع أن يشهد قطاع الأجسام المضادة الأحادية العدد أسرع عدد من الأجسام المضادة للأجسام من 11.1 في المائة من 2026 إلى 2033، ويغذيه الاستخدام المتزايد في العلاج الاستدلالي ومعالجة حلقات الرفض المقاومة. فالعوامل التي تستهدف مسارات مناعة محددة توفر قمعاً دقيقاً مع تحسين النتائج في مجموعة مختارة من المرضى. وتستخدم المستشفيات بشكل متزايد الأجسام المضادة الأحادية الأنكلونية في المتلقين والمصابين المعرضين لمخاطر عالية. وتؤدي التطورات في تصنيع البيولوجيا إلى تحسين توافر المنتجات. وتستمر التجارب السريرية في تقييم علاجات الأجسام المضادة للجيل المقبل مع تحسين سمات السلامة. ويدعم الطلب المتزايد على أدوية زرع الأعضاء الاعتماد. وتدعم آليات القيمة الطبية الموجهة التي قد تقلل من الاعتماد على العقاقير التقليدية. وتقوم المراكز الخاصة بتوسيع نطاق البروتوكولات القائمة على البيولوجيا. والاستثمار القوي من جانب شركات الأدوية في مجال المناعة من عوامل أخرى. ويعزز تحسين سداد تكاليف البيولوجيا في بعض المناطق إمكانية الحصول على العلاج. وتعزز نتائج البقاء الأفضل الثقة الطويلة الأجل. وهذه العوامل تجعل من المضادات الأحادية اللون جزءاً من العلاج الأسرع نمواً.
• من جانب المستخدمات النهائية
واستناداً إلى المستعملين النهائيين، فإن سوق زراعة الأعضاء الصلبة مقسمة إلى مستشفيات، ورعاية منزلية، ومراكز متخصصة، وغيرها، واستحوذت شريحة المستشفيات على أكبر حصة من إيرادات السوق بلغت 61.8 في المائة في عام 2025، مدفوعة بدورها كمراكز أولية للجراحة في زرع الأعضاء، ومطابقة المانحين، والرعاية المكثفة، والرصد بعد العمليات. وتؤوي المستشفيات أفرقة متعددة التخصصات بما في ذلك الجراحون، وأطباء الكلى، وأخصائيو أمراض الفم، وعلماء الأمراض، وأطباء الأمراض القلب، وأخصائيو التخدير، ومنسقو عمليات الزرع. وتجعل متطلبات البنية التحتية المعقدة المستشفيات أساسية لإجراءات الأعضاء الصلبة. والتدفق العالي للمريض من أجل التقييم ومتابعة الطلب المستمر على الخدمات. وقد عزز توافر وحدات الرعاية المتكاملة والرعاية في حالات الطوارئ قيادة المستشفيات. وتركز برامج الزرع التي توافق عليها الحكومة في الغالب في المستشفيات العليا. ويتركز الشراء القوي للأجهزة الجراحية والأدوية المدعومة، كما تدير المستشفيات مضاعفات مثل الرفض والإصابة. وتزيد أنشطة التدريب والبحث من تعزيز هيمنتها. وتدعم الثقة العامة في مراكز الزرع المعتمدة تفضيل المرضى. وقد أدى التوسع المستمر في وحدات الزرع إلى زيادة النمو. وكفلت هذه العوامل قيادة القطاع.
ومن المتوقع أن يشهد قطاع مراكز التخصص أسرع عدد من مراكز الرعاية الشاملة للأطفال من 9.7 في المائة في الفترة من 2026 إلى 2033، يغذيه الطلب المتزايد على مسارات الرعاية المخصصة التي تركز على الزرع. وتوفر المراكز المتخصصة خدمات مبسطة تشمل التقييم، وتنسيق العمليات، واختبارات المناعة، والرصد الطويل الأجل. ويتزايد تفضيل المرضى لمراكز ذات خبرة مركزة وأوقات انتظار أقصر. وتدعم التشخيصات المتقدمة ونماذج العلاج المكيفة حسب الشخص الاعتماد. ويدعم التعاون مع المستشفيات تحسين شبكات الإحالة والوصول إلى المانحين. وكثيراً ما تقدم هذه المراكز المزيد من الكفاءة الإجرائية وتعليماً مستهدفاً للمريض. وتزيد زيادة الاستثمار الخاص في الهياكل الأساسية للرعاية الصحية التخصصية من القدرة. وتدعم السياحة الطبية الدولية لأغراض الزرع أيضاً النمو. وتحسن نظم المتابعة الرقمية النتائج الطويلة الأجل. وتعزز الأفرقة المتعددة التخصصات ذات الخبرة الثقة بين المرضى، ويتسارع التوسع في مراكز الرعاية الصحية الحضرية. وهذه العوامل تدفع النمو السريع في المستقبل.
• حسب التوزيع قناة
وعلى أساس قناة التوزيع، فإن سوق زراعة الأعضاء الصلبة مقسمة إلى صيدليات المستشفيات، والصيدلة الإلكترونية، والصيدلة بالتجزئة، واستأثر قطاع صيدلية المستشفى بأكبر حصة من إيرادات السوق بلغت 54.6 في المائة في عام 2025، مدفوعة بالحاجة إلى التحكم في التخلص من مواد مناعية عالية القيمة، ومثبطات، وبيولوجيا، وأدوية ما بعد الجراحة، ومعظم المتلقين لزرع الأعضاء يتلقى الأدوية مباشرة من خلال نظم المستشفيات بعد الجراحة مباشرة. وتكفل المستشفيات الدقة في إجراء عمليات المسح والرصد والإدارة للتفاعلات في مجال المخدرات. وتدعم عقود الشراء المركزية العرض المتسق للمنتجات. وعادة ما تُعالج منتجات سلسلة التبريد المعقدة عن طريق صيدليات المستشفيات. وتولد عيادات زرع المرضى الداخليين والخارجيين كميات متكررة من الأدوية. ويؤدي التكامل مع السجلات الطبية الإلكترونية إلى تحسين الامتثال والسلامة. كما يقدم الصيادلة الخاصة المشورة للمرضى بشأن مدى الحياة فيما يتعلق بالتقيد بالأدوية. وتظل المراكز الجامعية الكبيرة مشترياً رئيسياً على الصعيد العالمي. وكثيراً ما تفضل أطر سداد التكاليف التوزيع المؤسسي. وتدعم زيارات المتابعة الطلب المتكرر. وهذه العوامل حافظت على الهيمنة في عام 2025.
ومن المتوقع أن يشهد قطاع الصيدلة على الإنترنت أسرع نسبة لـ 12.4 في المائة من عام 2026 إلى عام 2033، ويغذيه الطلب المتزايد على الخدمات المناسبة الطويلة الأجل للمرضى الذين يقومون بعملية النقل. ويحتاج المستفيدون إلى التقيد بالأدوية مدى الحياة، مما يجعل إيصال الأدوية إلى المنزل جذاباً إلى حد كبير. وتوفر المنصات الإلكترونية رسائل تذكيرية ذاتية لإعادة الملء، وتحميل الوصفات الطبية، وأدوات مقارنة الأسعار. ويؤدي تزايد استخدام التطبيب عن بعد إلى تسريع معدلات التحويل من الوصفة الطبية إلى الطلب. ويحصل المرضى في المناطق النائية على فرص أفضل للحصول على الأدوية المتخصصة. وتؤدي برامج الاشتراك إلى تحسين استمرارية الرعاية. وتدعم اللوجستيات المعززة لسلاسل التبريد استمرارية الرعاية. وتدعم اللوجستيات المعززة لسلاسل التبريد توصيل الأدوية الحساسة. ويتوسع اختراق الهواتف الذكية في اعتماد الصيدليات الرقمية على نطاق العالم. وتجتذب عروض الاقتصاد في التكاليف وبرامج الولاء المستعملين المتكرر. وتشهد الأطر التنظيمية لعمليات الصيدلة الإلكترونية تحسناً تدريجياً. ويتزايد تفضيل شراء الرعاية الصحية بدون اتصال. ويجعل هؤلاء السائقون على الإنترنت قطاع قنوات التوزيع الأسرع نمواً.
السوق الإقليمية
- وقد هيمنت أمريكا الشمالية على سوق زرع الأعضاء الصلبة حيث بلغت أكبر حصة من الإيرادات نحو 41.8 في المائة في عام 2025.,إن وجود لاعبين صناعيين رئيسيين ومراكز زرع راسخة يدعم إلى حد كبير نمو السوق. فزيادة انتشار فشل العضو في المرحلة النهائية، وأمراض الكلى المزمنة، واضطرابات الكبد، وفشل القلب تعمل على تعزيز الطلب على إجراءات زرع الأعضاء.
- كما أن استمرار التقدم التكنولوجي في التقنيات الجراحية والعلاجات المثبِّتة للاعراض المناعية يؤدي إلى تحسين نتائج المرضى.
- ومن المتوقع أن تحافظ أمريكا الشمالية على موقعها القيادي طوال الفترة المتوقعة.
الولايات المتحدة الأمريكية
الولايات المتحدة الأمريكيةسوق زرع الأعضاءأُخذت أكبر حصة من الإيراداتفي أمريكا الشماليةويستفيد البلد من نظام رفيع التنظيم للتبرع بالأعضاء وتخصيصها مما يحسن كفاءة الزرع. ويدعم الوجود القوي لمراكز الزرع الرئيسية والمستشفيات المتخصصة النتائج الجراحية المتقدمة. وتؤدي زيادة انتشار الأمراض المزمنة مثل السكري وارتفاع ضغط الدم وتليف الكبد إلى دفع الطلب على العلاجات البديلة للأعضاء. كما أن الابتكارات التكنولوجية في مجال حفظ الأعضاء، والعمليات الجراحية بمساعدة آلية، والعقاقير المثبطة للآلات المناعية تزيد من تعزيز معدلات النجاح. كما أن أطر السداد القوية والتغطية التأمينية تحسن من فرص وصول المرضى إلى إجراءات الزرع. ويزيد الوعي بالتبرع بالأعضاء من مشاركة الجهات المانحة. كما تساهم البحوث السريرية المستمرة والابتكارات في مجال الطب التجديدي والأعضاء المهيكلة أحيائياً في نمو السوق. وتظل الولايات المتحدة هي المساهم الرئيسي في الإيرادات في السوق الإقليمية.
أوروبا
أوروبا:سوق زرع الأعضاءومن المتوقع أن يتسع نطاق انتشار الأمراض المزمنة مثل الفشل الكلوي، وأمراض القلب والأوعية الدموية، واضطرابات الكبد، مما يزيد الطلب على إجراءات الزرع. فبرامج التبرع بالأعضاء المدعومة من الحكومة واتفاقات تقاسم الأعضاء عبر الحدود تعمل على تحسين توافر الزرع. ويدعم ارتفاع القدرات الجراحية المتقدمة وزيادة اعتماد العلاجات الاكتئابية المناعية النتائج الإيجابية للمريضين. وتعد بلدان مثل ألمانيا وفرنسا وإسبانيا والمملكة المتحدة من المساهمين الرئيسيين في النمو الإقليمي. كما أن زيادة الاستثمارات في الرعاية الصحية وزيادة الوعي فيما يتعلق بالتبرع بالأعضاء يزيدان من تعزيز السوق. كما أن التوسع في استخدام منصات الصحة الرقمية لرصد ما بعد الزرع يؤدي إلى تحسين إدارة المرضى. كما أن البحوث المستمرة في مجال التلقيح وطب التجديد تدعم الابتكار. وتحافظ أوروبا على نظام إيكولوجي قوي ومستقر في مجال الزرع.
المملكة المتحدة لبريطانيا العظمى
المملكة المتحدة.سوق زرع الأعضاءويُتوقع أن ينمو هذا المعدل في إطار برنامج جدير بالذكر خلال الفترة المتوقعة، مدفوعاً ببرامج زرع قوية مدعومة من وزارة الصحة الوطنية وبزيادة الوعي بالتبرع بالأعضاء. ولدى البلد نظام جيد التنظيم لتسجيل التبرع بالأعضاء يدعم كفاءة المطابقة والتوزيع. ويتزايد الطلب على زراعة الأعضاء بسبب ارتفاع انتشار أمراض الكلى واضطرابات الكبد في المرحلة النهائية. وتؤدي الخبرة الجراحية المتقدمة ومراكز زرع الأعضاء المتخصصة إلى تحسين النتائج السريرية. كما تعمل المبادرات الحكومية التي تشجع سياسات التبرع بالأعضاء التي يتم اختيارها خارج إطار البرنامج على توسيع نطاق توافر المانحين. وتزيد زيادة استخدام العلاجات الاكتئابية المناعية والرصد اللاحق للعمليات الجراحية من معدلات بقاء المرضى على قيد الحياة. وتساهم المؤسسات البحثية بنشاط في الابتكارات في مجال طب زرع الأعضاء، وتشجع حملات التوعية العامة المتزايدة على زيادة مشاركة الجهات المانحة. وتواصل المملكة المتحدة تعزيز وضعها في سوق زراعة الأعضاء الأوروبية.
ألمانيا ألمانيا
ألمانيا:سوق زرع الأعضاءومن المتوقع أن يتسع نطاق هذا النظام إلى حد كبير خلال الفترة المتوقعة، بفضل البنية الأساسية المتقدمة في المستشفيات والخبرة الإكلينيكية القوية. ولدى ألمانيا واحد من أكثر أنظمة الرعاية الصحية تطوراً في أوروبا، يدعم إجراءات الزرع العالية الجودة. فارتفاع معدل الإصابة بأمراض الكلى المزمنة، وفشل القلب، واضطرابات الكبد يشكل سبباً في الطلب. والواقع أن الأطر التنظيمية القوية تضمن سلامة وكفاءة عمليات تخصيص الأعضاء. وزيادة تبني التكنولوجيات الجراحية المبتكرة تعمل على تحسين معدلات نجاح الزرع. وتدعم برامج التبرع بالأعضاء الراسخة توافر الإمدادات المطردة. ويؤدي الاستثمار المتزايد في الرعاية في مرحلة ما بعد الزرع والعلاجات المثبطة للأجهزة المناعية إلى تعزيز نتائج المرضى الطويلة الأجل. والواقع أن البحوث في مجال الطب التجديدي والأعضاء المحركة أحيائياً تعمل على زيادة دعم تطوير السوق. ولا تزال ألمانيا مساهماً رئيسياً في المشهد الأوروبي لزراعة الأعضاء.
منظمة التعاون الاقتصادي
آسيا والمحيط الهادئسوق زرع الأعضاءإن زيادة معدلات الإصابة بأمراض الكلى والكبد والأوعية الدموية تؤدي إلى حد كبير إلى الطلب على علاجات بديلة للأعضائ. وتستثمر الحكومات في مختلف أنحاء الصين والهند واليابان وكوريا الجنوبية وجنوب شرق آسيا في البنية الأساسية لزراعة الأعضاء وبرامج توعية الجهات المانحة. ومن المتوقع أن يظل التوسع في السياحة الطبية في بلدان مثل الهند وتايلند من شأنه أن يزيد من تعزيز إجراءات زرع الأعضاء. ويتعزز التحسن في القدرات في المستشفيات والتكنولوجيات الجراحية. ويحسن ارتفاع اعتماد التغطية التأمينية لإجراءات زرع الأعضاء من القدرة على تحمل التكاليف. وتؤدي زيادة التعاون مع شبكات الزراعة العالمية إلى تعزيز القدرات. ومن المتوقع أن تظل آسيا والمحيط الهادئ أسرع منطقة نمو خلال الفترة المتوقعة.
اليابان
اليابانسوق زرع الأعضاءالواقع أن اليابان تتمتع بخبرة قوية في الإجراءات الجراحية المعقدة والرعاية اللاحقة للزرع. إن الطلب المتزايد على زراعة الكلى والكبد يدعم توسع السوق. والواقع أن السياسات الحكومية تعمل تدريجياً على تحسين الوعي بالتبرع بالأعضاء ومعدلات التسجيل. وزيادة استخدام العلاجات الاكتئابية المناعية المتقدمة تعزز نجاح عملية الزرع. إن التكامل القوي بين التكنولوجيا الطبية والطب الدقيق يدعم نتائج أفضل للمريض. والواقع أن البحوث في مجال الطب التجديدي والأعضاء الاصطناعية تعمل على زيادة تعزيز السوق. إن تركيز اليابان على الرعاية الصحية للمسنين يساهم بشكل كبير في الطلب. فالابتكار المستمر في التقنيات الجراحية يدعم نمو السوق على الأمد البعيد.
)ب(
الصينسوق زرع الأعضاءإن زيادة انتشار أمراض الكلى المزمنة واضطرابات الكبد وأمراض القلب والأوعية الدموية تغذي الطلب على عمليات زرع الأعضاء. والاستثمارات الحكومية في توسيع المستشفيات ومراكز زرع الأعضاء تعمل على تحسين الوصول إلى الإجراءات المتقدمة. وزيادة الوعي بالتبرع بالأعضاء تعمل تدريجياً على تحسين توافر الجهات المانحة. ويدعم تطوير نظام الرعاية الصحية المحلي القوي وبرامج التدريب الطبي الخبرات السريرية. وتوسع التغطية التأمينية يعمل على تحسين القدرة على تحمل تكاليف إجراءات زرع الأعضاء. والنمو في تبني التكنولوجيا الطبية، بما في ذلك العمليات الجراحية ذات الحد الأدنى من الاضمحلال بمساعدة الروبوتات، يعزز النتائج. وزيادة التعاون مع منظمات زرع الأعضاء الدولية في سبيل تحسين المعايير. ومن المتوقع أن تظل الصين محركاً رئيسياً للنمو في المنطقة طيلة الفترة المتوقعة.
حصة سوق المنتجات الزراعية
وتقود صناعة زراعة الأعضاء الصلبة أساسا شركات راسخة، من بينها:
- ف. هوفمن - لاروش المحدودة (سويسرا)
- نوفارتس أ. (سويسرا)
- جمعية سانوفي(فرنسا)
- (الولايات المتحدة الأمريكية)
- شركة Marck & Co. Inc)الولايات المتحدة الأمريكية(
- Joson & Joson (الولايات المتحدة الأمريكية)
- AppVie Inc. (الولايات المتحدة)
- بريستول مايرز سكويب (الولايات المتحدة الأمريكية)
- أستيلاس فارما Inc. (اليابان)
- شركة تاكيدا للأدوية المحدودة (اليابان)
- (U.K.)
- شركة باير AG (ألمانيا)
- Amgen Inc. (الولايات المتحدة)
- Astra Zeenecca plc (UK)
- فياتريس Inc. (الولايات المتحدة الأمريكية)
- شركة Sun Addmin Addmineds Industries Ltd. (الهند)
- )الهند(
- (الهند) Cicopra Ltd.
- Lupin Limited (الهند)
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
أحدث التطورات في السوق العالمية لزراعة الأعضاء الصلبة
- في مارس 2021، أذنت إدارة الأغذية والعقاقير في الولايات المتحدة بإجراء أول بحث في العالم في مجال زرع الكلى من الخنزير إلى الإنسان مخطوطة جينياً، والذي أجرته جامعة لانجون الصحية. وكانت الكلية المزروعة تعمل بشكل طبيعي لعدة أيام في متلقية ميتة دماغياً دون رفض فوري، مما يشكل معلماً رئيسياً في زراعة العضويات، وفتحت حدوداً جديدة لمعالجة النقص العالمي في الأعضاء.
- وفي تموز/يوليه 2022، أبلغ باحثون من مستشفى ماساشوستس العام عن نجاح تطوير وإثبات تقنيات لتنقية الرئة خارج الجسم لإعادة تأهيل رئتين المانحين الهامشيتين قبل زرعها. وقد أدى التقدم المحرز إلى توسيع نطاق مجمع أعضاء المانحين القابل للاستخدام إلى حد كبير وتحسين معدلات نجاح زرع الأعضاء من خلال التمكين من تقييم وإصلاح الأعضاء المانحة خارج الجسم قبل زرعها.
- وفي آذار/مارس 2023، أطلقت منظمة MediGO و Live Onny برنامجاً آنياً لتتبع الأعضاء واللوجستيات في الولايات المتحدة لتحسين الشفافية والكفاءة في شراء الأعضاء وزرعها.
- في أغسطس 2023، أعلنت مجموعة ترانسميدكس عن شراء شركة بريدج إلى لايف المحدودة، بما في ذلك نظام LifeCradle Leopeed Har Bystem Transport Transmedics Group، ووسع هذا الاقتناء الاستراتيجي نطاق حافظة تكنولوجيا حفظ الأعضاء في شركة ترانسميدكس وعزز موقعها في حلي نقل الأعضاء المحمولة وزراعة المنتجات اللوجستية.
- وفي كانون الثاني/يناير 2024، أبلغت شبكة اشتراء الأعضاء البشرية وزرعها في الولايات المتحدة عن حدث قياسي، حيث تجاوزت عمليات زرع الأعضاء في الولايات المتحدة 000 46 عملية في عام 2023، مما يعكس استمرار النمو في نشاط زرع الأعضاء وتحسين كفاءة استخدام المانحين عبر عمليات زرع الكلى والكبد والقلب والرئة.
- وفي حزيران/يونيه 2024، أفادت مجلة فورتشن Business Insights أن السوق العالمية لزرع الأعضاء تجاوزت 10.11 مليار دولار من دولارات الولايات المتحدة في عام 2023، ومن المتوقع أن تنمو بشكل مطرد خلال عام 2032، بسبب ارتفاع حالات فشل الأعضاء، وزيادة برامج المانحين، والتقدم المحرز في العلاجات المناعية وتكنولوجيات الحفظ.
- وفي آب/أغسطس 2024، أفادت منظمة " واقع " أن سوق زرع الأعضاء الصلبة قدرت قيمتها بنحو 4.9 بليون دولار من دولارات الولايات المتحدة في عام 2024، ومن المتوقع أن تنمو بشكل مطرد حتى عام 2034، مدعومة بابتكارات من قبيل ضخ الأعضاء العضوية الحية، والأنسجة المهيكلة أحيائياً ثلاثية الأبعاد، وبحوث زرع الأعضاء من خلال الزراعة من أجل التصدي للنقص العالمي في الأعضاء.
- وفي كانون الثاني/يناير 2025، أعلنت شبكة الولايات المتحدة لاشتراء الأعضاء وزرعها أن أكثر من 000 48 عملية زرع أعضاء صلبة أجريت في عام 2024، مما يمثل رقما قياسيا جديدا وزيادة بنسبة 3.3 في المائة مقارنة بعام 2023.
- وفي تشرين الأول/أكتوبر 2025، أبلغ الباحثون عن تطورات في تكنولوجيا تحويل الأعضاء القائمة على الانزيمات التي تمكن من تحويل الكلى المانحة إلى أعضاء عالمية متوافقة مع نوع الدم. ومن المتوقع أن يؤدي هذا التقدم الكبير إلى الحد إلى حد كبير من خطر رفض الأعضاء وتوسيع نطاق توافق الزرع بين مجموعات المرضى، وهو ما يمثل ابتكاراً رئيسياً في علم الزرع.
- في ديسمبر/كانون الأول من عام 2025، قامت جامعة نيويورك لانجون الصحية والمتعاونون معها بتقدم التجارب السريرية في التجارب السريرية في كليات الخنازير المشفرة وراثياً التي زرعها المرضى الأحياء. وكانت الدراسة بمثابة إحدى الخطوات الأكثر أهمية نحو الزراعة السريرية على النطاق السريري، والتي تهدف إلى معالجة النقص المزمن في الأعضاء العضوية باستخدام الأعضاء الحيوانية المعدلة وراثياً من أجل زرع الإنسان.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
Table of Content
1 المقدمة
1.1 أهداف الدراسة
1.2 تعريف السوق
1.3 نظرة عامة على سوق زراعة الأعضاء الصلبة العالمية
1.4 العملة والتسعير
1.5 القيود
1.6 الأسواق المغطاة
2 تقسيم السوق
2.1 أهم النقاط المستفادة
2.2 الوصول إلى حجم سوق زراعة الأعضاء الصلبة العالمي
2.2.1 شبكة تحديد مواقع البائعين
2.2.2 منحنى خط حياة التكنولوجيا
2.2.3 نموذج التحقق من صحة بيانات الحامل الثلاثي
2.2.4 دليل السوق
2.2.5 النمذجة متعددة المتغيرات
2.2.6 التحليل من الأعلى إلى الأسفل
2.2.7 مصفوفة التحدي
2.2.8 شبكة تغطية التطبيق
2.2.9 معايير القياس
2.2.10 تحليل حصة البائع
2.2.11 نمذجة علم الأوبئة
2.2.12 نقاط البيانات من المقابلات الأولية الرئيسية
2.2.13 نقاط البيانات من قواعد البيانات الثانوية الرئيسية
2.3 سوق زراعة الأعضاء الصلبة العالمية: لمحة بحثية
2.4 الافتراضات
3 نظرة عامة على السوق
3.1 السائقين
3.2 القيود
3.3 الفرص
3.4 التحديات
4 الملخص التنفيذي
5 رؤى مميزة
5.1 تحليل بيستل
5.2 نموذج بورتر للقوى الخمس
6 رؤى حول الصناعة
6.1 تحليل براءات الاختراع
6.1.1 مشهد براءات الاختراع
6.1.2 رقم مكتب براءات الاختراع والعلامات التجارية الأمريكي
6.1.3 انتهاء صلاحية براءة الاختراع
6.1.4 رقم EPIO
6.1.5 قوة وجودة براءات الاختراع
6.1.6 مطالبات براءات الاختراع
6.1.7 استشهادات براءات الاختراع
6.1.8 التقاضي بشأن براءات الاختراع والترخيص
6.1.9 ملف براءة الاختراع
6.1.10 الدول الحاصلة على براءة اختراع
6.1.11 الخلفية التكنولوجية
6.2 معدل علاج المخدرات حسب الأسواق الناضجة
6.3 الاتجاهات الديموغرافية: التأثيرات على جميع معدلات الإصابة
6.4 مخطط تدفق المريض
6.5 استراتيجيات التسعير الرئيسية
6.6 استراتيجيات تسجيل المرضى الرئيسية
6.7 المقابلات مع المتخصصين
6.8 لقطات أخرى من KOL
7 علم الأوبئة
7.1 معدل الإصابة حسب الجنس
7.2 معدل العلاج
7.3 معدل الوفيات
7.4 نموذج الالتزام بالدواء والتبديل العلاجي
7.5 معدلات نجاح علاج المرضى
8 عمليات الدمج والاستحواذ
8.1 الترخيص
8.2 اتفاقيات التسويق
9 الإطار التنظيمي
9.1 عملية الموافقة التنظيمية
9.2 سهولة الموافقة التنظيمية على المناطق الجغرافية
9.3 مسارات الموافقة التنظيمية
9.4 الترخيص والتسجيل
9.5 مراقبة ما بعد التسويق
9.6 إرشادات ممارسات التصنيع الجيدة (GMPS)
10 تحليل خطوط الأنابيب
10.1 التجارب السريرية وتحليل المرحلة
10.2 خط أنابيب العلاج الدوائي
10.3 مرشحو المرحلة الثالثة
10.4 مرشحو المرحلة الثانية
10.5 مرشحو المرحلة الأولى
10.6 آخرون (ما قبل السريرية والبحثية)
الجدول 1: سوق التجارب السريرية العالمية لسوق زراعة الأعضاء الصلبة
اسم الشركة المجال العلاجي
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
المصادر: البيانات الصحفية، التقارير السنوية، ملفات هيئة الأوراق المالية والبورصات، عروض المستثمرين، مصادر حكومية أخرى، تحليل قائم على مدخلات من مصادر ثانوية، مقابلات مع خبراء
الجدول 2 توزيع المنتجات والمشاريع حسب المرحلة سوق زراعة الأعضاء الصلبة
عدد مراحل المشاريع
مشاريع ما قبل السريرية/البحثية XX
التطوير السريري XX
المرحلة الأولى XX
المرحلة الثانية XX
المرحلة الثالثة XX
تم تقديمه/الموافقة عليه في الولايات المتحدة ولكن لم يتم تسويقه بعد XX
المجموع XX
المصادر: البيانات الصحفية، التقارير السنوية، ملفات هيئة الأوراق المالية والبورصات، عروض المستثمرين، مصادر حكومية أخرى، تحليل قائم على مدخلات من مصادر ثانوية، مقابلات مع خبراء
الجدول 3 توزيع المشاريع حسب المجال العلاجي ومرحلة سوق زراعة الأعضاء الصلبة
المجال العلاجي مشروع ما قبل السريري/البحثي
XX XX
XX XX
XX XX
XX XX
XX XX
إجمالي المشاريع XX
المصادر: البيانات الصحفية، التقارير السنوية، ملفات هيئة الأوراق المالية والبورصات، عروض المستثمرين، مصادر حكومية أخرى، تحليل قائم على مدخلات من مصادر ثانوية، مقابلات مع خبراء
الجدول 4 توزيع المشاريع حسب النهج العلمي ومرحلة سوق زراعة الأعضاء الصلبة
مشروع ما قبل السريرية/البحث التكنولوجي
XX XX
XX XX
XX XX
XX XX
XX XX
إجمالي المشاريع XX
المصادر: البيانات الصحفية، التقارير السنوية، ملفات هيئة الأوراق المالية والبورصات، عروض المستثمرين، مصادر حكومية أخرى، تحليل قائم على مدخلات من مصادر ثانوية، مقابلات مع خبراء
الشكل 1: أهم الكيانات بناءً على نظرة عامة على البحث والتطوير لسوق زراعة الأعضاء الصلبة
المصادر: البيانات الصحفية، التقارير السنوية، ملفات هيئة الأوراق المالية والبورصات، عروض المستثمرين، مصادر حكومية أخرى، تحليل قائم على مدخلات من مصادر ثانوية، مقابلات مع خبراء
11 تحليل الأدوية المُسوّقة
11.1 المخدرات
11.1.1 اسم العلامة التجارية
11.1.2 اسم المنتج العام
11.2 المؤشرات العلاجية
11.3 الفئة الدوائية للدواء
11.4 المؤشرات الأساسية للدواء
11.5 حالة السوق
11.6 نوع الدواء
11.7 نموذج جرعات الدواء
11.8 الجرعات المتاحة
11.9 طريقة إعطاء الدواء
11.1 تواتر الجرعات
11.11 نظرة ثاقبة على المخدرات
11.12 نظرة عامة على أنشطة تطوير الأدوية مثل MILSTONE التنظيمية وبيانات السلامة وبيانات الفعالية وبيانات حصرية السوق.
11.12.1 توقعات السوق
11.12.2 المنافسة المتبادلة
11.12.3 المحفظة العلاجية
11.12.4 سيناريو التطوير الحالي
12 الوصول إلى السوق
12.1 توقعات السوق لعشر سنوات
12.2 التحديثات الأخيرة للتجارب السريرية
12.3 الأدوية الجديدة المعتمدة من إدارة الغذاء والدواء سنويًا
12.4 الشركة المصنعة للأدوية والصفقات
12.5 تناول الدواء الرئيسي
12.6 ممارسات العلاج الحالية
12.7 تأثير العلاج القادم
13 تحليل البحث والتطوير
13.1 التحليل المقارن
13.2 المشهد التنموي للأدوية
13.3 رؤى متعمقة حول المعالم التنظيمية
13.4 التقييم العلاجي
13.5 التعاونات والشراكات القائمة على الأصول
14 نظرة عامة على السوق
14.1 السائقين
14.2 القيود
14.3 الفرص
14.4 التحديات
15 سوق زراعة الأعضاء الصلبة العالمية، حسب العضو
15.1 نظرة عامة
15.2 زراعة الكلى
15.3 زراعة الكبد
15.4 زراعة القلب
15.5 زراعة الرئة
15.6 زراعة البنكرياس
15.7 زراعة الأمعاء الدقيقة
15.8 آخرون
16 السوق العالمية لزراعة الأعضاء الصلبة، حسب المنتج
16.1 نظرة عامة
16.2 العلاج
16.2.1 الأدوية المثبطة للمناعة
16.2.1.1. مثبطات الكالسينورين (CNI)
16.2.1.1.1. سيكلوسبورين
16.2.1.1.1.1 نيورال
16.2.1.1.1.2 سانديمون
16.2.1.1.1.3 آخرون
16.2.1.1.2. تاكروليموس (بروجراف)
16.2.1.1.3. آخرون
16.2.1.2. العوامل المضادة للتكاثر
16.2.1.2.1. الآزاثيوبرين (إيموران)
16.2.1.2.2. ميكوفينولات موفيتيل (MMF)
16.2.1.2.3. سيكلوفوسفاميد
16.2.1.2.4. ليفلونوميد
16.2.1.2.5. آخرون
16.2.1.3. مثبطات MTOR
16.2.1.3.1. سيروليموس
16.2.1.3.2. إيفيروليموس
16.2.1.3.3. تيمسيروليموس
16.2.1.3.4. ريدافوروليموس
16.2.1.3.5. آخرون
16.2.1.4. الكورتيكوستيرويدات
16.2.1.4.1. ميثيل بريدنيزولون
16.2.1.4.2. ديكساميثازون
16.2.1.4.3. بريدنيزولون
16.2.1.4.4. آخرون
16.2.1.5. علاج الستاتينات
16.2.1.6. عامل الألكلة
16.2.1.7. مثبطات الإنترلوكين
16.2.1.8. مثبطات إشارات الخلايا الليمفاوية المحددة
16.2.2 الأجسام المضادة للأدوية
16.2.2.1. الأجسام المضادة أحادية النسيلة
16.2.2.1.1. تم تسويقه
16.2.2.1.1.1 موروموناب-سي دي 3
16.2.2.1.1.2 باسيليكسيماب
16.2.2.1.1.3 بيلاتاسيبت
16.2.2.1.1.4 أليمتوزوماب
16.2.2.1.1.5 آخرون
16.2.2.1.2. التحقيق
16.2.2.1.2.1 أليمتوزوماب
16.2.2.1.2.2 ريتوكسيماب
16.2.2.1.2.3 آخرون
16.2.2.2. مثبطات عامل نخر الورم ألفا
16.2.2.2.1. إنفليكسيماب
16.2.2.2.2. أداليموماب
16.2.2.2.3. آخرون
16.2.2.3. آخرون
16.2.3 تبادل البلازما العلاجي (TPE)
16.2.4 الغلوبولين المناعي الوريدي (IVIG)
16.3 حلول الحفظ
16.3.1 حسب نوع الحل
16.3.1.1. جامعة واشنطن
16.3.1.2. يورو كولينز
16.3.1.3. نظام بيلزر MPS
16.3.1.4. كاستوديول إتش تي كيه
16.3.1.5. سيلسيور
16.3.1.6. بيرفادكس
16.3.1.7. بوليسول
16.3.1.8. فياسبان
16.3.1.9. آخرون
16.3.2 حسب طريقة الحفظ
16.3.2.1. طريقة الحفظ الساكن
16.3.2.2. طريقة الحفظ الديناميكي
16.3.2.2.1. الحفاظ على التروية باستخدام آلة خفض الحرارة
16.3.2.2.2. التروية الآلية المعيارية
16.3.2.2.3. نفخ الأكسجين
16.3.2.2.4. آخرون
16.3.2.3. آخرون
16.4 منتجات الأنسجة
16.5 آخرون
17 سوق زراعة الأعضاء الصلبة العالمية، حسب مسار الإدارة
17.1 عن طريق الفم
17.1.1 قرص
17.1.2 كبسولة
17.1.3 آخرون
17.2 الأبوية
17.2.1 وريدي
17.2.2 تحت الجلد
17.2.3 آخرون
17.3 آخرون
18 سوق زراعة الأعضاء الصلبة العالمية، حسب نوع التبرع بالأعضاء
18.1 نظرة عامة
18.2 المتبرع المتوفى
18.3 متبرع حي
19 سوق زراعة الأعضاء الصلبة العالمية، حسب العلامة التجارية للدواء
19.1 نظرة عامة
19.2 ذات العلامة التجارية
19.2.1 البرنامج
19.2.2 سيلسيبت
19.2.3 زورتريس
19.2.4 راباموني
19.2.5 آخرون
19.3 الأدوية العامة
20 سوق زراعة الأعضاء الصلبة العالمية، حسب طريقة الوصفة الطبية
20.1 نظرة عامة
20.2 بدون وصفة طبية (OTC)
20.3 بناءً على الوصفات الطبية
21 سوق زراعة الأعضاء الصلبة العالمية، حسب نوع السكان
21.1 نظرة عامة
21.2 ذكر
21.2.1 الشباب (أقل من 30 عامًا)
21.2.2 منتصف العمر (30-50 سنة)
21.2.3 كبار السن (65 عامًا أو أكبر)
21.3 أنثى
21.3.1 الشباب (أقل من 30 عامًا)
21.3.2 منتصف العمر (30-50 سنة)
21.3.3 كبار السن (65 عامًا أو أكبر)
22 سوق زراعة الأعضاء الصلبة العالمية، حسب المستخدم النهائي
22.1 نظرة عامة
22.2 المستشفى
22.2.1 حسب النوع
22.2.1.1. عام
22.2.1.2. خاص
22.2.2 حسب الطبقة
22.2.2.1. المستوى 1
22.2.2.2. المستوى 2
22.2.2.3. المستوى 3
22.3 العيادات التخصصية
22.4 الرعاية الصحية المنزلية
22.5 مراكز الجراحة الخارجية
22.6 المعاهد الأكاديمية والبحثية
22.7 آخرون
23 سوق زراعة الأعضاء الصلبة العالمية، حسب قنوات التوزيع
23.1 نظرة عامة
23.2 العطاء المباشر
23.3 مبيعات التجزئة
23.3.1 صيدلية غير متصلة بالإنترنت
23.3.1.1. صيدلية المستشفى
23.3.1.2. المخازن الطبية والأدوية
23.3.1.3. آخرون
23.3.2 الصيدلية عبر الإنترنت
23.3.2.1. المتاجر الإلكترونية
23.3.2.2. موقع الشركة الإلكتروني
23.3.2.3. آخرون
23.4 آخرون
24 سوق زراعة الأعضاء الصلبة العالمية، مشهد الشركة
24.1 تحليل أسهم الشركة: عالميًا
24.2 تحليل أسهم الشركة: أمريكا الشمالية
24.3 تحليل أسهم الشركة: أوروبا
24.4 تحليل أسهم الشركة: منطقة آسيا والمحيط الهادئ
24.5 تحليل أسهم الشركة: الشرق الأوسط وأفريقيا
24.6 عمليات الدمج والاستحواذ
24.7 تطوير المنتجات الجديدة والموافقات عليها
24.8 التوسعات
24.9 التغييرات التنظيمية
24.1 الشراكة والتطورات الاستراتيجية الأخرى
25 سوق زراعة الأعضاء الصلبة العالمية، حسب المنطقة الجغرافية
السوق العالمية لزراعة الأعضاء الصلبة، (جميع التقسيمات المذكورة أعلاه مُمثلة في هذا الفصل حسب البلد)
25.1 أمريكا الشمالية
25.1.1 الولايات المتحدة
25.1.2 كندا
25.1.3 المكسيك
25.2 أوروبا
25.2.1 ألمانيا
25.2.2 فرنسا
25.2.3 المملكة المتحدة
25.2.4 المجر
25.2.5 ليتوانيا
25.2.6 النمسا
25.2.7 أيرلندا
25.2.8 النرويج
25.2.9 بولندا
25.2.10 إيطاليا
25.2.11 إسبانيا
25.2.12 روسيا
25.2.13 تركيا
25.2.14 هولندا
25.2.15 سويسرا
25.2.16 بقية أوروبا
25.3 منطقة آسيا والمحيط الهادئ
25.3.1 اليابان
25.3.2 الصين
25.3.3 كوريا الجنوبية
25.3.4 الهند
25.3.5 أستراليا
25.3.6 سنغافورة
25.3.7 تايلاند
25.3.8 ماليزيا
25.3.9 إندونيسيا
25.3.10 الفلبين
25.3.11 فيتنام
25.3.12 بقية منطقة آسيا والمحيط الهادئ
25.4 أمريكا الجنوبية
25.4.1 البرازيل
25.4.2 الأرجنتين
25.4.3 بيرو
25.4.4 بقية أمريكا الجنوبية
25.5 الشرق الأوسط وأفريقيا
25.5.1 جنوب أفريقيا
25.5.2 عالمي
25.5.3 الإمارات العربية المتحدة
25.5.4 مصر
25.5.5 الكويت
25.5.6 إسرائيل
25.5.7 بقية دول الشرق الأوسط وأفريقيا
25.6 رؤى أولية رئيسية: حسب البلدان الرئيسية
26 سوق زراعة الأعضاء الصلبة العالمي، تحليل SWOT وDBMR
27 سوق زراعة الأعضاء الصلبة العالمية، نبذة عن الشركة
27.1 شركة تيفا للأدوية الولايات المتحدة الأمريكية
27.1.1 نظرة عامة على الشركة
27.1.2 تحليل الإيرادات
27.1.3 التواجد الجغرافي
27.1.4 محفظة المنتجات
27.1.5 التطورات الأخيرة
27.2 WEEFSELPHARMA.COM
27.2.1 نظرة عامة على الشركة
27.2.2 تحليل الإيرادات
27.2.3 التواجد الجغرافي
27.2.4 محفظة المنتجات
27.2.5 التطورات الأخيرة
27.3 أدفاكير فارما
27.3.1 نظرة عامة على الشركة
27.3.2 تحليل الإيرادات
27.3.3 التواجد الجغرافي
27.3.4 محفظة المنتجات
27.3.5 التطورات الأخيرة
27.4 شركة نوفارتيس ايه جي
27.4.1 نظرة عامة على الشركة
27.4.2 تحليل الإيرادات
27.4.3 التواجد الجغرافي
27.4.4 محفظة المنتجات
27.4.5 التطورات الأخيرة
27.5 مختبرات الدكتور ريدي، المحدودة
27.5.1 نظرة عامة على الشركة
27.5.2 تحليل الإيرادات
27.5.3 التواجد الجغرافي
27.5.4 محفظة المنتجات
27.5.5 التطورات الأخيرة
27.6 شركة أبوتكس
27.6.1 نظرة عامة على الشركة
27.6.2 تحليل الإيرادات
27.6.3 التواجد الجغرافي
27.6.4 محفظة المنتجات
27.6.5 التطورات الأخيرة
27.7 شركة سترايدز فارما ساينس المحدودة
27.7.1 نظرة عامة على الشركة
27.7.2 تحليل الإيرادات
27.7.3 التواجد الجغرافي
27.7.4 محفظة المنتجات
27.7.5 التطورات الأخيرة
27.8 شركة أستيلاس فارما الأمريكية المحدودة
27.8.1 نظرة عامة على الشركة
27.8.2 تحليل الإيرادات
27.8.3 التواجد الجغرافي
27.8.4 محفظة المنتجات
27.8.5 التطورات الأخيرة
27.9 أكورد للرعاية الصحية الولايات المتحدة
27.9.1 نظرة عامة على الشركة
27.9.2 تحليل الإيرادات
27.9.3 التواجد الجغرافي
27.9.4 محفظة المنتجات
27.9.5 التطورات الأخيرة
27.1 بيوكون
27.10.1 نظرة عامة على الشركة
27.10.2 تحليل الإيرادات
27.10.3 التواجد الجغرافي
27.10.4 محفظة المنتجات
27.10.5 التطورات الأخيرة
27.11 شركة جلينمارك للأدوية الأمريكية المحدودة
27.11.1 نظرة عامة على الشركة
27.11.2 تحليل الإيرادات
27.11.3 التواجد الجغرافي
27.11.4 محفظة المنتجات
27.11.5 التطورات الأخيرة
27.12 مجموعة تاج فارما
27.12.1 نظرة عامة على الشركة
27.12.2 تحليل الإيرادات
27.12.3 التواجد الجغرافي
27.12.4 محفظة المنتجات
27.12.5 التطورات الأخيرة
27.13 ألكيم
27.13.1 نظرة عامة على الشركة
27.13.2 تحليل الإيرادات
27.13.3 التواجد الجغرافي
27.13.4 محفظة المنتجات
27.13.5 التطورات الأخيرة
27.14 كونكورد بيوتيك
27.14.1 نظرة عامة على الشركة
27.14.2 تحليل الإيرادات
27.14.3 التواجد الجغرافي
27.14.4 محفظة المنتجات
27.14.5 التطورات الأخيرة
27.15 باناسيا بيوتيك
27.15.1 نظرة عامة على الشركة
27.15.2 تحليل الإيرادات
27.15.3 التواجد الجغرافي
27.15.4 محفظة المنتجات
27.15.5 التطورات الأخيرة
27.16 MYLAN NV
27.16.1 نظرة عامة على الشركة
27.16.2 تحليل الإيرادات
27.16.3 التواجد الجغرافي
27.16.4 محفظة المنتجات
27.16.5 التطورات الأخيرة
27.17 نيكسان للأدوية
27.17.1 نظرة عامة على الشركة
27.17.2 تحليل الإيرادات
27.17.3 التواجد الجغرافي
27.17.4 محفظة المنتجات
27.17.5 التطورات الأخيرة
27.18 ويلونا فارما
27.18.1 نظرة عامة على الشركة
27.18.2 تحليل الإيرادات
27.18.3 التواجد الجغرافي
27.18.4 محفظة المنتجات
27.18.5 التطورات الأخيرة
27.19 سانوفي
27.19.1 نظرة عامة على الشركة
27.19.2 تحليل الإيرادات
27.19.3 التواجد الجغرافي
27.19.4 محفظة المنتجات
27.19.5 التطورات الأخيرة
27.2 شركة لوبين للأدوية
27.20.1 نظرة عامة على الشركة
27.20.2 تحليل الإيرادات
27.20.3 التواجد الجغرافي
27.20.4 محفظة المنتجات
27.20.5 التطورات الأخيرة
27.21 أوبيلا للرعاية الصحية الدولية SAS
27.21.1 نظرة عامة على الشركة
27.21.2 تحليل الإيرادات
27.21.3 التواجد الجغرافي
27.21.4 محفظة المنتجات
27.21.5 التطورات الأخيرة
27.22 شركة هيلثي لايف فارما الخاصة المحدودة
27.22.1 نظرة عامة على الشركة
27.22.2 تحليل الإيرادات
27.22.3 التواجد الجغرافي
27.22.4 محفظة المنتجات
27.22.5 التطورات الأخيرة
27.23 شركة زيدوس للأدوية
27.23.1 نظرة عامة على الشركة
27.23.2 تحليل الإيرادات
27.23.3 التواجد الجغرافي
27.23.4 محفظة المنتجات
27.23.5 التطورات الأخيرة
27.24 شركة أمنيل للأدوية ذ.م.م
27.24.1 نظرة عامة على الشركة
27.24.2 تحليل الإيرادات
27.24.3 التواجد الجغرافي
27.24.4 محفظة المنتجات
27.24.5 التطورات الأخيرة
27.25 شركة AADI للعلوم البيولوجية
27.25.1 نظرة عامة على الشركة
27.25.2 تحليل الإيرادات
27.25.3 التواجد الجغرافي
27.25.4 محفظة المنتجات
27.25.5 التطورات الأخيرة
27.26 شركة حلول الحفظ
27.26.1 نظرة عامة على الشركة
27.26.2 تحليل الإيرادات
27.26.3 التواجد الجغرافي
27.26.4 محفظة المنتجات
27.26.5 التطورات الأخيرة
27.27 حل الحفاظ على الأعضاء
27.27.1 نظرة عامة على الشركة
27.27.2 تحليل الإيرادات
27.27.3 التواجد الجغرافي
27.27.4 محفظة المنتجات
27.27.5 التطورات الأخيرة
27.28 أورجانوكس
27.28.1 نظرة عامة على الشركة
27.28.2 تحليل الإيرادات
27.28.3 التواجد الجغرافي
27.28.4 محفظة المنتجات
27.28.5 التطورات الأخيرة
27.29 مجموعة OPSL
27.29.1 نظرة عامة على الشركة
27.29.2 تحليل الإيرادات
27.29.3 التواجد الجغرافي
27.29.4 محفظة المنتجات
27.29.5 التطورات الأخيرة
27.3 إكسفيفو بيرفيوجن
27.30.1 نظرة عامة على الشركة
27.30.2 تحليل الإيرادات
27.30.3 التواجد الجغرافي
27.30.4 محفظة المنتجات
27.30.5 التطورات الأخيرة
27.31 ساندور
27.31.1 نظرة عامة على الشركة
27.31.2 تحليل الإيرادات
27.31.3 التواجد الجغرافي
27.31.4 محفظة المنتجات
27.31.5 التطورات الأخيرة
27.32 تقنيات باراجونيكس
27.32.1 نظرة عامة على الشركة
27.32.2 تحليل الإيرادات
27.32.3 التواجد الجغرافي
27.32.4 محفظة المنتجات
27.32.5 التطورات الأخيرة
27.33 منظمة AOPO
27.33.1 نظرة عامة على الشركة
27.33.2 تحليل الإيرادات
27.33.3 التواجد الجغرافي
27.33.4 محفظة المنتجات
27.33.5 التطورات الأخيرة
27.34 مجموعة كارديولينك
27.34.1 نظرة عامة على الشركة
27.34.2 تحليل الإيرادات
27.34.3 التواجد الجغرافي
27.34.4 محفظة المنتجات
27.34.5 التطورات الأخيرة
27.35 شركة إسينشال للأدوية ذ.م.م
27.35.1 نظرة عامة على الشركة
27.35.2 تحليل الإيرادات
27.35.3 التواجد الجغرافي
27.35.4 محفظة المنتجات
27.35.5 التطورات الأخيرة
27.36 ترانسميدكس
27.36.1 نظرة عامة على الشركة
27.36.2 تحليل الإيرادات
27.36.3 التواجد الجغرافي
27.36.4 محفظة المنتجات
27.36.5 التطورات الأخيرة
27.37 سالف سبا
27.37.1 نظرة عامة على الشركة
27.37.2 تحليل الإيرادات
27.37.3 التواجد الجغرافي
27.37.4 محفظة المنتجات
27.37.5 التطورات الأخيرة
ملاحظة: قائمة الشركات المذكورة ليست شاملة، بل هي بناءً على متطلبات عملائنا السابقين. قمنا بإعداد ملفات تعريف لأكثر من 100 شركة في دراستنا، وبالتالي، يمكن تعديل قائمة الشركات أو استبدالها عند الطلب.
28 تقارير ذات صلة
29 الخاتمة
30 استبيان
31 حول أبحاث سوق جسر البيانات

منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











