



Global Companion Radiodiagnostics Market Segmentation, By Product & Services (Assays, Kits & Reagents, Instruments & Systems und Software & Services), Technology (Polymerase Chain Reaction (PCR), Next-Generation Sequencing (NGS), Immunhistochemistry (IHC), In-Situ Hybridization (ISH), Magnetic Resonance Imaging (MRT), und andere Technologien), Radiodiagnos Industrietrends und Prognosen bis 2033
Was ist die Companion Radiodiagnostics Market Size and Growth Rate
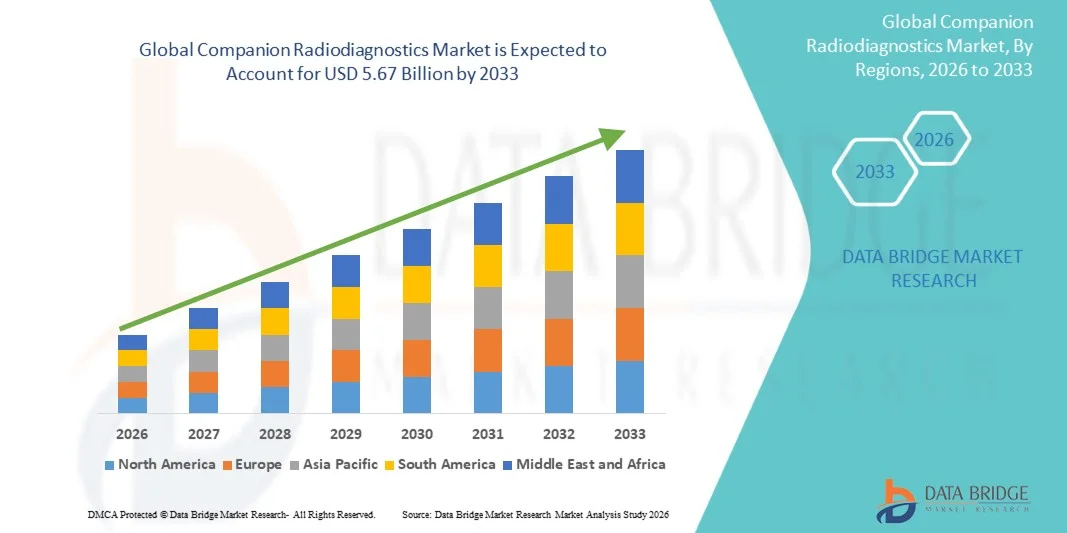
- Nach der Data Bridge Market Research Analyse wurde der Begleitfunkdiagnostikmarkt auf2,48 Mrd. USD im Jahr 2025und wird zu erreichen5,67 Milliarden USD bis 2033, in einemCAGR von 10,90% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch steigende Nachfrage nach personalisierter Medizin, zunehmende Annahme von Begleitdiagnostik in der Onkologie und schnelle Fortschritte inBildverarbeitungundRadiopharmazeutikaTechnologien.
- Die zunehmende Prävalenz von Krebs weltweit, kombiniert mit dem wachsenden Bedarf an präziser Patientenauswahl und gezielter Behandlung, sind zwingende Pharmaunternehmen, diagnostische Anbieter und Gesundheitseinrichtungen, um hochentwickelte Funkdiagnostiklösungen zu übernehmen. PET- und SPECT-basierte Bildgebungstechnologien werden zunehmend mit gezielten Therapien integriert, wodurch eine genauere Krankheitscharakterisierung, Behandlungsauswahl und -überwachung ermöglicht und gleichzeitig die Entwicklung personalisierter Behandlungsstrategien unterstützt wird.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 2.48 Billion
- Voraussichtlicher Marktwert (2033):USD 5.67 Billion
- Wettervorhersage CAGR (2026–2033):10.90%
- Leitregion 2025:Nordamerika
- Schnellste Anbauregion:Asia Pacific
Was sind die großen Takeaways des Companion Radiodiagnostics Market
- Nordamerika dominierte den begleitenden Radiodiagnostics-Markt mit dem größten Umsatzanteil von 39,9% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, zunehmende Annahme von Präzisionsmedizin, steigende Prävalenz von Krebs und chronischen Krankheiten und starke regulatorische Unterstützung für gezielte Therapien.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 12,5% von 2026 bis 2033 sein, die durch steigende Gesundheitsinvestitionen, steigende Einführung fortschrittlicher Diagnostiktechnologien, wachsender Krebsbelastung und Erweiterung von Präzisions-Medikament-Initiativen in ganz China, Japan, Indien und Südkorea gefördert wird.
- Das Segment Assays, Kits & Reagenzs führte den Markt mit einem Anteil von 55,0% im Jahr 2025, der durch steigende Nachfrage nachBiomarkerNachweis-, Molekulartest- und Patientenschichtungslösungen.
- Software & Services sind der am schnellsten wachsende Produkt- & Services-Typ, der eine CAGR von 12,4% registriert, was den Anstieg der Einführung der digitalen Pathologie, der AI-basierten Bildverarbeitungsanalyse und der fortschrittlichen Diagnosedateninterpretation widerspiegelt.
- Das Segment Polymerase-Kettenreaktion (PCR) dominierte die Technologiekategorie mit einem Umsatzanteil von 30,0% im Jahr 2025, was durch seine hohe Empfindlichkeit, Spezifität und etablierte Verwendung in der Molekulardiagnostik führte.
- Die Positronen-Emissionstomographie (PET) entfiel auf 40,0% des Marktanteils im Jahr 2025, bevorzugt durch zunehmende Verwendung von molekularer Bildgebung zur Krankheitscharakterisierung und Behandlungsauswahl.
- Das Segment neurologische Störungen ist die am schnellsten wachsende Indikationskategorie, mit einem CAGR von 13,5%, angetrieben durch steigende Nachfrage nach fortgeschrittenen bildgebenden Biomarkern und Früherkrankheitserkennung.
Report Scope und Companion Radiodiagnostics Marktsegmentierung
|
Attribute |
Companion Radiodiagnostics Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Companion Radiodiagnostics Market
- Die Companion Radiodiagnostik bewegt sich zunehmend in Richtung molekularer Bildgebung und Theranostik und ermöglicht es den Klinikern, den Biomarker-Ausdruck zu identifizieren, geeignete Patienten auszuwählen und gezielte radiopharmazeutische Therapien durch nicht-invasive Bildgebung über Onkologieanwendungen zu überwachen.
- Zum Beispiel kündigte Siemens Healthineers im Juni 2025 eine theranostische Forschungskooperation mit Massachusetts General Hospital an, ein Therapy Command Center mit fortschrittlicher PET/CT-Bildgebung zu etablieren, um geeignete Behandlungswege für einzelne Patienten zu ermitteln.
- Erweiterte PET-Bildgebung ermöglicht es Ärzten, Tumorheterogenität, molekulare Ziele und Behandlungsreaktionen zu visualisieren, die Rolle von bildgebenden Biomarkern bei der personalisierten Behandlungsauswahl zu stärken und eine genauere Krankheitscharakterisierung bei klinischen Entscheidungsprozessen zu unterstützen.
- Pharmazeutische Unternehmen und radiopharmazeutische Entwickler integrieren zunehmend Begleiter-Bildgebung in klinische Entwicklungsprogramme, um behandlungsabhängige Populationen zu identifizieren, diagnostische Leistung zu bewerten und gezielte Onkologietherapien mit molekularspezifischen bildgebenden Mitteln zu unterstützen.
- So dosierte Radiopharm Theranostics im April 2025 den ersten Patienten in einer US-Phase 2b-Studie von 18F-RAD101 und bewertete die diagnostische Leistungsfähigkeit in verdächtigen rezidiven Hirnmetastasen aus soliden Tumoren.
- Da die Präzisions-Onkologie zunehmend von einer genauen Biomarker-Charakterisierung und Patientenschichtung abhängt, wird die Annahme von molekularer Bildgebung, PET-basierter Radiogenomik und die theranostischen Ansätze erwartet, die Begleitfunkdiagnostik in der personalisierten Krebsversorgung zu beschleunigen und zu verstärken.
Was sind die Schlüsseltreiber des Companion Radiodiagnostics Market
- Die steigende Prävalenz von Krebs und die zunehmende Einführung von Präzisions-Onkologie erhöhen die Nachfrage nach bildgebenden Begleitdiagnostiken, die molekulare Ziele identifizieren, Patienten vernetzen und gezielte Therapieentscheidungen über komplexe Krebspopulationen führen können.
- So hat Radiopharm Theranostics im April 2025 eine Phase 2b U.S.-Bildgebungsstudie mit 30 Patienten initiiert, um 18F-RAD101 für verdächtige rezidive Hirnmetastasen auszuwerten und die klinische Entwicklung der Onkologie-Radiodiagnostik deutlich zu machen.
- Pharmazeutische Unternehmen, Gesundheitsdienstleister und bildgebende Entwickler integrieren zunehmend Begleitfunkdiagnostik mit gezielten radiopharmazeutischen Therapien zur Verbesserung der Patientenauswahl, Therapieüberwachung und therapeutische Entscheidungsfindung bei der Unterstützung von personalisiertem Krebsmanagement.
- So berichtete Siemens Healthineers im November 2025 über 60 PET-Radiopharmazeutika in neun Ländern, produzierte jährlich mehr als 100.000 Chargen und unterstützte PET-Bildgebung für Onkologie und theranostische Anwendungen.
- Mit der zunehmenden Unterstützung der Biomarker-Bewertung, der Behandlungsauswahl und der Reaktionsüberwachung wird die Begleitung der Radiodiagnostik für die Ausweitung der Präzisionsmedizin und die Verbesserung der klinischen Ergebnisse in gezielten onkologischen und radiopharmazeutischen Therapien wichtig bleiben.
Welche Faktoren erschweren das Wachstum des Companion Radiodiagnostics Market
- Companion Radiodiagnostics steht vor einer erheblichen regulatorischen Komplexität, denn bildgebende Werkzeuge müssen analytische Leistung, klinische Gültigkeit und therapeutische Relevanz, steigende Entwicklungsanforderungen und potenziell erweiterte Genehmigungszeiträume für innovative diagnostische Technologien demonstrieren.
- Zum Beispiel berichtete Klinische Krebsforschung im März 2025, dass Begleitdiagnostikvorschriften zunehmende Komplexität und Kostenbelastungen verursachen, während teure Diagnose- und Erstattungsprobleme zu Straßensperren für die klinische Adoption werden können.
- Diese regulatorischen Anforderungen können die Entwicklungskosten erhöhen und Barrierefreiheitsherausforderungen schaffen, insbesondere wenn Pharmaunternehmen und diagnostische Entwickler die Nachweiserzeugung, regulatorische Einreichungen, Rückerstattungsstrategien und die klinische Umsetzung über mehrere Gesundheitssysteme koordinieren müssen.
- Zum Beispiel berichtete die OECD im September 2024, dass weniger als die Hälfte der befragten Länder automatisch die Rückerstattung der Begleitdiagnostik an die Erstattung der entsprechenden Medizin anknüpfen.
- Die regulatorische Belastung, die Rückzahlungsunsicherheit und die hohen Kosten, die mit der Entwicklung und Umsetzung von Begleitfunkdiagnostik verbunden sind, beschränken weiterhin die Annahme, insbesondere dort, wo die bildgebende Infrastruktur und die spezialisierte molekulare Diagnostik begrenzt bleiben. Diese Hindernisse verlangsamen die Marktdurchdringung.
Wie wird der Companion Radiodiagnostics Market segmentiert
Der Begleitfunkdiagnostikmarkt wird auf Basis von Produkt & Services, Technologie, radiodiagnostische Modalität, Indikation und Endbenutzer segmentiert.
- Produkte und Dienstleistungen
Auf Basis von Produkt & Services wird der Begleitfunkdiagnostikmarkt in Assays, Kits & Reagenzien, Instrumenten & Systeme und Software & Services segmentiert. Das Segment Assays, Kits & Reagenzs dominierte den Markt mit einem Anteil von 55,0% im Jahr 2025, aufgrund der steigenden Nachfrage nach Biomarker-Detektion, molekularen Tests und Patientenschichtungslösungen. Diese Produkte werden zusammen mit gezielten Therapien verwendet, um Patienten zu identifizieren, die höchstwahrscheinlich von spezifischen Behandlungen profitieren. Die zunehmende Adoption personalisierter Medikamente erhöht die wiederkehrende Nachfrage nach diagnostischen Assays und Reagenzien. Pharma- und Biotechnologie-Unternehmen integrieren diese Produkte auch in klinische Studien und Arzneimittelentwicklungsprogramme. Die Erhöhung der Krebsprävalenz und die Ausweitung der Präzisionsonkologie verstärken die Nachfrage weiter.
Das Segment Software & Services wird mit einem CAGR von 12,4% von 2026 bis 2033 das schnellste Wachstum registrieren, das durch die zunehmende Einführung digitaler Pathologie, AI-basierter Bildgebungsanalyse und fortschrittlicher Diagnosedateninterpretation angetrieben wird. Diese Lösungen helfen Gesundheitsanbietern, komplexe molekulare und bildgebende Informationen effizienter zu analysieren. Die Integration von KI und maschinellem Lernen verbessert die Interpretation von Biomarkern und unterstützt personalisierte Behandlungsentscheidungen. Cloud-basierte Plattformen ermöglichen zudem einen sicheren Datenaustausch zwischen Laboren, Krankenhäusern, Pharmaunternehmen und Forschungsorganisationen. Die zunehmende Nachfrage nach automatisierten Workflows ist eine weitere ermutigende Annahme.
- Von der Technik
Auf Basis der Technik wird der Begleitfunkdiagnostikmarkt in die Polymerase-Kettenreaktion (PCR) segmentiert,Sequenzierung der nächsten Generation(NGS), Immunhistochemie (IHC), In-situ-Hybridisierung (ISH), Magnetresonanztomographie (MRI) und andere Technologien. Das Segment Polymerase-Kettenreaktion (PCR) dominierte den Markt mit 30,0% Anteil im Jahr 2025, unterstützt durch seine hohe Empfindlichkeit, Spezifität und etablierte Verwendung in der Molekulardiagnostik. PCR ermöglicht den Nachweis spezifischer genetischer Biomarker, die mit gezielten Therapien verbunden sind. Die relativ schnelle Turnaround-Zeit eignet sich für die routinemäßige klinische Prüfung. Die diagnostischen Labore verwenden PCR aufgrund ihrer etablierten Workflows und Kompatibilität mit automatisierten Systemen. Die zunehmende Nachfrage nach Biomarkertests in der Onkologie unterstützt die Adoption weiter.
Das Segment Sequenzierung (NGS) der nächsten Generation wird mit einem CAGR von 15,7% von 2026 bis 2033 das schnellste Wachstum erleben, das durch die steigende Nachfrage nach umfassenden genomischen Profilierung und Präzisionsmedizin angetrieben wird. NGS kann gleichzeitig mehrere genetische Veränderungen identifizieren, was es für komplexe Patientenschichtungen wertvoll macht. Die zunehmende Einführung gezielter Therapien erhöht die Notwendigkeit detaillierter genomischer Informationen. Pharmazeutische Unternehmen setzen zunehmend NGS in klinische Studien und Begleitdiagnostik ein. Technologische Verbesserungen erhöhen die Sequenziergeschwindigkeit und reduzieren die Prüfkosten. Die Erweiterung genomischer Datenbanken und Bioinformatik-Funktionen unterstützen die Adoption weiter. Diese Faktoren positionieren NGS als zunehmend wichtige Technologie für die personalisierte Behandlungsauswahl.
- Von Radiodiagnostischen Modalität
Auf Basis der radiodiagnostischen Modalität wird der Begleitfunkdiagnostikmarkt in die Magnetresonanztomographie (MRI), die berechnete Tomographie (CT), die Positronen-Emissionstomographie (PET), die einzelne Photonen-Emission berechnete Tomographie (SPECT) und andere Abbildungsmodalitäten segmentiert. Das Segment Positronenemissionstomographie (PET) dominierte den Markt mit einem Anteil von 40,0% im Jahr 2025, der durch die zunehmende Verwendung von molekularer Bildgebung zur Krankheitscharakterisierung und Behandlungsauswahl getrieben wurde. PET ermöglicht die Visualisierung biologischer Prozesse und molekularer Ziele im Körper. Seine starke Anwendung in der Onkologie unterstützt die weit verbreitete Annahme in Begleitfunkdiagnostischen Workflows. Die zunehmende Nutzung gezielter Radiopharmazeutika verstärkt die Nachfrage nach PET-basierter Bildgebung. PET unterstützt auch die Therapieüberwachung, indem es Ärzten hilft, Veränderungen der Krankheitsaktivität zu bewerten.
Das Segment Magnetresonanz-Bildgebung (MRI) soll das schnellste Wachstum bei einem CAGR von 10,2% von 2026 bis 2033 registrieren, unterstützt durch steigende Nachfrage nach hochauflösender, nicht-invasiver Krankheitscharakterisierung. MRI liefert detaillierte anatomische und funktionale Informationen ohne Bestrahlung mit ionisierender Strahlung. Die zunehmende Adoption in der Onkologie und neurologischen Erkrankungen erweitert ihre Rolle bei der fortgeschrittenen diagnostischen Bewertung. Die AI-fähige MRT-Analyse verbessert die Bildauswertung und Workflow-Effizienz. Die Entwicklung quantitativer bildgebender Biomarker schafft zusätzliche Möglichkeiten zur personalisierten Diagnose- und Behandlungsüberwachung. Gesundheitsdienstleister investieren zunehmend in fortgeschrittene MRT-Infrastruktur. Diese Entwicklungen sollen ein nachhaltiges Wachstum von MRI-basierten Begleitfunkdiagnostikanwendungen unterstützen.
- Indikation
Auf der Grundlage der Indikation wird der Begleitfunkdiagnostikmarkt in Onkologie, Infektionskrankheiten, Herz-Kreislauf-Erkrankungen, neurologische Störungen und andere Indikationen segmentiert. Das Segment Onkologie dominierte den Markt mit einem Anteil von 55,0% im Jahr 2025, unterstützt durch die zunehmende Prävalenz von Krebs und wachsender Annahme von Präzisions-Onkologie. Companion Radiodiagnostics helfen, molekulare Eigenschaften von Tumoren zu identifizieren und die Auswahl geeigneter gezielter Behandlungen zu unterstützen. PET und andere molekulare Bildgebungsansätze werden zunehmend zur Tumorcharakterisierung und Behandlungsüberwachung eingesetzt. Die zunehmende Verfügbarkeit gezielter Krebstherapien erhöht die Notwendigkeit einer genauen Patientenschichtung. Pharmaunternehmen investieren auch stark in die onkologiezentrierte Diagnoseentwicklung.
Das Segment der neurologischen Störungen wird erwartet, dass das schnellste Wachstum bei einem CAGR von 13,5% von 2026 bis 2033 beobachtet wird, was durch die zunehmende Nachfrage nach fortgeschrittenen bildgebenden Biomarkern und der Früherkrankheitserkennung bedingt ist. Molekulare Bildgebungstechnologien werden zunehmend auf neurologische Zustände wie Alzheimer-Krankheit und Parkinson-Krankheit untersucht. Eine verbesserte Visualisierung von krankheitsbedingten biologischen Veränderungen unterstützt eine genauere Diagnose und Überwachung. Die wachsende Forschung zu neurodegenerativen Biomarkern erweitert klinische Anwendungen. KI-basierte Bildanalyse verbessert auch die Interpretation komplexer neurologischer Bildgebungsdaten. Eine alternde Bevölkerung und zunehmende Belastung neurologischer Störungen unterstützen die Nachfrage. Der Ausbau personalisierter Ansätze zur neurologischen Versorgung wird voraussichtlich das Segmentwachstum weiter beschleunigen.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Begleitfunkdiagnostikmarkt in Krankenhäuser & Arztlabore, diagnostische Labore, Referenzlabore, akademische & Forschungszentren, Vertragsforschungsorganisationen (CROs), Pharma & Biotechnologie-Unternehmen und andere Endbenutzer segmentiert. Das Segment Pharma & Biotechnologie dominierte den Markt mit 35,0% Anteil im Jahr 2025, angetrieben durch die zunehmende Integration von Begleitdiagnostik in gezielte Arzneimittelentwicklung und klinische Studien. Diese Unternehmen verwenden Begleitfunkdiagnostik, um geeignete Patientenpopulationen zu identifizieren und die Behandlungsantwort zu bewerten. Die zunehmende Betonung auf Präzisionsmedizin erhöht die Nachfrage nach diagnostischen Lösungen bei der Arzneimittelentwicklung. Kooperationen zwischen Pharmaunternehmen und diagnostischen Entwicklern unterstützen neue Produktentwicklung. Companion Diagnostik kann die Patientenauswahl verbessern und die klinische Testeffizienz stärken.
Das Segment Wissenschafts- und Forschungszentren soll das schnellste Wachstum bei einem CAGR von 13,5% von 2026 bis 2033 registrieren, das durch die zunehmende Forschung an molekularer Bildgebung, Biomarkern und personalisierter Medizin angetrieben wird. Wissenschaftliche Einrichtungen übernehmen zunehmend fortschrittliche Bildgebungstechnologien, um Krankheitsmechanismen und Behandlungsreaktionen zu untersuchen. Die wachsende Zusammenarbeit zwischen Universitäten, Krankenhäusern, Pharmaunternehmen und diagnostischen Entwicklern unterstützt Innovation. Forschungszentren spielen auch eine wichtige Rolle bei der Validierung neuer bildgebender Biomarker und radiodiagnostische Technologien. Die Förderung der Präzisionsmedizin und der Translationsforschung verstärkt die Annahme. Eine Ausweitung der klinischen Forschung mit molekularer Bildgebung ist eine zusätzliche Nachfrage. Diese Faktoren sollen akademische und Forschungszentren zu einem immer wichtigeren Endbenutzersegment machen.
Welche Region hält den größten Teil des Companion Radiodiagnostics Market
- Nordamerika dominierte den begleitenden Radiodiagnostics-Markt mit dem größten Umsatzanteil von 39,9% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, zunehmende Annahme von Präzisionsmedizin, steigende Prävalenz von Krebs und chronischen Krankheiten und starke regulatorische Unterstützung für gezielte Therapien.
- Die Region profitiert auch von günstigen regulatorischen Rahmenbedingungen, der zunehmenden Übernahme von KI-fähigen Bildgebungstechnologien, starken pharmazeutischen und biotechnologischen Forschungsfähigkeiten sowie der wachsenden Investitionen in gezielte Therapien und radiopharmazeutische Entwicklung. Die steigende Nachfrage nach biomarkerbasierten Diagnosen und personalisierten Behandlungsstrategien verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Companion Radiodiagnostics Market Insight
Der US-amerikanische Begleitfunkdiagnostikmarkt zeigt durch die zunehmende Übernahme von Präzisionsmedizin, molekularer Bildgebung und gezielten Behandlungsstrategien ein starkes Wachstum. Die fortschrittliche Gesundheitsinfrastruktur, das starke Pharma- und Biotechnologie-Ökosystem und die zunehmende Nutzung von PET-basierten bildgebenden Biomarkern treiben die Nachfrage nach Onkologie und personalisierten Gesundheitsanwendungen. Darüber hinaus beschleunigt die zunehmende regulatorische Unterstützung für radiopharmazeutische Bildgebungs- und Begleitdiagnostiktechnologien die Marktakzeptanz in Krankenhäusern, Forschungseinrichtungen und Pharmaunternehmen.
Asia-Pacific Companion Radiodiagnostics Markt Einblick
Der asiatisch-pazifische Begleiter Radiodiagnostics-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch steigende Krebsprävalenz, Ausweitung der Gesundheitsinfrastruktur und zunehmende Investitionen in Präzisionsmedizin in Ländern wie China, Japan und Indien, zu beobachten ist. Die zunehmende Übernahme von PET-Bildgebung, radiopharmazeutischen Technologien und biomarkerbasierten Diagnoseansätzen unterstützt die Nachfrage in Krankenhäusern, Pharmaunternehmen und Forschungseinrichtungen. Darüber hinaus beschleunigen zunehmende Gesundheitsinvestitionen, technologische Fortschritte und die Ausweitung personalisierter Arzneimittelinitiativen die Übernahme von Begleitfunkdiagnostik in der gesamten Region.
Japan Companion Radiodiagnostics Market Insight
Der japanische Begleitfunkdiagnostikmarkt zeigt durch das fortschrittliche Gesundheitssystem, die alternde Bevölkerung und den zunehmenden Fokus auf Präzisionsmedizin und innovative Krebstherapien ein konsequentes Wachstum. Krankenhäuser, Pharmaunternehmen und Forschungsinstitute übernehmen zunehmend molekulare Bildgebung, PET-basierte Diagnostik und biomarkergetriebene Ansätze zur Therapieauswahl und Krankheitsüberwachung. Darüber hinaus tragen die wachsenden Investitionen in die radiopharmazeutische Forschung und Theranostik sowie die starken technologischen Fähigkeiten Japans zur Marktentwicklung bei.
China Companion Radiodiagnostics Markt Insight
Der China-Begleiter Radiodiagnostics-Markt wächst rasant, angetrieben durch die Erhöhung der Krebsbelastung, die Erweiterung von Präzisionsmedizinprogrammen und steigende Investitionen in fortschrittliche diagnostische Bildgebungsinfrastruktur. Die zunehmende Übernahme von PET-Bildgebung, radiopharmazeutische Entwicklung und biomarkerbasierten Behandlungsstrategien in den großen Krankenhäusern erhöht den Marktbedarf deutlich. Darüber hinaus stärken die staatlichen Initiativen zur Förderung der Gesundheitsmodernisierung, der innovativen Drogenentwicklung und der heimischen Biotechnologie die Übernahme von Begleitfunkdiagnostik und die Positionierung Chinas als ein wichtiger Wachstumsmarkt in der Region.
US Companion Radiodiagnostics Market Insight
Der US-amerikanische Begleitfunkdiagnostikmarkt erlebt stetiges Wachstum, unterstützt durch die zunehmende Übernahme von Präzisions-Onkologie, molekularen Bildgebungstechnologien und personalisierten Gesundheitsansätzen. Das starke klinische Forschungs-Ökosystem, die NHS-Infrastruktur und der wachsende Fokus auf biomarkergetriebenen Behandlungsentscheidungen tragen zur breiteren Umsetzung fortschrittlicher Diagnoselösungen bei. Darüber hinaus verbessern zunehmende Investitionen in radiopharmazeutische Forschung, genomische Medizin und AI-fähige Bildgebungstechnologien die diagnostischen Fähigkeiten und unterstützen die Markterweiterung.
Deutschland Companion Radiodiagnostics Market Insight
Der deutsche Begleitfunkdiagnostikmarkt wächst aufgrund der fortschrittlichen Gesundheitsinfrastruktur, der starken Pharmaindustrie und der zunehmenden Einführung von molekularen Bildgebungstechnologien stetig. Krankenhäuser, Forschungsorganisationen und Biotechnologieunternehmen nutzen zunehmend PET-basierte Diagnostik, bildgebende Biomarker und Präzisionsmedizinlösungen, insbesondere für Onkologieanwendungen. Kontinuierliche Investitionen in die radiopharmazeutische Forschung, die digitale Gesundheitsversorgung und die personalisierte Medizin sowie die starke klinische Forschung Deutschlands treiben das Marktwachstum weiter voran.
Welche sind die Top-Unternehmen im Companion Radiodiagnostics Market
Die Begleitfunkdiagnostikindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- GE HealthCare(US)
- Siemens Healthineers AG(Deutschland)
- Lantheus(US)
- Klammern(Italien)
- Novartis AG(Schweiz)
- Bayer AG (Deutschland)
- Kardinal Health, Inc. (USA)
- Thermo Fisher Scientific Inc. (USA)
- Danaher Corporation (USA)
- Revvity, Inc. (USA)
- Telix Pharmaceuticals Limited (Australien)
- Eckert & Ziegler SE (Deutschland)
- Jubilant Radiopharma (USA)
- RadioMedix, Inc. (USA)
- IONETIX Corporation (USA)
- NTP Radioisotopes SOC Ltd (Südafrika)
- Koninklijke Philips N.V. (Niederländische)
- Hologic, Inc. (USA)
- United Imaging Healthcare Co., Ltd. (China)
- ESAOTE S.p.A. (Italien)
Was sind die neuesten Entwicklungen im Companion Radiodiagnostics Market
- Im Juni 2025 kündigte GE HealthCare an, dass die US FDA ein aktualisiertes Etikett für Vizamyl (Flutemetamol F 18 Injektion) genehmigt hatte, um ihre PET-Imaging-Anwendungen für die Beta-Amyloid-Detektion zu erweitern. Das aktualisierte Label führte eine quantitative Bewertung der Amyloidbelastung durch und ermöglichte es den Klinikern, die Patientenreaktion auf antiamyloide Therapien zu überwachen, genauere Diagnose, Therapieauswahl und Therapieüberwachung für die Alzheimer-Krankheit zu unterstützen. Diese Entwicklung stärkt die Rolle der PET-basierten Begleitfunkdiagnostik in der personalisierten neurologischen Versorgung.
- Im Februar 2025 kündigte GE HealthCare an, dass die ersten US-Patienten Dosierungen von Flyrcado (flurpiridaz F 18 Injektion), seinem FDA-genehmigten PET-Radiotracer für die Myokard-Perfusions-Bildgebung erhalten hatten. Der Radiotracer wurde in frühen Aufnahme-Imaging-Zentren eingeführt, um den Nachweis der koronaren Arterienkrankheit zu unterstützen und Klinikern eine gebrauchsfertige PET-Imaging-Option zu bieten. Die Entwicklung erweitert die Anwendung der molekularen Bildgebung über Onkologie hinaus in die Herz-Kreislauf-Erkrankung Diagnose.
- Im Dezember 2024 absolvierte Siemens Healthineers den Erwerb von Advanced Accelerator Applications Molecular Imaging von Novartis und erweiterte sein PET-Radiopharmazeutisches Fertigungs- und Vertriebsnetzwerk in Europa. Die Akquisition ergänzte Fertigungsstandorte und verstärkte die Fähigkeiten von Siemens Healthineers in diagnostischen Radiopharmazeutika für PET-Bildgebung, unterstützte Anwendungen in Krebs, Herz-Kreislauf-Erkrankungen und neurologische Erkrankungen. Die Entwicklung stärkt auch die Infrastruktur, die für radiopharmazeutische personalisierte Medizin und Theranostik benötigt wird.
- Im September 2022 gaben GE HealthCare und Lantheus positive Phase-III-Ergebnisse für den Untersuchungs-Furpiridaz F 18 PET-Funktracer für koronare Arterien-Erkennung bekannt. Die Studie erfüllte ihre co-primären Endpunkte für Sensitivität und Spezifität und demonstrierte eine höhere diagnostische Wirksamkeit im Vergleich zu SPECT-myokardial-Perfusionsbildgebung. Die Entwicklung unterstützte die Weiterentwicklung der kardiovaskulären Radiodiagnostik auf PET-Basis und erweiterte den potenziellen Einsatz der molekularen Bildgebung für die Herz-Kreislauf-Erkrankung.
- Im März 2022 kündigte Novartis die FDA-Zulassung von Pluvicto als erste gezielte Radioligand-Therapie für progressiven PSMA-positiven metastasierungsresistenten Prostatakrebs an, neben der Genehmigung des komplementären diagnostischen bildgebenden Mittels Locametz. Locametz ermöglicht die PET-Identifizierung von PSMA-positiven Läsionen und hilft Patienten zu identifizieren, die für PSMA-zielgerichtete Radioligand-Behandlung geeignet sind. Diese Entwicklung markierte eine wichtige Weiterentwicklung der Begleit-Radiodiagnostik durch direkte Verknüpfung der molekularen bildgebenden Patientenauswahl mit gezielter radiopharmazeutischer Therapie
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











