


Global Industrial DeNOx Systems Market Segmentation, Nach Typ (Selective Catalytic Reduction (SCR), Selektive Non-Catalytic Reduction (SNCR), Hybrid DeNOx Systems und andere), Durch Anwendung (Power Plants, Gas Turbines, Abfallverbrennungsanlagen, FCC-Einheiten in Raffinerien, Zementfabriken, Stahlmühlen, Kalkulationsanlagen, Nitric Acid Plants,
Was ist die Industrial DeNOx Systems Marktgröße und Wachstumsrate
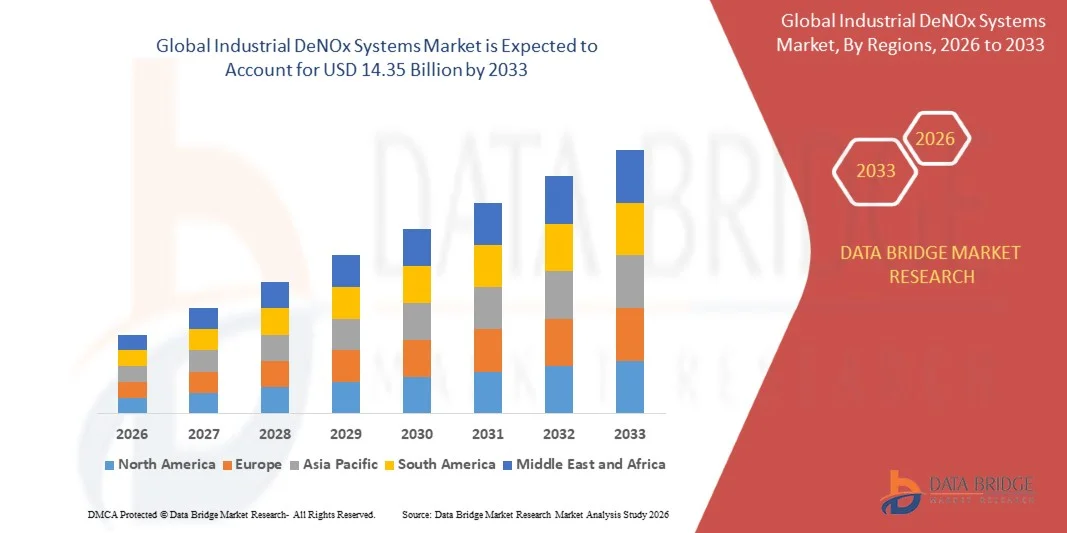
- Nach der Data Bridge Market Research Analyse wurde der Industrial DeNOx Systems Markt auf8,05 Milliarden USD in 2025und wird zu erreichen14,35 Milliarden USD bis 2033, in einemCAGR von 7,49% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das von der steigenden Nachfrage nach effektiven Stickoxid- (NOx)-Emissionskontrolllösungen in Kraftwerken getrieben wird,Industriekessel, Gasturbinen, Zementanlagen, Raffinerien, Stahlanlagen, Abfallverbrennungsanlagen und andere emissionsintensive Industriebetriebe, zusammen mit der Umsetzung strenger Umweltvorschriften und wachsenden Investitionen in die industrielle Emissionskontrollinfrastruktur.
- Die zunehmende Betonung auf die Reduzierung von NOx-Emissionen, die Verbesserung der Verbrennungseffizienz und die Einhaltung immer strengererer Luftqualitätsstandards ist es, die Industriebetreiber zu ermutigen, fortschrittliche DeNOx-Technologien zu übernehmen. Innovationen in Selective Catalytic Reduction (SCR), Selective Non-Catalytic Reduction (SNCR), hybride DeNOx-Systeme, hocheffiziente Katalysatoren, Ammoniak- und Harnstoffinjektionssysteme und automatisierte emissionsmonitoring-Technologien werden zunehmend in neue und bestehende Industrieanlagen integriert, die eine verbesserte Emissionskontrolle, eine regulatorische Compliance und eine operative Effizienz unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 8.05 Milliarden
- Voraussichtlicher Marktwert (2033): USD 14,35 Milliarden
- Prognose CAGR (2026–2033): 7,49%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Naher Osten und Afrika
Was sind die großen Takeaways des Industrial DeNOx Systems Market
- Asia-Pacific dominierte den industriellen Denox-Systemmarkt mit dem größten Umsatzanteil von 40,2% im Jahr 2025, unterstützt durch schnelle Industrialisierung, Erweiterung der Kapazität der Stromerzeugung, großräumige Zement- und Stahlproduktion, Raffinerieinvestitionen und zunehmende Implementierung von NOx-Emission-Kontrollsystemen in China, Indien, Japan und Südkorea.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 6,4% von 2026 bis 2033 sein, angetrieben durch strenge NOx-Emissionsregelungen, Ersatz von alternden Emissionskontrollanlagen, zunehmende Retrofit-Aktivität über Strom- und Industrieanlagen, und weiterhin Investitionen in hocheffiziente SCR-Systeme. Diese regionalen Wachstumsaussichten stehen im Einklang mit Quellen, die Nordamerika als etablierter DeNOx-Markt identifizieren, während Asien-Pazifik von einer schnelleren industriellen Expansion profitiert.
- Selektive katalytische Reduktion (SCR) dominierte den industriellen Denox-Systemmarkt mit einem Umsatzanteil von 61,8% im Jahr 2025, unterstützt durch seine hohe NOx-Removal-Effizienz, etablierte Anwendung über große Verbrennungsquellen und zunehmende Adoption inStromerzeugung, Zement, Raffinerie, chemische und andere Industrieanlagen. Unabhängige Marktquellen identifizieren SCR auch konsequent als führende Technologie.
- Selektive katalytische Reduktion (SCR) ist das am schnellsten wachsende Technologiesegment bei einem CAGR von 6,2% von 2026 bis 2033, angetrieben durch zunehmend strengere Emissionsgrenzwerte, Nachfrage nach höherer NOx-Removaleffizienz, Entwicklung fortschrittlicher Katalysatoren und steigender Nachrüstanforderungen in bestehenden Industrieanlagen.
- Im Jahr 2025 dominierten die Utilities das Anwendungssegment mit einem Umsatzanteil von 57,9%, unterstützt durch den umfangreichen Einsatz von DeNOx-Systemen in Kohle- und Gaskraftwerken, strengen Emissionsvorschriften und die Einhaltung von Großfeuerungsanlagen. Die publizierte Marktforschung identifiziert ähnlich die Versorgungsunternehmen als die größte Anwendungskategorie.
- Industrieanwendungen werden voraussichtlich zu den am schnellsten wachsenden Anwendungskategorien bei einer CAGR von 6,0 % von 2026 bis 2033 gehören, die durch die zunehmende DeNOx-Adoption in Zementanlagen, Raffinerien, Chemieanlagen, Stahlwerken, Industriekesseln, Abfall-Energieanlagen und anderen emissionsintensiven Fertigungsbetrieben angetrieben werden.
Report Scope und Industrial DeNOx Systems Marktsegmentierung
|
Attribute |
Industrielle DeNOx-Systeme Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Industrie-DeNOx-Systemmarkt
- Die zunehmende Einführung fortschrittlicher selektiver katalytischer Reduktionssysteme (SCR) und selektiver nicht-katalytischer Reduktionssysteme (SNCR) unterstützt eine höhere NOx-Reduktionseffizienz über Stromerzeugung, Zement, Stahl, Chemie,Abfallwirtschaft, und andere industrielle Anwendungen. SCR-Systeme werden zunehmend mit optimierten Katalysatorkonfigurationen, Reagenzinjektionssteuerungen und einer verbesserten Prozessüberwachung integriert, um eine stabile NOx-Reduktion unter variablen Betriebsbedingungen zu gewährleisten.
- Zum Beispiel, März 2026, Environmental Energy Services (EES) kündigte an, dass die DeNOx SCR-Plattform der nächsten Generation für einfache Turbinen, IC-Motoren und industrielle Energiesysteme unter 2 ppm NOx-Leistung erreichte, was die zunehmende Entwicklung von hocheffizienten NOx-Steuerungstechnologien für verteilte industrielle Anwendungen hervorhebt.
- Die zunehmende Entwicklung fortschrittlicher Katalysatorformulierungen und Tieftemperatur-SCR-Technologien unterstützt DeNOx-Anwendungen, bei denen Rauchgastemperaturen, Raumbegrenzungen und Retrofit-Anforderungen den Einsatz konventioneller Hochtemperatursysteme einschränken. Niedrigtemperatur-Katalysatortechnologien gewinnen in Zementöfen und anderen industriellen Verfahren Aufmerksamkeit.
- Zum Beispiel, September 2026, DAQI Technologie hervorgehoben Tieftemperatur-SCR-Technologie für Zementofenanwendungen, bei der Rauchgastemperaturen nach Wärmerückgewinnung und nachgeschalteter Behandlung auf etwa 150°C oder niedriger sinken können, wodurch die Nachfrage nach Katalysatoren, die für niedrigere Temperaturbetriebsbedingungen ausgelegt sind, entsteht.
- Industrielle DeNOx-Systeme enthalten zunehmend kontinuierliche Emissionsüberwachung, automatisierte Reagenzdosierung, Ferndiagnose und digitale Prozesssteuerungen. Diese Technologien unterstützen die Echtzeit-Überwachung von NOx-Konzentrationen, Ammoniak-Dosierung, Katalysatorleistung und Systembetriebsbedingungen, helfen Industriebetreibern bei der Einhaltung der Emissionen und optimieren den Reagenzverbrauch.
- Zum Beispiel, Juni 2026, iFactory betonte die Verwendung von kontinuierlichen Analysen für SCR- und SNCR-Systeme zur Überwachung von Katalysatorgesundheit, Reagenzinjektion, Temperaturprofilen und Emissionskonformität über Stromerzeugung, Zementherstellung, Industriekessel und chemische Verarbeitungsanwendungen.
- Die zunehmende Einführung modularer und retrofit-orientierter DeNOx-Systeme unterstützt Upgrades bestehender Industrieanlagen ohne vollständigen Austausch von Verbrennungs- oder Prozessanlagen. Retrofit-Lösungen werden immer relevanter, da die Betreiber versuchen, engere NOx-Grenzen bei gleichzeitiger Kontrolle der Investitionsausgaben und der Anlagenstillstand zu erreichen.
Was sind die Haupttreiber des Industrial DeNOx Systems Market
- Zunehmend strengere Umweltvorschriften und NOx-Emissionsgrenzen treiben Industrieanlagen zur Installation, Modernisierung und Nachrüstung von DeNOx-Systemen über Stromerzeugung, Zement, chemische, Stahl, Öl und Gas sowie Abfallbehandlungsanlagen.
- Zum Beispiel, Februar 2025, Damen Shipyards Group beendete die Installation von fünf SCR-Systemen auf Van Oords Nexus Offshore-Träger, mit den Systemen, die NOx-Emissionen aus dem Schiff um bis zu 80% reduzieren, demonstriert die kontinuierliche Einführung von SCR-Technologie, wo strenge Emissionsanforderungen gelten.
- Die zunehmende Industrialisierung und Erweiterung der energieintensiven Fertigung unterstützen die Nachfrage nach NOx-Emissionskontrolltechnologien. DeNOx-Systeme ermöglichen es Industrieanlagen, die bei Verbrennungs- und Industrieprozessen entstehenden Stickoxidemissionen zu reduzieren und gleichzeitig die Einhaltung der geltenden Umweltanforderungen zu unterstützen.
- Zum Beispiel kombinierte das Projekt China Steel Corporation von Fuel Tech SNCR und In-duct SCR mit Verbrennungskontrolltechnologien, um NOx-Emissionen von einem Kessel, der mit Kohle, Koksofengas und Hochofengas betrieben wird, anzugehen und die Nachfrage nach integrierten DeNOx-Lösungen in energieintensiver Stahlproduktion zu belegen.
- Die steigenden Investitionen in die Modernisierung und Umrüstung von Industrie- und Stromerzeugungsanlagen schaffen die Nachfrage nach SCR, SNCR, Katalysatorersatz, System-Upgrades, Monitoring und Engineering-Services. Die Retrofit-Aktivität ist besonders wichtig, wenn bestehende Anlagen strengere Emissionsanforderungen erfüllen müssen, ohne dass umfangreiche Änderungen des zugrunde liegenden Produktionsprozesses vorgenommen werden.
- Zum Beispiel berichtete ENGIE Laborelec im Februar 2025 über SCR-Reinigungs- und Upgrade-Lösungen, die darauf abzielen, Katalysator-Plugins, Druck-Drop-Erhöhungen, reduzierte Katalysatorleistung und einen höheren Ammoniak-Verbrauch in den Anwendungen wie Kohle, Abfall, Glas und Ölanlagen anzusprechen.
- Die zunehmende Nachfrage nach einer effizienten NOx-Reduktion der Stromerzeugung und der industriellen Verbrennungsprozesse unterstützt den Einsatz von SCR-, SNCR- und Hybrid-DeNOx-Konfigurationen. Kombinierte Systeme sind besonders relevant, wenn eine einzelne NOx-Steuerungstechnik die geforderten Emissionswerte nicht konsequent erreichen kann.
- So beschrieb beispielsweise im August 2026 ein Dreh-Kiln-DeNOx-Projekt die Kombination aus harnstoffbasiertem SNCR und nachgeschaltetem Mitteltemperatur-SCR für eine industrielle Lithium-Batterie-Material-Anwendung, die den Einsatz von kombinierten Technologien zur Erzielung einer höheren Gesamt-KNOx-Reduktion unter Aufnahme von Prozesstemperaturzwängen beweist.
- Die zunehmende Fokussierung auf Betriebseffizienz und Lebenszykluskosten ermutigt Industriebetreiber, fortschrittliche Katalysatoren, automatisierte Reagenzdosierung, kontinuierliche Überwachung und vorausschauende Wartung anzunehmen. Diese Technologien können einen geringeren Reagenzverbrauch, eine verbesserte Katalysatorauslastung, eine reduzierte unplanmäßige Ausfallzeit und eine einheitlichere Emissionsleistung unterstützen.
Welche Faktoren fordern das Wachstum des Industrie-DeNOx-Systemmarktes auf
- Hohe Erstinstallation und laufende Wartungskosten bleiben eine große Herausforderung, insbesondere für kleinere Industrieanlagen. SCR-Systeme benötigen Investitionen in Reaktoren, Katalysatoren, Reagenz-Handling-Geräte, Injektionssysteme, Kontrollen, Installation und Integration mit vorhandener Anlageninfrastruktur.
- Umbauprojekte können beispielsweise strukturelle Änderungen, Änderungen der Leitungsarbeit, Verbesserungen der Strömungsverteilung, Instrumentierung und Systemintegration erfordern, die technische Komplexität und den Kapitalbedarf im Zusammenhang mit der Modernisierung bestehender Industrieanlagen erhöhen.
- Katalysatorersatz und Reagenzverbrauch können die Betriebskosten für DeNOx-Systeme erhöhen. Katalysatorabbau, Vergiftung, Verstopfung, thermische Exposition und wechselnde Rauchgasbedingungen können die NOx-Konvertierungsleistung beeinflussen und erfordern regelmäßige Inspektion, Reinigung, Regeneration, Ersatz oder Systemoptimierung.
- So identifiziert ENGIE Laborelec beispielsweise den Katalysatorstopfen als wiederkehrende SCR-Herausforderung, weil es Druckabfall, Katalysatorkosten, Ausfallanforderungen und Ammoniakverbrauch erhöhen kann, die Betreiber ermutigen, in Katalysatorreinigungs-, Umgestaltungs- und Wartungslösungen zu investieren.
- Die Verwaltung von Ammoniakschlupf bei hoher NOx-Konvertierung bleibt eine technische Herausforderung für SCR- und SNCR-Systeme. Übermäßige Reagenzdosierung kann NOx-Reduktion verbessern, kann jedoch nicht umgesetztes Ammoniak erhöhen, was eine genaue Dosierung, Überwachung, Katalysatormanagement und Prozesssteuerung erfordert.
- Zum Beispiel, Februar 2025, Fuel Tech's China Steel Corporation retrofit kombiniert SNCR, In-duct SCR, Low-NOx-Brenner und Over-Feuer-Luft, die die Notwendigkeit, mehrere NOx-Steuerungstechnologien und Steuerungssysteme bei Betrieb mit verschiedenen industriellen Brennstoffquellen zu koordinieren.
- Die Umrüstung von DeNOx-Systemen in bestehende Industrieanlagen kann aufgrund von begrenztem Bauraum, vorhandener Rohrleitungen, variablen Rauchgastemperaturen, Staubbelastungen, Korrosionsüberlegungen, Druckverlustzwängen und der Notwendigkeit, Anlagenstillstände zu minimieren, technisch aufwendig sein.
- Zum Beispiel, September 2026, DAQI Die Technologie stellte fest, dass Zement-Kiln-Retrofit-Projekte nach der Wärmerückgewinnung und nachgelagerter Behandlung niedrige Rauchgastemperaturen aufweisen können, wodurch eine Anforderung für die Niedertemperatur-SCR-Katalysatorauswahl oder zusätzliche Wärmemanagement-Maßnahmen geschaffen wird.
- Die Volatilität in Katalysatormaterialien, Reagenzien, Metallen und anderen spezialisierten Komponenten kann für Systemhersteller und Industriebetreiber Beschaffungs- und Lieferketten-Herausforderungen schaffen. Lange Vorlaufzeiten für spezialisierte Katalysatoren und Geräte können auch Projektpläne und Wartungsplanung beeinflussen.
- Der Ausgleich von NOx-Reduktionseffizienz, Reagensverbrauch, Druckverlust, Katalysatorlebensdauer, Wartungsanforderungen und Gesamtbetriebskosten bleibt eine zentrale technische Herausforderung. Daher konzentrieren sich Hersteller und Industriebetreiber zunehmend auf fortschrittliche Katalysatoren, optimierte Reagenzinjektion, modulare Retrofit-Designs, kontinuierliche Emissionsüberwachung und prädiktive Diagnostik zur Verbesserung der DeNOx-Systemleistung und Lebenszyklusökonomie.
Wie wird der Industrial DeNOx Systems Market segmentiert
Der industrielle Denox-Systemmarkt wird auf Basis von Typ, Anwendung, Service und Endverbraucher segmentiert.
- Typ
Auf Basis des Typs wird der industrielle DeNOx-Systemmarkt in Selective Catalytic Reduction (SCR), Selective Non-Catalytic Reduction (SNCR), Hybrid DeNOx Systems und Andere segmentiert. Das Segment Selective Catalytic Reduction (SCR) dominierte den Markt mit einem Anteil von 61,8% im Jahr 2025, unterstützt durch seine hohe NOx-Entfernungseffizienz und den weit verbreiteten Einsatz in Stromerzeugung, Zement, Chemie, Raffinerie und anderen Industrieanlagen. SCR-Systeme verwenden Katalysatoren und Ammoniak- oder Harnstoff-basierte Reagenzien, um NOx in Stickstoff und Wasser umzuwandeln, wodurch sie für Anwendungen geeignet sind, die eine strenge Emissionskontrolle und eine einheitliche Betriebsleistung erfordern. Industriequellen identifizieren SCR ebenfalls als führendes Technologiesegment im Industrie-DeNOx-Systemmarkt.
Das SCR-Segment soll ein starkes Wachstum bei einem CAGR von 6,2 % während des Prognosezeitraums beobachten, das durch zunehmend strengere Emissionsstandards, Modernisierung bestehender Industrieanlagen und zunehmende Einführung von hocheffizienten NOx-Reduktionstechnologien getrieben wird. Der zunehmende Einsatz fortschrittlicher Katalysatorsysteme, optimierte Reagenzinjektion, kontinuierliche Emissionsüberwachung und retrofit SCR-Lösungen unterstützen das Segmentwachstum weiter.
- Anwendung
Auf der Basis der Anwendung wird der industrielle DeNOx-Systemmarkt in Kraftwerke, Gasturbinen, Abfallverbrennungsanlagen, Raffinerien, Zementanlagen, Stahlanlagen, chemische Anlagen und andere segmentiert. Das Segment Kraftwerke dominierte den Markt mit einem Anteil von 44,6% im Jahr 2025, unterstützt durch die hohen NOx-Emissionen, die durch die thermische Stromerzeugung und die zunehmende Anforderung an Emissionskontrollsysteme zur Einhaltung der Umweltvorschriften erzeugt wurden. Kraftwerke benötigen kontinuierliche und hocheffiziente NOx-Reduktionslösungen, insbesondere SCR- und SNCR-Systeme, um Emissionen von Kesseln, Turbinen und anderen Verbrennungsanlagen zu kontrollieren. Die Industrieforschung identifiziert auch die Stromerzeugung als führende Anwendung für industrielle DeNOx-Systeme.
Das Segment Industrieanwendungen wird in der Vorausschätzungsperiode stark an einem CAGR von 6,0 % gewachsen sein, das durch den zunehmenden Einsatz von DeNOx-Systemen in Zement, Stahl, Chemie, Raffinerie, Abfallverbrennung und anderen energieintensiven Industrien getrieben wird. Die zunehmende Industrialisierung, die Erweiterung der Produktionskapazität und die Verschärfung der Emissionsgrenzen fördern die Industrieunternehmen, neue DeNOx-Systeme zu installieren und bestehende Emissionskontrollinfrastruktur nachzurüsten.
- Mit Service
Auf Basis des Service wird der industrielle DeNOx-Systemmarkt in neue Installation, Retrofit, Wartung und Reparatur, Überwachung und Compliance und andere Segmente segmentiert. Das Segment Neue Installation dominierte den Markt mit einem Anteil von 38,5% im Jahr 2025, unterstützt durch die Installation neuer DeNOx-Systeme in neu gebauten Kraftwerken, Industrieanlagen, Zementanlagen, Raffinerien und anderen verbrennungsintensiven Anlagen. Neue Anlagen ermöglichen es den Betreibern, Emissionskontrollanlagen, Reagenzsysteme, Katalysatoren, Steuerungssysteme und Überwachungstechnologien aus der Anfangstechnik in Anlagenkonstruktionen zu integrieren.
Das Segment Retrofit wird in der Prognosezeit mit einem CAGR von 6,6 % am schnellsten anwachsen, das durch die Modernisierung von alternden Industrieanlagen, die Verschärfung von Emissionsbestimmungen, den Katalysatorersatz und die Notwendigkeit, bestehende NOx-Kontrollsysteme zu aktualisieren. Retrofit-Projekte ermöglichen es den Betreibern, die Emissionsleistung zu verbessern, ohne ganze Industrieanlagen zu ersetzen, die Nachfrage nach SCR, SNCR, Hybrid-Systemen, Kontroll-Upgrades und fortschrittlichen Überwachungslösungen zu unterstützen. Industriequellen identifizieren Ersatz- und Retrofit-Dienste als wichtiger Bestandteil des Industrial DeNOx Systems and Services Marktes.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Industrie-Denox-Systemmarkt in Utilities, Power Generation Companies, Chemical and Petrochemical Industries, Cement Manufacturers, Metal and Steel Industries, Waste Management Companies und andere Industrieanlagen segmentiert. Das Segment Utilities dominierte den Markt mit einem Anteil von 57,9% im Jahr 2025, unterstützt durch den umfangreichen Einsatz von DeNOx-Systemen über Stromerzeugungsanlagen und große Verbrennungsanlagen. Utilities betreiben Hochleistungsanlagen für längere Zeiträume und erfordern daher zuverlässige NOx-Reduktionssysteme, um die Emissionsanforderungen unter Beibehaltung stabiler Anlagen zu erfüllen.
Das Segment Power Generation Companies wird während des Prognosezeitraums ein starkes Wachstum bezeugen, das durch die Modernisierung von Wärmekraftwerken, die Erhöhung von Investitionen in Emissionskontrolltechnologien und den Ersatz oder die Modernisierung von alternden NOx-Reduktionssystemen bedingt ist. Die zunehmende Übernahme fortschrittlicher SCR-, SNCR-, kontinuierlicher Emissionsüberwachung, automatisierter Reagenzdosierung und digitaler leistungsüberwachender Lösungen unterstützt die Nachfrage in allen Kraftwerken. Die Stromerzeugung ist nach wie vor ein wichtiger Endverbrauch für DeNOx-Technologien aufgrund der signifikanten NOx-Emissionen im Zusammenhang mit der brennstoffbasierten Stromerzeugung.
Welche Region hält den größten Teil des industriellen DeNOx Systems Markt
- Asien-Pazifik dominierte den Industrial DeNOx Systems Markt mit dem größten Umsatzanteil von 40,2% im Jahr 2025, unterstützt durch schnelle Industrialisierung, große Stromerzeugung Kapazität, Erweiterung von Zement, Stahl, Chemie und petrochemischen Industrien und zunehmende Investitionen in industrielle Emissionskontrolltechnologien in China, Indien, Japan und Südkorea. Die Cross-Source-Marktforschung identifiziert Asia-Pacific als führender regionaler Markt, während SCR-spezifische Marktdaten Asien-Pazifik auch als größter regionaler Markt platzieren.
- Die Region profitiert auch von strengen Luftverschmutzungsbekämpfungsinitiativen, der Modernisierung von Wärmekraftwerken, der Erweiterung der industriellen Produktion und der zunehmenden Einführung von SCR- und SNCR-Technologien. In China wird die Nachfrage nach Denitrifikationskatalysatoren durch Emissionskontrollanforderungen in der gesamten Wärme- und nichtelektrischen Industrie unterstützt, einschließlich Metallurgie, Zement, Abfallverbrennung, Biomasse-Stromerzeugung und gasbetriebener Stromerzeugung.
US Industrial DeNOx Systems Market Insight
Der US Industrial DeNOx Systems Markt zeigt ein stetiges Wachstum aufgrund strenger NOx-Emissionskontrollanforderungen, anhaltender Betrieb und Modernisierung von Wärmekraftwerken und zunehmender Einführung fortschrittlicher Technologien für die Emissionskontrolle über Stromerzeugung und industrielle Anwendungen. Die U.S. Environmental Protection Agency berichtet, dass fortschrittliche Nachverbrennungskontrollen wie SCR und SNCR zur Kontrolle von NOx-Emissionen im Rahmen von Bundes-Luftverschmutzungsprogrammen verwendet werden.
Asien-Pazifik Industrie DeNOx Systems Markt Insight
Der asiatisch-pazifische Industrie-DeNOx-Systeme-Markt erlebt ein starkes Wachstum, das durch eine rasche Industrialisierung, den steigenden Strombedarf, die groß angelegte thermische Stromerzeugung und die zunehmende Investition in Emissionskontrollsysteme in ganz China, Indien, Japan und Südkorea getrieben wird. Die Region entfiel auf 40,2% des globalen Industrie-DeNOx-Systeme-Markts im Jahr 2025 auf ressourcenübergreifender Basis. China stellt aufgrund seiner umfangreichen Wärme- und Industriebasis ein großes Nachfragezentrum dar, während die Investitionen in Zement, Stahl, chemische, petrochemische und Abfallbehandlungsanlagen zu einer zusätzlichen Nachfrage nach SCR, SNCR und Denitrifikationskatalysatoren führen. Die aktuelle Marktforschung identifiziert auch Asia-Pacific als den größten regionalen Markt für industrielle DeNOx-Systeme und -Dienstleistungen.
Japan Industrial DeNOx Systems Markt Einblick
Der Japan Industrial DeNOx Systems Markt wird durch strenge Umweltanforderungen, fortschrittliche industrielle Emissionskontrollinfrastruktur und die kontinuierliche Modernisierung von Stromerzeugungs- und Industrieanlagen unterstützt. Die Nachfrage wird durch die etablierten Energie-, Chemie-, Stahl-, Zement- und Fertigungssektoren des Landes unterstützt, wo eine effiziente NOx-Kontrolle erforderlich ist, um die Einhaltung der Umweltstandards zu gewährleisten. Japan verfügt auch über Know-how in der SCR-Technologie, einschließlich Forschung und Entwicklung im Zusammenhang mit Katalysator- und Ammoniak-basierten NOx-Reduktionssystemen.
China Industrial DeNOx Systems Markt Insight
Der China Industrial DeNOx Systems Markt wächst stark, unterstützt durch umfangreiche thermische Energieerzeugung, großtechnische Produktion und zunehmend strengere Emissionskontrollanforderungen. Die Nachfrage erstreckt sich über die Wärmekraft hinaus in Metallurgie, Zement, Abfallverbrennung, Biomasse-Stromerzeugung, Gas-befeuerte Stromerzeugung und petrochemische Anwendungen. Chinas 2025 Denitrifikations-Katalysatoraussichten kennzeichnet speziell nichtelektrische Industrien wie Metallurgie und Zement als wichtige Bereiche für die Emissionsreduktionsaktivität, während anhaltende Umwelt-Compliance-Anforderungen die Nachfrage nach Denitrifikationstechnologien unterstützen.
US Industrial DeNOx Systems Market Insight
Der US Industrial DeNOx Systems Markt wird durch strenge Umweltanforderungen, industrielle Emissionskontrollinvestitionen und Modernisierung von Strom, Abfallbehandlung, Chemie und anderen brennstoffintensiven Anlagen unterstützt. Die Nachfrage nach NOx-Control-Systemen ist zunehmend mit einer effizienten Emissionsreduktion, Compliance-Überwachung und Upgrades auf bestehende industrielle Emissionskontrollinfrastruktur verbunden. Der breitere europäische Markt wird auch durch fortwährende Investitionen in fortschrittliche industrielle Emissionskontrolltechnologien und emissionsarme Produktionsprozesse unterstützt.
Deutschland Industrial DeNOx Systems Market Insight
Der Markt für IndustriedeNOx-Systeme in Deutschland wächst aufgrund strenger Umweltvorschriften, einer starken industriellen Basis und anhaltender Investitionen in fortschrittliche Technologien zur Emissionskontrolle in Zement, Chemie, Energie, Fertigung und anderen brennstoffintensiven Industrien stetig. Die deutschen Industrietechnologie-Anbieter setzen auf anlagenspezifische Prozessbedingungen zugeschnittene SCR-basierte Lösungen ein. So unterstreicht Scheuch Industrial Solutions beispielsweise integrierte industrielle Abgasbehandlungssysteme, die regenerative thermische Oxidation mit staubarmem SCR zur gleichzeitigen Reduktion von NOx- und organischen Schadstoffen kombinieren.
Welche sind die Top-Unternehmen im Industrial DeNOx Systems Market
Die Industrie DeNOx Systems wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Das ist mein Freund.(USK)
- Cormetech(US)
- Babcock & Wilcox Enterprises, Inc. (USA)
- Mitsubishi Heavy Industries, Ltd(Japan)
- General Electric Company(US)
- Doosan Enerbility Co., Ltd. (Südkorea)
- ANDRITZ AG (Österreich)
- FLSmidth & Co. A/S (Dänemark)
- Fuel Tech, Inc. (USA)
- Haldor Topsoe A/S (Dänemark)
- Dürr AG (Deutschland)
- CECO Environmental Corp. (USA)
- Thermax Limited (Indien)
- Envirotherm GmbH (Deutschland)
- Hitachi, Ltd. (Japan)
- IHI Corporation (Japan)
- Kawasaki Heavy Industries, Ltd. (Japan)
- Doosan Lentjes GmbH (Deutschland)
- RJM Corporation (USA)
- SUEZ (Frankreich)
Was sind die neuesten Entwicklungen im Industrie-DeNOx-Systemmarkt
- Im März 2026 kündigte Environmental Energy Services (EES) an, dass die DeNOx Selective Catalytic Reduction (SCR)-Plattform der nächsten Generation für einfache Turbinen, IC-Motoren und industrielle Energiesysteme unter 2 ppm NOx-Leistung erreichte. Die Technologie wird für industrielle und verteilte Stromanwendungen mit zunehmend strengeren NOx-Emissionsanforderungen positioniert und unterstreicht die wachsende Entwicklung von hocheffizienten DeNOx-Systemen für industrielle Energieanlagen.
- Im Jahr 2025 berichtete Denox Environmental & Technology Holdings über die anhaltende Nachfrage nach DeNOx-Katalysatoren in Chinas Energie- und Industriesektoren, wobei die Stromindustrie weiterhin ein Hauptmarkt ist, während die Nachfrage aus Stahlkoks, Aluminiumoxid, Biomasse-Stromerzeugung, Abfall-Energie, Zement, Glas und Papierindustrie auch die Katalysatorbeschaffung unterstützte. Das Unternehmen berichtete, dass neu gebaute Zementproduktionslinien in Henan, Guangdong und anderen chinesischen Regionen mit Denitrifikationsanlagen ausgestattet waren, was eine zunehmende Einführung von NOx-Kontrollsystemen über konventionelle Stromerzeugungsanwendungen hinaus beweist.
- Im Juli 2025 kündigte die Beijing Denox Environmental Protection Technology einen Vertrag zur Lieferung von Niedertemperaturwaben DeNOx-Katalysatoren für einen Koksofen Nr. 1 bei Tanggang Meijin Coking, einer Tochtergesellschaft der HBIS Group, an. Das Projekt unterstreicht die zunehmende Einführung spezialisierter Low-Temperatur-SCR-Katalysatortechnologien in Stahl- und Kokserzeugungsanwendungen, bei denen die Prozessbedingungen deutlich von konventionellen Kraftwerks Rauchgasen abweichen können.
- Im Jahr 2026 hob Scheuch Industrial Solutions den Einsatz von SCR-basierten NOx-Trenntechnologien für Zementindustrieanwendungen hervor, darunter hoch-, halb- und staubarme SCR-Konfigurationen. Die Technologien sind für unterschiedliche Zement-Kiln-Abgas-Bedingungen konzipiert, was einer steigenden Nachfrage nach anwendungsspezifischen DeNOx-Lösungen und fortschrittlichen Katalysatorkonfigurationen in energieintensiven Industrien entspricht.
- Im Februar 2026 präsentierte die EES ihre SCR-DeNOx-Technologie für AI-betriebene Rechenzentren und industrielle Energiesysteme der nächsten Generation, um Anwendungen für einfach-zyklische Turbinen, Brennkraftmaschinen und Industrieöfen hervorzuheben. Die Entwicklung spiegelt die steigende Nachfrage nach kompakten und leistungsfähigen NOx-Steuerungstechnologien wider, da die verteilte und Backup-Stromerzeugung in Industrieanlagen expandiert.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











