


Global Packaging as a Service Market Segmentation, By Service (Packaging Design & Engineering, Packaging Manufacturing & Procurement, Packaging Management, Packaging Fulfillment & Logistics, and Reverse Logistics & Reuse), Packaging Format (Flexible Packaging, Rigid Packaging, Transport Packaging, and Protective Packaging), Material (Plastic, Paper & Paperboard, Glass, Wood, Biodegradable Materials, Compostable Materials & Recycled Materials) Industrietrends und Prognosen bis 2033
Was ist die Verpackung als Service Market Size und Growth Rate
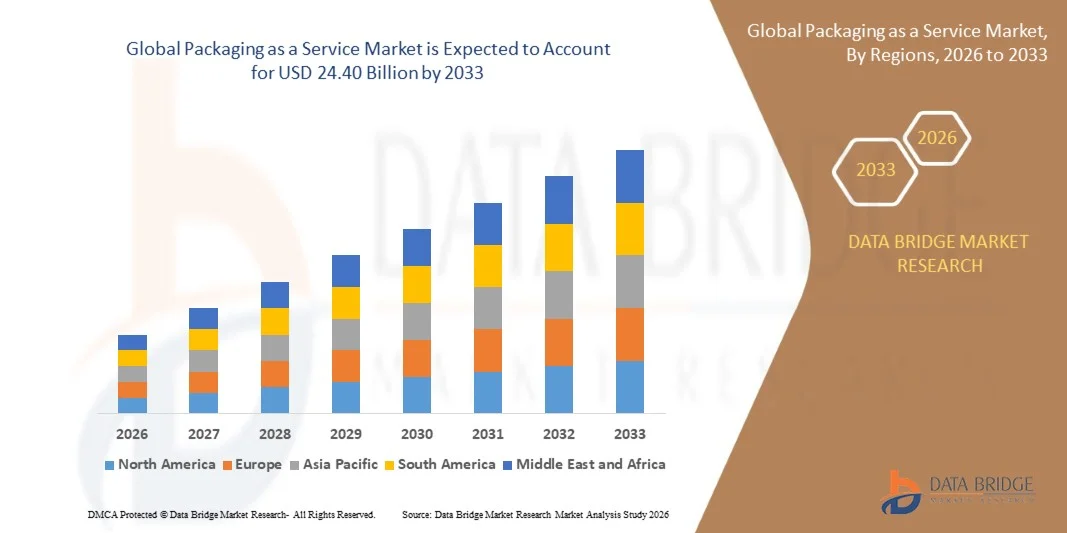
- Nach der Data Bridge Market Research Analyse wurde die Verpackung als Dienstleistungsmarkt bewertet.11,90 Mrd. USD im Jahr 2025und wird zu erreichen24,40 Milliarden USD bis 2033, in einemCAGR von 9,50% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das von steigender Nachfrage nach flexiblen und skalierbaren Verpackungslösungen, zunehmender Übernahme von wiederverwendbaren und nachhaltigen Verpackungsmodellen und wachsender Auslagerung von Verpackungsvorgängen über Lebensmittel und Getränke, Gesundheitsversorgung, Einzelhandel,E-Commerce, und Industriesektoren.
- Der zunehmende Fokus auf Supply-Chain-Effizienz, Verpackung Nachhaltigkeit und Kostenoptimierung, kombiniert mit strengeren Vorschriften für Verpackungsabfälle und die rasche Expansion von E-Commerce, sind Hersteller und Einzelhändler verpflichtet, Verpackungs-as-a-Service-Modelle zu übernehmen. Abonnente, wiederverwendbare und technologiebasierte Verpackungsdienstleistungen gewinnen an Zugkraft, indem sie kostengünstige, skalierbare und umweltverträgliche Lösungen anbieten und gleichzeitig die operative Belastung im Zusammenhang mit der konventionellen Verpackungsbeschaffung und -verwaltung reduzieren.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 11.90 Milliarden
- Voraussichtlicher Marktwert (2033): USD 24.40 Milliarden
- Prognose CAGR (2026–2033): 9.50%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways der Verpackung als Service Market
- Nordamerika dominierte die Verpackung als Dienstleistungsmarkt mit dem größten Umsatzanteil von 33,4% im Jahr 2025, unterstützt durch reife Logistik-Infrastruktur, hohe E-Commerce-Durchdringung, erweiterte Erfüllungsnetze und wachsende Übernahme von technologiefähigen Verpackungsdienstleistungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 10,4% von 2026 bis 2033 sein, die durch den Ausbau von E-Commerce, Produktionstätigkeit, organisierten Einzelhandel und die zunehmende Übernahme von ausgelagerten Verpackungen und Supply-Chain-Lösungen betrieben wird.
- Das Segment Verpackungsherstellung & Beschaffung führte den Markt mit einem Anteil von 39,1% im Jahr 2025, angetrieben durch die zunehmende Auslagerung von Verpackungsproduktion, Materialbeschaffung und Beschaffungsaktivitäten.
- Reverse-Logistik & Reuse sind der am schnellsten wachsende Servicetyp, der eine CAGR von 10,3% registriert, was den Anstieg der Annahme von wiederverwendbaren Verpackungen und zirkulären Supply-Chain-Praktiken widerspiegelt.
- Das steife Verpackungssegment dominierte die Verpackungsformatkategorie mit einem Umsatzanteil von 37,1 % im Jahr 2025, der durch seine Haltbarkeit, die strukturelle Festigkeit und die breite Anwendung in den großen Endverbrauchsbranchen führte.
- Papier und Pappe entfielen auf 45 % des Marktanteils im Jahr 2025, bevorzugt durch Recyclingfähigkeit, breite Verfügbarkeit und umfangreichen Einsatz im Einzelhandel, Lebensmittel und Getränke sowie E-Commerce-Anwendungen.
- Das Segment biologisch abbaubare Materialien ist die am schnellsten wachsende Materialkategorie mit einem CAGR von 12,0%, angetrieben durch steigende Nachfrage nach umweltverträglichen Verpackungslösungen.
Report Scope und Packaging als Marktsegmentierung
|
Attribute |
Verpackung als Service Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend in der Verpackung als Service-Markt
- Unternehmen übernehmen zunehmend Packaging-as-a-Service-Modelle, die Verpackungsdesign, Beschaffung, Erfüllung, Logistik, Tracking und Wartung kombinieren, sodass Unternehmen die Verpackungskapazität skalieren können, ohne die unterstützende Infrastruktur zu besitzen.
- Zum Beispiel, im August 2025, Faes betonte sein Packaging-as-a-Service-Modell, in dem Kunden für den Verpackungseinsatz zahlen, während der Anbieter verwaltet Wartung, Retourenlogistik, Reparatur, Tracking und End-of-Life-Verarbeitung.
- Wiederverwendbare und wiederverwendbare Verpackungssysteme werden zunehmend mit servicebasierten Modellen integriert, so dass Unternehmen von Einzelverpackungen zu verwalteten Rundverpackungsschleifen mit Sammlung, Reinigung, Umverteilung und Asset-Tracking wechseln können.
- Digitales Tracking, Reverse-Logistik und standardisierte wiederverwendbare Verpackungen werden immer wichtigere Komponenten von Packaging-as-a-Service, weil Anbieter den Verpackungsumlauf überwachen, Asset-Verluste reduzieren und die Sammlung und Umverteilung optimieren müssen.
- So berichtete Fast Company im Juni 2025, dass die Plattform Loop von TerraCycle in Frankreich auf Hunderte von Geschäften und mehr als 400 wiederverwendbare verpackte Produkte skaliert hatte, was die zunehmende kommerzielle Einführung von verwalteten Wiederverwendungssystemen beweist.
- Da Unternehmen zunehmend flexible Verpackungskapazität, Rundheit und vorhersehbare Betriebskosten priorisieren, wird von Packaging-as-a-Service erwartet, dass Verpackungen aus einem eigenen Beschaffungsgegenstand in einen integrierten, verwalteten Service umgewandelt werden.
Was sind die Schlüsseltreiber der Verpackung als Service-Markt
- Die rasche Expansion von E-Commerce und Omnichannel-Einzelhandel erhöht die Nachfrage nach skalierbaren Verpackungsbeschaffungs-, Erfüllungs-, Logistik- und Managementdienstleistungen, die in der Lage sind, schwankende Auftragsvolumina und komplexe Last-Meilen-Anforderungen zu bewältigen.
- So hat die Europäische Kommission im August 2026 die Verordnung über Verpackungs- und Verpackungsabfälle in Anwendung gebracht, die einen harmonisierten Rahmen für Verpackungsdesign, Wiederverwendung, Recycling undAbfallwirtschaftin der gesamten Europäischen Union.
- Der zunehmende regulatorische Druck zur Reduzierung von Verpackungsabfällen und zur Erhöhung der Wiederverwendung und Wiederverwertbarkeit ermutigt Unternehmen, das Verpackungsmanagement auf spezialisierte Anbieter auszulagern, die Sammel-, Wiederverwendungs-, Recycling- und Compliance-Systeme betreiben können.
- Der zunehmende Fokus auf zirkuläre Wirtschaft Praktiken und Ressourceneffizienz beschleunigt die Nachfrage nach Servicemodellen, die wiederverwendbare Verpackungen, Reverse-Logistik, Sanierung, Tracking und Recycling bieten, ohne dass Kunden diese Fähigkeiten intern entwickeln müssen.
- So berichtete das World Economic Forum im Januar 2025, dass die wiederverwendbare Verpackungsinfrastruktur kritisch ist, um die Stückkosten der Wiederverwendungsmodelle zu senken, während die Schätzung der Wiederverwendungswirtschaft eine wirtschaftliche Chance von 10 Milliarden USD darstellen könnte.
- Mit E-Commerce-Erweiterung, strengeren Verpackungsvorschriften und steigenden Nachhaltigkeitsanforderungen, die Lieferketten umgestalten, bleiben Packaging-as-a-Service-Anbieter für Organisationen, die skalierbare Verpackungsvorgänge und eine reduzierte Verpackungsmanagement-Komplexität suchen, wichtig.
Welche Faktoren erschweren das Wachstum der Verpackung als Dienstleistungsmarkt
- Verpackungs-as-a-Service-Modelle mit wiederverwendbaren Verpackungen erfordern erhebliche Investitionen in die Reverse-Logistik, Reinigungsanlagen, Tracking-Systeme, Verpackungspools und Umverteilungsnetzwerke, zunehmende operative Komplexität für Dienstleister.
- So berichtete Tesco im Juni 2022, dass der Loop-Reusable-Packaging-Test erhebliche Investitionen in neue Prozesse und Produktionslinien beinhaltete, während die Kosten für die Reinigung und Vorfüllung wiederverwendbarer Verpackungen manchmal die Kosten des Produkts selbst übersteigen könnten, was die Kosten für die Skalierung wiederverwendbarer Verpackungs-as-a-Service-Modelle hervorhebt.
- Diese Infrastrukturanforderungen können wiederverwendbare Verpackungen teurer machen als herkömmliche Single-Use-Alternativen, insbesondere wenn Rückfahrtsstrecken lang sind, Auslastungsraten niedrig sind, oder Verpackungsvermögensverluste im Umlauf erfahren.
- Umgekehrte Logistik und Asset Recovery bleiben wichtige Herausforderungen, weil Dienstleister Lieferungen, Leerpaketsammlung, Transport, Reinigung und Umverteilung über geografisch verteilte Lieferketten synchronisieren müssen.
- Zum Beispiel erklärte der CORDIS-Projektbericht der Europäischen Kommission über RePack im September 2022, dass noch keine umfassende Anpassung an wiederverwendbare Verpackungen erreicht worden sei und dass zusätzliche Investitionen erforderlich seien, um europaweite Rückkehrkanäle zu entwickeln, um die Infrastruktur und die Reverse-Logistik-Herausforderung für wiederverwendbare Verpackungsdienstleistungen zu belegen.
- Die Kapitalanforderungen, die operative Komplexität und die Abhängigkeit von effizienten Rückführungsnetzen beschränken weiterhin die Annahme von Packaging-as-a-Service, insbesondere unter kleineren Organisationen und in Regionen, in denen Reverse-Logistics-Infrastruktur und Verpackung-Reuse-Ökosysteme unterentwickelt bleiben.
Wie wird die Verpackung als Service Market segmentiert
Die Verpackung als Service-Markt wird auf Basis von Service, Verpackungsformat, Material und Endbenutzer segmentiert.
- Mit Service
Auf Basis des Service wird die Verpackung als Service-Markt in Verpackungsdesign & Engineering, Verpackungsherstellung & Beschaffung, Verpackungsmanagement, Verpackungsabwicklung & Logistik sowie Reverse Logistik & Reuse segmentiert. Das Segment Verpackungsherstellung & Beschaffung dominierte den Markt mit einem Anteil von 39,1% im Jahr 2025, aufgrund der zunehmenden Auslagerung von Verpackungsproduktion, Materialbeschaffung und Beschaffung. Unternehmen nutzen zunehmend spezialisierte Anbieter, um die Anforderungen an die interne Verpackungsinfrastruktur zu reduzieren und die Beschaffungseffizienz zu verbessern. Das Segment ermöglicht es Unternehmen, auf skalierbare Fertigungsmöglichkeiten zuzugreifen und gleichzeitig die Koordination und Beschaffung von Lieferanten zu vereinfachen. Die wachsende Nachfrage nach kundenspezifischer Verpackung und standardisierter Produktion unterstützt das Segment weiter. Die zunehmende E-Commerce-Aktivität und die Komplexität der Supply-Chain-Kette fördern auch Unternehmen, um die Herstellung und Beschaffung von Verpackungen auszulagern.
Das Segment Reverse Logistics & Reuse wird das schnellste Wachstum bei einem CAGR von 10,3% von 2026 bis 2033, angetrieben durch die zunehmende Annahme von wiederverwendbaren Verpackungen und zirkulären Supply-Chain-Praktiken, registrieren. Unternehmen suchen zunehmend nach verwalteten Sammlungs-, Rücktransport-, Reinigungs-, Sanierungs- und Umverteilungsdienstleistungen. Diese Dienstleistungen ermöglichen es Unternehmen, die Nutzung von wiederverwendbaren Verpackungsgütern zu verbessern und Verpackungsabfälle zu reduzieren. Wachsende Nachhaltigkeitsinitiativen ermutigen Unternehmen, sich auf geschlossene Verpackungssysteme zu verlagern. Verpackungsanbieter enthalten auch Asset-Tracking und Lifecycle-Management, um die Effizienz von wiederverwendbaren Verpackungsprogrammen zu verbessern. Eine zunehmende Betonung auf Ressourceneffizienz und zirkuläre Wirtschaftsmodelle wird voraussichtlich die Nachfrage nach Reverse-Logistik und Reuse-Services weiter beschleunigen.
- Durch Verpackung Format
Auf Basis des Verpackungsformats wird die Verpackung als Servicemarkt in flexible Verpackungen, starre Verpackungen, Transportverpackungen und Schutzverpackungen segmentiert. Das steife Verpackungssegment dominierte den Markt mit einem Anteil von 37,1% im Jahr 2025, unterstützt durch seine Haltbarkeit, strukturelle Festigkeit und breite Anwendung in großen Endverwendungsbranchen. Rigid-Verpackungen werden weitgehend für Lebensmittel und Getränke, Gesundheitsversorgung, Konsumgüter und Industrieprodukte verwendet. Seine standardisierte Struktur unterstützt auch effiziente Handhabungs-, Lager-, Transport- und Erfüllungsvorgänge. Packaging-as-a-Service-Anbieter können starre Verpackungen in Fertigungs-, Beschaffungs-, Inventarmanagement- und Logistikprogramme integrieren. Die zunehmenden Anforderungen an den Produktschutz und die Versorgungsketteneffizienz unterstützen die Adoption weiter.
Das Transportverpackungssegment soll das schnellste Wachstum bei CAGR von 10,1% von 2026 bis 2033 registrieren, angetrieben durch den Ausbau von E-Commerce, Logistik,Warehousing, und Omnichannel-Verteilung. Transportverpackungen sind zunehmend erforderlich, um Produkte während der Lagerung, Handhabung, Transport und Lieferung von Last-Meilen zu schützen. Durch die Übernahme von wiederverwendbaren Kisten, Containern, Paletten und anderen Transportgütern entsteht eine zusätzliche Nachfrage nach verwalteten Verpackungsdienstleistungen. Verpakung-as-a-Service-Anbieter können Verpackungen Beschaffung, Vermietung, Pooling, Asset-Circle, Sammlung und Wartung koordinieren. Die zunehmende Integration von Verpackungs- und Logistikdienstleistungen verstärkt das Wachstumspotenzial des Segments weiter. Eine zunehmende Betonung auf effiziente und nachhaltige Transportverpackungen wird erwartet, dass die weitere Expansion im gesamten Prognosezeitraum unterstützt wird.
- Von Material
Auf Basis von Material wird die Verpackung als Service-Markt in Kunststoff, Papier & Pappe, Glas, Holz, biologisch abbaubare Materialien, kompostierbare Materialien und recycelte Materialien segmentiert. Das Segment Papier & Pappe dominierte die Materialkategorie mit 45 % Anteil im Jahr 2025, unterstützt durch Recycelbarkeit, breite Verfügbarkeit und umfangreichen Einsatz im Einzelhandel, Lebensmittel und Getränke sowie E-Commerce-Anwendungen. Papierbasierte Verpackungen werden zunehmend von Unternehmen bevorzugt, die Alternativen zu konventionellen Kunststoffverpackungen suchen. Die Kompatibilität mit recycelbaren und recycelbaren Verpackungslösungen unterstützt die Adoption weiter. Verpackungsdienstleister können Papier- und Kartonmaterialien in Design-, Beschaffungs-, Fertigungs-, Erfüllungs- und Recyclingprogramme integrieren. Die steigenden Nachhaltigkeitsverpflichtungen fördern auch Unternehmen, ihre Verwendung von faserbasierten Verpackungen zu steigern.
Das Segment der biologisch abbaubaren Materialien soll das schnellste Wachstum bei CAGR von 12,0 % von 2026 bis 2033 erfassen, was durch die steigende Nachfrage nach umweltverträglichen Verpackungslösungen bedingt ist. Unternehmen erforschen zunehmend biologisch abbaubare Materialien, um die Abhängigkeit von konventionellen fossil-kraft-basierten Verpackungen zu reduzieren. Die zunehmenden Nachhaltigkeitsverpflichtungen von Unternehmen und die Bedenken von Verpackungen unterstützen den Übergang zu wirkungsschwächeren Materialien. Packaging-as-a-Service-Anbieter können biologisch abbaubare Materialien in kundenspezifische Verpackungsprogramme nach Kundenanforderungen integrieren. Fortschritte in biobasierten Materialien erweitern auch ihre potenziellen Anwendungen in der Lebensmittel-, Einzelhandels-, Konsumgüter- und anderen Industrien. Die zunehmende Nachfrage nach zirkulären und nachhaltigen Verpackungslösungen wird voraussichtlich die Annahme biologisch abbaubarer Materialien während des Prognosezeitraums stärken.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird die Verpackung als Service-Markt in Lebensmittel- und Getränke, Einzelhandel & E-Commerce, Healthcare & Pharma, Automotive & Industrial, Konsumgüter & Elektronik und andere Endverwendungen segmentiert. Das Lebensmittel- und Getränkesegment dominierte den Markt mit einem Anteil von 26,9% im Jahr 2025, angetrieben durch hohe Verpackungsmengen, häufige Nachfüllanforderungen und umfangreiche Vertriebsnetze. Lebensmittel- und Getränkeunternehmen benötigen zuverlässige Verpackungsherstellung, Beschaffung, Erfüllung und Logistik. Die Outsourcing dieser Aktivitäten ermöglicht es Unternehmen, wechselnde Verpackungsanforderungen zu bewältigen und gleichzeitig die Effizienz der Lieferkette zu verbessern. Die steigenden Anforderungen an Produktsicherheit, Hygiene, Haltbarkeit und Rückverfolgbarkeit unterstützen die Nachfrage nach spezialisierten Verpackungsdienstleistungen weiter. Die wiederkehrende Natur der Verpackungsanforderungen in der Lebensmittel- und Getränkeindustrie macht sie auch zu einem wichtigen Kundenstamm für Dienstleister.
Das Retail & E-Commerce-Segment wird das schnellste Wachstum bei einem CAGR von 10,4% von 2026 bis 2033, angetrieben durch schnelle E-Commerce-Erweiterung, steigende Auftragsvolumen und wachsende Nachfrage nach effizienten Last-Meilen-Verpackungen. Online-Händler benötigen flexible Verpackungsmöglichkeiten, die wechselnde Auftragsmengen und unterschiedliche Produktgrößen berücksichtigen können. Verpakungs-as-a-Service-Anbieter ermöglichen es Einzelhändlern, Verpackungsbeschaffung, Erfüllung, Inventarmanagement und Logistikaktivitäten auszulagern. Die Erweiterung des Omnichannel-Einzelhandels erhöht die Notwendigkeit skalierbarer Verpackungslösungen auf mehreren Vertriebskanälen. Die wachsende Nachfrage nach nachhaltigen E-Commerce-Verpackungen ist auch die Annahme von recyclebaren, wiederverwendbaren und optimierten Verpackungslösungen.
Welche Region hält den größten Teil der Verpackung als Dienstleistungsmarkt
- Nordamerika dominierte die Verpackung als Dienstleistungsmarkt mit dem größten Umsatzanteil von 33,4% im Jahr 2025, unterstützt durch reife Logistik-Infrastruktur, hohe E-Commerce-Durchdringung, erweiterte Erfüllungsnetze und wachsende Übernahme von technologiefähigen Verpackungsdienstleistungen.
- Die Region profitiert auch von einer hohen Nachfrage nach flexiblen Verpackungslösungen, einem weit verbreiteten Einsatz von technologiefähigen Erfüllungssystemen und einem wachsenden Schwerpunkt auf wiederverwendbaren und nachhaltigen Verpackungsmodellen im Einzelhandel, in Lebensmitteln und Getränken, im Gesundheitswesen und in Industrieanwendungen. Die zunehmende Investition in Supply-Chain-Optimierung und zirkuläre Verpackungslösungen verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
U.S. Verpackung als Service Market Insight
Die US-Verpackung als Dienstleistungsmarkt zeigt ein starkes Wachstum aufgrund der steigenden Nachfrage nach ausgelagerten Verpackungen, der E-Commerce-Fertigung, nachhaltigen Verpackungslösungen und einer effizienten Supply-Chain-Management. Das reife Einzelhandels- und Logistik-Ökosystem des Landes sowie die zunehmende Übernahme von wiederverwendbaren, recycelbaren und technologieverfügbaren Verpackungssystemen treiben die Nachfrage nach Lebensmitteln und Getränken, Gesundheits-, Einzelhandels- und Industrieanwendungen. Darüber hinaus wird die zunehmende Betonung auf die Reduzierung von Verpackungsabfällen, die zirkulären Wirtschaftspraktiken und die kosteneffiziente Beschaffung von Verpackungen die Übernahme von Unternehmen beschleunigen.
Asien-Pazifik-Verpackung als Service Market Insight
Die Asia-Pacific-Verpackung als Dienstleistungsmarkt wird erwartet, dass schnelles Wachstum, angetrieben durch den Ausbau des E-Commerce, steigende Produktionsaktivitäten und steigende Investitionen in Verpackungs- und Logistikinfrastruktur in Ländern wie China, Indien und Japan, zu beobachten ist. Die wachsende Nachfrage nach skalierbaren Verpackungslösungen, steigende Nachhaltigkeitsinitiativen und die steigende Übernahme von ausgelagerten Verpackungsdienstleistungen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die zunehmende Präsenz von organisierten Einzelhandels-, Konsumgüterherstellern und technologiegestützten Erfüllungsnetzwerken die Übernahme in den Bereichen Gewerbe und Industrie.
Japan Packaging als Marktaufsicht
Die Japan-Verpackung als Dienstleistungsmarkt zeigt durch steigende Investitionen in nachhaltige Verpackungen, fortschrittliche Logistiksysteme und ein effizientes Supply-Chain-Management ein konsequentes Wachstum. Hersteller, Einzel- und Logistikunternehmen übernehmen zunehmend verwaltete Verpackungsdienstleistungen für Beschaffungs-, Erfüllungs-, Wiederverwendbarkeits- und Reverse-Logistik-Anwendungen. Zudem trägt die zunehmende Integration von Automatisierungs-, Digital-Tracking-Technologien und zirkulären Verpackungssystemen zusammen mit dem Fokus des Landes auf Ressourceneffizienz zum Marktwachstum bei.
China Verpackung als Service-Markt Insight
Die China-Verpackung als Dienstleistungsmarkt wächst rasant, angetrieben durch den Ausbau von E-Commerce, Großproduktionsaktivitäten und zunehmende Investitionen in die Logistik- und Erfüllungsinfrastruktur. Die zunehmende Übernahme nachhaltiger, wiederverwendbarer und technologieverfügbarer Verpackungslösungen im Einzelhandel, in Lebensmitteln und Getränken, in Konsumgütern und Industriebranchen erhöht den Marktbedarf deutlich. Darüber hinaus stellen steigende Investitionen in intelligente Logistik, Verpackungsautomatisierung und zirkulare Wirtschaftsinitiativen China als einer der am schnellsten wachsenden Märkte für Verpackungen als Service weltweit.
U.K. Verpackung als Service Market Insight
Die U.K.-Verpackung als Dienstleistungsmarkt erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Einführung nachhaltiger Verpackungssysteme, E-Commerce-Fertigungslösungen und ausgelagerte Verpackungsvorgänge. Zunehmende Investitionen in wiederverwendbare Verpackungsinfrastruktur und wachsende Nachfrage nach kostengünstigen, flexiblen Verpackungsdienstleistungen tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von digitalen Tracking-, Reverse-Logistik- und Rundverpackungstechnologien die Verpackungseffizienz und Ressourcenauslastung und positioniert die U.K. als Schlüsselmarkt für Verpackungen als Service.
Deutschland Verpackung als Marktaufsicht
Die Deutschland-Verpackung als Dienstleistungsmarkt wächst aufgrund der starken Fertigungsbasis, der fortschrittlichen Logistikfähigkeiten und der zunehmenden Einführung nachhaltiger Verpackungslösungen stetig. Hersteller, Einzelhändler und Logistikanbieter nutzen zunehmend verwaltete Verpackungsdienstleistungen für Beschaffungs-, Erfüllungs-, Wiederverwendbarkeits- und Supply-Chain-Optimierungsaktivitäten. Kontinuierliche Fortschritte bei der Verpackungsautomatisierung, dem digitalen Tracking und der zirkulären Wirtschaftlichkeit sowie der starken Betonung auf Ressourceneffizienz und Verpackungsnachhaltigkeit treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen in Packaging als Service Market
Die Verpackung als Service-Branche wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Amcor plc(Schweiz)
- Mondi plc(USK)
- Versiegelte Air Corporation(US)
- Sonoco Produkte Firma(US)
- Was ist los(Finnland)
- Berry Global, Inc. (USA)
- Graphic Packaging International, LLC (USA)
- International Paper Company (USA)
- Pregis LLC (USA)
- ProAmpac (USA)
- Ranpak Holdings Corp. (USA)
- IFCO Systems (Deutschland)
- Tosca Services, LLC (USA)
- Brambles Limited (Australien)
- ORBIS Corporation (USA)
- Rehrig Pacific Company (USA)
- (Österreich)
- ALPLA Werke Alwin Lehner GmbH & Co KG (Österreich)
- Smurfit Westrock (Insel)
- Constantia Flexibles Group GmbH (Österreich)
Was sind die neuesten Entwicklungen in der Verpackung als Service Market
- Im Juli 2025 erwarb Vytal Bumerang die Erweiterung digitaler wiederverwendbarer Verpackungslösungen über Lebensmittelservice und Veranstaltungen in Spanien. Die Integration soll das wiederverwendbare Verpackungsnetz von Vytal erweitern und technologiefähige Wiederverwendungslösungen für Restaurants, Gastronomie, Veranstaltungen, Universitäten und Krankenhäuser bereitstellen.
- Im April 2025 hat TOAST mit Kvatt zusammengearbeitet, um einen wiederverwendbaren Verpackungsservice für E-Commerce-Bestellungen zu pilotieren. Kunden erhalten Produkte in wiederverwendbaren Versandbeuteln, die gesammelt, sortiert, gereinigt und wiederverwendet werden, mit dem Service mit Retourenlogistik und Verpackungsrenovierung.
- Im August 2024 entwickelten ALPLA und Zerooo eine standardisierte wiederverwendbare PET-Verpackungslösung für kosmetische und persönliche Produkte. Das System verwendet wiederverwendbare und recycelbare PET-Flaschen, die mit einem 2D-Daten-Matrix-Code ausgestattet sind, um Informationen über den Inhalt und die Zirkulation jeder Flasche zu liefern und digital verwaltete wiederverwendbare Verpackungssysteme zu unterstützen.
- Im Februar 2023 investierte Amcor 250.000 $ in die Verpackungs-as-a-Service-Lösung von Circolution und unterstützte ein Pay-per-Cycle-Modell für wiederverwendbare Lebensmittelverpackungen. Der Service kombiniert wiederverwendbare Verpackungen mit Reverse-Logistik, Datenanalyse und Impact-Messung, wobei der Bedarf an Kunden an vorn liegenden Verpackungsinvestitionen entfällt.
- Im Juli 2021 arbeitete Loop mit Lyreco auf einer geschäftsüblichen wiederverwendbaren Verpackung Test für Handseife und Handsanitäre. Der Service ermöglichte Bürokunden, leere Behälter für die professionelle Reinigung, Nachfüllung und Wiederverwendung zurückzugeben, mit den Edelstahlflaschen für den wiederholten Gebrauch.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











