


Globale Sicherheitsventil Marktsegmentierung, nach Typ (Spring-Loaded Pressure-Relief Ventile, Dead-Weight Druck-Relief Ventile, und Pilot-Operated Druck-Relief Ventile), Material (Steel, Alloy, Cast Iron, Cryogenic Industry, and Others), Größe (Less Than 1”, 1” bis 10”, 11” bis 20” und 20’ & oben), End-Use Food
Was ist die Größe und das Wachstum von Sicherheitsventilen
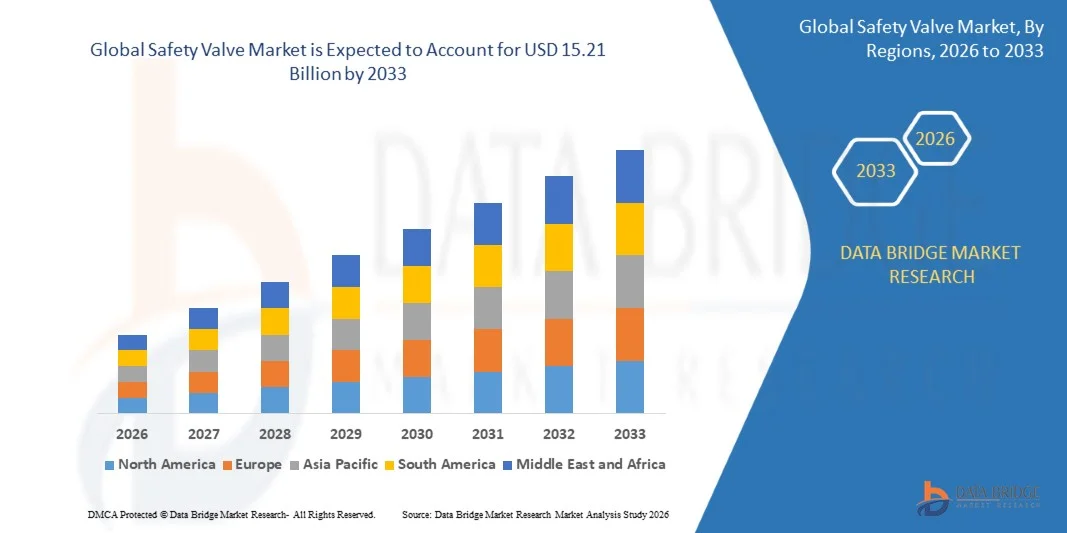
- Wie bei der Data Bridge Market Research Analyse wurde der Sicherheitsventilmarkt auf7,94 Milliarden USD in 2025und wird zu erreichen15,21 Mrd. USD bis 2033, in einemCAGR von 8,47% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch steigende Nachfrage nach zuverlässigen Druckschutzsystemen, strengen Arbeitssicherheitsvorschriften und erweiterten Anwendungen in Öl und Gas, chemische Verarbeitung,Stromerzeugung,und Industrie. Die Nachfrage wird durch die Modernisierung der industriellen Infrastruktur und die zunehmende Einführung fortschrittlicher Sicherheitsventiltechnologien weiter unterstützt.
- Die zunehmende Betonung der Arbeitssicherheit in Verbindung mit strengeren regulatorischen Anforderungen an Druckmanagement und Geräteschutz ist zwingend, dass die Industrie zuverlässige Sicherheitsventillösungen annimmt. Federbelastete, pilotbetriebene und digital überwachte Sicherheitsventile werden zunehmend eingesetzt, um kritische Geräte vor Überdruckbedingungen zu schützen, sicherere Betriebsabläufe zu unterstützen, Anlagenschäden zu reduzieren und die Prozesssicherheit zu verbessern.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 7.94 Milliarden
- Voraussichtlicher Marktwert (2033): USD 15.21 Milliarden
- Prognose CAGR (2026–2033): 8,47%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Sicherheitsventilmarktes
- Nordamerika dominierte den Sicherheitsventilmarkt mit dem größten Umsatzanteil von 40 % im Jahr 2025, unterstützt durch eine große installierte Basis von Raffination, chemische Verarbeitung,LNG,und Infrastruktur der Stromerzeugung, die ständigen Druck- und Geräteersatz erfordert.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 8,2% von 2026 bis 2033 sein, die durch schnelle Industrialisierung, Expansion von Öl- und Gasinfrastruktur, Investitionen in die Stromerzeugung und steigende Nachfrage nach Druckschutzsystemen in ganz China und Indien betrieben wird.
- Das federbelastete Druckentlastungsventilsegment führte den Markt mit einem Anteil von 54% im Jahr 2025, angetrieben durch seine einfache Bedienmechanik, Zuverlässigkeit und breite Anwendbarkeit über Industriedrucksysteme.
- Pilotbetriebene Druckentlastungsventile sind der am schnellsten wachsende Typ, der zur Registrierung eines CAGR von 7,4% projiziert wird, was den Anstieg der Nachfrage nach präziser Druckregelung und Hochleistungsdruckschutz widerspiegelt.
- Das Stahlsegment dominierte die Materialkategorie mit einem 40% Umsatzanteil im Jahr 2025, was durch seine hohe mechanische Festigkeit, Haltbarkeit und Eignung für anspruchsvolle Druckanwendungen führte.
- 1" bis 10 entfielen auf 45 % des Marktanteils im Jahr 2025, bevorzugt durch seine breite Nutzung über industrielle Drucksysteme und Prozessanlagen.
- Das kryogene Segment ist die am schnellsten wachsende Materialkategorie, mit einem CAGR von 9,1%, angetrieben durch den zunehmenden Einsatz von Geräten bei extrem niedrigen Temperaturen.
Bericht Umfang und Sicherheit Valve Marktsegmentierung
|
Attribute |
Sicherheitsventil Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Sicherheitsventilmarkt
- Industriebetreiber übernehmen zunehmend intelligente Sicherheitsventile mit digitaler Überwachung, um Druckereignisse, Leckage-, Ventilzustands- und Wartungsanforderungen zu erfassen und gleichzeitig die Anlagensicherheit und die betriebliche Sichtbarkeit in kritischen Anwendungen zu verbessern.
- So führte Emerson im Februar 2025 das Druckentlastungsventil Anderson Greenwood Type 84 für Wasserstoffanwendungen ein, das eine Dichtigkeit von bis zu 21,756 Psig für Hochdruckspeicher-, Transport- und Betankungssysteme liefert, die Druckschutzanforderungen in aufstrebenden Wasserstoffinfrastrukturprojekten anspricht. Ankündigung von Emerson
- Die Echtzeit-Überwachung ermöglicht es den Bedienern, Druckereignisse, Leckagen, Haftbedingungen und Degradation zu identifizieren, bevor Störungen im Betrieb auftreten.
- Öl- und Gas-, Chemie-, LNG- und Stromanlagen nutzen vernetzte Ventiltechnologien, um die vorausschauende Wartung zu unterstützen und die Zuverlässigkeit der Prozesse zu verbessern.
- Zum Beispiel, im September 2025, Emerson hob Crosby EM-Series federbelastete Druck-Sicherheitsventile mit optionaler drahtloser akustischer Überwachung für sofortiges Öffnen, Schließen und Leckage-Benachrichtigungen, Unterstützung schnellere Reaktion auf Druckereignisse und Wartungsbedarf. Ankündigung der Crosby EM-Serie
- Da die Industrieanlagen das vernetzte Asset Management, die vorausschauende Wartung, die Emissionsreduktion und die Prozesssicherheit priorisieren, wird erwartet, dass die Annahme digital überwachter Sicherheitsventile den intelligenten Druckschutz im industriellen Betrieb und kritische Infrastruktur- und Sicherheitsprogramme weltweit beschleunigen und verstärken.
Was sind die Schlüsseltreiber des Sicherheitsventilmarktes
- Die zunehmende Betonung auf die Arbeitssicherheit und strengere Druckmanagementanforderungen hat die Nachfrage nach zuverlässigen Sicherheitsventilen, die Behälter, Rohrleitungen, Kessel und andere kritische Geräte vor gefährlichen industriellen Überdruckereignissen schützen können, erhöht.
- Im Juni 2025 veröffentlichte die indische Petroleum- und Explosives Safety Organisation (PESO) Änderungsanträge für Flüssiggasanlagen, die Sicherheitsentlastungsventile an LH2-Schiffen benötigen, mit ausreichender Entlastungskapazität, um den Schiffsdruck von mehr als 120% des Entwurfs oder maximal zulässigen Arbeitsdrucks zu verhindern.
- Öl- und Gas-, Chemie-, Energie- und Fertigungsanlagen integrieren fortschrittliche Sicherheitsventile in die Erweiterung der Prozessinfrastruktur, um die Druckregelung, den Geräteschutz und die Betriebssicherheit zu verbessern.
- So kündigte LESER India im April 2025 Pläne zur Verdoppelung seiner jährlichen Sicherheits-Relief-Valve-Produktionskapazität von 32.000 Ventilen durch Maschinen-Upgrades und spezialisierte Fertigungsprozesse an seiner Maharashtra-Anlage an, was die steigende industrielle Nachfrage nach Sicherheitsventilen und Druckschutzausrüstung widerspiegelt.
- Da die Industrieunternehmen zunehmend in Prozesssicherheit, Wasserstoffinfrastruktur und kritische Drucksysteme investieren, wird sich die Nachfrage nach spezialisierten Sicherheitsventilen weltweit weiter ausweiten.
Welche Faktoren fordern das Wachstum des Sicherheitsventilmarktes auf
- Sicherheitsventile benötigen Inspektions-, Prüf-, Wartungs- und Ersatzaufwand, da ein zuverlässiger Druckschutz von der regelmäßigen Überprüfung, der spezialisierten Wartung und der Handhabung von Bauteilen abhängt.
- Zum Beispiel im Mai 2022 betonte Gas Processing & LNG, dass Druckentlastungseinrichtungen routinemäßige Wartung erfordern, um einen sicheren und zuverlässigen Anlagenbetrieb zu gewährleisten, mit einigen Geräten, die häufiger gewartet werden müssen, wenn Verschmutzung, Korrosion oder Verstopfung ihren Betrieb beeinflussen können.
- Diese Wartungsanforderungen können die Betriebskosten für Einrichtungen erhöhen, die Sicherheitsventilpopulationen über Prozesseinheiten verwalten.
- Zum Beispiel berichtete Chemical Engineering im August 2024, dass die Kosten, die mit der Installation und Aufrechterhaltung von Druckentlastungsventilen verbunden sind, erheblich sein können und die Verwendung von vorgelagerten Bruchscheiben als eine Möglichkeit zur Verringerung der PRV-Besitzkosten diskutiert werden.
- Die erheblichen Lebenszykluskosten, die mit der Sicherheitsventilinspektion, der Prüfung, der Reparatur und dem Austausch verbunden sind, können die Annahme von Premium-verbundenen Lösungen, insbesondere bei kostenempfindlichen Anlagen und kleineren Industriebetreibern, einschränken. Diese Kosten können auch die Ausfallzeiten erhöhen, wenn Ventile entfernt, transportiert, getestet, repariert und neu installiert werden müssen, wodurch zusätzliche Betriebslasten über Anlagen hinweg entstehen.
Wie wird der Sicherheitsventilmarkt segmentiert
Der Sicherheitsventilmarkt wird auf Basis von Typ, Material, Größe und Endverwendung segmentiert.
- Typ
Der Sicherheitsventilmarkt wird auf Basis des Typs in federbelastete Druckentlastungsventile, Totgewichtsdruckentlastungsventile und pilotbetätigte Druckentlastungsventile segmentiert. Das Segment federbelastete Druckentlastungsventile dominierte den Markt mit 54% Anteil im Jahr 2025 aufgrund seiner einfachen Bedienmechanik, Zuverlässigkeit und breiten Anwendbarkeit über Industriedrucksysteme. Diese Ventile lösen automatisch den Überdruck, wenn das System einen vorgegebenen Sollwert erreicht und den sicheren Betrieb über verschiedene Anwendungen hinweg unterstützt. Ihre relativ einfache Konstruktion erleichtert die Installation, Inspektion und Wartung. Sie sind weit verbreitet in Öl- und Gasanlagen, chemischen Anlagen, Stromerzeugungsanlagen, Kesseln und Druckbehältern. Die Verfügbarkeit von standardisierten Designs und etablierten Fertigungsmöglichkeiten unterstützt die weit verbreitete Annahme. Ihre bewährte Leistung und Eignung für zahlreiche Druckmanagement-Anwendungen verstärken weiterhin ihre beherrschende Stellung.
Das pilotbetriebene Druckentlastungs-Ventils-Segment soll das schnellste Wachstum bei einem CAGR von 7,4% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach präziser Druckregelung und hochleistungsfähigem Druckschutz angetrieben wird. Diese Ventile eignen sich besonders für Anwendungen, bei denen eine höhere Entlastbarkeit und eine stärkere Druckregelung erforderlich sind. Ihre Fähigkeit, verbesserte Dichtleistung zu bieten, unterstützt den Einsatz in anspruchsvollen Industrieumgebungen. Der zunehmende Einsatz in Raffinerien, chemischen Verarbeitungsanlagen, LNG-Infrastruktur und anderen Hochdruckanwendungen unterstützt die Annahme. Pilotbetriebene Konstruktionen können auch betriebliche Vorteile bieten, bei denen herkömmliche federbelastete Ventile bei höheren Drücken Begrenzungen aufweisen können. Die zunehmende Betonung auf Prozesseffizienz und zuverlässiger Druckschutz trägt zur Segmenterweiterung bei.
- Von Material
Auf der Basis von Material wird der Sicherheitsventilmarkt in Stahl, Legierung, Gusseisen, kryogen und andere segmentiert. Das Stahlsegment dominierte den Markt mit 40% Anteil im Jahr 2025, aufgrund seiner hohen mechanischen Festigkeit, Haltbarkeit und Eignung für anspruchsvolle Druckanwendungen. Stahl-Sicherheitsventile werden in Industrieanlagen, in denen die Geräte hohen Druck- und Temperaturbedingungen ausgesetzt sind, weitgehend eingesetzt. Ihre breite Verträglichkeit mit Öl und Gas, Energieerzeugung, chemischer Verarbeitung und Fertigungsanwendungen unterstützt die anhaltende Nachfrage. Stahlkonstruktion bietet auch Herstellern Flexibilität, Ventile für unterschiedliche Betriebsumgebungen und Druckanforderungen zu entwickeln. Die etablierte Lieferkette und die weit verbreitete Verfügbarkeit von Stahl unterstützen den Einsatz in Großanlagen. Die anhaltende Investition in die industrielle Infrastruktur soll die starke Position von stahlbasierten Sicherheitsventilen beibehalten.
Das kryogene Segment wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 9,1% von 2026 bis 2033 zu registrieren, angetrieben durch die zunehmende Einsatz von Geräten bei extrem niedrigen Temperaturen. Cryogene Sicherheitsventile sind so konzipiert, dass sie einen zuverlässigen Druckschutz bei Anwendungen mit verflüssigten Gasen und anderen Tieftemperatur-Flüssigkeiten gewährleisten. Die zunehmende Übernahme der LNG-Infrastruktur unterstützt die Nachfrage nach spezialisierten kryogenen Druckschutzgeräten. Die zunehmende Entwicklung von Wasserstoffproduktions-, Speicher- und Transportsystemen schafft zusätzliche Anwendungspotenziale. Diese Ventile sind auch für spezialisierte Industrie-, Luft- und Energieanwendungen relevant, die einen zuverlässigen Betrieb unter strengen Temperaturbedingungen erfordern. Die Erweiterung der Tieftemperatur-Energieinfrastruktur und die steigenden Anforderungen an spezialisierte Druckregelanlagen sollen die Einführung von kryogenen Sicherheitsventilen beschleunigen.
- Nach Größe
Auf der Grundlage der Größe wird der Sicherheitsventilmarkt in weniger als 1”, 1” bis 10”, 11” bis 20” und 20’ & höher segmentiert. Das Segment 1” bis 10” dominierte den Markt mit 45 % Anteil im Jahr 2025, unterstützt durch seine breite Nutzung über industrielle Drucksysteme und Prozessanlagen. Sicherheitsventile in diesem Größenbereich eignen sich für eine Vielzahl von Rohrleitungen, Druckbehältern, Kesseln, Kompressoren und Verarbeitungsanlagen. Ihre Vielseitigkeit ermöglicht es ihnen, Anwendungen in mehreren Industriebereichen zu bedienen, anstatt sich in einer einzigen Industrie zu konzentrieren. Standardisierte Konfigurationen erleichtern auch die Integration mit bestehenden Geräten und den Austausch von eingebauten Ventilen. Ihre Verfügbarkeit über unterschiedliche Druck- und Betriebsbedingungen unterstützt zudem eine weit verbreitete Adoption. Die große installierte Basis von Industrieanlagen, die dieses Größenspektrum erfordern, verstärkt weiterhin ihre Position im globalen Markt.
Das 20“ & obige Segment soll das schnellste Wachstum bei einem CAGR von 7,7% von 2026 bis 2033 registrieren, was durch steigende Anforderungen an den Hochdruckschutz in Großanlagen bedingt ist. Großdurchmesser-Sicherheitsventile sind besonders relevant für Systeme, die wesentliche Prozessflüsse und hochvolumige Druckentladungsanforderungen behandeln. Die Erweiterung von Raffinerie, Petrochemie, LNG, Stromerzeugung und Pipeline-Infrastruktur unterstützt die Nachfrage nach größeren Ventilkonfigurationen. Diese Ventile werden auch in großen Prozesssystemen zunehmend benötigt, bei denen herkömmliche kleinere Ventile keine ausreichende Entlastungskapazität bieten können. Die Modernisierung bestehender industrieller Infrastruktur erzeugt zusätzliche Ersatzanforderungen für Druckschutzanlagen mit großem Durchmesser. Zunehmende Investitionen in Großenergie- und Prozessanlagen werden erwartet, dass das weitere Wachstum dieses Segments unterstützt wird.
- Von End-Use
Auf der Grundlage der Endverwendung wird der Sicherheitsventilmarkt in Öl & Gas, Energie & Power segmentiert,Chemikalien, Lebensmittel und Getränke,Wasser- und Abwasserbehandlung,und andere. Das Segment Öl & Gas dominierte den Markt mit 38 % Anteil im Jahr 2025, aufgrund einer umfangreichen Nutzung von Sicherheitsventilen während der Exploration, Produktion, Verarbeitung, Raffination, Lagerung und Transport. Öl- und Gasanlagen enthalten zahlreiche Drucksysteme, die einen zuverlässigen Schutz vor übermäßigen Druckbedingungen erfordern. Sicherheitsventile sind weit verbreitet auf Druckbehältern, Rohrleitungen, Kompressoren, Separatoren, Kesseln und anderen kritischen Geräten installiert. Die Erweiterung und Modernisierung der Raffinerie- und Gasverarbeitungsinfrastruktur unterstützen die anhaltende Nachfrage. Durch den Austausch und die Wartung von eingebauten Druckschutzanlagen entstehen auch wiederkehrende Anforderungen im Sektor. Die umfangreichen installierten Basis- und strengen betrieblichen Sicherheitsanforderungen unterstützen weiterhin die Dominanz von Öl und Gas.
Das Energie- und Energiesegment soll das schnellste Wachstum bei einem CAGR von 9,3 % von 2026 bis 2033 erfassen, das durch die Erhöhung der Investitionen in die Infrastruktur der Stromerzeugung und druckhaltige Geräte angetrieben wird. Sicherheitsventile sind essentiell für den Schutz von Kesseln, Dampfanlagen, Druckbehältern und anderen Geräten, die in allen Kraftwerken eingesetzt werden. Die steigenden Anforderungen an einen zuverlässigen Betrieb und Geräteschutz erhöhen den Einsatz von Druckentlastungssystemen. Die Modernisierung bestehender Strominfrastruktur schafft auch die Nachfrage nach Ersatz- und Upgrade-Sicherheitsventilen. Die Erweiterung der Leistungsfähigkeit und die Entwicklung neuer Energieinfrastruktur unterstützen das Marktwachstum weiter. Eine zunehmende Betonung auf die Betriebssicherheit und die Einhaltung der Anforderungen an den industriellen Schutz wird erwartet, dass die Nachfrage nach Sicherheitsventilen im gesamten Energie- und Energiesektor gestärkt wird.
Welche Region hält den größten Teil des Sicherheitsventilmarktes
- Nordamerika dominierte den Sicherheitsventilmarkt mit dem größten Umsatzanteil von 40 % im Jahr 2025, unterstützt durch eine große installierte Basis von Raffinieren, chemische Verarbeitung, LNG und Energieerzeugung Infrastruktur, die ständigen Druckschutz und Ausrüstung Austausch erfordert.
- Die Region profitiert auch von strengen Anforderungen an die Arbeitssicherheit, einer großen installierten Basis, die Austausch und Wartung erfordert, und etablierte Ventilherstellung und Service-Netzwerke. Weitere Investitionen in Öl- und Gas-, Stromerzeugungs-, Wasser- und Abwasserinfrastruktur und industrielle Verarbeitung unterstützen die Nachfrage nach Sicherheitsventilen in ganz Nordamerika.
US-Sicherheitsventilmarkt Einblick
Der US-Sicherheitsventilmarkt ist ein starkes Wachstum durch steigende Investitionen in Öl- und Gasinfrastruktur, Stromerzeugung, chemische Verarbeitung und industrielle Fertigung. Die umfangreiche installierte Basis druckhaltiger Geräte sowie die zunehmende Einführung fortschrittlicher Druckentlastungstechnologien treiben die Nachfrage nach Energie-, Petrochemie- und Industrieanwendungen. Darüber hinaus beschleunigen strenge Anforderungen an die Arbeitssicherheit, die Modernisierung der Anlagen und die zunehmende Betonung auf einen zuverlässigen Druckschutz die Verabschiedung von Sicherheitsventilen über Verarbeitungsanlagen und Infrastrukturprojekte.
Asien-Pazifik Globale Sicherheitsventil Markt Einblick
Der asiatisch-pazifische Sicherheitsventilmarkt wird ein rasches Wachstum erwarten, das durch die Ausweitung der Industrialisierung, steigender Energienachfrage und zunehmende Investitionen in Öl und Gas, Stromerzeugung, chemische Verarbeitung und Produktionsinfrastruktur in Ländern wie China, Indien und Japan getrieben wird. Die zunehmende Einführung fortschrittlicher Druckschutztechnologien, die steigenden Anforderungen an die Arbeitssicherheit und die Erweiterung von Großanlagen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die Entwicklung der LNG-, Petrochemie-, Energie- und Wasserinfrastruktur die Verabschiedung von Sicherheitsventilen in Industrieanwendungen.
Japan Globale Sicherheitsventilmarktaufsicht
Der japanische Sicherheitsventilmarkt zeigt durch steigende Investitionen in fortgeschrittene industrielle Infrastruktur, Energieanlagen, chemische Verarbeitung und Gerätemodernisierung ein konsequentes Wachstum. Hersteller und Industriebetreiber übernehmen zunehmend leistungsstarke Sicherheitsventile für Druckschutz, Prozesssicherheit und Gerätesicherheit in anspruchsvollen Anwendungen. Darüber hinaus tragen die zunehmende Fokussierung auf die Arbeitssicherheit, die Instandhaltung der alternden Infrastruktur und die Integration fortschrittlicher Ventiltechnologien zum Marktwachstum bei.
China Globale Sicherheitsventil Markt Einblick
Der China-Sicherheitsventilmarkt wächst rasant, angetrieben durch den Ausbau der industriellen Infrastruktur, die Erhöhung der Energienachfrage und die steigenden Investitionen in Öl- und Gas-, Stromerzeugungs-, Chemie- und Fertigungsanlagen. Die zunehmende Einführung fortschrittlicher Druckentlastungstechnologien in großen Industrieanwendungen erhöht den Marktbedarf deutlich. Darüber hinaus unterstützen zunehmende Investitionen in LNG-, Petrochemie- und Energieinfrastrukturen sowie stärkere Betonung auf die Sicherheit und Zuverlässigkeit von Industrieanlagen Chinas Position als ein wichtiger Markt für Sicherheitsventile weltweit.
US Global Safety Valve Market Insight
Der US-Sicherheitsventilmarkt erfährt ein stetiges Wachstum, unterstützt durch steigende Nachfrage nach Druckschutzanlagen über Energie, chemische Verarbeitung, Fertigung und industrielle Anwendungen. Zunehmende Investitionen in die Infrastrukturmodernisierung und steigende Anforderungen an zuverlässige Druckkontrolllösungen tragen zum Marktwachstum bei. Darüber hinaus unterstützen strenge Anforderungen an die Arbeitssicherheit, die Wartung bestehender Druckgeräte und die Einführung fortschrittlicher Sicherheitsventiltechnologien die Weiterentwicklung des US-Sicherheitsventilmarktes.
Deutschland Globale Sicherheitsventilmarktaufsicht
Der deutsche Sicherheitsventilmarkt wächst aufgrund der starken industriellen Fertigungsbasis, der fortschrittlichen technischen Fähigkeiten und der zunehmenden Einführung von Hochleistungsdruckschutztechnologien stetig. Chemische Unternehmen, Kraftwerke, Hersteller und Prozessindustrie nutzen zunehmend Sicherheitsventile für den Geräteschutz und die Betriebssicherheit. Die kontinuierliche Modernisierung der Industrieinfrastruktur, die zunehmende Fokussierung auf Prozesssicherheit und Investitionen in fortschrittliche Fertigungs- und Energiesysteme treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Sicherheitsventilmarkt
Die Sicherheitsventilindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Emerson Electric Co(US)
- Baker Hughes Company(US)
- LESER GmbH & Co. KG(Deutschland)
- Flowserve Corporation(US)
- Curtiss-Wright Corporation(US)
- Pentair plc (USA)
- Watts Water Technologies, Inc. (USA)
- Crane Company (USA)
- Spirax Group plc (USA)
- KSB SE & Co. KGaA (Deutschland)
- IMI plc (USA)
- SAMSON AKTIENGESELLSCHAFT (Deutschland)
- BESA S.p.A. (Italien)
- ValvesOnly Europe (Italien)
- Velan Inc. (Kanada)
- Metso Corporation (Finnland)
- Weir Group PLC (US)
- KITZ Corporation (Japan)
- Alfa Laval AB (Schweden)
Was sind die neuesten Entwicklungen im Sicherheitsventilmarkt
- Im Februar 2025 führte Emerson das Anderson Greenwood Type 84 Druckentlastungsventil ein, das speziell zum Schutz von Tanks und Behältern für Wasserstoff und andere Hochdruckgasanwendungen entwickelt wurde. Das neue Ventil enthält spezialisierte Sitz- und Edelstahlkomponenten, um Dichtigkeit, Beständigkeit gegen Wasserstoffversprödung und zuverlässigen Betrieb bei sehr hohen Drücken zu gewährleisten. Diese Entwicklung stärkt Druckschutzlösungen für aufstrebende Wasserstoffspeicher-, Transport- und Betankungsanwendungen.
- Im Februar 2024 kündigte Groth Corporation die Freilassung seines Modells 16F Pilot Operated Relief Valve an, um einen zuverlässigen Niederdruckschutz für Lagertanks und Prozessanwendungen zu gewährleisten. Das Ventil bietet eine volle Öffnung bei 10% Überdruck, modulierende Wirkung, um den Produktverlust zu reduzieren, und eine verbesserte Abdichtung, um die Emissionen zu minimieren. Die hochflow-Konstruktion und Eignung für kryogene Anwendungen erweitern das Angebot an Druckentlastungslösungen für industrielle und Lagertankanwendungen.
- Im Januar 2024 stellte Emerson das Pilot-Reliefventil Fisher 63EGLP-16 vor, ein neues 2-Zoll-Modell für Druckkugeltanks, die flüssiges Propan und wasserfreies Ammoniak speichern. Das Ventil sorgt für eine genauere Steuerung und vereinfacht die Installation und Wartung, und seine Dual-Pilot-Konfiguration sorgt für Redundanz beim Testen. Die Entwicklung erweitert das pilotbetriebene Druckentlastungsportfolio von Emerson für Lagertankanwendungen.
- Im Mai 2023 kündigte Groth Corporation die Einführung seines Modells 12F-TW-0 Druck/Vacuum Entlastung Ventil, entwickelt, um einen erhöhten Schutz vor Überdruck und übermäßigem Vakuum in Tankanlagen zu bieten. Das neue Ventil verfügt über eine verbesserte Dichtleistung und hohe Durchflussraten und ermöglicht es Kunden, kleinere Ventilgrößen für erforderliche Durchflussmengen zu verwenden. Die Entwicklung konzentriert sich auch auf die Verringerung der schädlichen Emissionen und verdampfenden Produktverluste, die Stärkung der Druckschutz- und Umweltleistung in Tankanwendungen.
- Im Dezember 2022 kündigte Emerson zwei neue Technologien für seine Druckbegrenzungsventile der Serie Crosby an. Die Balanced Diaphragm-Technologie eliminiert den Bedarf an Balg und sorgt für einen ausgewogenen Betrieb gegen Gegendruck, während die Bellows Leak Detection-Lösung die Meldung von Faltenbalgversagen ermöglicht. Die Entwicklungen wurden entwickelt, um die Druckentlastung Ventilleistung, Sicherheit, Zuverlässigkeit und Emissionsmanagement zu verbessern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für Sicherheitsventile
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN MARKT FÜR SICHERHEITSVENTILE
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 MULTIVARIATE MODELLIERUNG
2.2.5 TOP-TO-BOTTOM-ANALYSE
2.2.6 MESSSTANDARDS
2.2.7 ANALYSE DES LIEFERANTENANTEILS
2.2.8 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.9 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR SICHERHEITSVENTILE: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PORTERS FÜNF-KRÄFTE-ANALYSE
5.2 GESETZLICHE STANDARDS
5.3 TECHNOLOGISCHE TRENDS
5.4 WERTSCHÄTZUNGSKETTENANALYSE
5.5 UNTERNEHMENSVERGLEICHSANALYSE
5.6 PATENTANALYSE
5.7 PREISANALYSE
6 GLOBALER MARKT FÜR SICHERHEITSVENTILE, NACH TYP
6.1 ÜBERBLICK
6.2 FEDERBELASTETES SICHERHEITSVENTIL
6.3 Vorgesteuertes Sicherheitsventil
6.4 Membran-Sicherheitsventil
6.5 Balg-Sicherheitsventil
6.6 SONSTIGES
7 GLOBALER MARKT FÜR SICHERHEITSVENTILE, NACH MATERIAL
7.1 ÜBERSICHT
7.2 STAHL
7.3 LEGIERUNG
7.4 Gusseisen
7,5 MESSING
7.6 KUNSTSTOFF
7.7 SONSTIGES
8 GLOBALER MARKT FÜR SICHERHEITSVENTILE, NACH GRÖSSE
8.1 ÜBERSICHT
8,2 BIS ZU 1"
8.3 1" – 5"
8.4 6” – 25”
8,5 26” – 50”
8.6 MEHR ALS 50”
9 GLOBALER MARKT FÜR SICHERHEITSVENTILE, NACH HEBELTYP
9.1 ÜBERSICHT
9.2 Hubhebel
9.3 EINFACHER HEBEL
9.4 GEPACKTER HEBEL
10 GLOBALER MARKT FÜR SICHERHEITSVENTILE, NACH FLÜSSIGKEIT
10.1 ÜBERSICHT
10.2 WASSER
10.3 DAMPF
10.3.1 GASFÖRMIG
10.3.2 DAMPF
11 GLOBALER MARKT FÜR SICHERHEITSVENTILE, NACH ENDVERBRAUCHER
11.1 ÜBERBLICK
11.2 Öl und Gas
11.2.1 NACH TYP
11.2.1.1. FEDERBELASTETES SICHERHEITSVENTIL
11.2.1.2. Pilotgesteuertes Sicherheitsventil
11.2.1.3. Membran-Sicherheitsventil
11.2.1.4. Balg-Sicherheitsventil
11.2.1.5. SONSTIGES
11.3 CHEMIKALIEN
11.3.1 NACH TYP
11.3.1.1. FEDERBELASTETES SICHERHEITSVENTIL
11.3.1.2. Vorgesteuertes Sicherheitsventil
11.3.1.3. Membran-Sicherheitsventil
11.3.1.4. Balg-Sicherheitsventil
11.3.1.5. SONSTIGES
11.4 PHARMAZEUTIKA
11.4.1 NACH TYP
11.4.1.1. FEDERBELASTETES SICHERHEITSVENTIL
11.4.1.2. Pilotgesteuertes Sicherheitsventil
11.4.1.3. Membran-Sicherheitsventil
11.4.1.4. Balg-Sicherheitsventil
11.4.1.5. SONSTIGES
11.5 ENERGIE UND LEISTUNG
11.5.1 NACH TYP
11.5.1.1. FEDERBELASTETES SICHERHEITSVENTIL
11.5.1.2. Pilotgesteuertes Sicherheitsventil
11.5.1.3. Membran-Sicherheitsventil
11.5.1.4. Balg-Sicherheitsventil
11.5.1.5. SONSTIGES
11.6 WASSER UND ABWASSER
11.6.1 NACH TYP
11.6.1.1. FEDERBELASTETES SICHERHEITSVENTIL
11.6.1.2. Pilotgesteuertes Sicherheitsventil
11.6.1.3. Membran-Sicherheitsventil
11.6.1.4. Balg-Sicherheitsventil
11.6.1.5. SONSTIGES
11.7 LANDWIRTSCHAFT
11.7.1 NACH TYP
11.7.1.1. FEDERBELASTETES SICHERHEITSVENTIL
11.7.1.2. Pilotgesteuertes Sicherheitsventil
11.7.1.3. Membran-Sicherheitsventil
11.7.1.4. Balg-Sicherheitsventil
11.7.1.5. SONSTIGES
11.8 ESSEN UND GETRÄNKE
11.8.1 NACH TYP
11.8.1.1. FEDERBELASTETES SICHERHEITSVENTIL
11.8.1.2. Pilotgesteuertes Sicherheitsventil
11.8.1.3. Membran-Sicherheitsventil
11.8.1.4. Balg-Sicherheitsventil
11.8.1.5. SONSTIGES
11.9 METALL UND BERGBAU
11.9.1 NACH TYP
11.9.1.1. FEDERBELASTETES SICHERHEITSVENTIL
11.9.1.2. Pilotgesteuertes Sicherheitsventil
11.9.1.3. Membran-Sicherheitsventil
11.9.1.4. Balg-Sicherheitsventil
11.9.1.5. SONSTIGES
11.1 Zellstoff und Papier
11.10.1 NACH TYP
11.10.1.1. FEDERBELASTETES SICHERHEITSVENTIL
11.10.1.2. Pilotgesteuertes Sicherheitsventil
11.10.1.3. Membran-Sicherheitsventil
11.10.1.4. Balg-Sicherheitsventil
11.10.1.5. SONSTIGES
11.11 KONSTRUKTION
11.11.1 NACH TYP
11.11.1.1. FEDERBELASTETES SICHERHEITSVENTIL
11.11.1.2. Pilotgesteuertes Sicherheitsventil
11.11.1.3. Membran-Sicherheitsventil
11.11.1.4. Balg-Sicherheitsventil
11.11.1.5. SONSTIGES
11.12 SONSTIGES
12 GLOBALER MARKT FÜR SICHERHEITSVENTILE, NACH VERTRIEBSKANAL
12.1 ÜBERSICHT
12.2 DIREKTVERKAUF
12.2.1 NACH TYP
12.2.1.1. UNTERNEHMENSWEBSITE
12.2.1.2. Elektronischer Handel
12.3 INDIREKTE VERKÄUFE
12.3.1 NACH TYP
12.3.1.1. GROSS- UND EINZELHÄNDLER
12.3.1.2. FACHGESCHÄFTE
13 GLOBALER MARKT FÜR SICHERHEITSVENTILE, NACH REGIONEN
13.1 GLOBALER MARKT FÜR SICHERHEITSVENTILE (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
13.1.1 Nordamerika
13.1.1.1. USA
13.1.1.2. KANADA
13.1.1.3. MEXIKO
13.1.2 EUROPA
13.1.2.1. DEUTSCHLAND
13.1.2.2. FRANKREICH
13.1.2.3. Vereinigtes Königreich
13.1.2.4. ITALIEN
13.1.2.5. SPANIEN
13.1.2.6. RUSSLAND
13.1.2.7. TÜRKEI
13.1.2.8. BELGIEN
13.1.2.9. NIEDERLANDE
13.1.2.10. SCHWEIZ
13.1.2.11. SCHWEDEN
13.1.2.12. DÄNEMARK
13.1.2.13. POLEN
13.1.2.14. RESTLICHES EUROPA
13.1.3 ASIEN-PAZIFIK
13.1.3.1. JAPAN
13.1.3.2. CHINA
13.1.3.3. SÜDKOREA
13.1.3.4. INDIEN
13.1.3.5. AUSTRALIEN UND NEUSEELAND
13.1.3.6. SINGAPUR
13.1.3.7. THAILAND
13.1.3.8. MALAYSIA
13.1.3.9. INDONESIEN
13.1.3.10. PHILIPPINEN
13.1.3.11. TAIWAN
13.1.3.12. VIETNAM
13.1.3.13. RESTLICHER ASIEN-PAZIFIK-RAUM
13.1.4 SÜDAMERIKA
13.1.4.1. BRASILIEN
13.1.4.2. ARGENTINIEN
13.1.4.3. RESTLICHES SÜDAMERIKA
13.1.5 NAHER OSTEN UND AFRIKA
13.1.5.1. SÜDAFRIKA
13.1.5.2. ÄGYPTEN
13.1.5.3. Saudi-Arabien
13.1.5.4. Vereinigte Arabische Emirate
13.1.5.5. ISRAEL
13.1.5.6. KUWAIT
13.1.5.7. KATAR
13.1.5.8. RESTLICHER NAHER OSTEN UND AFRIKA
13.2 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
14 GLOBALER MARKT FÜR SICHERHEITSVENTILE, UNTERNEHMENSLANDSCHAFT
14.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
14.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
14.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
14.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
14.5 FUSIONEN UND ÜBERNAHMEN
14.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
14.7 ERWEITERUNGEN
14.8 ÄNDERUNGEN DER VORSCHRIFTEN
14.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
15 GLOBALER MARKT FÜR SICHERHEITSVENTILE, SWOT-ANALYSE
16 GLOBALER MARKT FÜR SICHERHEITSVENTILE, FIRMENPROFIL
16.1 EMERSON ELECTRIC CO.
16.1.1 UNTERNEHMENSÜBERSICHT
16.1.2 Umsatzanalyse
16.1.3 PRODUKTPORTFOLIO
16.1.4 JÜNGSTE ENTWICKLUNGEN
16.2 ALLGEMEINE ELEKTRO
16.2.1 UNTERNEHMENSÜBERSICHT
16.2.2 Umsatzanalyse
16.2.3 PRODUKTPORTFOLIO
16.2.4 JÜNGSTE ENTWICKLUNGEN
16.3 SLB
16.3.1 UNTERNEHMENSÜBERSICHT
16.3.2 Umsatzanalyse
16.3.3 PRODUKTPORTFOLIO
16.3.4 JÜNGSTE ENTWICKLUNGEN
16.4 ALFA LAVAL
16.4.1 UNTERNEHMENSÜBERSICHT
16.4.2 Umsatzanalyse
16.4.3 PRODUKTPORTFOLIO
16.4.4 JÜNGSTE ENTWICKLUNGEN
16.5 LESER GMBH & CO. KG
16.5.1 UNTERNEHMENSÜBERSICHT
16.5.2 Umsatzanalyse
16.5.3 PRODUKTPORTFOLIO
16.5.4 JÜNGSTE ENTWICKLUNGEN
16.6 CURTISS-WRIGHT
16.6.1 UNTERNEHMENSÜBERSICHT
16.6.2 Umsatzanalyse
16.6.3 PRODUKTPORTFOLIO
16.6.4 JÜNGSTE ENTWICKLUNGEN
16.7 IMI
16.7.1 UNTERNEHMENSÜBERSICHT
16.7.2 Umsatzanalyse
16.7.3 PRODUKTPORTFOLIO
16.7.4 JÜNGSTE ENTWICKLUNGEN
16.8 DANFOSS
16.8.1 UNTERNEHMENSÜBERSICHT
16.8.2 Umsatzanalyse
16.8.3 PRODUKTPORTFOLIO
16.8.4 JÜNGSTE ENTWICKLUNGEN
16.9 WEIR GROUP PLC
16.9.1 UNTERNEHMENSÜBERSICHT
16.9.2 UMSATZANALYSE
16.9.3 PRODUKTPORTFOLIO
16.9.4 JÜNGSTE ENTWICKLUNGEN
16.1 SPIRAX SARCO LIMITED
16.10.1 UNTERNEHMENSÜBERSICHT
16.10.2 UMSATZANALYSE
16.10.3 PRODUKTPORTFOLIO
16.10.4 NEUESTE ENTWICKLUNGEN
16.11 BOSCH REXROTH AG
16.11.1 UNTERNEHMENSÜBERSICHT
16.11.2 Umsatzanalyse
16.11.3 PRODUKTPORTFOLIO
16.11.4 NEUESTE ENTWICKLUNGEN
16.12 Baker Hughes
16.12.1 UNTERNEHMENSÜBERSICHT
16.12.2 Umsatzanalyse
16.12.3 PRODUKTPORTFOLIO
16.12.4 NEUESTE ENTWICKLUNGEN
16.13 FORBES MARSHALL
16.13.1 UNTERNEHMENSÜBERSICHT
16.13.2 Umsatzanalyse
16.13.3 PRODUKTPORTFOLIO
16.13.4 NEUESTE ENTWICKLUNGEN
16.14 CIRCOR INTERNATIONAL, INC.
16.14.1 UNTERNEHMENSÜBERSICHT
16.14.2 Umsatzanalyse
16.14.3 PRODUKTPORTFOLIO
16.14.4 NEUESTE ENTWICKLUNGEN
16.15 VELAN INC.
16.15.1 UNTERNEHMENSÜBERSICHT
16.15.2 Umsatzanalyse
16.15.3 PRODUKTPORTFOLIO
16.15.4 NEUESTE ENTWICKLUNGEN
16.16 HONEYWELL INTERNATIONAL INC.
16.16.1 UNTERNEHMENSÜBERSICHT
16.16.2 Umsatzanalyse
16.16.3 PRODUKTPORTFOLIO
16.16.4 NEUESTE ENTWICKLUNGEN
16.17 FRISCH
16.17.1 UNTERNEHMENSÜBERSICHT
16.17.2 Umsatzanalyse
16.17.3 PRODUKTPORTFOLIO
16.17.4 NEUESTE ENTWICKLUNGEN
16.18 Swagelok Company
16.18.1 UNTERNEHMENSÜBERSICHT
16.18.2 Umsatzanalyse
16.18.3 PRODUKTPORTFOLIO
16.18.4 NEUESTE ENTWICKLUNGEN
16.19 TAYLOR VALVE TECHNOLOGY
16.19.1 UNTERNEHMENSÜBERSICHT
16.19.2 Umsatzanalyse
16.19.3 PRODUKTPORTFOLIO
16.19.4 JÜNGSTE ENTWICKLUNGEN
16.2 GEA GROUP AKTIENGESELLSCHAFT
16.20.1 UNTERNEHMENSÜBERSICHT
16.20.2 Umsatzanalyse
16.20.3 PRODUKTPORTFOLIO
16.20.4 JÜNGSTE ENTWICKLUNGEN
16.21 SMC CORPORATION
16.21.1 UNTERNEHMENSÜBERSICHT
16.21.2 UMSATZANALYSE
16.21.3 PRODUKTPORTFOLIO
16.21.4 JÜNGSTE ENTWICKLUNGEN
16.22 PARKER HANNIFIN CORP
16.22.1 UNTERNEHMENSÜBERSICHT
16.22.2 Umsatzanalyse
16.22.3 PRODUKTPORTFOLIO
16.22.4 JÜNGSTE ENTWICKLUNGEN
16.23 AQUATROL VALVE COMPANY, INC.
16.23.1 UNTERNEHMENSÜBERSICHT
16.23.2 Umsatzanalyse
16.23.3 PRODUKTPORTFOLIO
16.23.4 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
17 SCHLUSSFOLGERUNG
18 VERWANDTE BERICHTE
19 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











