



Marktsegmentierung für Medizinprodukte im Nahen Osten und Afrika nach Produkt (Beatmungsgeräte, Spirometer, Sauerstoffkonzentratoren, Anästhesiegeräte und CPAP/BIPAP), Betriebsart (tragbar, Tischgerät und Standgerät), Anwendung (Diagnostik und Therapie), Einrichtung (groß, klein und mittel), Endnutzer (Krankenhäuser, ambulante Operationszentren, Fachkliniken, Langzeitpflegeeinrichtungen, Rehabilitationszentren und häusliche Pflege), Vertriebskanal (Direktvertrieb und Drittanbieter) – Branchentrends und Prognose bis 2033
Was ist der Markt für Medizinprodukte in Ost und Afrika
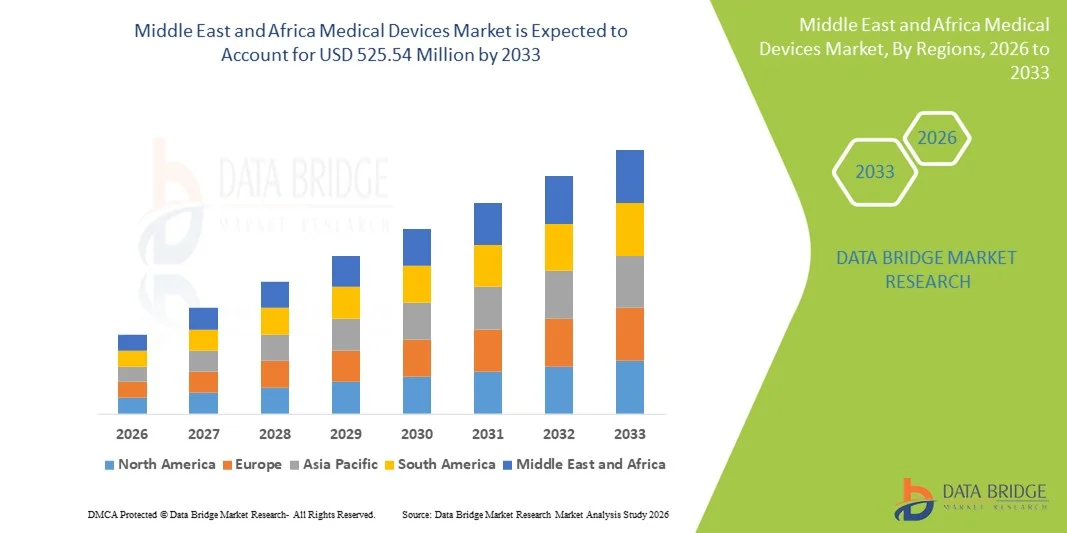
- Laut Data Bridge Market Research Analysis wurde die Marktgröße für Medizinprodukte im Nahen Osten und Afrika geschätzt.392.99 Mio. USD im Jahr 2025und wird voraussichtlich erreichen525,54 Mio. USD bis 2033, beiCAGR von 3,7%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch steigende Gesundheitsausgaben, Erweiterung von Krankenhäusern und Kliniken, technologische Fortschritte in diagnostischen und therapeutischen Geräten und steigende Übernahme moderner medizinischer Geräte zur Verbesserung der Behandlungsergebnisse in den entwickelten und aufstrebenden Gesundheitssystemen in der Region gefördert.
- Darüber hinaus treiben unterstützende staatliche Initiativen, wachsende Prävalenz von chronischen Krankheiten und erhöhte Nachfrage nach fortschrittlichen, effizienten und patientenzentrierten medizinischen Technologien die Aufnahme medizinischer Geräte als wesentliche Komponenten der Gesundheitsinfrastruktur. Diese konvergierenden Faktoren beschleunigen die regionalen Adoptionsraten und erhöhen die langfristigen Wachstumsaussichten der Branche deutlich
Marktgröße und Prognose
- Mittlerer Osten und Afrika Marktwert (2025): USD 392.99 Milliarden
- Voraussichtlicher Marktwert (2033): USD 525,54 Milliarden
- Wettervorhersage CAGR (2026–2033): 3.7%
Naher Osten und Afrika Medizinische Geräte Marktanalyse
- Medizinische Geräte, einschließlichVentilatoren, Spirometer,Sauerstoffkonzentratoren,Anästhesiemaschinen,und CPAP/BIPAP-Geräte sind aufgrund ihrer Rolle bei der Verbesserung der Patientenergebnisse, der Verbesserung der betrieblichen Effizienz und der Ermöglichung fortschrittlicher Behandlungsoptionen sowohl im öffentlichen als auch im privaten Gesundheitsbereich immer wichtigere Komponenten der Gesundheitsinfrastruktur im Nahen Osten und Afrika.
- Die steigende Nachfrage nach medizinischen Geräten wird in erster Linie durch steigende Gesundheitsausgaben, zunehmende Prävalenz von chronischen und Atemwegserkrankungen, technologische Fortschritte bei medizinischen Geräten und zunehmende Einführung moderner Gesundheitslösungen in Krankenhäusern und Kliniken gefördert.
- Saudi-Arabien dominierte den MEA Medizinproduktemarkt mit dem größten Umsatzanteil von 22,5% im Jahr 2025, gekennzeichnet durch hohe medizinische Investitionen, fortgeschrittene medizinische Infrastruktur und starke staatliche Initiativen zur Förderung der digitalen Gesundheitsversorgung und medizinische Innovation
- Nigeria wird in der Prognosezeit der am schnellsten wachsende Markt sein, da der Gesundheitszugang, die Erhöhung der Krankenhaus- und Kliniknetze sowie das zunehmende Bewusstsein und die Annahme fortgeschrittener medizinischer Geräte ausgebaut werden.
- Das Segment Ventilatoren dominierte den MEA Medizinproduktemarkt mit einem Marktanteil von 28,8% im Jahr 2025, angetrieben durch steigende Nachfrage in Krankenhäusern und Heimpflege-Einstellungen, zunehmende Prävalenz von Atemwegserkrankungen und die Notwendigkeit von kritischen Pflegelösungen in der öffentlichen und privaten Gesundheitsversorgung.
Bericht Scope und Mittlerer Osten und Afrika Medizinprodukte Marktsegmentierung
|
Attribute |
Naher Osten und Afrika Medizinprodukte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Naher Osten und Afrika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die wichtigsten Trends im Nahen Osten und Afrika Medizinproduktemarkt
Ausbau von Homecare und Remote Monitoring Lösungen
- Ein signifikanter und beschleunigter Trend im MEA Medizinproduktemarkt ist die zunehmende Einführung von hauseigenen Medizinprodukten wie tragbaren Ventilatoren, Sauerstoffkonzentratoren und CPAP/BIPAP-Systemen, so dass Patienten außerhalb von Krankenhäusern eine kritische Versorgung erhalten
- Zum Beispiel ermöglichen tragbare Sauerstoffkonzentratoren von Invacare und Philips Respironics Patienten mit chronischen Atembedingungen die Therapie zu Hause mit Mobilität und Leichtigkeit zu verwalten, die Abhängigkeit von Krankenhausbesuchen zu reduzieren
- Fernüberwachungsfunktionen, die in medizinische Geräte integriert sind, ermöglichen Echtzeit-Tracking von Patienten-Gesundheitsdaten, Alarme für abnormale Messwerte und Telemedizin-Konnektivität, Verbesserung der Pflegequalität und Patientenergebnisse
- Die Integration von medizinischen Geräten mit mobilen Apps und Cloud-Plattformen erleichtert die nahtlose Überwachung durch Gesundheitsdienstleister und ermöglicht zeitnahe Eingriffe und Behandlungsanpassungen über eine zentrale Schnittstelle
- Dieser Trend zu geduldig-zentrischen, vernetzten Healthcare-Lösungen besteht darin, die Erwartungen an die medizinische Versorgung grundlegend umzugestalten, indem Unternehmen wie ResMed dazu aufgefordert werden, fortschrittliche Heimpflege-Respirationsgeräte mit intelligenter Überwachung und Remote Access-Funktionen zu entwickeln.
- Die Nachfrage nach hauseigenen und digital vernetzten medizinischen Geräten wächst sowohl in städtischen als auch in ländlichen Gebieten rapide, da Patienten und Pflegepersonen zunehmend Bequemlichkeit, kontinuierliche Überwachung und reduzierte Krankenhausabhängigkeit priorisieren.
- Die Integration mit AI-getriebener Analytik für prognostizierende Gesundheitsversorgung entsteht, wodurch Geräte die Gesundheit der Patienten prognostizieren und die Behandlungspläne automatisch optimieren können
- Partnerschaften zwischen Geräteherstellern und Telemedizin-Anbietern erhöhen sich und schaffen end-to-end Fernpflegelösungen, die Diagnosen, Überwachung und therapeutische Interventionen kombinieren
Naher Osten und Afrika Medizinprodukte Marktdynamik
Fahrer
Steigende Gesundheitsausgaben und chronische Krankheitsprävalenz
- Die zunehmende Investition in die Gesundheitsinfrastruktur, verbunden mit einer steigenden Prävalenz chronischer Atemwegserkrankungen, Herz- und Lebensstil-bedingter Krankheiten, ist ein wichtiger Treiber für die erhöhte Nachfrage nach medizinischen Geräten
- So kündigte Saudi-Arabien im März 2025 den Ausbau seines nationalen Haushalts- und Telemedizinprogramms an, um Patienten in städtischen und abgelegenen Gebieten moderne Atem- und Überwachungseinrichtungen zu ermöglichen.
- Da Patienten und Gesundheitsdienstleister fortschrittliche Lösungen für eine verbesserte Diagnose, Behandlung und kontinuierliche Pflege suchen, gewinnen Geräte wie Ventilatoren, Spirometer und Anästhesiemaschinen in Krankenhäusern, Kliniken und Heimpflege-Einstellungen Traktion.
- Darüber hinaus macht die zunehmende Einführung von digitalen Gesundheitssystemen und angeschlossenen medizinischen Geräten fortschrittliche Überwachungs- und therapeutische Lösungen für moderne Arbeitsabläufe im Gesundheitswesen
- Regierungsinitiativen, steigendes Gesundheitsbewusstsein und der Wunsch nach besseren Behandlungsergebnissen sind wichtige Faktoren, die die Annahme von Medizinprodukten fördern, während die Verfügbarkeit von benutzerfreundlichen tragbaren und Tischgeräten weiter zum Marktwachstum beiträgt.
- Der zunehmende medizinische Tourismus in den Golfländern treibt die Nachfrage nach qualitativ hochwertigen diagnostischen und therapeutischen Geräten in Privatkliniken und Spezialkliniken an
- Die Ausweitung der Versicherungsdeckung für die Pflege und das chronische Krankheitsmanagement ermutigt die breitere Übernahme von tragbaren und ferngesteuerten medizinischen Geräten
Zurückhaltung/Challenge
Hohe Kosten- und Regulatorische Compliance-Hürden
- Die hohen anfänglichen Kosten für fortgeschrittene medizinische Geräte und das komplexe regulatorische Umfeld stellen erhebliche Herausforderungen für eine breitere Marktdurchdringung in MEA dar
- So erfordern beispielsweise Geräte wie AI-fähige Ventilatoren und fortgeschrittene CPAP/BIPAP-Systeme oft erhebliche Investitionen, was sie für kleinere Krankenhäuser oder haushaltsbewusste Gesundheitsdienstleister weniger zugänglich macht.
- Die Einhaltung strenger Vorschriften und Zulassungen von Medizinprodukten in mehreren Ländern führt zu Verzögerungen beim Produktstart und erhöht die Betriebskosten für Hersteller
- Während tragbare und erschwingliche Alternativen entstehen, tragen Premium-Geräte mit integrierter Überwachung, Analytik und Tele-Gesundheit-Features immer noch höhere Preis-Tags, Begrenzung der Adoption unter bestimmten Segmenten
- Überwindung dieser Herausforderungen durch kostengünstige Gerätegestaltung, vereinfachte regulatorische Wege und Finanzierungsprogramme für Krankenhäuser und Heimpflege-Anbieter werden für ein nachhaltiges Wachstum im MEA Medizinproduktemarkt von entscheidender Bedeutung sein
- Begrenzte technische Expertise und Schulungen für medizinisches Personal bei der Nutzung fortgeschrittener medizinischer Geräte können die Akzeptanz in kleineren Kliniken und ländlichen Gebieten verlangsamen
- Versorgungskettenstörungen und Abhängigkeit von Importen für High-Tech-Geräte können Verzögerungen verursachen und Kosten erhöhen, insbesondere in Ländern mit unterentwickelter lokaler Fertigungsinfrastruktur
Naher Osten und Afrika Medizinprodukte Markt Scope
Der Markt wird auf Basis von Produkt, Modus, Anwendung, Einrichtung, Endbenutzer und Distribution segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der MEA Medizinproduktemarkt in Ventilatoren, Spirometer, Sauerstoffkonzentratoren, Anästhesiemaschinen und CPAP/BIPAP-Geräte segmentiert. Das Segment Ventilator dominierte den Markt mit dem größten Marktanteil von 28,8% im Jahr 2025, angetrieben durch die zunehmende Prävalenz von Atemwegserkrankungen, kritischen Pflegebedarf in Krankenhäusern und die steigende Nachfrage nach Pflegelösungen. Ventilatoren sind sowohl für die ICU- als auch für die Heimpflege-Anwendungen von entscheidender Bedeutung und sorgen für eine lebenssparende Atmungsunterstützung. Das Wachstum des Segments wird durch staatliche Initiativen in den GCC-Ländern unterstützt, um die kritische Pflegeinfrastruktur und technologische Fortschritte wie tragbare und AI-fähige Ventilatoren zu erweitern. Krankenhäuser priorisieren Ventilatoren für ihre Zuverlässigkeit, Skalierbarkeit und Integration mit Überwachungssystemen. Darüber hinaus ist die zunehmende Sensibilisierung bei Patienten und Pflegepersonen in Bezug auf die chronische Atemversorgung eine Steigerung der Nachfrage in der Pflege.
Das CPAP/BIPAP-Segment wird von 2026 bis 2033 die schnellste Wachstumsrate von 9,8% beobachten, die durch das zunehmende Bewusstsein für Schlafapnoe und andere Atembedingungen in städtischen und ländlichen Gebieten gefördert wird. Diese Geräte werden aufgrund ihrer Portabilität und Benutzerfreundlichkeit zunehmend in den Pflegeeinstellungen übernommen. Die zunehmende Telemedizin-Adoption ermöglicht die Fernüberwachung der CPAP/BIPAP-Nutzung und fördert höhere Adoptionsraten. Das Segment profitiert auch von steigenden Gesundheits-Bewusstsein-Kampagnen und Unterstützung von Versicherungen, die Heimpflege Atemtherapien umfassen. Kontinuierliche technologische Innovation in Design, Lärmreduzierung und Patientenkomfort treibt das Marktwachstum weiter voran.
- Nach Modus
Auf Basis des Modus wird der Markt in tragbare, Tischplatte und Standalone-Geräte segmentiert. Der tragbare Modus dominierte den Markt mit einem Marktanteil von 31,2% im Jahr 2025, aufgrund der steigenden Annahme von hauseigenen medizinischen Geräten und der steigenden Notwendigkeit der Patientenmobilität. Tragbare Geräte wie Ventilatoren, Sauerstoffkonzentratoren und CPAP-Maschinen ermöglichen es Patienten, chronische Zustände zu Hause oder während der Fahrt zu verwalten. Krankenhäuser und Rehabilitationszentren nutzen auch tragbare Geräte für Patiententransfer und Notfallpflege. Die Bequemlichkeit, kompakte Bauweise und die einfache Nutzung von tragbaren Geräten machen sie in entwickelten und aufstrebenden MEA-Märkten sehr attraktiv. Die Hersteller konzentrieren sich zunehmend auf leichte und batteriebetriebene Optionen, um die Zugänglichkeit zu verbessern. Darüber hinaus integrieren tragbare Geräte mit Fernüberwachungssystemen, so dass Gesundheitsdienstleister die Patientengesundheit in Echtzeit verfolgen können.
Der Tisch-Top-Modus wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, angetrieben durch seine weit verbreitete Verwendung in Krankenhäusern, Spezialkliniken und Diagnosezentren. Tisch-Top-Geräte bieten höhere Genauigkeit, Haltbarkeit und Funktionalität im Vergleich zu tragbaren Geräten, so dass sie ideal für diagnostische und therapeutische Anwendungen. Die steigenden Investitionen in die Krankenhausinfrastruktur, insbesondere in den VAE und Saudi-Arabien, treiben die Nachfrage nach diesen zuverlässigen, leistungsstarken Geräten. Tisch-Top-Geräte dienen auch als zentrale Einheiten für mehrere Patienten in kritischen Pflege- oder Heimpflege-Hubs, was die betriebliche Effizienz erhöht. Kontinuierliche Produktinnovation und Integration mit IT-Systemen im Krankenhaus unterstützen das Wachstum dieses Modus weiter.
- Anwendung
Auf Basis der Anwendung wird der Markt in diagnostische und therapeutische Geräte segmentiert. Das therapeutische Anwendungssegment dominierte den Markt mit einem Umsatzanteil von 55% im Jahr 2025, angetrieben durch die wachsende Nachfrage nach Atemunterstützung, kritischen Pflegegeräten und Pflegetherapien. Therapiegeräte wie Ventilatoren, CPAP/BIPAP-Maschinen und Sauerstoffkonzentratoren sind für die Behandlung chronischer und akuter Bedingungen unerlässlich. Krankenhäuser, Rehabilitationszentren und langfristige Pflegeeinrichtungen sind wichtige Endnutzer dieser Geräte. Die zunehmende Prävalenz von Atem-, Herz- und Schlafstörungen erhöht die Nachfrage in städtischen und ländlichen Gebieten. Therapeutische Geräte profitieren auch von Fortschritten in AI-fähigen Monitoring und tragbaren Designs, wodurch sie effektiver und zugänglicher. Die Regierungen in der Golfregion investieren in den Ausbau der kritischen Pflege- und Pflegeinfrastruktur und unterstützen dieses Segment weiter.
Das diagnostische Anwendungssegment wird voraussichtlich die schnellste Wachstumsrate von 10,2% von 2026 bis 2033 beobachten, die durch steigende Investitionen in die Früherkennung und vorbeugende Gesundheitsversorgung gefördert wird. Diagnostische Geräte wie Spirometer und Überwachungssysteme werden zunehmend in Krankenhäusern, Kliniken und Heimpflege-Einstellungen eingesetzt, um Atem- und chronische Erkrankungen frühzeitig zu erkennen. Die zunehmende Sensibilisierung für die vorbeugende Pflege und die zunehmende Diagnostik in privaten Krankenhäusern sind wichtige Wachstumstreiber. Die Integration mit telemedizinischen und digitalen Gesundheitsplattformen ermöglicht die Ferndatenerfassung und die Überwachung des Arztes, wodurch der Appell an diagnostischen Geräten verbessert wird. Kontinuierliche technologische Innovation und staatliche Initiativen zur Förderung der präventiven Gesundheitsversorgung beschleunigen die Annahme.
- Von der Einrichtung
Auf Basis der Anlage wird der Markt in große, mittlere und kleine Gesundheitseinrichtungen segmentiert. Das große Anlagensegment dominierte den Markt mit einem Umsatzanteil von 45 % im Jahr 2025, aufgrund der hohen Annahme von fortschrittlichen medizinischen Geräten in großen Krankenhäusern, Spezialkliniken und Rehabilitationszentren. Diese Einrichtungen haben bessere Budgets und Infrastruktur, um kritische Pflege, Diagnose und therapeutische Ausrüstung zu integrieren. Sie priorisieren auch die Geräteintegration mit Krankenhaus-IT und Überwachungssystemen, um die betriebliche Effizienz zu verbessern. Große Einrichtungen in Saudi-Arabien und VAE investieren zunehmend in die ICU-Erweiterung, telemedicine-enabled wards und Homecare-Geräteprogramme. Der Umfang der Operationen und Patientenbelastung in großen Krankenhäusern treibt auch die Nachfrage nach multifunktionalen Geräten an. Darüber hinaus nehmen diese Einrichtungen oft Geräte an, die internationalen Standards entsprechen, was die Annahme von High-End-Geräten weiter steigert.
Das kleine Anlagesegment wird voraussichtlich die schnellsten CAGR von 9.5% von 2026 bis 2033, angetrieben durch steigende Investitionen in lokale Kliniken, ambulatorische chirurgische Zentren und Heimpflege-Hubs. Kleine Anlagen übernehmen tragbare und Tischgeräte durch Kosteneffizienz, einfache Bedienung und Flexibilität. Die wachsende Gesundheitsversorgung in ländlichen Gebieten und kleineren Städten in ganz Afrika erhöht die Nachfrage nach diesen Einrichtungen. Erschwingliche, einfach zu wartende Geräte, die Telemedizin und Fernüberwachung unterstützen, sind sehr bevorzugt. Die Hersteller stellen kompakte Mehrzweckgeräte vor, die für kleine Kliniken geeignet sind und das Marktwachstum weiter beschleunigen.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Krankenhäuser, ambulante chirurgische Zentren, Spezialkliniken, langfristige Pflegezentren, Rehabilitationszentren und Heimpflege-Einstellungen segmentiert. Das Krankenhaussegment dominierte den Markt mit einem Anteil von 50 % im Jahr 2025, angetrieben durch hohe Patientenvolumen und die Notwendigkeit von kritischen Pflege-, Diagnose- und therapeutischen Geräten. Krankenhäuser in GCC-Ländern erweitern die ICU-Kapazität und investieren in fortgeschrittene Atmungs- und Anästhesiegeräte. Die Integration mit digitalen Gesundheitssystemen, Telemedizin und Krankenhaus-IT-Infrastruktur erhöht die Nachfrage weiter. Krankenhäuser konzentrieren sich auch auf multifunktionale Geräte, die vielfältige Anwendungen und Patiententypen bedienen. Staatliche Gesundheitsprogramme und medizinische Tourismusinitiativen erhöhen die Annahme von High-End-Krankenhäusern. Die kontinuierliche Verbesserung der medizinischen Infrastruktur gewährleistet eine anhaltende Nachfrage.
Das Homecare-Einstellungen-Segment wird erwartet, dass die schnellste Wachstumsrate von 12 % von 2026 bis 2033, die durch steigende Prävalenz von chronischen Atem- und Herzzuständen, erhöhtes Patientenbewusstsein und die Annahme von tragbaren Geräten. Pflegelösungen wie CPAP/BIPAP-Geräte, tragbare Ventilatoren und Sauerstoffkonzentratoren ermöglichen es Patienten, die Therapie zu Hause mit Mobilität und Leichtigkeit zu verwalten. Tele-Gesundheitsplattformen und Remote-Monitoring verbessern die Adoption, so dass Gesundheitsdienstleister den Patientenfortschritt verfolgen können. Die Versicherungsdeckung für Heimpflegegeräte erweitert sich und Regierungsprogramme zur Unterstützung des chronischen Krankheitsmanagements beschleunigen das Wachstum weiter. Die Bequemlichkeit, der Patientenkomfort und die Wirtschaftlichkeit der Pflegeeinstellungen machen es zu einem attraktiven Wachstumssegment.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt zu Direktverkäufen und Drittanbietern segmentiert. Das Direktverkaufssegment dominierte den Markt mit einem Anteil von 60% im Jahr 2025, angetrieben durch starke Beziehungen zwischen Herstellern und großen Krankenhäusern, Spezialkliniken und Heimpflegedienstleistern. Direkter Vertrieb ermöglicht maßgeschneiderte Lösungen, technische Unterstützung und Gerätetraining für medizinisches Personal. Unternehmen in GCC-Ländern und Südafrika nutzen Direktverkäufe, um High-End-Krankenhäuser und große Gesundheitseinrichtungen zu durchdringen. Direkte Verkäufe sorgen auch für eine schnellere Einführung neuer Technologien und bieten Chancen für After-Sales-Service-Kontrakte. Hersteller bevorzugen diesen Kanal für hochwertige Geräte wie Ventilatoren, Anästhesiemaschinen und CPAP/BIPAP-Geräte. Die direkte Beziehung hilft auch bei der regulatorischen Compliance und schnelleren Installation.
Das Drittanbietersegment wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR von 11% bezeugen, was durch die zunehmende Einführung von Geräten in kleineren Kliniken, Heimpflege-Einstellungen und ländlichen Regionen verursacht wird. Händler bieten umfassende Lösungen, kostengünstige Lösungen und Supply-Chain-Unterstützung, um Geräte in entfernten oder unterbewahrten Bereichen zugänglich zu machen. Der Vertrieb von Drittanbietern ermöglicht es Herstellern, sich auf die Produktentwicklung zu konzentrieren und Vertriebsnetze für Vertrieb und Service zu nutzen. Das Wachstum in Afrika und aufstrebenden MEA-Märkten wird durch händlergesteuerte Penetrationsstrategien getrieben. Auch die steigende Nachfrage nach tragbaren und Tischgeräten in kleinen Anlagen unterstützt das schnelle Wachstum dieses Segments.
Naher Osten und Afrika Medizinprodukte Markt Regionale Analyse
- Saudi-Arabien dominierte den MEA Medizinproduktemarkt mit dem größten Umsatzanteil von 22,5% im Jahr 2025, gekennzeichnet durch hohe medizinische Investitionen, fortgeschrittene medizinische Infrastruktur und starke staatliche Initiativen zur Förderung der digitalen Gesundheitsversorgung und medizinische Innovation
- Healthcare-Anbieter und Patienten in der Region schätzen zunehmend hochwertige diagnostische und therapeutische Geräte, fortschrittliche Homecare-Lösungen und Integration mit Telemedizin-Plattformen, die Patientenergebnisse und betriebliche Effizienz in Krankenhäusern, Rehabilitationszentren und Heimpflege-Einstellungen verbessern
- Diese weit verbreitete Adoption wird durch die steigenden Gesundheitsausgaben, die tech-savvy Bevölkerung in den städtischen Zentren, die steigende Prävalenz von chronischen und Atemwegserkrankungen und die zunehmende medizinische Tourismus in den Golfstaaten unterstützt und medizinische Geräte als wesentliche Lösungen für die moderne Gesundheitsversorgung in öffentlichen und privaten Einrichtungen
Die Saudi-Arabien Medizinprodukte Markt Insight
Der saudi-arabische Medizinproduktemarkt eroberte den größten Umsatzanteil von 22,5% im Jahr 2025, der durch erhebliche staatliche Investitionen in die Gesundheitsinfrastruktur, Krankenhauserweiterungen und Pflegeprogramme gefördert wurde. Healthcare-Anbieter priorisieren zunehmend fortschrittliche diagnostische und therapeutische Geräte, um Patientenergebnisse und betriebliche Effizienz zu verbessern. Die zunehmende Übernahme von Telemedizin, tragbaren Ventilatoren und Sauerstoffkonzentratoren ist die Nachfrage. Darüber hinaus werden Initiativen zur Förderung von medizinischem Tourismus und spezialisierten Gesundheitsdiensten das Marktwachstum weiter beschleunigen, während technologische Fortschritte in KI-fähigen Überwachungssystemen und kritischen Pflegegeräten die Führung des Landes in MEA stärken.
VAE Medizinprodukte Markt Insight
Der Medizinproduktemarkt der Vereinigten Arabischen Emirate soll sich während der gesamten Vorausschätzungsperiode auf einen beträchtlichen CAGR ausweiten, vor allem durch hohe Gesundheitsausgaben, wachsende private Krankenhausnetze und zunehmende Einführung von Smart Homecare-Lösungen. Die Urbanisierung, verbunden mit steigenden chronischen und Lifestyle-bedingten Krankheiten, fördert den Einsatz fortschrittlicher Medizinprodukte. Verbraucher und Gesundheitsdienstleister schätzen Komfort, Qualität und Zuverlässigkeit, insbesondere bei tragbaren Ventilatoren, CPAP/BIPAP-Geräten und Überwachungssystemen. Regierungsinitiativen zur Unterstützung der digitalen Gesundheitsversorgung, der Telemedizin und des medizinischen Tourismus fördern die Annahme sowohl in der Wohn- als auch in der gewerblichen Gesundheitsversorgung.
Nigeria Medizinprodukte Markt Einblick
Der nigerianische Medizinproduktemarkt wird voraussichtlich während der Prognosezeit bei einer bemerkenswerten CAGR wachsen, die durch den Ausbau des Gesundheitszugangs, die Erhöhung der Krankenhaus- und Kliniknetze und die zunehmende Prävalenz von Atemwegs- und chronischen Erkrankungen verursacht wird. Portable und Tischplatten werden zunehmend in städtischen und halbstädtischen Gebieten für diagnostische und therapeutische Anwendungen eingesetzt. Darüber hinaus fördern Sensibilisierungskampagnen zu präventiven und hauseigenen Lösungen die Patienten, in Überwachungs- und Atemgeräte zu investieren. Nigerias Verbesserung der Gesundheitsinfrastruktur, gepaart mit Donor-geförderten Programmen und Partnerschaften mit internationalen Herstellern, wird voraussichtlich weiterhin das Marktwachstum unterstützen.
Südafrika Medizinprodukte Marktaufsicht
Der Markt für medizinische Geräte in Südafrika wird voraussichtlich während der Vorausschätzungsperiode bei einem beträchtlichen CAGR expandieren, der durch etablierte private Gesundheitssysteme, wachsende Investitionen in Krankenhäuser und Spezialkliniken und steigende Nachfrage nach fortschrittlichen medizinischen Geräten gefördert wird. Krankenhäuser und Rehabilitationszentren übernehmen High-End-Diagnostik- und therapeutische Geräte, während die Adoption für die Pflege bei chronischem Krankheitsmanagement steigt. Die Integration mit Telemedizin-Plattformen und elektronischen Gesundheitsdatensätzen wird immer häufiger, was die betriebliche Effizienz und die Patientenüberwachung fördert. Darüber hinaus treibt die zunehmende Wahrnehmung von Atem-, Herz- und Schlafstörungen die Aufnahme von Geräten wie Ventilatoren, CPAP/BIPAP-Maschinen und Sauerstoffkonzentratoren.
Naher Osten und Afrika Medizinprodukte Markt teilen
Die Middle East and Africa Medical Devices Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Medtronic (Irland)
- GE HealthCare (USA)
- Koninklijke Philips N.V. (Niederländische)
- Siemens Healthineers AG (Deutschland)
- Johnson & Johnson Services, Inc. (USA)
- Abbott (USA)
- Stryker (USA)
- B. Braun SE (Deutschland)
- F. Hoffmann-La Roche AG (Schweiz)
- Getinge AB (Schweden)
- Drägerwerk AG & Co. KGaA (Deutschland)
- Boston Scientific Corporation (USA)
- BD (US)
- Zimmer Biomet. (USA)
- Fresenius Medical Care AG & Co. KGaA (Deutschland)
- PureHealth (UAE)
- East African Medical Vitals Limited (Uganda)
- Cordis (USA)
- Al Faisaliah Medical Systems (Saudi Arabien)
Was sind die jüngsten Entwicklungen im Nahen Osten und Afrika Medical Devices Market
- Im März 2025 kündigte Medtronic eine strategische Partnerschaft mit Methinks AI an, um AI‐getriebenes radiologisches Triage für Schlaganfallversorgung im Nahen Osten, Afrika, Türkiye und Mittel- und Osteuropa zu integrieren, um die frühzeitige Schlaganfallbeurteilung und Behandlungswege in Krankenhäusern zu verbessern
- Im Januar 2025 enthüllte Royal Philips AI-getriebene Innovationen in der Diagnostik, Patientenüberwachung und Behandlung bei der Arab Health 2025, einschließlich Partnerschaften und fortschrittliche Tele-Ultraschall-Lösungen, um den Gesundheitszugang zu erweitern und die klinische Entscheidungsunterstützung über MEA zu verbessern
- Im Oktober 2024 führte Philips auf der Global Health Exhibition 2024 in Riad innovative innovative Gesundheitstechnologien ein, darunter fortgeschrittene eICU-Konnektivität, AI‐verstärkte Bildverarbeitungs- und Ultraschallsysteme sowie klinische Lösungen der nächsten Generation im Einklang mit den Zielen der Vision 2030 Healthcare-Transformation von Saudi-Arabien.
- Im Februar 2024 erweiterten Philips und Malaffi (Abu Dhabi Health Data Services) ihre Partnerschaft bei der Arab Health 2024, um weltweite Standards für den nahtlosen medizinischen Bildaustausch mit Philips’ Image Exchange Solution festzulegen, um die Radiologieinteroperabilität und den Datenaustausch über Gesundheitseinrichtungen in den VAE deutlich zu verbessern
- Im Januar 2023 kündigte United Imaging mehrere Partnerschaften und den Einsatz moderner medizinischer Bildgebungssysteme im Nahen Osten und Afrika an der Arab Health 2023 an, darunter hochauflösende PET/MR-Scanner, fortgeschrittene CT- und MRT-Systeme und mobile DR-Geräte, wobei strategische Vereinbarungen zur Installation dieser Technologien in Krankenhäusern und Forschungseinrichtungen unterzeichnet wurden.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











