


Segmentación del mercado global de diagnóstico de leucemia mieloide aguda por tipo de producto (instrumentos, consumibles y accesorios), tipo de prueba (prueba de imagen, análisis de sangre, análisis de médula ósea, prueba de biomarcadores, inmunofenotipado, pruebas genéticas, etc.), tipo de cáncer (mieloblástico [M0], mieloblástico [M1], mieloblástico [M2], promielocítico [M3], mielomonocítico [M4], monocítico [M5], eritroleucemia [M6] y megacariocítico [M7]), grupo de edad (mayores de 65 años, menores de 21 años, de 21 a 29 años y de 30 a 65 años), género (masculino y femenino), usuario final (hospital, laboratorios asociados, laboratorios de diagnóstico independientes, centros de diagnóstico por imagen, institutos de investigación del cáncer, etc.), canal de distribución (licitación directa y venta minorista): tendencias del sector y pronóstico hasta 2032.
¿Cuál es el diagnóstico agudo de leucemia mieloide de tamaño y tasa de crecimiento
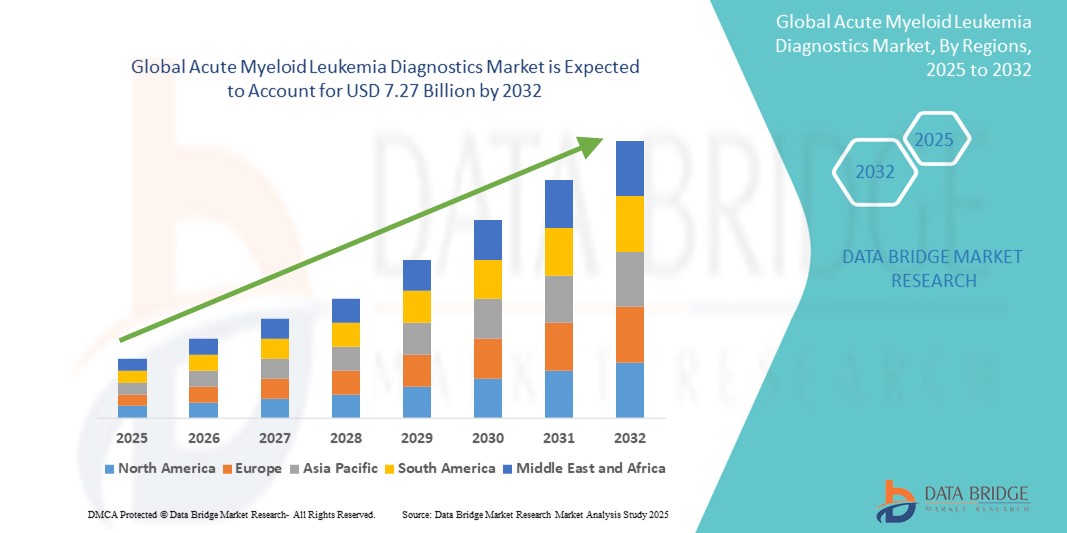
- Según Data Bridge Market Research Analysis global aguda leucemia mieloide diagnóstico tamaño del mercado se valoró enUSD 3.09 billion in 2024y se espera que alcanceUSD 7.27 billion by 2032, aCAGR of 11.30%durante el período previsto
- El crecimiento del mercado se debe principalmente al aumento de la incidencia demalignidades hematológicas,creciente población geriátrica y creciente conciencia acerca de la detección temprana del cáncer
- Además, avances en diagnóstico molecular,secuenciación de próxima generación(NGS), y los diagnósticos acompañantes están permitiendo una detección de LMA más precisa y personalizada. Estos factores aumentan colectivamente la eficiencia diagnóstica y fomentan una expansión significativa en el mercado de diagnósticos AML
Tamaño del mercado
- Valor mundial del mercado (2024):USD 3.09 billion
- Valor de mercado esperado (2032):USD 7.27 billion
- CAGR prefabricado (2024–2032):11.30%
¿Cuáles son los principales Takeaways of Acute Myeloid Leukemia Diagnostics
- Los diagnósticos de LMA, que abarcan una amplia gama de pruebas como imágenes, análisis de sangre, biopsia de médula ósea, inmunofenotipado y perfiles genéticos, son esenciales para diagnosticar y clasificar con precisión subtipos de leucemia para la planificación eficaz del tratamiento en diversos grupos de edad
- La creciente incidencia de la LMA, especialmente entre las personas de 65 años y más, junto con el aumento de la conciencia de los malignos hematológicos, y la creciente demanda de herramientas de detección en etapas tempranas, está alimentando significativamente la adopción mundial de soluciones de diagnóstico
- América del Norte dominaba el mercado agudo de diagnóstico de leucemia mieloide con la mayor proporción de ingresos del 39% en 2024, apoyado por infraestructuras sanitarias avanzadas, volúmenes de pruebas altas en hospitales e institutos de investigación de cáncer, y el creciente uso de moleculares ybiomarcador-pruebas basadas, especialmente en EE.UU.
- Se prevé que Asia-Pacífico será la región de mayor crecimiento en el mercado agudo de diagnóstico de leucemia mieloide durante el período previsto debido a la mejora de las capacidades diagnósticas, el crecimiento de las poblaciones de pacientes y el acceso ampliado a través de canales de ventas directas y minoristas
- El segmento de accesorios consumibles dominaba el mercado agudo de diagnóstico de leucemia mieloide con una proporción de 55,8% en 2024, debido a la alta frecuencia de uso en laboratorios de diagnóstico independientes y centros de imagen
Report Scope and Acute Myeloid Leukemia Diagnostics Market Segmentation
|
Atributos |
Diagnósticos agudos de leucemia mieloide |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el diagnóstico agudo de leucemia mieloide
“Precision Diagnostics Through Genomic and Molecular Innovations”
- Una tendencia significativa y aceleradora en el mercado mundial de diagnósticos de LMA es la integración de tecnologías moleculares avanzadas como secuenciación de próxima generación (GNS), citometría de flujo y diagnósticos acompañantes, que están redefinindo cómo se detecta y clasifica la LMA
- Por ejemplo, las plataformas Oncomine de TruSight Oncology y Thermo Fisher permiten a los clínicos identificar mutaciones genéticas como FLT3, NPM1, e IDH1/2 que influyen en la planificación del tratamiento. Análogamente, QIAGEN ofrece paneles moleculares para el monitoreo mínimo de enfermedades residuales, que se utilizan cada vez más después del tratamiento
- También se están empleando plataformas de diagnóstico impulsadas por AI para mejorar la eficiencia del flujo de trabajo del laboratorio, interpretar conjuntos de datos complejos y reducir los tiempos de rotación. Estos sistemas apoyan la intervención temprana mediante perfiles genéticos de alto riesgo y marcadores celulares anormales
- La biopsia líquida está surgiendo como una herramienta diagnóstica no invasiva para la LMA, ofreciendo monitoreo y predicción de la enfermedad en tiempo real mediante el análisis de ADN del tumor circulante (ctDNA) en muestras de sangre
- La adopción sin fisuras de diagnósticos moleculares e integrados por IA en centros especializados de cáncer e instituciones de investigación está impulsando un nuevo estándar de precisión en la detección y estratificación de tratamiento de LMA
- Esta tendencia hacia pruebas individualizadas y de alta precisión está estableciendo nuevos parámetros para el diagnóstico clínico, lo que hace que empresas como Bio-Rad y Guardant Health inviertan en soluciones más sensibles, escalables y clínicamente viables para la MMA
Leucemia mieloide aguda Diagnósticos Dinámica del mercado
Conductor
“Incidencia creciente de la LMA y los avances en las herramientas de detección temprana”
- La creciente carga mundial de la LMA, en particular entre los adultos mayores y en las regiones con poblaciones de envejecimiento, es un factor principal para la creciente demanda de diagnósticos precisos y oportunos
- Por ejemplo, la Sociedad de Linfoma de Leucemia informó anualmente en los Estados Unidos de más de 20.000 nuevos casos de LMA, reforzando la necesidad de estrategias eficaces de detección temprana. En 2024, Abbott lanzó un panel de pruebas hematológicas ampliado destinado a acelerar el diagnóstico de LMA en entornos hospitalarios
- Las innovaciones diagnósticas, como los ensayos inmunophenotyping, citogenetics y basados en PCR están permitiendo una mejor diferenciación de subtipos y mejorar las decisiones de tratamiento, especialmente en casos de LMA de alto riesgo o resistentes al tratamiento
- El creciente énfasis clínico en la intervención temprana, junto con el aumento de las inversiones en investigación hematológica del cáncer, está acelerando la adopción de soluciones de diagnóstico multiparamétrico en hospitales, laboratorios de diagnóstico y centros de cáncer
- Además, las iniciativas de sensibilización y los programas de detección de las organizaciones mundiales de salud están impulsando una mayor disponibilidad y utilización de kits de pruebas de la LMA, especialmente en regiones de alta incidencia
Restraint/Challenge
“High Cost of Molecular Testing and Limited Access in Low-Income Regions”
- El costo relativamente alto de los diagnósticos moleculares de la LMA y los paneles de la NGS constituye un obstáculo importante para la adopción, en particular en los países de ingresos bajos y medianos que carecen de sistemas adecuados de reembolso
- Por ejemplo, las plataformas de perfiles genómicos integrales requieren infraestructuras avanzadas de laboratorio, profesionales capacitados y actualizaciones continuas de software —elementos a menudo desaparecidos en regiones con recursos
- Esta carga de costes se agrava por complejidades regulatorias y cobertura de seguro variable, limitando el acceso de los pacientes a diagnósticos oportunos y personalizados
- Para superar estos desafíos, los organismos mundiales de salud y las empresas de diagnóstico están invirtiendo en soluciones escalables y rentables y asociaciones entre los sectores público y privado encaminadas a aumentar la accesibilidad y el acceso
- A pesar de estos esfuerzos, persisten disparidades en la accesibilidad diagnóstica, subrayando la necesidad de colaboración internacional, educación clínica e inversión a largo plazo en el fomento de la capacidad diagnóstica en mercados insuficientes
¿Cómo se aumentan los diagnósticos agudos de leucemia mieloide
El mercado se segmenta sobre la base del tipo de producto, tipo de prueba, tipo de cáncer, grupo de edad, género, usuario final y canal de distribución.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de diagnóstico de leucemia mieloide aguda se segmenta en instrumentos y accesorios consumibles. El segmento de accesorios consumibles dominaba el mercado con la mayor cuota de ingresos del mercado del 55,8% en 2024, impulsado por su uso frecuente en flujos de trabajo diagnóstico, incluyendo reactivos, diapositivas y kits de ensayo utilizados en múltiples formatos de prueba. Estos son componentes esenciales en pruebas repetidas, como recuentos de sangre, evaluaciones de la médula ósea y diagnóstico molecular.
Se prevé que el segmento de instrumentos sea testigo de la tasa de crecimiento más rápida del 9,8% entre 2025 y 2032, alimentada por avances tecnológicos y la creciente demanda de sistemas automatizados de alto rendimiento en laboratorios de diagnóstico. El aumento de la inversión en centros de cáncer y automatización de laboratorio también contribuye a este crecimiento.
- Por tipo de prueba
Sobre la base del tipo de prueba, el mercado de diagnóstico de leucemia mieloide aguda se segmenta en pruebas de imagen, análisis de sangre, test de médula ósea, prueba de biomarcador, inmunofenotipado, pruebas genéticas y otros. El segmento de pruebas genéticas dominó el mercado con la mayor cuota de ingresos del mercado del 22,8% en 2024, impulsada por su papel crítico en la detección de mutaciones clave de LMA como FLT3 y NPM1 que afectan directamente las decisiones de tratamiento. La oncología de la precisión depende en gran medida de esta herramienta diagnóstica, en particular para identificar a los pacientes elegibles para terapias específicas.
Se prevé que el segmento de inmunophenotyping sea testigo de la tasa de crecimiento más rápida del 10,6% de 2025 a 2032, debido a su valor en la clasificación de subtipos y su incorporación creciente en los paneles de diagnóstico estándar. El inmunofenotipado mejora la precisión de diagnóstico y es ampliamente utilizado tanto en el diagnóstico inicial como en el monitoreo de recaídas.
- Por tipo de cáncer
Sobre la base del tipo de cáncer, el mercado de diagnóstico de leucemia mieloide aguda se segmenta en mieloblástica (M0), mieloblástica (M1), mieloblástica (M2), promielocítica (M3), mielomonocítica (M4), monocítica (M5), eritroleucemia (M6) y megakariocítica (M7). El segmento mieloblástico (M2) mantuvo la mayor cuota de ingresos del mercado del 21,4% en 2024, debido a su mayor prevalencia y perfiles citogenéticos más claros, facilitando la detección y el tratamiento utilizando las actuales modalidades de diagnóstico.
Se proyecta que el segmento promielocético (M3) crezca en la CAGR más rápida de 11,2% de 2025 a 2032, con el apoyo de su capacidad de respuesta a tratamientos específicos como ATRA y trióxido de arsénico, que requieren un diagnóstico preciso y temprano para obtener resultados óptimos.
- By Age Group
Sobre la base del grupo de edad, el mercado de diagnóstico agudo de leucemia mieloide se segmenta en 65 y más, 30–65, 21–29 y menos 21. El segmento 65 y superior dominaba el mercado con la mayor cuota de ingresos del 46,7% en 2024, impulsada por la incidencia significativamente mayor de MMA en las poblaciones de ancianos. Las mutaciones genéticas relacionadas con la edad y la disminución del sistema inmunitario contribuyen a esta tendencia, haciendo que el diagnóstico sea especialmente crítico en este grupo.
Se espera que el segmento 30-65 sea testigo de la tasa de crecimiento más rápida del 9,4% entre 2025 y 2032, alimentada por el aumento de la conciencia, las pruebas proactivas de salud y el mayor acceso a servicios avanzados de diagnóstico entre la población en edad de trabajar.
- Por género
Sobre la base del género, el mercado de diagnóstico agudo de leucemia mieloide se segmenta en hombres y mujeres. El segmento masculino mantuvo la mayor cuota de ingresos del mercado de 58,1% en 2024, consistente con patrones epidemiológicos que muestran una incidencia ligeramente mayor de LMA en los hombres. Las tasas de diagnóstico más elevadas entre los hombres también pueden estar vinculadas a la detección anterior debido a las proyecciones ocupacionales.
Se espera que el segmento femenino crezca constantemente durante el período de pronóstico, impulsado por una mayor conciencia, un mayor acceso a los servicios de diagnóstico y una mayor inclusión en los ensayos clínicos e iniciativas de detección del cáncer a nivel mundial.
- Por Usuario final
Sobre la base del usuario final, el mercado de diagnóstico de leucemia mieloide aguda se segmenta en el hospital, laboratorios asociados, laboratorios de diagnóstico independientes, centros de diagnóstico por imágenes, institutos de investigación sobre cáncer y otros. El segmento hospitalario dominó el mercado con la mayor cuota de ingresos del 37,6% en 2024, atribuida a la disponibilidad de servicios de diagnóstico integral y atención integrada bajo un techo, especialmente para casos agudos y de emergencia de LMA.
Se prevé que el segmento de laboratorios de diagnóstico independientes sea testigo de la tasa de crecimiento más rápida del 10,1% entre 2025 y 2032, impulsada por tendencias de subcontratación, tiempos de rotación más rápidos y expansión de servicios de diagnóstico molecular especializados más allá de los entornos hospitalarios tradicionales.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado de diagnóstico de leucemia mieloide aguda se segmenta en ventas directas de licitación y venta al por menor. El segmento de licitación directa mantuvo la mayor cuota de ingresos del mercado de 61,4% en 2024, impulsada por compras de gran volumen por instituciones de salud pública, centros de cáncer y laboratorios financiados por el gobierno.
Se espera que el segmento de ventas minoristas crezca en un CAGR constante de 8,5% de 2025 a 2032, apoyado por el aumento de la descentralización de los servicios de diagnóstico, la creciente demanda de kits de prueba de puntos de atención y el acceso ampliado a los consumibles de diagnóstico a través de farmacias y plataformas en línea.
¿Qué región mantiene la mayor parte de los diagnósticos agudos de leucemia mieloide
- América del Norte dominaba el mercado agudo de diagnóstico de leucemia mieloide con la mayor proporción de ingresos del 39% en 2024, apoyado por infraestructuras sanitarias avanzadas, volúmenes de pruebas altas en hospitales e institutos de investigación de cáncer, y el creciente uso de pruebas moleculares y basadas en biomarcadores, especialmente en los Estados Unidos.
- Los proveedores de atención médica y los pacientes de la región dependen cada vez más de diagnósticos de precisión, como la citometría de flujo, las pruebas genéticas y los ensayos de biomarcadores, para orientar la detección temprana y la planificación personalizada del tratamiento para la LMA
- Este crecimiento regional cuenta con un fuerte gasto en salud, redes de cuidado de cáncer bien establecidas y políticas de reembolso favorables para servicios avanzados de diagnóstico, posicionando a América del Norte como líder en la adopción y avance de diagnósticos de LMA en entornos hospitalarios y de laboratorio especializados
Leucemia mieloide aguda EE.UU. Diagnostics Market Insight
El mercado de diagnóstico agudo de leucemia mieloide estadounidense capturó la mayor parte de los ingresos del 79,6% en 2024 dentro de América del Norte, impulsado por la alta prevalencia de enfermedades, la infraestructura de detección de cáncer bien establecida y la adopción generalizada de métodos avanzados de diagnóstico. Las herramientas de precisión, como la prueba genética y la citometría de flujo, se utilizan comúnmente para el diagnóstico precoz y la vigilancia del tratamiento. Además, los marcos de reembolso favorables, el aumento de los programas de sensibilización y la fuerte financiación federal para la investigación de la leucemia siguen fomentando la expansión del mercado en los Estados Unidos, especialmente en los entornos hospitalarios y de laboratorio de investigación.
Europa aguda Leucemia mieloide Diagnóstico Mercado Insight
Se prevé que el mercado de diagnóstico agudo de leucemia mieloide en Europa crecerá en un CAGR sustancial durante todo el período previsto, alimentado por inversiones crecientes en investigación sobre cáncer, la implementación de planes nacionales de control del cáncer y una población envejecida susceptible a malignidades hematológicas. La creciente demanda de diagnóstico temprano y preciso, combinado con avances tecnológicos en diagnósticos e imágenes moleculares, está impulsando la adopción del mercado. Además, las colaboraciones paneuropeas y las directrices clínicas estandarizadas fomentan la integración de nuevos diagnósticos en redes hospitalarias y laboratorios especializados de oncología.
Leucemia mieloide aguda del Reino Unido Diagnóstico del mercado
Se espera que el mercado de diagnóstico de leucemia mieloide aguda de los Estados Unidos crezca en una CAGR notable durante el período de previsión, impulsada por un fuerte apoyo gubernamental a las iniciativas de medicina de precisión y detección temprana. La creciente incidencia de la LMA en adultos mayores y el acceso a servicios de diagnóstico respaldados por el NHS apoyan el crecimiento. Además, la adopción de secuencias de próxima generación (GNS) y otras tecnologías de ensayo molecular está aumentando, mientras que las asociaciones entre instituciones académicas y empresas de biotecnología están impulsando la innovación y mejorando la precisión del diagnóstico.
Alemania Leucemia mieloide aguda Diagnóstico Mercado Insight
Se prevé que el mercado de diagnóstico de leucemia mieloide aguda de Alemania se expanda en un CAGR considerable durante el período previsto, impulsado por una infraestructura sanitaria robusta y una alta adopción de tecnologías avanzadas de laboratorio. Con un fuerte énfasis en la detección temprana del cáncer y una creciente población geriátrica, herramientas de diagnóstico como el análisis citogenético, la biopsia de médula ósea y el inmunofenotipado están presenciando una mayor utilización. El enfoque estratégico de Alemania en la medicina personalizada también apoya la demanda de diagnósticos AML basados en la genómica.
Leucemia mieloide aguda en Asia-Pacífico Diagnóstico Mercado Insight
El mercado de diagnósticos agudos de leucemia mieloide en Asia-Pacífico está preparado para crecer en la CAGR más rápida del 23,3% entre 2025 y 2032, con el apoyo de aumentar la conciencia sobre el cáncer, mejorar el acceso a la atención médica y ampliar las capacidades de diagnóstico en países clave como China, India y Japón. Las iniciativas gubernamentales centradas en la modernización de la salud y la detección del cáncer están impulsando el crecimiento, junto con una mayor inversión privada en laboratorios de diagnóstico. Los menores costos de los servicios de pruebas y la creciente disponibilidad de profesionales cualificados están mejorando el alcance diagnóstico en los centros urbanos y semiurbanos.
Japón Leucemia Mieloide aguda Diagnósticos Mercado Insight
El mercado de diagnóstico de leucemia mieloide aguda de Japón está ganando tracción debido a la población envejecida del país y la cobertura sanitaria generalizada, que apoya la detección y el diagnóstico de cáncer de rutina. El enfoque de Japón en la innovación y la tecnología médica está acelerando la adopción de pruebas genómicas, perfiles biomarcadores y plataformas de diagnóstico integradas. Además, las colaboraciones entre hospitales y empresas de biotecnología están promoviendo la disponibilidad de servicios sofisticados de pruebas de la LMA en las regiones urbanas y rurales.
India Aguda Leucemia Mieloide Diagnósticos Mercado Insight
El mercado de diagnóstico agudo de leucemia mieloide de la India mantuvo la mayor cuota de ingresos del mercado en Asia-Pacífico en 2024, impulsada por el aumento de la incidencia de leucemia, la ampliación de la infraestructura de diagnóstico y el aumento de la conciencia de los cánceres de sangre. Las iniciativas dirigidas por el Gobierno para mejorar el acceso a la atención del cáncer, junto con las crecientes inversiones del sector público y privado en patología y diagnóstico molecular, son factores clave del mercado. Las soluciones de diagnóstico rentables, junto con las innovaciones en salud digital, están ampliando los servicios de pruebas de LMA a una base de pacientes más amplia de las ciudades de Tier I y Tier II.
Leucemia mieloide aguda Diagnostics Market Share
La industria de diagnóstico de leucemia mieloide aguda está dirigida principalmente por empresas bien establecidas, incluyendo:
- F. Hoffmann-La Roche Ltd(Suiza)
- Abbott(U.S.)
- QIAGEN N.V. (Países Bajos)
- Bio-Rad Laboratories, Inc(U.S.)
- Illumina, Inc(U.S.)
- Agilent Technologies, Inc. (U.S.)
- Thermo Fisher Scientific Inc. (U.S.)
- BD (U.S.)
- Sysmex Corporation (Japón)
- Beckman Coulter, Inc. (U.S.)
- Siemens Healthineers AG (Alemania)
- GE HealthCare (Estados Unidos)
- PerkinElmer (U.S.)
- Invitae Corporation (Estados Unidos)
- Natera, Inc. (U.S.)
- Oxford Nanopore Technologies plc (U.K.)
- Guardant Health, Inc. (U.S.)
- Myriad Genetics, Inc. (Estados Unidos)
- BIOMÉRIEUX (Francia)
- Cefeide (U.S.)
¿Cuáles son los avances recientes en el mercado mundial de diagnósticos de leucemia mieloide aguda
- En mayo de 2023, Sysmex Corporation (Japón), líder en diagnóstico de hematología, anunció la puesta en marcha de una plataforma de pruebas AML basada en la citometría de flujo para mejorar la precisión y la velocidad del diagnóstico de leucemia. La nueva plataforma integra el análisis automatizado con algoritmos de software avanzados, permitiendo a los clínicos diferenciar los subtipos AML con mayor precisión. Este desarrollo hace hincapié en el compromiso de Sysmex de avanzar en el diagnóstico hematológico y mejorar los resultados clínicos para pacientes con LMA a nivel mundial
- En abril de 2023, F. Hoffmann-La Roche Ltd (Suiza) amplió el acceso a sus soluciones de secuenciación de próxima generación para el diagnóstico de leucemia a través de su NAVIFY® Mutation Profiler, diseñado para ayudar a los oncólogos a interpretar los datos genéticos. Mediante la racionalización de ideas genómicas complejas, esta herramienta mejora la planificación personalizada del tratamiento para pacientes con LMA. Este lanzamiento refuerza el enfoque estratégico de Roche en la oncología de precisión y el creciente papel de la genómica en el diagnóstico de AML
- En marzo de 2023, Bio-Rad Laboratories, Inc. (U.S.) presentó su sistema actualizado QX600 Droplet Digital PCR (ddPCR), optimizado para detectar mutaciones de baja frecuencia asociadas con AML. La tecnología permite la detección sensible de enfermedades residuales mínimas (MRD), ayudando a los médicos a vigilar la progresión de las enfermedades y la respuesta terapéutica. Este avance muestra el énfasis de Bio-Rad en permitir el monitoreo temprano y preciso de enfermedades utilizando diagnósticos moleculares avanzados
- En febrero de 2023, Illumina, Inc. (EE.UU.) se asoció con centros regionales de oncología en Asia para implementar paneles integrales basados en NGS para la leucemia, incluyendo AML. La colaboración pretende ampliar el acceso a soluciones de diagnóstico de alta calidad en mercados emergentes proporcionando protocolos de prueba genómica personalizados y soporte de interpretación clínica. Este esfuerzo ilustra la estrategia global de expansión de Illumina y su dedicación a la democratización del acceso a diagnósticos de cáncer de alta precisión
- En enero de 2023, Agilent Technologies Inc. (EE.UU.) lanzó un nuevo panel mieloide dentro de su cartera SureSelect, diseñado específicamente para la detección de mutaciones clínicamente relevantes en AML. El panel se integra perfectamente con los flujos de trabajo de NGS y está destinado a apoyar la investigación y el diagnóstico en laboratorios clínicos. Esta innovación refleja la creciente inversión de Agilent en oncología y la creciente demanda de soluciones de ensayo de MMA basadas en genes específicos
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











