


Global Agriculture Chemical Packaging Market Segmentation, By Material (Plastic, Metal, Paper & Paperboard, and Others), Packaging Type (Bottles & Jerrycans, Drums & Pails, Bags & Pouches, Intermediate Bulk Containers, and Others), Application (Pesticides, Fertilizers, Adjuvants, and Others), Crop Type (Cereals & Pulgets
¿Cuál es la tasa de tamaño y crecimiento del mercado de embalaje químico agrícola
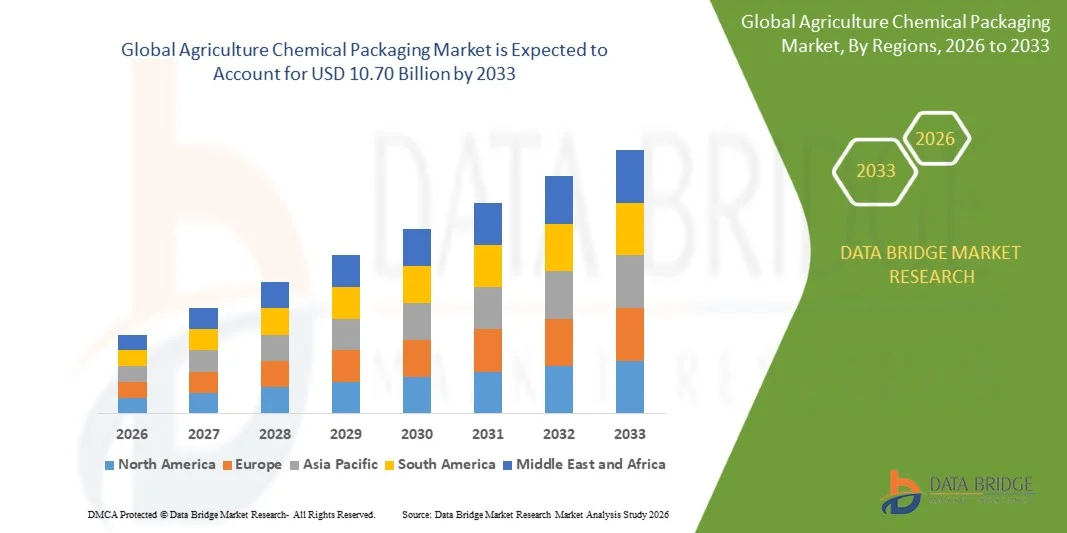
- Según el análisis de Data Bridge Market Research, el mercado agrícola de envases químicos se valoró enUSD 6.60 billion in 2025y se prevé que alcanceUSD 10.70 billion en 2033, creciendo en unCAGR of 6.40% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento del consumo de productos de protección de cultivos y fertilizantes, el endurecimiento de las normas de seguridad y reciclabilidad de los contenedores y la expansión de la producción agrícola en Asia-Pacífico, Sudamérica y América del Norte.
- El creciente cambio hacia los contenedores reciclables, reutilizables y tamper-evidentes, junto con la creciente inversión en sistemas de transferencia cerrados y programas de devolución de contenedores, está apoyando la adopción del mercado. El embalaje químico agrícola se está aplicando enenvases agrícolasformatos,envase fungicidapara el control de enfermedades de cultivos, ytratamiento de semillasproductos, ofreciendo a los cultivadores un manejo más seguro, dosificación precisa y residuos relacionados con residuos más bajos.
Tamaño del mercado
- Valor mundial del mercado (2025): 6,60 dólares
- Valor de mercado esperado (2033): USD 10.70 millones
- CAGR prefabricado (2026–2033): 6.40%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: América del Sur
¿Cuáles son los principales Takeaways of the Agriculture Chemical Packaging Market
- Asia-Pacífico dominaba el mercado agrícola de envases químicos con la mayor cuota de ingresos del 40,85% en 2025, con el apoyo de grandes cultivos, alto consumo de plaguicidas y fertilizantes, y una sólida base de fabricantes de contenedores.
- Se espera que América del Sur sea la región de crecimiento más rápido en una CAGR de 8,10% de 2026 a 2033, alimentada por la expansión de la soja y el cultivo de maíz en Brasil, el aumento del uso de la protección de cultivos y la creciente adopción de contenedores retornables.
- El segmento de plástico lideró el mercado con una participación del 62,35% en 2025, impulsada por la naturaleza ligera, químicamente resistente y rentable de botellas HDPE, jerrycans y tambores.
- Paper & paperboard es el tipo de material de mayor crecimiento, proyectado para registrar una CAGR del 7,90%, lo que refleja la creciente demanda de bolsas y cartóns reciclables para formulaciones secas y fertilizantes granulares.
- El segmento de botellas " jerrycans dominaba la categoría tipo de embalaje con una cuota de ingresos del 38,70% en 2025, dirigida por un uso amplio para herbicidas líquidos, insecticidas y fungicidas.
- Los plaguicidas representaron el 57,40% de la cuota de mercado en 2025, con el apoyo de un alto consumo de herbicidas, insecticidas y fungicidas que requieren contenedores certificados por las Naciones Unidas.
- El segmento de fertilizantes es la categoría de aplicación de mayor crecimiento, con un CAGR de 8,20%, impulsado por la creciente demanda de formulaciones de nutrientes líquidos y especiales suministrados en contenedores reutilizables.
Report Scope and Agriculture Chemical Packaging Market Segmentation
|
Atributos |
Mercado de Empaquetado de Productos Químicos |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de embalaje químico agrícola
- Los envases agroquímicos se desplazan desde contenedores de uso único hacia formatos reciclables, rinsibles y reutilizables, ya que los fabricantes, distribuidores y reguladores hacen mayor hincapié en la administración de contenedores y la reducción de desechos.
- Por ejemplo, en julio de 2023, según Iowa State University Extension and Outreach, el Ag Container Recycling Council recogió y recicló más de 900,000 libras de contenedores plaguicidas en Iowa durante 2022, aceptando contenedores HDPE rígidos de 55 galones o más pequeños, destacando la creciente adopción de envases basados en la administración.
- Se están implantando sistemas de transferencia cerrados, cierres de tamper-evidentes y diseños de botellas estandarizados para reducir la exposición del operador, derrames y errores de dosificación durante el manejo del producto.
- Los contenedores a granel y retornables están ganando preferencia entre grandes granjas, distribuidores y formuladores porque reducen los requisitos de enjuague, plástico de uso único y los costos de manejo en toda la cadena de suministro.
- Por ejemplo, en febrero de 2025, según la Comisión Europea, entró en vigor el Reglamento de Empaquetado y Embalaje de Residuos (UE) 2025/40 y se aplica generalmente a partir del 12 de agosto de 2026, cubriendo todos los embalajes colocados en el mercado de la UE e introduciendo grados de reciclabilidad a partir de 2030.
- A medida que las regulaciones sobre reciclabilidad, contenido reciclado y eliminación de contenedores se expanden por regiones, se espera que el embalaje químico agrícola evoluciona hacia diseños más ligeros, monomateriales y circulares que mantienen compatibilidad y seguridad química.
¿Cuáles son los controladores clave del mercado de embalaje químico agrícola
- El aumento del uso de productos de protección de cultivos y fertilizantes para proteger los rendimientos y satisfacer la creciente demanda de alimentos está aumentando el volumen de agroquímicos que deben almacenarse, transportarse y aplicarse en contenedores compatibles.
- Por ejemplo, en julio de 2025, según la Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO), el uso total de plaguicidas en la agricultura alcanzó los 3,73 millones de toneladas de ingredientes activos en 2023, lo que supone un aumento del 14% durante una década y el doble del nivel de 1990, lo que sustenta la demanda de contenedores agroquímicos certificados por las Naciones Unidas.
- Las normas más estrictas sobre el transporte de mercancías peligrosas, la seguridad del operador y la eliminación de contenedores son alentadoras para que los fabricantes adopten soluciones de embalaje más específicas y rastreables.
- Por ejemplo, en mayo de 2023, según BASF Agricultural Solutions, el sistema de transferencia cerrada de fácil conexión, una tapa reciclable preaccionada y un acoplador para productos de protección de cultivos líquidos apoyados por 13 empresas agroquímicas como Bayer, Corteva, FMC y Syngenta, ganó el premio Pack the Future para la innovación de embalaje sostenible.
- El crecimiento de grandes explotaciones comerciales y distribuidores profesionales está aumentando el uso de contenedores a granel, retornables y rastreados digitalmente en las principales regiones agrícolas.
¿Qué factores están afectando el crecimiento del mercado de embalaje químico agrícola
- Los contenedores agroquímicos deben resistir las formulaciones agresivas, prevenir la permeación y cumplir con los requisitos de certificación del transporte, lo que aumenta la complejidad del material, las pruebas y la fabricación.
- Por ejemplo, en noviembre de 2025, según el Departamento de Agricultura de Delaware, el estado canceló su programa de reciclaje de contenedores pesticidas porque los contenedores fueron rechazados repetidamente por residuos visibles desde 2021, desplazando el costo y el esfuerzo de eliminación al departamento y destacando los desafíos de enjuague y contaminación.
- Los residuos dejados en contenedores limitan las tasas de reciclaje y hacen que los programas de recolección sean costosos para operar, especialmente cuando los agricultores carecen de capacitación o acceso a equipos de enjuague.
- Los precios de resina fluctuantes y la necesidad de adoptar diseños reciclables o reutilizables pueden aumentar el costo del embalaje, especialmente para pequeños fabricantes y regiones agrícolas sensibles a los costos.
- Por ejemplo, en marzo de 2024, según el Tribunal de Apelaciones de EE.UU. para el Quinto Circuito, las órdenes de EPA que habrían detenido la producción de PFAS en la fluoración de contenedores HDPE utilizados para plaguicidas fueron desalojadas, después de que la EPA vinculó el PFAS encontrado en un insecticida de mosquitos a su envase fluorado, subrayando la incertidumbre reglamentaria en torno a las tecnologías de barrera.
- La combinación de barreras de reciclaje relacionadas con los residuos, incertidumbre normativa y costos más altos de diseños reutilizables y reciclables puede retrasar la adopción entre pequeños productores y mercados sensibles a los precios, donde los contenedores convencionales de uso único siguen siendo la opción predeterminada.
¿Cómo se aumenta el mercado de embalaje químico agrícola
El mercado agrícola de envases químicos se segmenta sobre la base de material, tipo de embalaje, aplicación y tipo de cultivo.
- Por material
Sobre la base del material, el mercado agrícola de envases químicos se segmenta en plástico, metal, papel y otros. El segmento de plástico dominaba el mercado con 62,35% de participación en 2025, apoyado por su peso ligero, resistencia química y bajo costo. El polietileno de alta densidad es ampliamente utilizado para botellas, jerezos y tambores que deben soportar formulaciones agresivas. Los contenedores de plástico se pueden moldear en varios tamaños y se pueden instalar con cierres de tamper-evident y características de medición. Su compatibilidad con las tecnologías de barrera ayuda a proteger la integridad de los productos durante cadenas de suministro largas. El creciente uso de contenidos reciclados después del consumo y diseños rinsibles está fortaleciendo aún más la demanda.
Se proyecta que el segmento de cartón registrará el crecimiento más rápido en una CAGR del 7,90% entre 2026 y 2033, impulsado por la creciente demanda de bolsas reciclables, cajas y embalajes secundarios. Los formatos basados en papel son adecuados para formulaciones secas, fertilizantes granulares y productos solubles en agua. La presión reguladora para reducir los desechos plásticos es alentadora para que los fabricantes sustituyan paquetes multimateriales con alternativas monomateriales. Las mejoras en las barreras y recubrimientos de humedad están ampliando la gama de productos que se pueden empaquetar en papel. Los propietarios de marcas también utilizan paquetes basados en papel para apoyar los compromisos de sostenibilidad.
- Por tipo de embalaje
Sobre la base del tipo de embalaje, el mercado agrícola de envases químicos se segmenta en botellas " , tambores " , bolsas " bolsas, contenedores intermedios a granel y otros. El segmento de botellas y jerrycans dominaba la categoría tipo de embalaje con 38,70% de participación en 2025, con el apoyo de su idoneidad para productos de protección de cultivos líquidos vendidos a los agricultores. Las características estándar de vertido y medición reducen los errores de vertido y dosificación durante el uso de campo. Los diseños tratados y multicapa protegen las formulaciones de la permeación y la fuga. Los tamaños de contenedores de uno a veinte litros coinciden con los patrones de compra de pequeñas y grandes granjas. Compatibilidad con tapas de transferencia cerradas está apoyando aún más su uso.
Se proyecta que el segmento intermedio de contenedores a granel registrará el crecimiento más rápido en un CAGR de 8.60% de 2026 a 2033, impulsado por el cambio hacia el suministro a granel a grandes granjas, distribuidores y formuladores. Los contenedores reutilizables eliminan el enjuague triple y reducen el plástico de uso único generado en la granja. Los modelos de rastreo digital y de reabastecimiento están mejorando la trazabilidad y la utilización de activos. Los contenedores a granel también reducen el costo de transporte y manipulación por litro de producto. La creciente consolidación de agronegocios en Brasil, América del Norte y Europa está creando demanda adicional para el embalaje de gran formato.
- By Application
Sobre la base de la aplicación, el mercado agrícola de envases químicos se segmenta en plaguicidas, fertilizantes, adyuvantes y otros. El segmento de plaguicidas dominaba la categoría de aplicación con 57,40% de participación en 2025, apoyado por grandes volúmenes de herbicidas, insecticidas y fungicidas aplicados a través de cereales, semillas de aceite y cultivos hortícolas. Estos productos son peligrosos y requieren contenedores certificados por las Naciones Unidas a prueba de fugas con cierres resistentes a los niños y con amortiguadores. Los reglamentos sobre etiquetado, transporte y eliminación de contenedores añaden nuevos requisitos de embalaje. Los fabricantes también usan embalaje para comunicar información de dosificación y seguridad. La demanda de un vertido más fácil y seguro aumenta el uso de botellas rediseñados.
Se proyecta que el segmento de fertilizantes registre el crecimiento más rápido en una CAGR de 8,20% de 2026 a 2033, impulsado por el creciente uso de formulaciones líquidas, foliares y nutrientes especiales. Estos productos se suministran cada vez más en jerrycans, tambores y contenedores intermedios a granel en lugar de bolsas tradicionales de tejido. Los programas de nutrientes de precisión fomentan compras más pequeñas, frecuentes y variados tamaños de paquetes. Los bioestimulantes y los productos micronutrientes añaden más demanda de embalaje compatible y resistente a la corrosión. Los distribuidores también están adoptando contenedores retornables para reducir los gastos de desecho y manipulación.
- Por tipo de cultivo
Sobre la base del tipo de cultivo, el mercado agrícola de envases químicos se segmenta en cereales " granos, aceites " , frutas " verduras y otros. El segmento de cereales " dominaba la categoría tipo de cultivo con 44,15% de participación en 2025, apoyado por la gran superficie cultivada bajo arroz, trigo y maíz. Estos cultivos reciben repetidas aplicaciones de herbicidas, fungicidas y fertilizantes a lo largo de la temporada de cultivo. Las explotaciones agrícolas de gran alcance prefieren contenedores de gran tamaño y tamaño mediano que reducen la frecuencia de manejo. El apoyo del Gobierno a la producción de cultivos básicos sostiene las compras de insumos. La demanda estable de los productores de granos orientados a la exportación refuerza aún más los volúmenes de embalaje.
Se prevé que el segmento de frutas y verduras registrará el crecimiento más rápido en una CAGR del 8,30% entre 2026 y 2033, impulsado por programas intensivos de protección de cultivos y por el aumento de los requisitos de calidad de exportación. Los cultivos hortícolas de alto valor utilizan aplicaciones frecuentes y específicas de fungicidas, insecticidas y productos nutritivos. Las cosechas prefieren paquetes más pequeños y fáciles de manejar con características precisas de dosificación. Los límites de residuos impuestos por los países importadores aumentan la necesidad de aplicaciones precisas y productos rastreables. La expansión del cultivo y los huertos protegidos está generando una demanda adicional de embalaje especial.
¿Qué región posee la mayor parte del mercado de embalaje químico agrícola
- Asia-Pacífico dominaba el mercado agrícola de envases químicos con la mayor cuota de ingresos del 40,85% en 2025, con el apoyo de grandes cultivos, alto consumo de plaguicidas y fertilizantes, y una sólida base de fabricantes de contenedores.
- La región también se beneficia del aumento de la producción agroquímica y la capacidad de exportación, la rápida adopción de mejores prácticas de protección de cultivos y el aumento de la atención del Gobierno a la eliminación de contenedores plaguicidas. El aumento de la demanda de contenedores certificados, seguros y reciclables de las Naciones Unidas a través de arroz, trigo, maíz y cultivos hortícolas sigue fortaleciendo la posición de Asia y el Pacífico en el mercado mundial.
China Agricultura Química Empaquetado de mercado
El mercado de envases químicos agrícolas de China es testigo de un fuerte crecimiento debido a la producción a gran escala de cultivos, una importante industria agroquímica nacional y la creciente exportación de productos formulados. La demanda aumenta para los contenedores resistentes a las fugas y las alternativas reciclables conforme a las normas ambientales sobre los residuos de embalaje. Además, la consolidación de las tierras agrícolas y el crecimiento de los servicios profesionales de pulverización fomentan el uso de contenedores más grandes y estandarizados en todo el país.
Mercado de Empaquetado de Productos Químicos de Sudamérica
Se espera que el mercado de envases químicos agrícolas de América del Sur experimente un rápido crecimiento, impulsado por la expansión de la producción de soja, maíz y caña de azúcar y el uso intensivo de productos de protección de cultivos. Grandes granjas comerciales y distribuidores están adoptando contenedores a granel y de retorno para reducir los costos de enjuague, desperdicios y manipulación. Los programas establecidos de retorno de contenedores y la fuerte inversión en agronegocios también están apoyando la adopción más amplia de envases de mayor especificación en toda la región.
Brasil Agricultura Química Empaquetado de mercado
El mercado de envases químicos agrícolas de Brasil está creciendo rápidamente, apoyado por su posición como productor líder de soja, maíz y algodón y uno de los mayores consumidores de productos de protección de cultivos. Los productores dependen de los jerrycans certificados por las Naciones Unidas, los tambores y los contenedores a granel intermedios para mover productos a larga distancia. Además, el crecimiento de los insumos biológicos y los requerimientos de ingeniería inversa aumenta la demanda de formatos de embalaje compatibles y retornables.
India Agricultura Química Packaging Market Insight
El mercado de envases químicos agrícolas de la India se está expandiendo constantemente, impulsado por una gran base agrícola, una creciente producción agroquímica y una creciente demanda de plaguicidas y fertilizantes especializados. Los pequeños tamaños de la granja favorecen botellas compactas, bolsas y garras, mientras que los formuladores más grandes están invirtiendo en contenedores de plástico tratados con barrera. Además, la atención cada vez mayor en el manejo seguro y la eliminación de contenedores es alentadora a los fabricantes para actualizar a un embalaje más duradero y compatible.
U.S. Agriculture Chemical Packaging Market Insight
El mercado de envases químicos agrícolas de EE.UU. es testigo de un crecimiento constante debido a la agricultura de grandes cantidades, el uso amplio de herbicidas y fungicidas y redes de distribución bien desarrolladas. Programas de administración y reciclaje de contenedores para contenedores de plaguicidas triturados están conformando opciones de embalaje. Además, el creciente interés en los sistemas de transferencia cerrada y los contenedores voluminosos retornables está apoyando la adopción de embalajes más seguros y eficientes entre productores y minoristas.
Alemania Agricultura Química Empaquetado de mercado
El mercado de envases químicos agrícolas de Alemania se está expandiendo constantemente debido a los estrictos requisitos ambientales y de seguridad del operador y la sólida base de embalaje industrial del país. Los fabricantes se están preparando para la regulación de embalaje de la UE rediseñando contenedores para la reciclabilidad y reducción del uso de materiales. Además, los formuladores alemanes y europeos son primeros adoptantes de tapas de transferencia cerradas y contenedores reutilizables, lo que influye en las especificaciones de embalaje en toda la región.
¿Cuáles son las mejores empresas en el mercado de embalaje químico agrícola
El mercado agrícola de envases químicos está dirigido principalmente por empresas bien establecidas, incluyendo:
- Greif, Inc.(U.S.)
- Mauser Packaging Solutions(U.S.)
- Amcor plc(Suiza)
- SCHÜTZ GmbH " Co. KGaA(Alemania)
- Sonoco Products Company(U.S.)
- Time Technoplast Limited (India)
- Silgan Holdings Inc. (Estados Unidos)
- Mondi Group (U.K.)
- ALPLA Group (Austria)
- Scholle IPN (U.S.)
- Plastipak Holdings, Inc. (U.S.)
- Nampak Limited (Sudáfrica)
- LC Packaging International BV (Países Bajos)
- Berlin Packaging (U.S.)
- Nexus Packaging Ltd (U.K.)
- Letica Corporation (Estados Unidos)
- Sealed Air Corporation (Estados Unidos)
- Bericap Holding GmbH (Alemania)
- UFlex Limited (India)
- International Paper Company (Estados Unidos)
¿Cuáles son los últimos desarrollos en el mercado de embalaje químico agrícola
- En septiembre de 2026, Mauser Packaging Solutions lanzó Questar Canadá, combinando sus actividades de distribución de embalaje industrial estadounidense y canadiense bajo la marca Questar con efecto a partir del 1 de septiembre de 2026. La empresa dijo que el movimiento mejora la disponibilidad de inventarios y la velocidad de entrega en América del Norte para contenedores industriales utilizados por clientes químicos.
- En junio de 2026, Greif, Inc. completó la adquisición de Envaplast, un pequeño fabricante de contenedores de polímeros premium cerca de Valencia, España, que sirve principalmente a la industria agroquímica. La adquisición fortalece el negocio de Greif's Customized Polymer Solutions y amplía su presencia de fabricación en España, donde anteriormente tenía una posición limitada en pequeños envases de polímero.
- En diciembre de 2025, Mauser Packaging Solutions completó la adquisición de sustancialmente todos los activos de Siena Plastics LLC, un fabricante de pequeños contenedores de alto rendimiento para envases industriales ubicados en Charlotte, Carolina del Norte. La compañía dijo que la adquisición fortalece su segmento de embalaje pequeño de América del Norte y complementa su negocio existente.
- En abril de 2025, Amcor plc completó su combinación de todo tipo con Berry Global, creando un mayor proveedor mundial de envases con sinergias identificadas de USD 650 millones. La compañía dijo que la combinación amplía su oferta de embalaje rígida y flexible y mejora las capacidades de innovación e investigación para los clientes.
- En enero de 2025, Corteva Agriscience anunció que su herbicida de Pixxaro sería el primer producto para pilotar la tapa de fácil conexión en embalaje rediseñado. La nueva botella tiene una forma estandarizada, material claro y sin sello de inducción para hacer todo el paquete reciclable, y la empresa dijo que utiliza 12% menos plástico.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











