



Global Ambulatory Care Medical Software Market Segmentation, By Product Type (Ambulatory EHR/EMR Software, Practice Management Software, Revenue Cycle Management Software, Patient Engagement Software, Telehealth Software, Referral Management Software, Population Health & Analytics Software, E-Prescribing Software, and Ambulatory Surgery Center Management Software), Technology (AI/ML Enabled, Voice Recognition, Aplicaciones Móviles, Iolin Tendencias y pronósticos industriales a 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado del software médico de cuidado ambulatorio
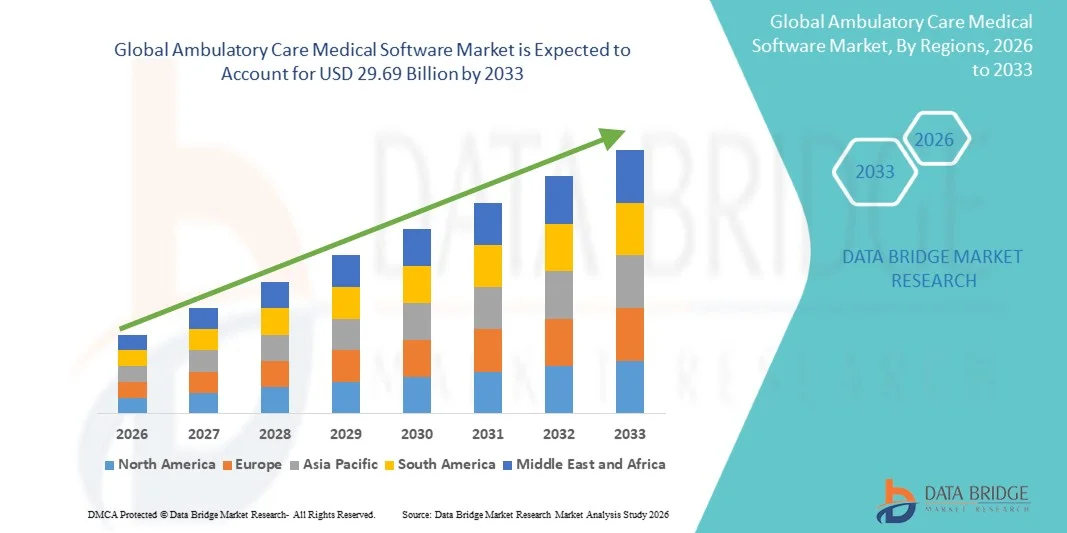
- Según el análisis de Data Bridge Market Research, el mercado de software médico de atención ambulatoria fue valorado enUSD 9.28 billion in 2025y se prevé que alcanceUSD 29.69 billion by 2033, creciendo en unCAGR of 15.65% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el cambio hacia la atención ambulatoria de menor costo y basada en la comunidad, la adopción creciente de software sanitario basado en la nube, la creciente demanda de interoperabilidad y la ampliación del uso de la gestión del ciclo de ingresos, el compromiso de los pacientes y las soluciones de salud de la población.
- La creciente migración de procedimientos desde las instalaciones hospitalarias a los entornos ambulatorios, junto con la creciente demanda de documentación clínica eficiente, programación, facturación y gestión de pacientes, es oficinas médicas, clínicas especializadas y centros de cirugía ambulatoria para adoptar software médico avanzado. Las plataformas basadas en la nube, las soluciones habilitadas para la IA/ML y los sistemas interoperables están reemplazando cada vez más sistemas heredados fragmentados, ofreciendo entornos escalables, automatizados e integrados para la prestación de cuidados ambulatorios.
Tamaño del mercado
- Valor mundial del mercado (2025): 9,28 dólares
- Valor de mercado previsto (2033): 29,69 dólares
- CAGR prefabricado (2026-2033): 15.65%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del Mercado de Software Médico de Atención Ambula
- América del Norte dominó el mercado de software médico de atención ambulatoria con la mayor cuota de ingresos del 41,1% en 2025, apoyado por infraestructura de TI de salud madura, sistemas de reembolso establecidos y adopción generalizada de soluciones clínicas y administrativas digitales.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 16,7% de 2026 a 2033, alimentada por la ampliación de la infraestructura sanitaria ambulatoria, las iniciativas de salud digital y la adopción creciente de software médico en los sistemas de salud emergentes.
- El segmento de software Ambulatorio EHR/EMR llevó al mercado con una participación del 28,5% en 2025, impulsada por la adopción creciente de registros de pacientes digitales, la demanda de documentación clínica eficiente, la mejora de la interoperabilidad, la racionalización del flujo de trabajo ambulatorio
- El software de análisis de salud poblacional es el tipo de producto de mayor crecimiento, proyectado para registrar un CAGR de 16,4%, lo que refleja el aumento de la demanda de gestión de la atención basada en datos, analítica predictiva, monitoreo crónico de enfermedades y prestación de atención médica ambulatoria coordinada.
- El segmento de aplicaciones móviles dominó la categoría de tecnología con una cuota de ingresos del 27,6% en 2025, liderada por el creciente uso de teléfonos inteligentes en salud, la demanda de acceso remoto a los registros de pacientes, el cómodo compromiso de los pacientes y la creciente adopción de servicios de salud digital.
- La documentación clínica representó el 30,0% de la cuota de mercado en 2025, preferida por los proveedores de atención médica que buscan una gestión eficiente del registro de pacientes, captura precisa de datos clínicos, flujos de trabajo de documentación simplificados y reducción de las cargas administrativas.
- El segmento de monitoreo remoto de pacientes es la categoría de aplicación de mayor crecimiento, con un CAGR de 17,0%, impulsado por el aumento de la demanda de monitoreo continuo de pacientes, el aumento de la prevalencia de enfermedades crónicas, la expansión de la atención virtual, mayor adopción de dispositivos médicos conectados
Informe Scope and Ambulatory Care Medical Software Market Segmentation
|
Atributos |
Ambulatory Care Medical Software Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de software médico de atención ambulatoria
- Los proveedores de cuidados ambulatorios están adoptando cada vez más programas de documentación clínica y automatización de flujos de trabajo impulsados por AI para reducir las cargas de trabajo administrativas, simplificar las interacciones de EHR y permitir a los médicos pasar más tiempo en la atención al paciente.
- Por ejemplo, en marzo de 2025, Microsoft introdujo Dragon Copilot, combinando la escucha ambiental, la IA generativa y el reconocimiento de voz para automatizar la documentación clínica, la información médica superficial y realizar tareas administrativas en todos los entornos de atención ambulatoria y de otro tipo. Microsoft informó que los clínicos usando sus capacidades de IA ambiental ahorraban unos cinco minutos por encuentro.
- El software Ambient AI permite captar en tiempo real conversaciones paciente-clínicas, convertir interacciones en notas clínicas estructuradas y apoyar órdenes automatizadas, derivaciones, resúmenes y otros flujos de trabajo relacionados con EHR.
- Las plataformas ambulatorias basadas en la nube y habilitadas para la IA están integrando cada vez más las funciones clínicas, administrativas y de gestión de pacientes en entornos digitales unificados, reduciendo la dependencia de los sistemas heredados fragmentados y mejorando la eficiencia del flujo de trabajo.
- Por ejemplo, en agosto de 2025, Oracle lanzó su próxima generación Oracle Health EHR para proveedores ambulatorios en los EE.UU., incorporando IA contextual y conversacional con flujos de trabajo basados en voces para ayudar a los clínicos a recuperar información de pacientes y reducir la carga administrativa.
- A medida que las organizaciones ambulatorias siguen priorizando la automatización, se espera que se acelere la eficiencia clínica, la interoperabilidad y los flujos de trabajo digitales centrados en el paciente, se acelere la adopción de programas médicos habilitados para la IA, reforzando el software inteligente como componente básico de la atención moderna ambulatoria.
¿Cuáles son los controladores clave del mercado de software médico de atención ambulatoria
- La rápida expansión de la atención ambulatoria y ambulatoria ha incrementado la demanda de software médico capaz de gestionar registros electrónicos de salud, programación, facturación, documentación clínica, participación de pacientes y coordinación de la atención en entornos de atención distribuidos.
- Por ejemplo, en mayo de 2026, CMS anunció 29 primeros adoptantes para su iniciativa de aceleración de la Autorización Electrónica Prioritaria, incluyendo desarrolladores de EHR como atenes, eClinicalWorks, Epic, MEDITECH, Modernizing Medicine, Oracle y TruBridge, junto con prácticas médicas y sistemas de salud. La iniciativa aborda el flujo de trabajo y los obstáculos técnicos a la autorización previa electrónica y tiene por objeto reducir la carga administrativa de los médicos.
- Los proveedores de ambulancias, las prácticas médicas, las clínicas especializadas y los centros de cirugía están integrando cada vez más plataformas de software interoperables para intercambiar información de pacientes de manera eficiente entre proveedores, aplicaciones, pagadores, farmacias y sistemas de diagnóstico.
- Por ejemplo, en junio de 2025, CMS anunció iniciativas para construir infraestructura fundamental para un ecosistema digital de salud, incluyendo un directorio dinámico de proveedores nacionales interoperables, funcionalidad ampliada de Blue Button 2.0 API, disponibilidad general de los datos en el piloto Point of Care, y mayor intercambio de datos de confianza. Estas iniciativas apoyan una mayor interoperabilidad e intercambio de información digital entre los proveedores de atención médica.
- Dado que las organizaciones sanitarias dependen cada vez más de los registros digitales, el intercambio interoperable de datos y los flujos de trabajo clínicos automatizados para mejorar la eficiencia ambulatoria, el software médico ambulatorio seguirá siendo esencial para modernizar la prestación de atención y apoyar la gestión coordinada del paciente.
¿Qué factores están afectando el crecimiento del mercado de software médico de atención ambulatoria
- La ciberseguridad sanitaria y los requisitos de privacidad de los pacientes crean retos significativos para los proveedores de software médico ambulatorio porque los EHR y las aplicaciones conectadas almacenan grandes volúmenes de información de salud electrónica protegida sensible.
- Por ejemplo, en julio de 2025, HHS anunció un acuerdo HIPAA con Syracuse ASC, un centro de cirugía ambulatoria en Nueva York, tras una investigación de ransomware que implica posibles violaciones de las Reglas de Seguridad y Notificación de Breach HIPAA, destacando los riesgos de ciberseguridad que enfrentan las organizaciones ambulatorias.
- Las prácticas médicas más pequeñas y las organizaciones ambulatorias pueden enfrentar mayores costos y complejidad operacional al implementar controles de seguridad cibernética, actualizaciones del sistema, gestión de acceso, cifrado y medidas de cumplimiento regulatorio.
- Por ejemplo, en abril de 2025, el HHS anunció un acuerdo de 600.000 dólares con PIH Health tras un ataque de phishing que dio lugar a una violación que afectaba a casi 200.000 personas, demostrando las consecuencias financieras y operacionales asociadas con la protección de la información sanitaria electrónica.
- La creciente sofisticación de los ciberataques, junto con los estrictos requisitos de privacidad y la necesidad de una inversión continua en seguridad, puede aumentar el costo y la complejidad totales del despliegue de software médico, en particular para los proveedores ambulatorios más pequeños y las organizaciones sanitarias con recursos limitados.
¿Cómo se aumenta el mercado de software médico de cuidado ambulatorio
El mercado de software médico de atención ambulatoria se segmenta sobre la base del tipo de producto, la tecnología, la aplicación y el usuario final.
- Por Tipo de producto
Sobre la base del tipo de producto, el mercado se segmenta en software ambulatorio EHR/EMR, software de gestión de prácticas, software de gestión de ciclos de ingresos, software de compromiso de pacientes, software de telesalud, software de gestión de derivaciones, software de salud de la población y análisis, software de prescripción electrónica y software de gestión del centro de cirugía ambulatoria. El software Ambulador EHR/EMR dominaba el mercado con una participación del 28,5% en 2025. Estos sistemas apoyan la documentación clínica digital y la gestión de registros de pacientes en entornos ambulatorios. Ayudan a los proveedores de atención médica a acceder eficientemente a historias de pacientes e información clínica. Las plataformas EHR/EMR ambulatorias se integran con los flujos de trabajo de programación, facturación y e-prescribiendo. La creciente demanda de registros electrónicos de salud interoperables apoya la adopción en las oficinas médicas y clínicas especializadas.
El software de análisis y salud poblacional es el segmento de crecimiento más rápido, registrando un CAGR de 16,4% durante el período de previsión. Estas soluciones ayudan a los proveedores a analizar las poblaciones de pacientes e identificar las tendencias sanitarias. Apoyan la estratificación de riesgos, la atención preventiva y la gestión crónica de enfermedades. La integración con registros electrónicos de salud permite el acceso a conjuntos de datos clínicos más amplios. Análisis avanzado e inteligencia artificial mejoran la toma de decisiones clínicas y la coordinación de la atención. Se espera que el mayor hincapié en la atención basada en el valor apoye la demanda de soluciones de salud y análisis de la población.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en IA/ML habilitada, reconocimiento de voz, aplicaciones móviles, IoMT habilitada y API habilitada. Las aplicaciones móviles dominaron el mercado con una participación del 27,6% en 2025. Las aplicaciones móviles proporcionan a los profesionales de la salud un acceso conveniente a la información clínica y administrativa. Apoyan la gestión de citas, la comunicación de pacientes y el acceso remoto a los registros médicos. Las plataformas habilitadas para móviles mejoran la flexibilidad para los médicos que trabajan en lugares ambulatorios. Los pacientes también pueden utilizar aplicaciones para la programación, notificaciones y el compromiso digital. Aumentar el uso de los teléfonos inteligentes y la demanda de una adopción conveniente del mercado de asistencia sanitaria.
AI/ML La tecnología habilitada es el segmento de crecimiento más rápido, registrando CAGR del 16,5% durante el período de previsión. La inteligencia artificial admite documentación clínica, automatización del flujo de trabajo y apoyo a la decisión. Las herramientas de aprendizaje automático pueden identificar patrones en datos de pacientes y ayudar con evaluación de riesgos. El software habilitado para AI ayuda a reducir las actividades administrativas repetitivas para los profesionales de la salud. La documentación ambient y las interfaces de conversación están aumentando el uso de la IA en los flujos de trabajo ambulatorios. Se espera que el desarrollo continuo de soluciones de IA sanitarias apoyen la adopción en las instalaciones ambulatorias.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en documentación clínica, gestión de citas, E-Prescribing, soporte de decisión clínica, monitoreo remoto de pacientes, análisis e informes, portal y compromiso de pacientes, y gestión de remisión. La documentación clínica dominó el mercado con una participación del 30,0% en 2025. La documentación clínica es una función fundamental del software médico ambulatorio. Permite a los médicos registrar consultas, diagnósticos, planes de tratamiento e información de seguimiento. La documentación digital apoya la continuidad de la atención en los departamentos ambulatorios y clínicas especializadas. La integración con registros electrónicos de salud mejora el acceso a la información de los pacientes. La demanda de documentación eficiente y automatización del flujo de trabajo apoya la adopción generalizada de estas soluciones.
El monitoreo remoto del paciente es la aplicación de crecimiento más rápido, registrando CAGR de 17,0% durante el período de pronóstico. El software de monitoreo remoto del paciente permite a los proveedores realizar un seguimiento de la información del paciente fuera de la configuración clínica tradicional. Estas plataformas pueden apoyar la gestión crónica de enfermedades y el seguimiento posterior al tratamiento. La integración con dispositivos médicos conectados facilita la recopilación de datos de salud generados por los pacientes. El monitoreo remoto ayuda a las organizaciones sanitarias a mantener comunicación con pacientes entre citas. Se espera que un mayor interés en la atención virtual y la prestación de atención médica descentralizada apoye el crecimiento de la aplicación.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en oficinas médicas, clínicas especializadas, centros de cirugía ambulatoria, centros de diagnóstico y departamentos ambulatorios. Las oficinas de doctorado dominaron el mercado con una proporción del 46,3% en 2025. Las oficinas de doctorado representan un escenario importante para las consultas ambulatorias y los servicios médicos de rutina. Estas instalaciones utilizan software para documentación clínica, programación, facturación y comunicación de pacientes. El software médico ambulatorio ayuda a las oficinas médicas a gestionar flujos de trabajo administrativos y clínicos. Las soluciones basadas en la nube proporcionan escalabilidad para las prácticas con diferentes requisitos operacionales. Aumentar la demanda de prestación eficiente de cuidados ambulatorios apoya la adopción de software entre las oficinas médicas.
Los centros de cirugía ambulatoria son el segmento de usuario final de mayor crecimiento, registrando CAGR de 16,2% durante el período de previsión. Los centros de cirugía ambulatoria están adoptando cada vez más sistemas digitales para gestionar flujos de trabajo quirúrgicos y registros de pacientes. Las soluciones de software apoyan la programación, documentación, facturación y seguimiento postoperatorio. La integración con los registros electrónicos de salud mejora el intercambio de información entre proveedores e instalaciones. El movimiento de procedimientos seleccionados de los hospitales hospitalarios a los entornos ambulatorios apoya la expansión de la ASC. Se espera que un mayor énfasis en la eficiencia operacional y la atención quirúrgica coordinada impulse la adopción de software en centros de cirugía ambulatoria.
¿Qué región posee la mayor parte del mercado de software médico de atención ambulatoria
- América del Norte dominó el mercado de software médico de atención ambulatoria con la mayor cuota de ingresos del 41,1% en 2025, apoyado por infraestructura de TI de salud madura, sistemas de reembolso establecidos y adopción generalizada de soluciones clínicas y administrativas digitales.
- La región también se beneficia de los amplios requisitos de interoperabilidad, los sistemas de atención basados en valores establecidos y la adopción creciente de software de atención médica habilitado por AI en oficinas médicas, clínicas especializadas y centros de cirugía ambulatoria. La creciente demanda de documentación clínica integrada, compromiso de pacientes, gestión del ciclo de ingresos y soluciones de intercambio de datos sigue fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Ambulatory Care Medical Software Market Insight
El mercado de software de atención médica ambulatoria de los Estados Unidos está presenciando un fuerte crecimiento debido a la adopción generalizada de registros electrónicos de salud, la infraestructura avanzada de tecnología de la salud y la creciente demanda de soluciones de salud digital interoperables. El ecosistema de atención ambulatoria madura del país, junto con la creciente adopción de software de atención ambulatoria basado en la nube, habilitado para IA y móvil, está impulsando la demanda a través de oficinas médicas, clínicas especializadas y centros de cirugía ambulatoria. Además, el creciente énfasis en la atención basada en el valor, la documentación clínica, la gestión del ciclo de ingresos y el compromiso del paciente está acelerando la adopción de software en los proveedores de atención ambulatoria.
Asia-Pacific Ambulatory Care Medical Software Market Insight
Se espera que el mercado de programas de asistencia médica ambulatoria de Asia y el Pacífico sea testigo de un rápido crecimiento, impulsado por el aumento de la digitalización de la salud, la expansión de las redes privadas de atención de salud y el aumento de las inversiones en infraestructuras de salud digital en países como China, India y Japón. La creciente adopción de registros electrónicos de salud, plataformas basadas en la nube, telesalud y aplicaciones móviles de salud está apoyando la expansión del mercado regional. Además, las iniciativas nacionales de salud digital, el aumento de las necesidades crónicas de gestión de enfermedades y la demanda de soluciones de software ambulatorios escalables e interoperables están acelerando la adopción en todos los proveedores de atención médica.
Japón Ambula Cuidados Médicos Mercado de la vista
El mercado de software médico de atención ambulatoria de Japón está presenciando un crecimiento constante debido al aumento de las inversiones en digitalización sanitaria, registros médicos electrónicos y tecnologías avanzadas de atención ambulatoria. Los proveedores de atención médica están adoptando cada vez más plataformas basadas en la nube, sistemas interoperables y soluciones analíticas para mejorar la documentación clínica, la coordinación de la atención y la gestión de pacientes. Además, la población envejecida del país, el aumento de la demanda de gestión crónica de enfermedades y el enfoque en la prestación de asistencia sanitaria digital están contribuyendo aún más al crecimiento del mercado en Japón.
China Ambulatory Care Medical Software Market Insight
El mercado de software médico de atención ambulatoria de China está creciendo rápidamente, impulsado por el aumento de la digitalización sanitaria, la expansión de las redes ambulatorias y el enfoque gubernamental en los registros médicos electrónicos y la infraestructura de información sanitaria. El aumento de la adopción de plataformas de software basadas en la nube, habilitadas para inteligencia artificial e interoperables en los hospitales y las instalaciones ambulatorias aumenta considerablemente la demanda del mercado. Además, el aumento de las inversiones en tecnología de la salud, el aumento de la demanda de una gestión eficiente de los pacientes y el continuo desarrollo de la infraestructura de salud digital están apoyando la expansión del software médico de atención ambulatoria en China.
U.K. Ambulatory Care Medical Software Market Insight
El mercado de software médico de atención ambulatoria del Reino Unido está experimentando un crecimiento constante, apoyado por la digitalización continua de la salud, la infraestructura ambulatoria establecida y la adopción creciente de plataformas de salud digital interoperables. El crecimiento de las inversiones en sistemas basados en la nube de EHR, tecnologías de compromiso de pacientes y soluciones de intercambio de datos contribuye al crecimiento del mercado. Además, el mayor hincapié en mejorar la capacidad de los pacientes ambulatorios, la atención coordinada y el intercambio seguro de información sanitaria está reforzando la demanda de programas médicos avanzados de atención ambulatoria en todo el Reino Unido.
Alemania Ambulatory Care Medical Software Market Insight
El mercado de software médico de atención ambulatoria de Alemania se está expandiendo constantemente debido a la infraestructura sanitaria establecida por el país, aumentando las inversiones en salud digital y la modernización continua de los registros electrónicos de salud. Los proveedores de atención médica utilizan cada vez más soluciones de software basadas en la nube e interoperables para la documentación clínica, la gestión de pacientes, la programación y la coordinación de la atención. El avance continuo en las tecnologías sanitarias habilitadas por AI, las capacidades de intercambio de datos y la infraestructura de salud digital, junto con el creciente énfasis en la atención ambulatoria segura y coordinada, está impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas en el mercado de software médico de atención ambulatoria
La industria del software médico de atención ambulatoria está dirigida principalmente por empresas bien establecidas, incluyendo:
- athenahealth, Inc.(U.S.)
- eClinicalWorks(U.S.)
- Epic Systems Corporation(U.S.)
- NextGen Healthcare, Inc(U.S.)
- Oracle(U.S.)
- Veradigm LLC (U.S.)
- MEDITECH (Estados Unidos)
- Greenway Health, LLC (Estados Unidos)
- Tebra Technologies, Inc. (U.S.)
- CareCloud Corporation (Estados Unidos)
- Modernizing Medicine, Inc. (U.S.)
- AdvancedMD (Estados Unidos)
- Elation Health, Inc. (U.S.)
- Qualifacts (U.S.)
- RXNT (U.S.)
- Practice EHR (U.S.)
- Waystar (Estados Unidos)
- Commure (U.S.)
- Canvas Medical, Inc. (U.S.)
- Azalea Health Innovations, Inc. (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de software médico de cuidado ambulatorio
- En febrero de 2025, athenahealth y Abridge anunciaron una asociación para integrar las capacidades de escucha ambiental y de inteligencia artificial generativa en las soluciones de atención ambulatoria de atenes. La colaboración está diseñada para apoyar la documentación clínica en tiempo real y reducir las cargas de trabajo administrativas para las prácticas de atención ambulatoria, fortaleciendo la integración de la IA en los flujos de trabajo sanitario ambulatorios.
- En febrero de 2025, Cleveland Clinic anunció la puesta en marcha de la plataforma AI de Ambience Healthcare para documentación clínica, integridad de la documentación clínica y codificación de puntos de atención. La plataforma genera notas médicas de los nombramientos de pacientes y proporciona resúmenes posteriores a la visita, ayudando a los médicos a reducir el volumen de trabajo de documentación en entornos ambulatorios.
- En octubre de 2024, Oracle presentó su EHR de próxima generación, diseñado para incrustar AI a través de los flujos de trabajo clínicos. La plataforma incorpora capacidades de IA para automatizar procesos, proporcionar puntos de vista y simplificar la preparación de citas, documentación y seguimiento para médicos y personal sanitario.
- En abril de 2023, eClinicalWorks anunció la integración de ChatGPT, servicios cognitivos y modelos de aprendizaje automático de Azure OpenAI Service en sus soluciones EHR y de gestión práctica. El desarrollo amplió las capacidades de IA dentro del software de salud ambulatorio, centrándose en la usabilidad, seguridad y seguridad de los pacientes.
- En junio de 2022, MEDITECH anunció que Expanse Ambulatory se puso a disposición de las prácticas independientes y de propiedad médica. La solución ambulatoria ambulatoria y de gestión práctica basada en la web y en el tacto fue diseñada para proporcionar flujos de trabajo clínicos flexibles y permitir prácticas para utilizar la plataforma sin requerir un Expanse EHR en un entorno hospitalario.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











