


Segmentación del mercado global de astrocitoma anaplásico por tipo de enfermedad (IDH mutante, IDH de tipo salvaje y otras), tipo de fármaco (Matulane, Temodar, Procarbazina, Temozolomida y otras), tratamiento (cirugía, radioterapia y quimioterapia), diagnóstico (resonancia magnética, tomografía computarizada, rayos X y biopsia), fase de desarrollo molecular (prerregistro y ensayo clínico), síntomas (cefalea, letargo, convulsiones, problemas de visión, pérdida de memoria, problemas de comportamiento y otros), usuarios finales (clínica, hospital y otros), canal de distribución (farmacia hospitalaria, farmacia minorista y farmacia en línea): tendencias y pronóstico del sector hasta 2033.
Tamaño del mercado de Astrocitoma Anaplásico
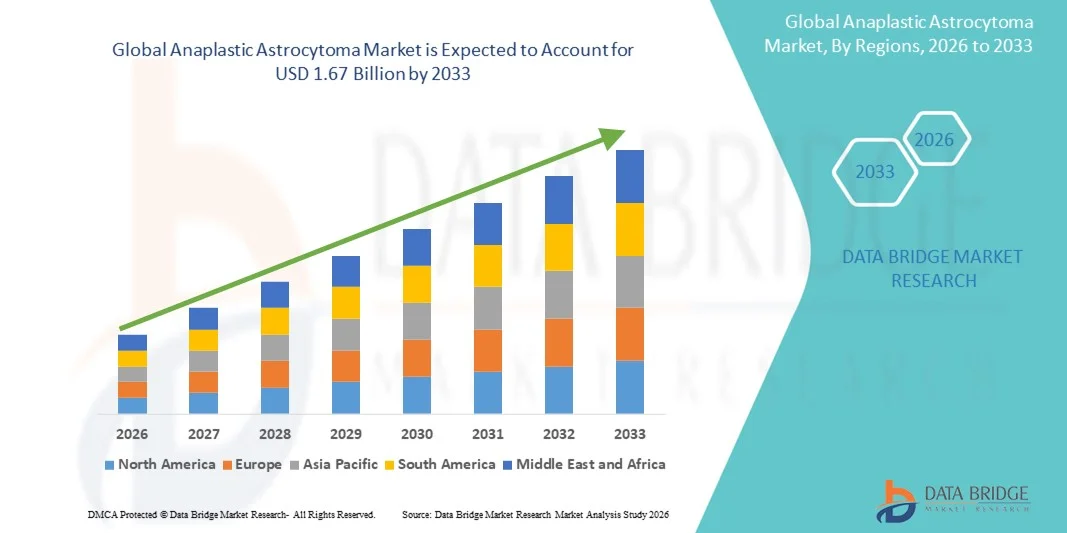
- El tamaño global del mercado de Astrocitoma Anaplásico fue valoradoUSD 1.23 mil millones en 2025y se espera que alcanceUSD 1.67 billion by 2033, aCAGR of 3.9%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de la incidenciatumores cerebrales, avances en técnicas de diagnóstico y creciente adopción deterapias dirigidasy medicina de precisión en oncología, lo que lleva a mejorar los resultados de los pacientes y mejorar la gestión de enfermedades
- Además, el aumento de la conciencia pública, las políticas de asistencia sanitaria de apoyo, la expansión de la infraestructura oncológica y los ensayos clínicos en curso para terapias novedosas están estableciendo opciones de tratamiento eficaces como el estándar moderno de atención para el Astrocitoma Anaplásico. Estos factores convergentes están acelerando la captación de terapias avanzadas, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 1.23 mil millones
- Valor de mercado esperado (2033):USD 1.67 billion
- Predicción de CAGR (2026-2033):3.9%
Análisis del mercado de Astrocitoma Anaplásico
- El Astrocitoma Anaplásico, un tumor cerebral agresivo, representa un reto significativo en la neurooncología debido a su rápida progresión y complejidad en el tratamiento. Métodos de diagnóstico avanzados, incluyendoMRI,La tomografía computarizada y la biopsia son cada vez más esenciales para la detección precisa y la planificación personalizada de la terapia
- La creciente demanda de tratamientos de Astrocitoma Anaplásico se alimenta principalmente por el aumento de la prevalencia de tumores cerebrales, el aumento de las inversiones en el desarrollo de drogas y la adopción creciente de enfoques terapéuticos específicos como Temodar, Procarbazina y Temozolomida para mejorar los resultados de los pacientes
- América del Norte dominaba el mercado de Astrocitoma Anaplásico con la mayor cuota de ingresos del 40,2% en 2025, impulsado por infraestructuras sanitarias avanzadas, altos gastos de R plagaD, adopción temprana de terapias innovadoras, y una fuerte presencia de actores clave de la industria, con EE.UU. liderando en ensayos clínicos y aprobaciones para nuevas terapias
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de Astrocitoma Anaplásico durante el período previsto debido a la mejora de la infraestructura sanitaria, el aumento de la conciencia del cáncer de cerebro y el aumento del acceso a las opciones avanzadas de diagnóstico y tratamiento
- El segmento de cirugía dominó el mercado de Astrocitoma Anaplásico con una cuota de mercado del 42,9% en 2025, impulsado por su papel crítico en la extirpación tumoral, las tasas de supervivencia mejoradas y la adopción generalizada como tratamiento de primera línea, seguido a menudo por radioterapia y quimioterapia para mejorar la eficacia
Informe Scope and Anaplastic Astrocytoma Market Segmentation
|
Atributos |
Insights del Mercado Clave de Astrocitoma Anaplásico |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
Tendencias del mercado de Astrocitoma Anaplásico
Avances en terapias dirigidas y medicina de precisión
- Una tendencia significativa y aceleradora en el mercado global de Astrocitoma Anaplásico es la creciente adopción de terapias específicas, incluyendo Temozolomida y Procarbazina, y enfoques de medicina de precisión basados en perfiles moleculares, mejorando los resultados de tratamiento personalizado
- Por ejemplo, el uso de terapias específicas IDH-mutant permite a los clínicos adaptar protocolos de tratamiento basados en perfiles genéticos tumorales, mejorando la eficacia al minimizar los efectos secundarios. Del mismo modo, las terapias combinadas que integran cirugía, radiación y quimioterapia se optimizan cada vez más utilizando datos moleculares específicos para cada paciente
- La integración de terapia dirigida con diagnósticos de precisión permite características tales como predecir la respuesta del paciente, monitorear la progresión del tumor y ajustar los regímenes de tratamiento dinámicamente. Por ejemplo, los planes de tratamiento guiados por moleculares han mejorado las tasas de supervivencia en varios ensayos clínicos y pueden alertar a los médicos a los primeros signos de resistencia al tratamiento
- La integración perfecta de diagnósticos moleculares con intervenciones terapéuticas facilita la planificación centralizada del tratamiento, permitiendo a los médicos gestionar la cirugía, la radiación y la administración de drogas de manera coordinada y basada en datos, mejorando la atención del paciente
- Esta tendencia hacia enfoques de tratamiento más precisos, personalizados e integrados está remodelando fundamentalmente las expectativas de los pacientes y los estándares de atención. En consecuencia, empresas como Novocure y Celgene están desarrollando terapias basadas en medicamentos de precisión con orientación de perfilado molecular y secuenciación de tratamiento optimizada
- La demanda de terapias avanzadas orientadas y personalizadas está creciendo rápidamente a través de hospitales y clínicas, ya que los pacientes buscan una eficacia optimizada del tratamiento y una toxicidad sistémica reducida
Dinámica del Mercado de Astrocitoma Anaplásico
Conductor
Aumento de la incidencia de tumores cerebrales y conciencia creciente
- La creciente prevalencia de Astrocitoma Anaplásico a nivel mundial, junto con la creciente conciencia de los síntomas del cáncer cerebral y las opciones de tratamiento, es un importante factor de crecimiento del mercado
- Por ejemplo, en marzo de 2025, Novocure anunció la ampliación de sus ensayos clínicos de terapia TTFields en pacientes de glioma, con el objetivo de mejorar la adopción y accesibilidad de modalidades de tratamiento no invasivas. Se prevé que esas iniciativas de empresas clave impulsarán el crecimiento del mercado en el período previsto
- A medida que los pacientes y proveedores de atención médica son más conscientes de los riesgos tumorales y las opciones avanzadas de tratamiento, las terapias como Temozolomida y los regímenes combinados son cada vez más preferidos por la quimioterapia convencional solo
- Además, la expansión de la infraestructura oncológica, los programas de diagnóstico temprano y la creciente disponibilidad de imágenes avanzadas y pruebas moleculares hacen que los enfoques de tratamiento específicos sean más factibles y adoptados ampliamente
- La conveniencia de integrar los regímenes de cirugía, radiación y quimioterapia personalizada, junto con la orientación clínica a través de diagnósticos moleculares, favorece la adopción en entornos hospitalarios y clínicos. La tendencia hacia la atención multidisciplinaria y el aumento de la accesibilidad al tratamiento contribuye además al crecimiento del mercado
- Por ejemplo, las crecientes inversiones en investigación y desarrollo de fármacos dirigidos por IDH están permitiendo opciones terapéuticas más precisas, atrayendo una mayor adopción entre los principales centros de cáncer
- Aumentar las campañas de sensibilización pública y médica sobre detección temprana, monitoreo de síntomas y opciones de tratamiento están impulsando una mayor inscripción de pacientes en ensayos clínicos y ampliando la ingesta general del mercado
Restraint/Challenge
High Treatment Costs and Limited Access in Developing Regions
- El costo relativamente alto de las terapias avanzadas, incluidas las drogas selectivas y los diagnósticos moleculares, plantea un desafío importante a la adopción más amplia del mercado, en particular en las regiones sensibles a los precios
- Por ejemplo, los precios de los regímenes basados en Temozolomide y los protocolos de terapia combinada pueden limitar el acceso de los pacientes en los países en desarrollo, restringiendo la penetración del mercado y la absorción
- Para ampliar el acceso y la adopción es fundamental abordar los problemas de asequibilidad mediante cobertura de seguros, programas de asistencia a los pacientes y alternativas de tratamiento eficaces en función de los costos. Empresas como Celgene y Novocure enfatizan programas de apoyo financiero y opciones genéricas para mitigar estas barreras
- Además, el acceso limitado a instalaciones avanzadas de neurooncología y especialistas capacitados en determinadas regiones puede dificultar el diagnóstico oportuno y la iniciación del tratamiento, lo que afecta al crecimiento general del mercado
- La superación de estos desafíos mediante la mejora de la infraestructura sanitaria, la ampliación de la formación clínica y los programas de asistencia financiera serán vitales para un crecimiento sostenido y un mayor acceso de los pacientes a nivel mundial
- Por ejemplo, la falta de una amplia disponibilidad de diagnósticos moleculares en las regiones rurales retrasa la intervención temprana, lo que puede afectar negativamente la eficacia y los resultados del tratamiento
- Los obstáculos regulatorios y las aprobaciones prolongadas de ensayos clínicos para terapias novedosas también pueden frenar la introducción de opciones innovadoras de tratamiento, afectando la expansión del mercado y limitan el acceso de los pacientes a terapias de próxima generación.
Ánaplásico Mercado de Astrocitoma
El mercado se segmenta por tipo de enfermedad, tipo de fármaco, tratamiento, diagnóstico, fase de desarrollo de moléculas, síntomas, usuarios finales y canal de distribución.
- Por tipo de enfermedad
Sobre la base del tipo de enfermedad, el mercado de Astrocitoma Anaplásico se segmenta en IDH-mutant, IDH-wildtype, y otros. El segmento de tipo IDH dominaba el mercado en 2025 debido a su mayor prevalencia entre pacientes adultos y asociación con progresión tumoral agresiva. Los pacientes con tumores de tipo IDH a menudo requieren enfoques de terapia combinada, incluyendo cirugía, radiación y quimioterapia dirigida, contribuyendo al aumento del volumen de tratamiento y los ingresos del mercado. Además, la disponibilidad de medicamentos específicos y ensayos clínicos en curso centrados en este subtipo refuerza aún más su dominio. Los proveedores de atención médica priorizan el diagnóstico de tipo IDH para optimizar la planificación del tratamiento y mejorar los resultados de supervivencia del paciente. El segmento también se beneficia de las crecientes inversiones de investigación destinadas a desarrollar nuevas terapias específicas para este tipo de tumor.
Se prevé que el segmento IDH-mutant sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por la adopción creciente de protocolos de tratamiento personalizados basados en perfiles moleculares. Los enfoques de detección temprana y terapia dirigida, como los medicamentos inhibidores de la IDH, están permitiendo una gestión más eficaz de este subtipo. El aumento de la conciencia entre los médicos acerca de las ventajas pronósticas de los tumores mutantes de la IDH está acelerando aún más la adopción. Los avances en diagnósticos basados en biomarcadores y compañeros terapéuticos están aumentando la matriculación de pacientes en ensayos clínicos. Este segmento también se beneficia de mejores resultados del paciente y de efectos secundarios reducidos debido a terapias de precisión. En general, el segmento IDH-mutant está ganando rápidamente tracción en mercados de oncología desarrollados y emergentes.
- Por tipo de drogas
Sobre la base del tipo de drogas, el mercado se segmenta en matulane, temodar, procarbazina, temozolomida y otros. El segmento de Temozolomide dominaba el mercado en 2025 debido a su adopción generalizada como agente de quimioterapia de primera línea para el Astrocitoma Anaplásico. A menudo se utiliza en combinación con la radioterapia, mejorando la eficacia general del tratamiento y mejorando las tasas de supervivencia. La formulación oral de Temozolomide ofrece facilidad de administración y mejor cumplimiento del paciente en comparación con las terapias intravenosas. Su perfil clínico establecido y su inclusión en las directrices de tratamiento global contribuyen aún más a su dominio. Las principales empresas farmacéuticas siguen invirtiendo en formulaciones de liberación prolongada y regímenes combinados, manteniendo una alta demanda. Además, su compatibilidad con protocolos de oncología tanto adultos como pediátricos refuerza la generación de ingresos consistente.
Se espera que el segmento Procarbazine sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por su creciente inclusión en regímenes multidrogas y protocolos de terapia combinada. Los estudios clínicos han puesto de relieve su eficacia cuando se combinan con otros agentes alquilantes, mejorando las tasas de respuesta tumoral. Las nuevas formulaciones genéricas y la ampliación de la accesibilidad también contribuyen a la adopción en los mercados en desarrollo. La creciente preferencia médica por regímenes de quimioterapia combinados que incluyen Procarbazine está acelerando su consumo. Además, la investigación en curso para optimizar los horarios de dosis y reducir los efectos adversos está apoyando el crecimiento del mercado.
- Por tratamiento
Sobre la base del tratamiento, el mercado se segmenta en cirugía, radioterapia y quimioterapia. El segmento de Cirugía dominó el mercado en 2025 con una cuota de mercado del 42,9%, debido a su papel esencial en la extirpación del tumor y como intervención de primera línea. La resección quirúrgica suele combinarse con radioterapia y quimioterapia para mejorar los resultados de supervivencia. La disponibilidad de técnicas neuroquirúrgicas avanzadas, como la RM intraoperatoria y la cirugía guiada por fluorescencia, ha mejorado la precisión y ha reducido las complicaciones. Hospitales y centros especializados de oncología priorizan la intervención quirúrgica para lograr la máxima resección segura. El segmento también se beneficia de aumentar las inversiones en instalaciones avanzadas de neurooncología y neurocirujanos calificados. Además, las terapias adyuvantes postquirúrgicas aumentan la adopción general del tratamiento y impulsan los ingresos del mercado.
Se prevé que el segmento de Terapia Radiacional sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por la adopción de técnicas avanzadas como la radiocirugía estereotáctica (SRS) y la radioterapia modulada de intensidad (IMRT). Estas tecnologías permiten la detección precisa del tejido tumoral al minimizar los daños al tejido sano circundante. El aumento del uso en combinación con quimioterapia y terapias dirigidas está impulsando la adopción en mercados desarrollados y emergentes. El aumento de la conciencia de la eficacia de la radioterapia para mejorar los resultados de supervivencia apoya su rápida captación. La ampliación de la disponibilidad de centros especializados de radioterapia acelera aún más el crecimiento del segmento.
- Diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en resonancia magnética, tomografía computarizada, radiografía y biopsia. El segmento de IRM dominaba el mercado en 2025 debido a su resolución de imagen superior y capacidad para detectar el tamaño, ubicación y progresión del tumor. La resonancia magnética es fundamental para la planificación quirúrgica y la respuesta del tratamiento a lo largo del tiempo. The non-invasive nature and repeated usability of MRI make it preferred for both initial diagnosis and follow-up. La alta adopción de protocolos avanzados de resonancia magnética, incluyendo la resonancia magnética funcional y la imagen ponderada por la difusión, mejora la precisión de diagnóstico. Los hospitales y las clínicas siguen invirtiendo en escáneres de resonancia magnética de alto nivel para satisfacer la creciente demanda. La integración de la IRM con imágenes moleculares y herramientas con ayuda de la IA refuerza aún más su posición dominante.
Se espera que el segmento de Biopsia sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por el aumento del uso de perfiles moleculares y genéticos para la planificación del tratamiento personalizado. La biopsia proporciona muestras de tejido esenciales para las pruebas de mutación de la IDH, análisis de metilación del promotor MGMT y otros biomarcadores. El creciente énfasis en la medicina de precisión y la selección de terapia dirigida está acelerando la adopción de biopsia. Las técnicas de biopsia mínimamente invasivas y los procedimientos con asistencia robótica están aumentando la aceptación del paciente. El aumento de la conciencia entre los oncólogos sobre el valor pronóstico de los resultados de la biopsia aumenta aún más su uso.
- Por fase de desarrollo molecular
Sobre la base de la fase de desarrollo de moléculas, el mercado se segmenta en fase de pre-registración y fase de ensayo clínico. El segmento de la fase de ensayo clínico dominaba el mercado en 2025, ya que las terapias más innovadoras para el astrocitoma anaplásico están siendo actualmente sometidos a ensayos para establecer perfiles de eficacia y seguridad. Las principales empresas farmacéuticas e instituciones de investigación están llevando a cabo múltiples ensayos de fase II y III a nivel mundial. El crecimiento de las actividades de prueba refleja una alta inversión en terapias orientadas a la próxima generación y regímenes combinados. Los ensayos clínicos también proporcionan acceso temprano a terapias para pacientes elegibles, aumentando aún más el compromiso del mercado. La colaboración entre hospitales y empresas de biotecnología impulsa la escala y el éxito de los ensayos. El fuerte desarrollo del oleoducto sigue manteniendo el dominio de este segmento.
La preinscripción Se espera que el segmento de fase sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por un número cada vez mayor de compuestos novedosos que entran en el oleoducto de desarrollo. El enfoque creciente en subtipos tumorales raros y necesidades médicas no cubiertas está impulsando estrategias de desarrollo acelerado. Los incentivos reguladores y las designaciones de medicamentos huérfanos en varias regiones son alentadoras. Se está expandiendo el desarrollo en estadio temprano de los inhibidores apuntados por la IDH y los agentes de oncología inmunitaria. La creciente colaboración entre empresas biotecnológicas y centros académicos apoya el avance rápido de moléculas.
- Por los síntomas
Sobre la base de los síntomas, el mercado se segmenta en dolor de cabeza, letargo, convulsiones, problemas de visión, pérdida de memoria, problemas de comportamiento y otros. El segmento de dolor de cabeza dominaba el mercado en 2025, ya que es el síntoma más común de presentación, lo que llevó a los pacientes a buscar consulta médica y pruebas de diagnóstico tempranas. La detección temprana debido a la conciencia del dolor de cabeza impulsa una adopción de diagnóstico y tratamiento más alta. Los proveedores de atención médica priorizan la detección basada en síntomas, aumentando el uso de imágenes y biopsia. Las campañas de educación de los pacientes y las revisiones neurológicas rutinarias contribuyen a una demanda consistente. Las iniciativas de mercado centradas en los síntomas apoyan la alta generación de ingresos. La gravedad del dolor de cabeza a menudo se correlaciona con la progresión tumoral, reforzando la necesidad de intervención rápida.
Se prevé que el segmento de incautaciones sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por una mayor conciencia de la gestión y vigilancia de las incautaciones. Las incautaciones son a menudo un indicador temprano de actividad tumoral, conduciendo una evaluación de diagnóstico rápida. Los avances en terapias antiepilepticas integradas con atención oncológica aumentan aún más la adopción del tratamiento. El aumento de la conciencia de los pacientes con respecto a los protocolos de gestión de incautaciones acelera las visitas hospitalarias. Las tecnologías de monitoreo continuo del EEG y predicción de convulsiones asistidas por AI apoyan la toma de decisiones clínicas. La intervención temprana de las incautaciones mejora los resultados de supervivencia, promoviendo la adopción de enfoques integrados de atención.
- Por End-Users
Sobre la base de usuarios finales, el mercado se segmenta en clínica, hospital y otros. El segmento hospitalario dominó el mercado en 2025 debido a la disponibilidad de equipos multidisciplinarios de neurooncología, imágenes avanzadas e instalaciones quirúrgicas y opciones de tratamiento integrales. Los hospitales proporcionan atención integrada, combinando cirugía, quimioterapia y radioterapia bajo un mismo techo. Grandes volúmenes de pacientes y mayor complejidad de tratamiento favorecen la adopción hospitalaria. Centros de cáncer especializados en hospitales apoyan ensayos clínicos y administración de terapia novedosa. La generación de ingresos es mayor en los hospitales debido a procedimientos avanzados y tratamientos multimodales. Los hospitales siguen impulsando la penetración del mercado en las regiones desarrolladas y emergentes.
Se espera que el segmento clínico sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por el aumento del establecimiento de clínicas de oncología ambulatoria y centros de tratamiento localizados. Las clínicas proporcionan un acceso conveniente a atención de seguimiento, procedimientos menores y administración de terapia dirigida. Aumentar la concienciación sobre las prestaciones de gestión ambulatoria apoya la adopción. La integración de la telemedicina para la supervisión y la orientación del tratamiento acelera aún más el crecimiento. Las clínicas amplían el acceso de los pacientes en zonas semiurbanas y rurales. Los horarios de tratamiento flexibles y la atención personalizada contribuyen a la creciente adopción de servicios basados en clínicas.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia minorista y farmacia en línea. El segmento de Farmacia Hospitalaria dominó el mercado en 2025 debido al acceso directo a protocolos de tratamiento en pacientes, administración de quimioterapia y medicamentos especiales. Los hospitales controlan la drogodependencia para terapias complejas, garantizando el cumplimiento y la seguridad. La disponibilidad de medicamentos específicos de alto costo y agentes de quimioterapia en las farmacias hospitalarias soporta el dominio. Los hospitales también gestionan el seguimiento de pacientes y la coordinación de terapia combinada. Los líderes de mercado priorizan las asociaciones de farmacia hospitalaria para la adopción de terapia temprana. La distribución integral en los hospitales garantiza el suministro continuo de medicamentos esenciales.
Se prevé que el segmento de Farmacia Online sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por el aumento de la adopción del comercio electrónico, la conveniencia y la entrega de medicamentos especiales en el hogar. Los pacientes prefieren cada vez más plataformas en línea para recargas de recetas y acceso remoto a terapias específicas. La integración con sistemas de telemedicina y prescripción electrónica facilita el crecimiento. Las farmacias en línea amplían el alcance del mercado a zonas remotas y subsidiadas. Promociones, descuentos y modelos de suscripción aumentan la adopción. Los marcos reguladores que apoyan la distribución segura de drogas en línea aumentan la credibilidad y la confianza.
Análisis regional del Mercado de Astrocitoma Anaplásico
- América del Norte dominaba el mercado de Astrocitoma Anaplásico con la mayor cuota de ingresos del 40,2% en 2025, impulsado por infraestructuras sanitarias avanzadas, altos gastos de R plagaD, adopción temprana de terapias innovadoras, y una fuerte presencia de actores clave de la industria, con EE.UU. liderando en ensayos clínicos y aprobaciones para nuevas terapias
- Los pacientes y proveedores de atención médica de la región priorizan la detección temprana, la elaboración de perfiles moleculares y protocolos de tratamiento integrales, incluyendo cirugía, radiación y quimioterapia, que contribuyen significativamente a los ingresos del mercado
- Esta preponderancia cuenta además con una fuerte presencia de empresas farmacéuticas y biotecnológicas clave, una extensa actividad de ensayo clínico y una creciente conciencia pública sobre el cáncer de cerebro, estableciendo a América del Norte como un mercado líder de terapias astrocitomas anaplásicas innovadoras en entornos hospitalarios y clínicos
Mercado de Astrocitoma de EE.UU.
El mercado de Astrocitoma Anaplásico de EE.UU. capturó la mayor cuota de ingresos del 82% en 2025 dentro de América del Norte, alimentada por infraestructuras sanitarias avanzadas, alta adopción de terapias dirigidas y uso generalizado de medicina de precisión. Los pacientes y clínicos priorizan cada vez más la detección temprana, el perfil molecular y los protocolos de tratamiento integrado, incluyendo cirugía, radiación y quimioterapia. El creciente número de ensayos clínicos y la inversión en terapias novedosas impulsan aún más el mercado. Además, el aumento de la conciencia pública de los tumores cerebrales, la mejora de la cobertura de seguros y el acceso a centros especializados de neurooncología contribuyen significativamente a la expansión del mercado.
Mercado de Astrocitoma Anaplásico de Europa
Se proyecta que el mercado de Astrocitoma Anaplásico de Europa se expanda en un CAGR sustancial durante el período de previsión, impulsado principalmente por iniciativas gubernamentales para la investigación del cáncer, el aumento de la inversión en infraestructura oncológica y la creciente demanda de diagnósticos avanzados y terapias específicas. La urbanización creciente, junto con una mayor prevalencia de tumores cerebrales, fomenta la adopción de medicamentos de precisión y protocolos de tratamiento combinados. Los pacientes también buscan cada vez más técnicas quirúrgicas mínimamente invasivas y mejoran la atención postoperatoria, aumentando la absorción de tratamiento en hospitales y clínicas.
Mercado de Astrocitoma Anaplásico U.K. Insight
Se prevé que el mercado de Astrocitoma Anaplásico de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por aumentar la conciencia del diagnóstico precoz, la preferencia por la terapia dirigida e integración de diagnósticos moleculares en la planificación del tratamiento. Además, el aumento de la incidencia de tumores cerebrales agresivos y de un fuerte sistema de salud alientan tanto a los hospitales como a las clínicas a adoptar regímenes avanzados de tratamiento. Se espera que el énfasis del Reino Unido en la participación en ensayos clínicos y programas de acceso a pacientes siga estimulando el crecimiento del mercado.
Alemania Mercado de Astrocitoma Anaplásico
Se espera que el mercado de Astrocitoma Anaplásico de Alemania se amplíe en un CAGR considerable durante el período de previsión, alimentado por la creciente conciencia de las terapias neuro-oncológicas, la disponibilidad generalizada de diagnósticos avanzados como RM y biopsia, y la adopción creciente de protocolos de tratamiento personalizados. La infraestructura sanitaria bien desarrollada de Alemania y el enfoque en soluciones innovadoras de oncología apoyan el mercado. La integración de terapias específicas y enfoques de tratamiento combinado en los hospitales es cada vez más frecuente, alineando con las directrices clínicas locales y los estándares de atención de pacientes.
Mercado de Astrocitoma de Asia y el Pacífico
El mercado de Astrocitoma Anaplásico Asia-Pacífico está destinado a crecer en la CAGR más rápida del 24% durante el período de previsión de 2026 a 2033, impulsado por el aumento del gasto sanitario, el aumento de la incidencia de tumores cerebrales y la mejora del acceso a diagnósticos y tratamientos avanzados en países como China, Japón y India. Las iniciativas gubernamentales que apoyan la sensibilización sobre el cáncer, la salud digital y los centros especializados de neurooncología están impulsando la adopción. Además, el aumento de la conciencia de los pacientes, la expansión de los hospitales privados y la disponibilidad de terapias específicas asequibles están ampliando la accesibilidad al tratamiento en toda la región.
Mercado de Astrocitoma Anaplásico Japón
El mercado de Japón está cobrando impulso debido a la infraestructura sanitaria avanzada, la alta conciencia pública de los trastornos neurológicos y la rápida adopción de medicamentos de precisión. La prevalencia de terapias específicas y protocolos combinados de tratamiento está aumentando, con el apoyo de redes hospitalarias bien establecidas. La población envejecida de Japón es tal como impulsar la demanda de opciones de tratamiento más fáciles de administrar y menos invasivas. Además, la integración de diagnósticos moleculares con atención clínica aumenta la detección temprana y la planificación de terapia personalizada.
India Mercado de Astrocitoma Anaplásico
El mercado de Astrocitoma Anaplásico de la India representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida al aumento del acceso a la atención médica, la creciente incidencia de tumores cerebrales y la creciente conciencia de tratamientos avanzados de oncología. La expansión de los centros urbanos, el aumento de los ingresos desechables y el desarrollo de hospitales especializados en cáncer son factores clave de crecimiento. El impulso hacia terapias orientadas a precios asequibles y la participación en ensayos clínicos, junto con campañas crecientes de sensibilización pública, está impulsando la adopción del mercado en zonas residenciales, urbanas y semiurbanas.
Mercado de Astrocitoma Anaplásico Compartir
La industria del Astrocitoma Anaplásico está dirigida principalmente por empresas bien establecidas, incluyendo:
- Merck & Co., Inc.(U.S.)
- Bristol-Myers Squibb Company(U.S.)
- AstraZeneca (Reino Unido)
- Pfizer Inc.(U.S.)
- Novartis AG(Suiza)
- Eli Lilly and Company(U.S.)
- Bayer AG (Alemania)
- Takeda Pharmaceutical Company Limited (Japón)
- Amgen Inc. (U.S.)
- Novocure (Suiza)
- Sanofi (Francia)
- GSK plc (U.K.)
- AbbVie Inc. (Estados Unidos)
- Regeneron Pharmaceuticals Inc. (U.S.)
- Ipsen (Francia)
- Jazz Pharmaceuticals, Inc. (U.S.)
- Astellas Pharma Inc. (Japón)
- Otsuka Pharmaceutical Co., Ltd. (Japón)
- BeiGene (China)
¿Cuáles son los desarrollos recientes en el mercado mundial de astrocitoma anaplásico
- En agosto de 2025, los investigadores presentaron un nuevo modelo de aprendizaje profundo llamado FoundBioNet — un modelo basado en la fundación que analiza los escáneres multiparamétricos de resonancia magnética para predecir no invasivamente el estado de mutación en gliomas. En una cohorte grande y multicentro (1.705 pacientes), FoundBioNet logró ~ 90,6% AUC en la predicción de la mutación de IDH un gran paso hacia el "diagnóstico molecular no invasivo solo con MRI", que podría reducir la dependencia de la biopsia para el astrocitoma y otros gliomas
- En agosto de 2024, la FDA aprobó Vorasidenib (Voranigo) para pacientes adultos y pediátricos (≥12 años) con astrocitoma de grado-2 o oligodendroglioma que alberga mutaciones IDH1/IDH2. Esta aprobación es histórica porque representa la primera terapia sistémica específica aprobada para gliomas de bajo grado. Aunque está aprobado para tumores de grado 2, también impacta el paisaje más amplio del tratamiento del astrocitoma validando la inhibición de la IDH como enfoque clínicamente significativo
- En junio de 2023, los datos de ensayo de la fase III INDIGO se presentaron en la Reunión Anual de la ASCO, proporcionando un progreso clínico significativo para los gliomas conmutantes de la IDH, incluyendo astrocitomas en estadio temprano. El estudio demostró que Vorasidenib, un inhibidor oral dual IDH1/IDH2, mejoró drásticamente la supervivencia sin progresión y atrasó la necesidad de tratamientos intensivos como radiación y quimioterapia.
- En marzo de 2023, los equipos de investigación publicaron hallazgos sobre DeepGlioma, una herramienta de diagnóstico molecular basada en la inteligencia artificial ultrarrápida diseñada para gliomas difusos, incluyendo el astrocitoma anaplásico. El sistema utiliza imágenes ópticas rápidas de tejido tumoral combinadas con algoritmos de aprendizaje profundo para clasificar marcadores moleculares clave como el estado de mutación de IDH en menos de 90 segundos. Esto elimina largas esperas asociadas con pruebas genéticas convencionales, que a menudo tarda varios días
- En agosto de 2022, la American Society for Radiation Oncology (ASTRO) publicó su primera directriz para el tratamiento de gliomas de grado inferior (incluidos los astrocitomas del IDH) bajo la clasificación redefinida por la Organización Mundial de la Salud (OMS) 2021 criterios. La directriz establece recomendaciones basadas en datos empíricos para cuándo utilizar radioterapia (dosa, tiempo, técnica como RT modificada por intensidad), y cuando una vigilancia estrecha puede ser apropiada
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











