


Farm Proveedores Agropecuarios, Robots Agropecuarios, Robots Agropecuarios, Proveedores Agropecuarios, Robots de Hierro, Reductores de Hierro, Robots de Hierro, Proveedores Agropecuarios, Proveedores Agropecuarios, Autonomía, Optimización de Costo Agropecuario Tendencias y pronósticos industriales a 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de la granja autónoma
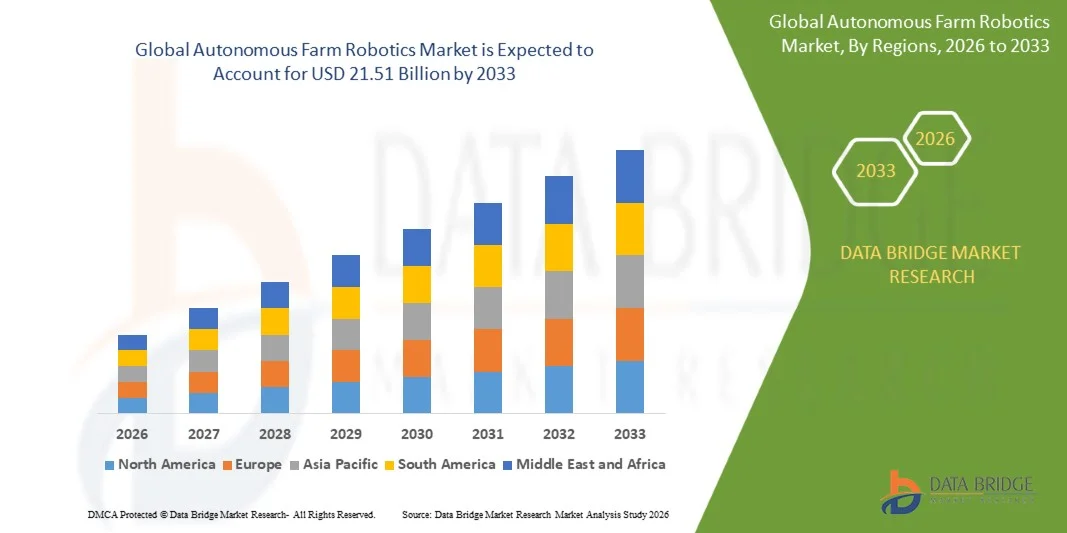
- Según el análisis de Data Bridge Market Research, el mercado autónomo de robótica agrícola fue valorado enUSD 3.20 billion in 2025y se prevé que alcanceUSD 21.51 mil millones en 2033, creciendo en unCAGR of 26.9% from 2026 to 2033.
- El mercado está experimentando un rápido crecimiento impulsado por el aumento de la escasez de mano de obra agrícola, la creciente demanda de agricultura de precisión, la creciente presión para mejorar la productividad agrícola y los rápidos avances en la inteligencia artificial, la visión informática, la navegación autónoma,LiDAR, GPS/GNSS,sensors, computación de bordes y robótica.
- Las robóticas de granja autónomas están avanzando cada vez más allá de los proyectos piloto hacia el despliegue comercial en cultivos de campo, cultivos especializados, huertos, viñedos, invernaderos y operaciones ganaderas. tractores autónomos, malas hierbas robóticas,drones agrícolas, cosechar robots y vehículos autónomos de campo se están integrando en los flujos de trabajo agrícolas para realizar actividades repetitivas e intensas de mano de obra con intervención humana limitada.
- La creciente necesidad de producir más alimentos con menos trabajadores, mientras que la reducción del agua, fertilizantes, pesticidas, combustible y otros requisitos de insumos, es convincente que los productores adopten tecnologías robóticas autónomas. La convergencia de la robótica con la agricultura de precisión permite a las máquinas recopilar información sobre el terreno, interpretar las condiciones ambientales, tomar decisiones operacionales y ejecutar tareas agrícolas con niveles crecientes de autonomía. La investigación sobre robótica agrícola identifica la escasez de mano de obra, agricultura de precisión, IA, visión de máquina y maquinaria autónoma como factores principales que apoyan la expansión del mercado.
Tamaño del mercado
- Valor mundial del mercado (2025):USD 3.20 Billion
- Valor de mercado esperado (2033):USD 21.51 Billion
- CAGR prefabricado (2026–2033):26.9%
- Región dirigente en 2025:América del Norte
- Región de crecimiento más rápida:Asia y el Pacífico
¿Cuáles son los principales Takeaways del Mercado Autónomo de Robotics Farm
- América del Norte dominaba el mercado de robótica agrícola autónoma global con la mayor cuota de ingresos del 36,28% en 2025, apoyado por la agricultura comercial a gran escala, altos costos de mano de obra agrícola, fuerte infraestructura de agricultura de precisión, alta adopción de GPS/GNSS y maquinaria conectada, y la presencia de maquinaria agrícola líder y empresas robóticas. La región se adapta especialmente a los sistemas autónomos porque grandes granjas de cultivos de hilera pueden lograr una mayor utilización del equipo y extender las inversiones de automatización sobre el cultivo amplio.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 27,8% de 2026 a 2033, alimentada por la escasez de mano de obra agrícola, el envejecimiento de la población agrícola, la mecanización creciente, el apoyo gubernamental a la agricultura inteligente, la ampliación de los requisitos de producción de alimentos y la rápida adopción de drones agrícolas, maquinaria autónoma y sistemas agrícolas habilitados por la IA.
- El segmento de tractores autónomos encabezó el mercado con una cuota de 42,56% en 2025, reflejando el papel central de las plataformas de tractores autónomos como sistemas robóticos fundacionales para labranza, siembra, pulverización, transporte y operaciones de campo. La investigación sobre robótica agrícola autónoma también identifica plataformas de tractores autónomas como la categoría principal.
- Se prevé que los pulverizadores de drones registrarán el crecimiento más rápido en una CAGR de 28,8% de 2026 a 2033, con el apoyo de aumentar el uso en la vigilancia de cultivos, cartografía, pulverización, difusión, protección de cultivos y vigilancia de campo. DJI informó que más de 500.000 de sus drones agrícolas se estaban utilizando en 100 países a partir de julio de 2025, demostrando la creciente escala de adopción robótica aérea.
- Se prevé que el segmento totalmente autónomo registrará el crecimiento más rápido en una CAGR de 31,2% de 2026 a 2033, ya que las tecnologías de monitoreo remoto, IA, visión informática, LiDAR, GNSS, fusión de sensores, computación de bordes mejoran. Los sistemas semiautónomos representan actualmente la base instalada más grande porque los agricultores siguen prefiriendo la supervisión humana durante la transición hacia niveles más altos de autonomía.
- Se prevé que las grandes fincas dominarán la categoría de tamaño agrícola con una cuota de mercado del 58,78% en 2025, ya que tienen mayor disponibilidad de capital, mayores áreas cultivadas, mayor utilización de equipos y mayores incentivos económicos para automatizar.
- Se espera que Hardware represente la mayor cuota de oferta con una cuota de mercado del 58,56% en 2025, porque tractores autónomos, vehículos robóticos, drones, sensores, cámaras, sistemas de navegación, unidades de computación, brazos robóticos y otros componentes físicos representan la infraestructura básica de la robótica agrícola autónoma.
Report Scope and Autónoma Farm Robotics Market Segmentation
|
Atributos |
Automotriz Robotics Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el mercado autónomo de robótica agrícola
- La inteligencia artificial y la visión informática se están convirtiendo en tecnologías centrales en robótica agrícola autónoma, permitiendo que las máquinas identifiquen cultivos, malas hierbas, obstáculos, condiciones del terreno, ganado y otros objetos sin entrada continua del operador.
- Por ejemplo, en enero de 2025, John Deere introdujo múltiples máquinas agrícolas autónomas en CES 2025, incluyendo el tractor autónomo 9RX para la agricultura a gran escala y el tractor autónomo 5ML para la pulverización del aire-blast. La tecnología de autonomía de segunda generación de la empresa combina la visión informática, la IA y las cámaras, mientras que el tractor de orchard agrega LiDAR para mejorar la percepción en entornos densos de huerto.
- El movimiento hacia flotas autónomas en lugar de máquinas autónomas individuales también está surgiendo como una tendencia importante. Las granjas buscan cada vez más coordinar tractores, drones, implementos, robots exploradores y plataformas de datos para que múltiples máquinas puedan trabajar junto con la supervisión centralizada.
- El rociado de precisión se está convirtiendo en una aplicación importante para la robótica autónoma. Los sistemas de visión habilitados por AI pueden identificar las malas hierbas y aplicar selectivamente herbicidas, reduciendo el uso químico innecesario y manteniendo la eficacia de la protección de cultivos.
- Por ejemplo, la tecnología See & Spray de John Deere utiliza la visión de la máquina basada en la cámara y el aprendizaje automático para distinguir plantas de malas hierbas y activar selectivamente boquillas de pulverización. Estas tecnologías demuestran la transición de la automatización de máquinas convencionales hacia la autonomía de toma de decisiones.
- Los drones agrícolas también están evolucionando desde equipos operados remotamente hacia sistemas cada vez más automatizados. Los drones modernos integran el posicionamiento RTK, radar, LiDAR, visión informática, terreno después, planificación automatizada del vuelo y tecnologías de aplicaciones de precisión.
- Por ejemplo, en julio de 2025, DJI Agriculture lanzó globalmente los drones agrícolas Agras T100, T70P y T25P con características más inteligentes para operaciones automatizadas. El Agras T100 admite aplicaciones de pulverización, difusión y elevación e incorpora LiDAR, un radar de onda milímetro y un sistema de visión multi-cámara.
- La cosecha autónoma es otra de las principales tendencias tecnológicas, en particular para los cultivos de especialidad intensivos en mano de obra. Los avances en robótica suave, agarre robótico, percepción de profundidad, visión de la máquina y AI están mejorando la capacidad de los robots para localizar, evaluar, recoger y manejar cultivos delicados.
- A medida que los explotadores agrícolas buscan cada vez más un funcionamiento continuo, menor dependencia laboral, aplicación de insumos de precisión y mayor eficiencia de recursos, se espera que la robótica agrícola autónoma se traslade de la automatización de tareas individuales hacia ecosistemas agrícolas interconectados multirobot.
¿Cuáles son los principales impulsores del mercado autonómico de la agricultura
- La rápida escasez y el creciente costo del trabajo agrícola es uno de los conductores más fuertes de la robótica agrícola autónoma. Los agricultores tienen dificultades para encontrar trabajadores para tareas estacionales y repetitivas como la plantación, el pulverización, la siembra, la cosecha y el monitoreo de cultivos.
- Por ejemplo, John Deere citó la disponibilidad laboral calificada como un reto importante al introducir sus nuevas máquinas agrícolas autónomas en 2025. Su tractor autónomo 9RX está diseñado para permitir a los agricultores alejarse de la máquina durante las operaciones de labranza y centrarse en otras actividades agrícolas.
- La creciente escala de fincas comerciales está creando economía favorable para la maquinaria autónoma. Grandes granjas pueden distribuir el costo de capital del equipo robótico a través de miles de acres y utilizar máquinas durante períodos más largos durante la plantación crítica, el rociado y la cosecha de ventanas.
- El rápido desarrollo de la IA y la visión informática aumenta el número de tareas agrícolas que pueden automatizarse. Los sistemas de IA pueden interpretar imágenes e información de sensores, identificar malas hierbas y cultivos, detectar obstáculos, optimizar rutas y apoyar la toma de decisiones en tiempo real.
- La expansión de la agricultura de precisión es otro importante piloto del mercado. Los robots autónomos pueden combinar GNSS, cámaras, LiDAR, sensores de suelo, información meteorológica, imágenes de cultivos y datos de gestión agrícola para realizar operaciones específicas del sitio.
- El creciente costo y el impacto ambiental de los insumos agrícolas también está apoyando la adopción. Los robots autónomos de rociado y de soldadura pueden dirigirse a plantas individuales o áreas definidas en lugar de aplicar insumos uniformemente en todos los campos.
- La rápida expansión de los drones agrícolas está apoyando aún más el crecimiento del mercado. DJI reportó más de 500.000 de sus drones agrícolas en uso en 100 países para julio de 2025, demostrando la creciente aceptación comercial de plataformas agrícolas aéreas automatizadas.
- El desarrollo de modelos de robótica como servicio está ayudando a superar el alto costo inicial del equipo robótico. Bajo estos modelos, los agricultores pueden pagar las operaciones robóticas basadas en el acreaje, horas o tareas terminadas en lugar de comprar equipos caros totalmente.
¿Qué factores están reforzando el crecimiento del mercado autonómico de robótica
- Los robots de granja autónomos avanzados requieren una inversión inicial significativa debido a la integración de procesadores de IA, cámaras, LiDAR, GNSS, sensores, actuadores robóticos, powertrains eléctricos, baterías, sistemas de comunicación y software especializado.
- Estos altos costos pueden limitar la adopción entre las pequeñas explotaciones agrícolas, en particular cuando se fragmentan los tamaños de las explotaciones agrícolas y es difícil justificar el retorno de las inversiones de maquinaria autónoma.
- El entorno de explotación agrícola es otro reto importante. A diferencia de entornos industriales estructurados, las granjas contienen terrenos desiguales, barro, polvo, lluvia, iluminación cambiante, obstrucción de la vegetación, espaciamiento irregular de cultivos y obstáculos impredecibles.
- La navegación autónoma se hace particularmente difícil en huertos, viñedos, entornos de cultivo densos y zonas donde las señales de satélite son débiles o obstruidas. Por lo tanto, los robots requieren cada vez más la fusión de sensores combinando GNSS, cámaras, LiDAR, radar, sensores inerciales y otras tecnologías.
- Los requisitos de seguridad y regulación también representan retos importantes. Las máquinas autónomas operan cerca de trabajadores agrícolas, ganaderos, vehículos, edificios y otros equipos agrícolas, que requieren una detección robusta de obstáculos, sistemas de emergencia, supervisión remota y marcos de seguridad cada vez más estandarizados.
- La interoperabilidad sigue siendo otra limitación porque la maquinaria agrícola autónoma de diferentes fabricantes puede utilizar protocolos de comunicación propietarios, entornos de software, estructuras de datos y interfaces de control.
¿Cómo se aumenta el mercado autonómico de robótica agrícola
El mercado autónomo de robótica agrícola se segmenta sobre la base de tipo robot, nivel de autonomía, aplicación, tamaño agrícola, oferta, entorno agrícola y usuario final.
- Por Robot Tipo
Sobre la base del tipo robot, el mercado se segmenta en tractores autónomos, cosechadoras robóticas, robots de soldadura, pulverizadores de drones, robots de siembra " , robots de ganado, robots de tierra " , cosecha de drones y vehículos de granja inteligentes. El segmento de tractores autónomos dominaba el mercado con una cuota de 42,56% en 2025, debido a su capacidad para realizar múltiples operaciones agrícolas, incluyendo labranza, plantación, pulverización, preparación de campo y transporte, al mismo tiempo que reduce la dependencia de los operadores humanos. Las plataformas de tractores autónomos se consideran cada vez más como el sistema robótico fundamental para la agricultura de campo a gran escala, ya que múltiples implementos se pueden adjuntar a una sola plataforma autónoma.
Se prevé que el segmento de pulverizadores de drones registrará el crecimiento más rápido a un 28,8% de CAGR de 2026 a 2033, impulsado por el aumento de la adopción para el monitoreo de cultivos, cartografía aérea, pulverización de precisión, protección de cultivos, vigilancia de campo y aplicación específica de insumos agrícolas. Los drones agrícolas modernos combinan navegación RTK, cámaras, radar, LiDAR, planificación automatizada de vuelo y sistemas de pulverización inteligente, haciéndolos cada vez más capaces de realizar operaciones agrícolas con intervención limitada del operador.
- Por nivel de autonomía
Sobre la base del nivel de autonomía, el mercado mundial de robótica agrícola autónoma se segmenta en semiautónoma y totalmente autónomo. Se espera que el segmento semiautónomo domine el mercado con una cuota de 72,11% en 2025, debido a la continua preferencia de los agricultores por la supervisión humana utilizando funciones automatizadas de navegación, orientación, sensibilización, control de implementación y apoyo a decisiones. Los sistemas semiautónomos proporcionan una vía de menor riesgo hacia la automatización completa y a menudo pueden integrarse en las maquinarias y flujos de trabajo existentes.
Se prevé que el segmento totalmente autónomo registrará el crecimiento más rápido en un 31.2% de CAGR de 2026 a 2033, impulsado por mejoras en IA, visión informática, LiDAR, GNSS, fusión de sensores, computación de bordes, detección de obstáculos, planificación de caminos autónomos y monitoreo remoto. Los sistemas autónomos son cada vez más capaces de completar operaciones agrícolas definidas sin un operador continuamente presente. La comercialización de tractores autónomos y robots de campo especializados está acelerando la transición de la automatización asistida hacia operaciones no asistidas.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en agricultura de precisión, optimización laboral, mejora de la productividad, reducción de costos, monitoreo de cultivos, agricultura sostenible y automatización agrícola. El segmento agrícola de precisión representa una aplicación importante con una cuota del 29,91% en 2025, ya que los robots autónomos pueden combinar GNSS, sensores, visión informática, imagen, AI y datos de gestión agrícola para ejecutar operaciones agrícolas con mayor precisión espacial. La agricultura de precisión permite a los productores identificar la variabilidad de cultivos y suelos y aplicar agua, fertilizantes, pesticidas y otros insumos según los requisitos reales de campo.
Se prevé que el segmento de automatización agrícola registrará el crecimiento más rápido en un 29,4% de CAGR de 2026 a 2033, impulsado por el aumento de la demanda de sistemas autónomos capaces de realizar múltiples tareas agrícolas repetitivas con mínima intervención humana. La integración de tractores autónomos, soldaduras robóticas, drones, robots de cosecha y plataformas conectadas de gestión agrícola está permitiendo que las granjas se trasladen de tareas automatizadas aisladas hacia flujos de trabajo autónomos integrados.
- Por tamaño de granja
Sobre la base del tamaño de la granja, el mercado se segmenta en pequeñas fincas, granjas de tamaño mediano y grandes fincas. Se espera que el segmento de grandes explotaciones agrícolas domine el mercado con una participación del 58,78% en 2025, debido a una mayor capacidad de compra, grandes áreas operacionales, mayor utilización de equipos y mayores incentivos económicos para la automatización. Grandes fincas pueden distribuir el costo de capital de la maquinaria autónoma sobre más acres y pueden operar equipos durante ventanas agrícolas críticas cuando la disponibilidad laboral es limitada.
Se prevé que los segmentos de granjas pequeñas y medianas registrarán el crecimiento más rápido en un 29,1% de CAGR de 2026 a 2033, impulsado por la adopción creciente de robótica como servicio, arrendamiento de equipos, propiedad compartida, compras cooperativas, modelos de pago por uso y plataformas autónomas de menor costo. Estos modelos de negocio reducen la carga de capital y permiten a las granjas más pequeñas acceder a capacidades robóticas sin comprar sistemas completos. También se espera que la expansión de robots eléctricos compactos y plataformas autónomas modulares mejoren la accesibilidad.
- Ofreciendo
Sobre la base de la oferta, el mercado mundial de robótica agrícola autónoma se segmenta en hardware, software y servicios. Se espera que el segmento de hardware domine el mercado con una participación del 58,56% en 2025, debido al creciente despliegue de tractores autónomos, drones agrícolas, cosechadoras robóticas, cámaras, sensores, LiDAR, equipos de navegación, armas robóticas, sistemas de computación a bordo y plataformas de campo autónomas. Hardware representa la base física de la agricultura autónoma, y el costo de adquisición relativamente alto del equipo robótico contribuye significativamente a su contribución de ingresos.
Se prevé que el segmento de software registrará el crecimiento más rápido en un 27,4% de CAGR de 2026 a 2033, impulsado por la creciente demanda de toma de decisiones basadas en AI, software de navegación autónomo, plataformas de gestión de flotas, sistemas de reconocimiento de cultivos, monitoreo remoto, cartografía digital, analítica predictiva y software de control robótico. A medida que los sistemas autónomos se vuelven más sofisticados, el software es cada vez más responsable de la percepción, planificación, toma de decisiones, coordinación de máquinas y optimización del rendimiento. Por lo tanto, el software representa una fuente cada vez más importante de ingresos recurrentes mediante suscripciones, actualizaciones, análisis y servicios conectados.
- By Farming Environment
Sobre la base del entorno agrícola, el mercado se centra en la agricultura al aire libre, la agricultura cubierta, la agricultura de invernadero y la agricultura de viñedos. Se espera que el segmento de la agricultura al aire libre domine el mercado con una cuota de 68,34% en 2025, debido al amplio acreaje mundial dedicado a los cultivos de campo y al creciente despliegue de tractores autónomos, drones, soldaduras robóticas, pulverizadores de precisión y robots de campo. Granos a gran escala, semillas de aceite, algodón y otras granjas de productos básicos proporcionan condiciones de funcionamiento favorables para la maquinaria autónoma porque las operaciones de campo repetitivas pueden generar importantes beneficios laborales y de productividad.
Se prevé que el segmento agropecuario registrará el crecimiento más rápido en un 27,9% de CAGR de 2026 a 2033, impulsado por el aumento de la demanda de monitoreo automatizado de cultivos, cosecha, transporte, polinización, manipulación de plantas y manejo ambiental. Los invernaderos proporcionan entornos relativamente estructurados en los que los robots autónomos pueden operar con mayor previsibilidad. El creciente desarrollo de la agricultura de medio ambiente controlado y la producción de cultivos intensivos de mano de obra está creando nuevas oportunidades para la robótica autónoma.
- Por Usuario final
Sobre la base del usuario final, el mercado mundial de robótica agrícola autónoma se centra en agricultores comerciales " productores, cooperativas agrícolas, granjas ganaderas " , operadores de invernadero, proveedores de servicios agrícolas y organizaciones de investigación gubernamentales. Se espera que el segmento de productores de granjas comerciales domine el mercado con una cuota de 61,23% en 2025, debido a la adopción a gran escala de tractores autónomos, drones agrícolas, malas hierbas robóticas, pulverizadores de precisión y sistemas de cosecha. Las granjas comerciales generalmente tienen zonas operacionales más grandes, mayor acceso al capital, tasas de utilización más altas del equipo y mayores incentivos económicos para reducir la dependencia laboral.
Se prevé que el segmento de proveedores de servicios agrícolas registrará el crecimiento más rápido en un 30,2% de CAGR de 2026 a 2033, impulsado por la expansión de los modelos de negocio de robótica como servicio. Los proveedores de servicios pueden comprar y operar tractores autónomos, drones, soldaduras robóticas, robots de cosecha y plataformas de monitoreo en nombre de múltiples granjas, permitiendo a los productores acceder a las capacidades robóticas sin tener que soportar la inversión completa del equipo. Este modelo es particularmente atractivo para las granjas pequeñas y medianas y se espera que apoye una adopción más amplia en los mercados agrícolas fragmentados.
¿Qué región posee la mayor parte del mercado autonómico de robótica
- América del Norte dominaba el mercado autonómico de la robótica agrícola y representaba la mayor proporción de ingresos del 36,28% en 2025, con el apoyo de grandes explotaciones comerciales, altos costos de trabajo agrícola, mecanización avanzada, adopción generalizada de agricultura de precisión, fuerte infraestructura GPS/GNSS, y la presencia de grandes fabricantes de maquinaria agrícola y empresas robóticas. Norteamérica es también un centro importante para el desarrollo autónomo de tractores y el despliegue comercial.
- La región se beneficia de la rápida adopción de tractores autónomos, pulverización de precisión impulsada por IA, drones agrícolas, equipo de campo robótico y plataformas conectadas de gestión agrícola. Grandes granjas de cultivos de hilera proporcionan economía favorable para sistemas autónomos porque el equipo puede ser utilizado sobre el acreaje extenso y durante las ventanas de operación agrícola crítica.
U.S. Autónoma Farm Robotics Market Insight
El mercado autonómico agrícola de Estados Unidos está experimentando un rápido crecimiento, apoyado por la agricultura comercial a gran escala, la escasez de mano de obra agrícola, el aumento de los costos laborales, la adopción de precisión y la inversión significativa en maquinaria autónoma. Cada vez se están probando y comercializando cada vez más tractores autónomos, sistemas de pulverización impulsados por AI, drones agrícolas, malas hierbas robóticas y tecnologías automatizadas.
Canadá Autonomía Farm Robotics Market Insight
El mercado autónomo de robótica agrícola canadiense se está expandiendo debido a grandes áreas agrícolas, escasez de mano de obra estacional, altos niveles de mecanización y creciente adopción de agricultura de precisión. Se espera que los tractores autónomos, los drones, las plataformas robóticas de vigilancia de cultivos y los robots de campo obtengan adopción a través de granos, semillas oleaginosas, ganado y operaciones de cultivos especiales. Las grandes fincas del país proporcionan economía favorable para el equipo autónomo porque la alta utilización de la máquina puede ayudar a compensar el costo de capital de las plataformas robóticas.
Europa Autonomía Farm Robotics Market Insight
El mercado autónomo de robótica agrícola de Europa se está expandiendo debido a altos costos de trabajo agrícola, requisitos de sostenibilidad, políticas ambientales sólidas, infraestructura avanzada de maquinaria agrícola y aumento de la inversión en agricultura de precisión. Países incluyendo Alemania, Francia, el Reino Unido, Holanda, Italia, España, Dinamarca y Suiza están desarrollando sólidos ecosistemas alrededor de tractores autónomos, drones agrícolas, cosecha robótica, automatización de viñedos, siembra autónoma y pulverización de precisión.
Alemania Autonomía Farm Robotics Market Insight
El mercado autónomo de robótica agrícola de Alemania se está expandiendo debido a la fuerte industria de maquinaria agrícola del país, capacidades avanzadas de ingeniería, infraestructura de investigación agrícola y creciente inversión en tecnologías agrícolas autónomas. Los fabricantes de maquinaria agrícola alemana, desarrolladores de robótica e instituciones de investigación se centran cada vez más en la navegación autónoma, la visión de la máquina, la robótica de campo, las plataformas de datos agrícolas y la maquinaria habilitada para IA. Los sistemas autónomos son particularmente atractivos ya que las granjas enfrentan restricciones de disponibilidad laboral y una presión creciente para mejorar la productividad.
Francia Autonomía Farm Robotics Market Insight
Francia está creciendo debido a la escasez de mano de obra, la producción de cultivos especiales, viñedos, regulaciones ambientales y creciente interés en la agricultura de precisión. Los sistemas autónomos están ganando relevancia en viñedos y cultivos especializados, donde las operaciones agrícolas pueden ser intensivas en el trabajo y el terreno puede dificultar la automatización convencional. La creciente aceptación del país de drones agrícolas para determinadas aplicaciones de protección de cultivos también está apoyando el desarrollo del mercado. DJI informó que Francia permite drones agrícolas en ciertas aplicaciones de viñedo difícil de alcanzar y de plátano.
Mercado de robos de granja autónoma de Asia-Pacífico
Se espera que el mercado autónomo de robótica agrícola de Asia y el Pacífico sea testigo del rápido crecimiento, impulsado por la escasez de mano de obra agrícola, el envejecimiento de las poblaciones agrícolas, el aumento de los requisitos de producción de alimentos, la mecanización en expansión, el apoyo gubernamental a la agricultura inteligente, y el aumento de la adopción de drones y maquinaria autónoma. China, Japón, India, Corea del Sur y Australia representan importantes mercados de crecimiento.
China Autonomía Farm Robotics Market Insight
El mercado de robótica agrícola autónomo de China está creciendo rápidamente debido a la modernización agrícola, el aumento de la mecanización, el apoyo gubernamental a la agricultura inteligente, la adopción a gran escala de drones agrícolas, y el aumento de la inversión en IA y maquinaria autónoma. Los drones agrícolas representan un área particularmente importante del desarrollo robótico agrícola chino. El creciente uso de los VA para la vigilancia de cultivos, la pulverización, la cartografía y la protección de cultivos de precisión está creando un gran ecosistema para la agricultura aérea autónoma.
India Autonomía Farm Robotics Market Insight
El mercado autónomo de robótica agrícola de la India se está expandiendo debido a la escasez de mano de obra agrícola, la creciente demanda de mecanización, estructuras agrícolas fragmentadas, el creciente interés en la agricultura de precisión y las iniciativas gubernamentales que apoyan la tecnología agrícola. Los drones agrícolas, los tractores autónomos compactos, las malas hierbas robóticas, los pulverizadores de precisión, los robots de vigilancia de cultivos y los sistemas de gestión agrícola habilitados por IA representan grandes oportunidades de crecimiento. Se espera que los modelos de robo como servicio, contratación personalizada, arrendamiento y propiedad cooperativa sean particularmente importantes porque muchas granjas indias operan en posesiones relativamente pequeñas.
¿Cuáles son las mejores empresas del mercado autonómico de robótica
La industria autónoma de robótica agrícola está dirigida principalmente por empresas bien establecidas, incluyendo:
- Deere " Company(U.S.)
- CNH Industrial N.V.(U.K.)
- Kubota Corporation(Japón)
- Yanmar Holdings Co., Ltd.(Japón)
- AGCO Corporation(U.S.)
- DJI Agriculture (China)
- XAG Co., Ltd. (China)
- Naïo Technologies (Francia)
- Trimble Inc. (U.S.)
- Topcon Positioning Systems, Inc. (U.S.)
- Small Robot Company (U.K.)
- ecoRobotix SA (Suiza)
- Robotics (U.S.)
- Robotics Plus (Nueva Zelandia)
- Monarch Tractor (U.S.)
- GUSS Automation (U.S.)
- TerraClear (Estados Unidos)
- Saga Robotics (Noruega)
- Blue River Technology (Estados Unidos)
- Robot de carbono (U.S.)
- FarmWise Labs, Inc. (U.S.)
- SwarmFarm Robotics (Australia)
- FFRobotics (Israel)
- Octinión (Bélgica)
- Bluewhite (Israel)
- Burro (Estados Unidos)
- FarmDroid (Dinamarca)
- Aigen Robotics (Estados Unidos)
- Tortuga AgTech (Estados Unidos)
- AgXeed B.V. (Países Bajos)
- Bear Flag Robotics (U.S.)
- John Deere (U.S.)
- CLAAS KGaA mbH (Alemania)
- Mahindra & Mahindra Ltd. (India)
- TAFE (India)
¿Cuáles son los últimos avances en el mercado autonómico de robótica agrícola
- En enero de 2025, John Deere presentó nuevas máquinas agrícolas autónomas en CES 2025, incluyendo el tractor autónomo 9RX para labranza a gran escala y el tractor autónomo de 5ML para la pulverización del aire-blast. El sistema de autonomía de segunda generación combina IA, visión computarizada, cámaras y detección avanzada, mientras que LiDAR fue agregado al tractor del huerto para mejorar la navegación en los canopies de árboles densos.
- En febrero de 2025, Yamaha Motor anunció la creación de Yamaha Agriculture, Inc. en los Estados Unidos y su acuerdo para adquirir Robotics Plus con sede en Nueva Zelanda. Yamaha también integró activos de la empresa australiana de tecnología agrícola The Yield. La estrategia combina la automatización agrícola con tecnologías de agricultura digital para desarrollar soluciones de precisión. La adquisición Robotics Plus se completó el 1 de abril de 2025.
- En julio de 2025, DJI Agriculture lanzó globalmente los drones agrícolas Agras T100, T70P y T25P. La nueva generación proporciona mayores capacidades de carga útil, operaciones automatizadas, tecnologías de seguridad mejoradas y soporte para aplicaciones de pulverización, difusión y elevación. El Agras T100 incorpora LiDAR, un radar de onda milímetro y un sistema de visión multi-cámara.
- En agosto de 2025, DJI Agriculture informó de una importante expansión de la adopción agrícola-drona en México, con ventas de pulverización-drona aumentando 56 veces más de seis años desde 2019. La empresa informó que sus drones agrícolas estaban siendo operados en el 7,1% de las explotaciones agrícolas mexicanas, lo que demuestra la creciente penetración de las tecnologías autónomas de agricultura aérea.
- En noviembre de 2025, DJI Agriculture amplió la disponibilidad de sus últimos drones Agras T100, T70P y T25P en mercados europeos, centroasiáticos y africanos. La empresa destacó las operaciones automatizadas inteligentes y la adopción creciente de la agricultura de precisión basada en drones.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











